Le taux de change du dollar canadien, particulièrement par rapport au dollar américain, est une mesure financière cruciale pour les Canadiens. Il détermine la valeur du huard dans le commerce international et influence directement le coût des achats transfrontaliers, des voyages et des investissements. Le taux est fixé par le marché mondial des changes où les devises sont échangées, sous l'influence de facteurs comme les prix des matières premières, les taux d'intérêt et les données économiques. Comprendre le fonctionnement de ce taux, son contexte historique et les coûts liés à la conversion d'argent est essentiel pour gérer efficacement ses finances personnelles.
Comment le taux de change CAD/USD est déterminé
La valeur du dollar canadien par rapport au dollar américain est établie sur le marché mondial des changes, l'un des plus grands marchés financiers au monde. Les banques, les entreprises, les investisseurs et les gouvernements y échangent des devises, les prix fluctuant selon l'offre et la demande. Les taux cités dans les médias financiers, comme 1 USD pour 1,40 CAD, sont généralement des taux interbancaires utilisés pour les transactions de gros, impliquant souvent des montants minimums comme 5 000 000 $ US. Ce sont les taux de base à partir desquels tous les autres taux pour les consommateurs sont dérivés. La Banque du Canada publie des taux de change quotidiens, mensuels et des moyennes annuelles, mais ce sont des chiffres indicatifs calculés à partir de cotations agrégées d'institutions financières. Il est important de noter que la Banque du Canada intervient très rarement sur le marché pour soutenir la valeur du dollar canadien, laissant les forces du marché fixer le prix. Le taux de change que les Canadiens reçoivent réellement pour leurs transactions est un taux de détail, qui inclut une marge ajoutée au taux interbancaire pour tenir compte des mouvements du marché et des coûts de traitement.
Cette marge est le principal moyen par lequel les institutions financières génèrent des revenus sur les services de change. Lorsqu'un client effectue une transaction pour un montant inférieur au minimum interbancaire de plusieurs millions de dollars, un taux de détail est appliqué. Ce taux tient compte du temps et du coût d'accumulation des montants plus petits des clients avant qu'ils puissent être échangés sur le marché de gros. De plus, le type de transaction affecte le taux appliqué, avec une distinction entre les transactions en argent comptant et sans argent comptant. Les taux sans argent comptant, appliqués aux transferts électroniques, chèques et traites, sont plus favorables car ces instruments ne nécessitent pas de manipulation et de stockage physique. Les transactions en argent comptant entraînent des frais d'expédition et de manutention, rendant le taux de change pour la monnaie physique moins favorable que le taux sans argent comptant.
Facteurs clés influençant le taux de change
Plusieurs facteurs économiques et de marché font apprécier ou déprécier le dollar canadien par rapport au dollar américain. Les prix des matières premières sont un moteur traditionnel, car le Canada est un important exportateur de ressources comme le pétrole, le gaz naturel et le bois d'œuvre. Lorsque la demande mondiale pour ces matières premières augmente, cela renforce souvent le CAD car les acheteurs ont besoin de dollars canadiens pour les payer. Les écarts de taux d'intérêt entre la Banque du Canada et la Réserve fédérale américaine sont un autre facteur crucial. Des taux d'intérêt plus élevés au Canada peuvent attirer des investissements étrangers, augmentant la demande pour le huard. Des données économiques plus larges, incluant la croissance du PIB, les chiffres de l'emploi et les balances commerciales, façonnent également le sentiment des investisseurs et l'évaluation des devises. Les événements géopolitiques, l'appétit pour le risque mondial et la force relative de l'économie américaine contribuent tous à la volatilité quotidienne.
L'indice du taux de change effectif canadien, ou CEER, est une moyenne pondérée du dollar canadien par rapport aux devises des principaux partenaires commerciaux du Canada, offrant une vue plus large de sa valeur internationale. Les participants au marché analysent constamment ces facteurs, ce qui entraîne les fluctuations observées dans le taux de change sur des périodes courtes et longues. Par exemple, sur une période de 90 jours, le taux USD vers CAD pourrait fluctuer entre 1,3763 et 1,4280, avec un taux moyen et une mesure de la volatilité calculée à partir de cette fourchette. Suivre ces mouvements dans le temps révèle la volatilité de la devise et les tendances à long terme, ce qui est important pour les entreprises et les particuliers ayant des intérêts financiers transfrontaliers.
Contexte historique et tendances notables
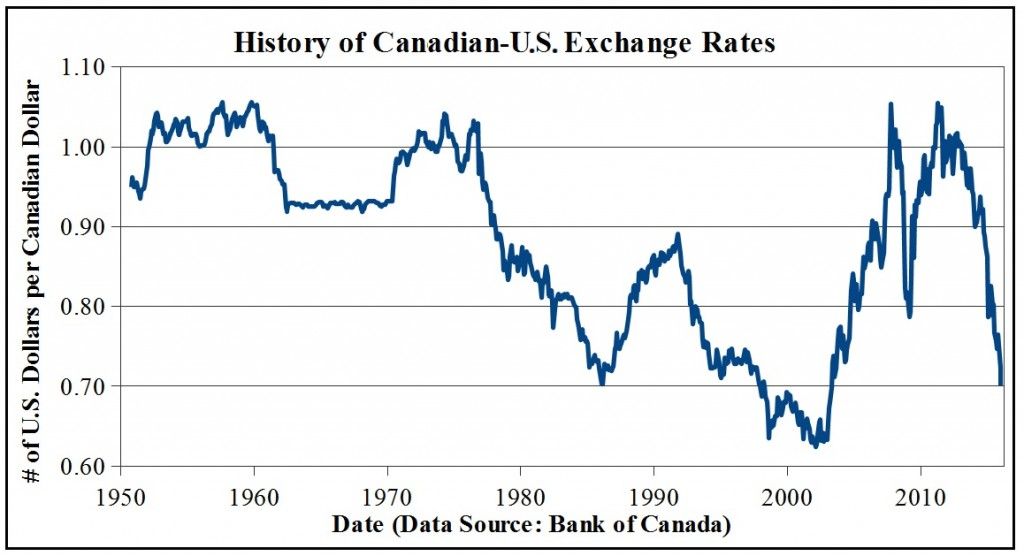
Le dollar canadien a connu des fluctuations importantes par rapport au dollar américain tout au long de l'histoire financière moderne. Le taux de change est souvent discuté en termes de parité, où un dollar canadien équivaut à un dollar américain. Le huard a échangé à la fois au-dessus et en dessous de ce repère psychologique à plusieurs reprises, poussé par les facteurs économiques mentionnés précédemment. Les périodes de prix élevés des matières premières, particulièrement le pétrole, ont historiquement correspondu à un dollar canadien plus fort. À l'inverse, lors des ralentissements économiques mondiaux ou lorsque les taux d'intérêt au Canada sont nettement inférieurs à ceux des États-Unis, le CAD s'affaiblit souvent. Suivre ces mouvements dans le temps révèle la volatilité de la devise et les tendances à long terme.
La Banque du Canada conserve des données historiques sur les taux de change, qui incluent les anciens taux de midi et de clôture jusqu'en avril 2017. Elle conservait également les données de l'indice du taux de change effectif du dollar canadien jusqu'en janvier 2018, qui a depuis été remplacé par l'indice du taux de change effectif canadien. Ce registre historique montre que le taux de change CAD/USD est dynamique. Les données fournissent un contexte pour comprendre les mouvements actuels du marché. Le marché des changes détermine la valeur du dollar canadien.
Méthodes de conversion de devises et coûts associés
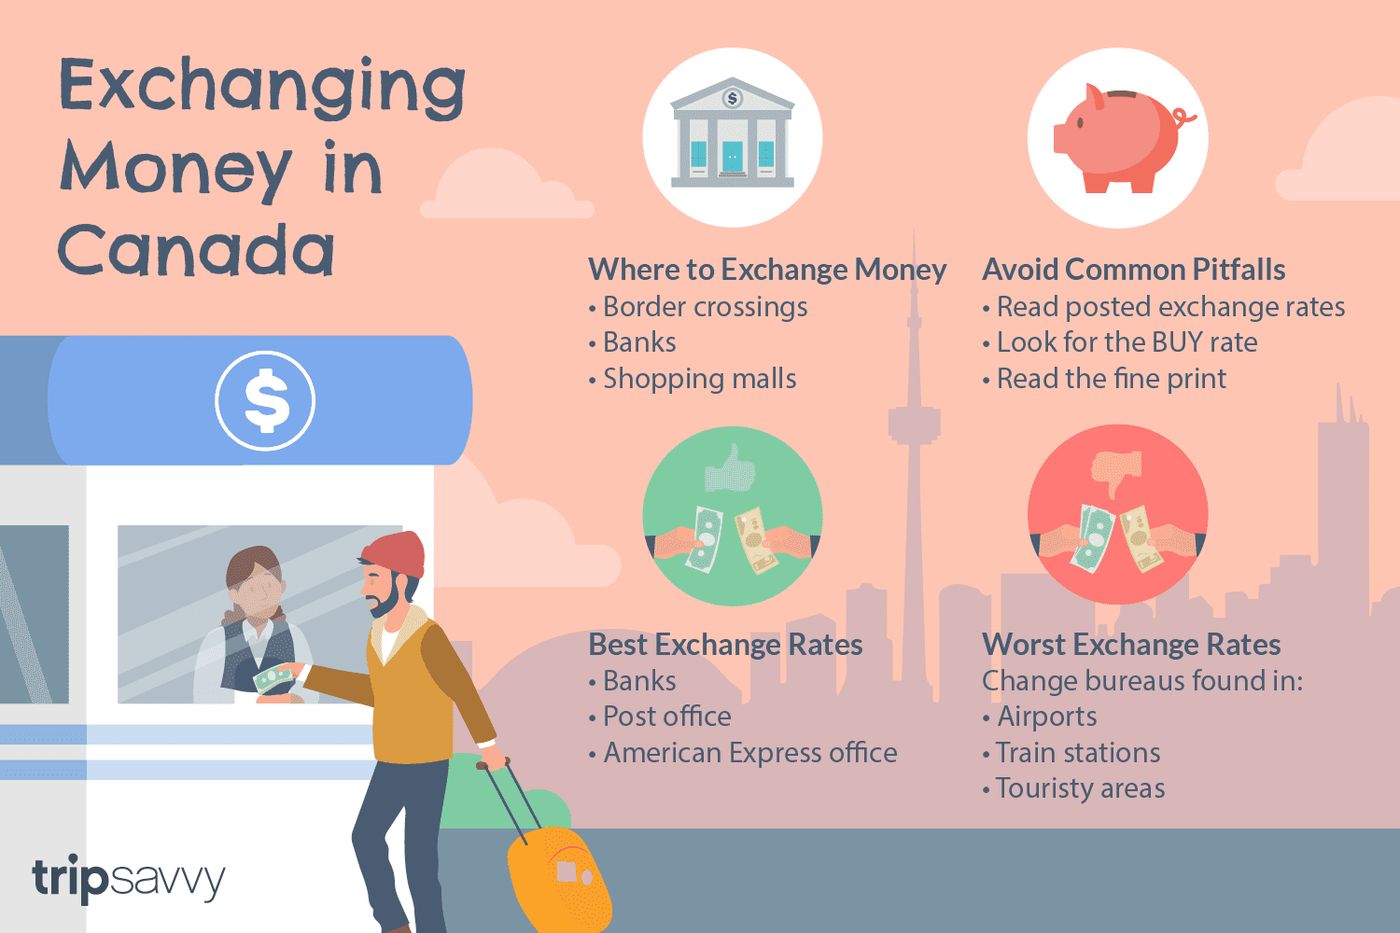
Les Canadiens ont plusieurs options pour convertir entre les dollars canadiens et américains, chacune avec des structures de coûts différentes. Les grandes banques comme RBC et TD offrent des services de change via les services bancaires en ligne, en succursale et dans des centres de change dédiés. Pour les transferts électroniques entre comptes transfrontaliers liés, comme les comptes RBC Banque Royale et RBC Bank, les transferts peuvent être instantanés et gratuits, avec des limites de transaction en ligne typiques de 25 000 $. Les banques appliquent leur taux de change de détail, qui est moins favorable que le taux interbancaire, et ce taux diffère pour les transactions en argent comptant par rapport aux transactions sans argent comptant. Les taux sans argent comptant sont meilleurs, donc les transferts électroniques offrent généralement plus de valeur que l'échange de billets de banque physiques.
Les fournisseurs spécialisés en change et les services de transfert d'argent en ligne annoncent souvent des taux meilleurs que les banques et aucun frais caché, prétendant offrir plus de valeur à chaque transfert. Ces services utilisent généralement le taux du marché intermédiaire pour leurs convertisseurs de devises à titre informatif, mais appliquent un taux différent avec une marge lors de l'envoi d'argent. Il est conseillé aux clients de voir tous les prix à l'avance avant d'initier un transfert. Pour obtenir des dollars américains en espèces aux États-Unis, les Canadiens peuvent utiliser des cartes de débit dans les réseaux de guichets automatiques sans frais, demander du « cash back » avec des achats par carte de débit chez les détaillants, ou même obtenir une avance de fonds dans une institution financière américaine en présentant une carte de débit Visa américaine et une pièce d'identité avec photo, les avances permettant parfois des retraits jusqu'à 5 000 $.
- Transferts bancaires : Taux électroniques sans argent comptant, souvent avec des frais ou des marges intégrées.
- Fournisseurs de change en ligne : Peuvent offrir des taux compétitifs du marché intermédiaire avec des frais transparents.
- Échange d'argent comptant en succursale : Pratique mais utilise des taux de change en espèces moins favorables.
- Retraits aux guichets automatiques à l'étranger : Soumis aux frais de l'opérateur du guichet et au taux de change de la banque.
- Achats par carte de crédit/débit : Utilisent le taux de change du réseau de la carte, souvent avec des frais de transaction étrangère.
- Cartes de voyage prépayées : Chargées avec une devise étrangère à un taux fixe, verrouillant le taux de change.
Pour économiser sur les taux de change lorsque vous êtes client de RBC, un compte chèque Premium offre un taux de change préférentiel. Une autre façon d'économiser est de conserver vos devises américaines jusqu'à ce que les taux soient favorables. Lorsque vous avez un compte chèque ou d'épargne américain, vous pouvez garder votre argent en dollars américains jusqu'à ce que vous soyez prêt à l'échanger. Cela signifie que vous pouvez attendre de voir un meilleur taux pour convertir votre devise. Avec RBC Bank, vous pouvez transférer des CAD vers des USD et vice-versa autant de fois que vous le souhaitez gratuitement.
Frais et structures de taux des banques et fournisseurs
Les institutions financières structurent leurs revenus de change autour de la marge entre le taux interbancaire et le taux de détail qu'elles offrent aux clients. Le taux de détail inclut une marge qui tient compte du service, du risque de marché et du traitement. Un exemple clair est la distinction entre les taux en argent comptant et sans argent comptant. Par exemple, un jour donné en octobre 2026, RBC affichait un taux sans argent comptant de 1,43630. Le taux en argent comptant pour le même jour serait moins favorable en raison des coûts de manutention ajoutés. Les banques ne facturent généralement pas de commission distincte pour les conversions standard, intégrant plutôt leur profit dans le taux de change lui-même. Pour des services spécifiques comme les virements envoyés à l'étranger, les banques peuvent facturer des frais fixes en plus d'appliquer leur taux de change. Lors de l'utilisation de cartes de débit ou de crédit à l'extérieur du Canada, différents taux de change et frais s'appliquent, et ceux-ci sont régis par les conventions de titulaire de carte. Le tableau suivant illustre comment différents fournisseurs appliquent leurs taux pour les types de transactions courants.
| Type de fournisseur | Taux appliqué | Frais supplémentaires typiques |
|---|---|---|
| Grande banque (virement/transfert) | Taux de détail sans argent comptant | Frais de virement possibles |
| Grande banque (argent comptant) | Taux de détail en argent comptant | Aucun (marge incluse) |
| Spécialiste de change en ligne | Marge sur le taux du marché intermédiaire | Souvent aucun frais, ou frais transparents bas |
| Opérateur de guichet à l'étranger | Taux du propriétaire du guichet | Frais d'accès au guichet, frais bancaires possibles |
Vous pouvez comparer les taux de change de différents fournisseurs pour trouver le meilleur taux. Certains services en ligne vous permettent de configurer une alerte de taux pour recevoir une notification lorsque le taux de change souhaité est atteint. Il est souvent plus avantageux de convertir vos dollars canadiens en la devise locale de votre destination de voyage avant de quitter le Canada. De nombreuses banques, kiosques de change et hôtels dans d'autres pays facturent des commissions ou des frais de service en plus des taux de change qui sont souvent plus élevés qu'au Canada.
Limites pratiques et services bancaires transfrontaliers
Lors de la conversion de grosses sommes, les Canadiens rencontreront des limites de transaction fixées par les institutions financières. Par exemple, RBC permet des transferts transfrontaliers entre les comptes RBC Banque Royale et RBC Bank via les services bancaires en ligne jusqu'à 25 000 $ par transaction. Pour les montants dépassant ce seuil, les clients doivent appeler pour organiser des transferts uniques jusqu'à 100 000 $. Il n'y a pas de limite au nombre de transferts que l'on peut effectuer entre les comptes chèques et d'épargne. Ces limites sont en place pour des raisons de sécurité et opérationnelles. Pour ouvrir un compte américain auprès d'une banque canadienne comme RBC, il n'est pas nécessaire d'être résident américain, d'avoir une adresse américaine ou d'avoir un numéro de sécurité sociale, rendant les services bancaires transfrontaliers accessibles à de nombreux Canadiens.
Les services bancaires transfrontaliers simplifient la conversion de devises en permettant aux clients de détenir des fonds à la fois en CAD et en USD. Les clients peuvent transférer de l'argent entre ces comptes instantanément lorsque les taux de conversion sont favorables. Cette configuration offre la flexibilité de convertir des CAD en USD lorsque le dollar canadien est fort, et vice-versa, sans encourir de frais de transfert entre les comptes liés. De tels comptes facilitent également l'accès aux dollars américains en espèces via les cartes de débit associées et les réseaux de guichets automatiques. Pour les voyageurs fréquents ou ceux ayant des obligations financières dans les deux pays, ces relations bancaires peuvent rationaliser les finances et réduire les coûts de conversion au fil du temps en fournissant une plateforme dédiée pour gérer deux devises.
Questions fréquentes
Pourquoi le taux de change en argent comptant est-il moins bon que le taux pour les transferts ?
Les taux de change appliqués aux transactions en argent comptant incluent des frais d'expédition et de manutention. Cela rend le taux de change pour l'argent comptant moins favorable que le taux sans argent comptant. Les taux sans argent comptant sont appliqués aux instruments papier comme les chèques et les traites, et aux transactions électroniques. Ces instruments ne nécessitent pas de stockage ou de mouvement physique, donc un taux plus favorable est appliqué.
Comment puis-je obtenir le meilleur taux de change pour des dollars canadiens ?
Pour obtenir un taux compétitif, comparez les offres de plusieurs sources incluant votre banque, les spécialistes de change en ligne et les caisses populaires. Généralement, les transferts électroniques sans argent comptant offrent de meilleurs taux que les échanges en espèces. Certains comptes bancaires premium offrent des taux de change préférentiels. De plus, utiliser un service qui vous permet de configurer une alerte de taux peut vous aider à convertir votre argent lorsque le marché atteint le niveau souhaité.
Quelle est la différence entre le taux interbancaire et le taux que j'obtiens ?
Le taux que vous recevez en tant que client est un taux de détail, qui est différent du taux interbancaire cité dans les médias. Les taux interbancaires sont utilisés par les banques et autres grandes institutions financières pour acheter et vendre des devises sur le marché de gros, généralement pour des montants minimums de 5 000 000 $ US. Les transactions des clients sont pour des montants beaucoup plus petits et nécessitent un traitement supplémentaire. Par conséquent, un taux de détail est appliqué, qui inclut une marge ajoutée au taux interbancaire pour tenir compte du mouvement du marché entre le moment de votre transaction et celui où la banque peut échanger les montants plus petits accumulés.
Y a-t-il des limites sur la quantité de devises que je peux convertir en une fois ?
Oui, les institutions financières fixent souvent des limites sur les montants de conversion de devises. Par exemple, avec RBC, les transferts transfrontaliers entre vos comptes RBC Banque Royale et RBC Bank via les services bancaires en ligne sont limités à 25 000 $ par transaction. Si vous avez besoin de transférer plus que ce montant en une seule fois, vous pouvez appeler un conseiller RBC Bank, qui peut accommoder des transferts uniques jusqu'à 100 000 $ inclusivement. Pour les comptes chèques et d'épargne, cependant, il n'y a pas de limite au nombre de transferts que vous pouvez effectuer.
Puis-je ouvrir un compte bancaire américain depuis le Canada ?
Oui, il est possible d'ouvrir un compte bancaire américain depuis le Canada. Plus précisément, pour ouvrir un compte américain RBC Bank, vous n'avez pas besoin d'être résident des États-Unis, ni d'avoir une adresse américaine ou un numéro de sécurité sociale. Les exigences sont que vous devez avoir 18 ans ou plus et vivre soit au Canada, soit aux États-Unis. Le processus d'inscription peut être complété en ligne en quelques minutes en utilisant votre pièce d'identité canadienne.
Que se passe-t-il lorsque j'utilise ma carte de débit ou de crédit aux États-Unis ?
Lorsque vous utilisez une carte de débit Visa américaine aux États-Unis, vous avez plusieurs options pour accéder à des espèces. Vous pouvez utiliser votre carte dans l'un des plus de 50 000 guichets automatiques sans frais Allpoint et PNC, ou dans n'importe quel guichet automatique Visa, NYCE ou PLUS. Vous pouvez également obtenir du « cash back » avec des achats par carte de débit chez les grands détaillants en sélectionnant « cash back » au terminal de carte avant de finaliser votre achat. De plus, vous pouvez visiter la plupart des institutions financières américaines, montrer votre pièce d'identité avec photo et votre carte de débit Visa américaine, et demander une avance de fonds, ce qui vous permet de retirer jusqu'à 5 000 $, le montant variant selon l'institution.
Sources et lectures complémentaires
- USD ⇔ CAD Currency Converter, RBC Bank rbcbank.com
- 1 USD to CAD, US Dollars to Canadian Dollars Exchange ... xe.com
- Foreign Exchange Currency Converter, RBC Royal Bank apps.royalbank.com
- Exchange rates bankofcanada.ca
- Currency Converter & Live Exchange Rates td.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.