Convertir des dollars canadiens (CAD) en roupies indiennes (INR) est une transaction courante pour les Canadiens qui envoient de l'argent à leur famille, font des affaires ou voyagent en Inde. Le taux de change entre ces deux devises fluctue constamment en fonction des marchés financiers mondiaux, des politiques économiques et des flux commerciaux. Comprendre comment le taux est fixé, son contexte historique et les coûts liés à la conversion aide les Canadiens à prendre des décisions financières éclairées. Ce guide couvre les éléments essentiels des deux devises et les aspects pratiques de l'envoi d'argent du Canada vers l'Inde.
Le dollar canadien et la roupie indienne
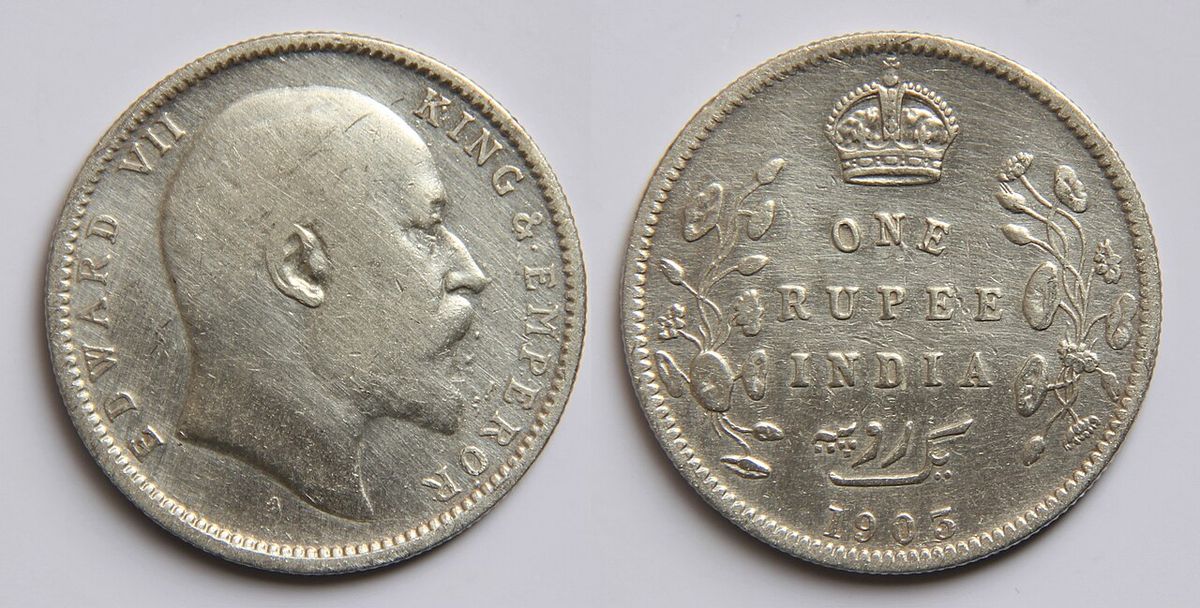
Le dollar canadien, codé CAD, est la monnaie officielle du Canada et est géré par la Banque du Canada. Son symbole est le signe du dollar ($), souvent écrit C$ pour le distinguer des autres devises libellées en dollars. La roupie indienne, codée INR, est la monnaie officielle de l'Inde et est contrôlée par la Reserve Bank of India en vertu des pouvoirs conférés par le Reserve Bank of India Act de 1934. Le symbole de la roupie, ₹, a été officiellement adopté en 2010, dérivé d'une combinaison de la consonne devanagari 'र' et de la lettre latine 'R' sans sa barre verticale. La roupie est subdivisée en 100 paise, bien qu'en 2026, la pièce d'une roupie soit la plus petite dénomination en usage courant, les pièces de paise ayant été officiellement démonétisées en 2011. La roupie a la distinction d'être l'une des premières monnaies au monde, avec des origines remontant à l'Inde ancienne vers le 6e siècle avant notre ère. Son nom vient du mot sanskrit 'rūpya', signifiant une pièce de métal estampillée, et la pièce d'argent pesant 178 grains frappée par Sher Shah Suri entre 1540 et 1545 est considérée comme son précurseur immédiat.
Comment le taux de change CAD vers INR est déterminé
Le taux de change entre le dollar canadien et la roupie indienne est un taux flottant, ce qui signifie que sa valeur est déterminée par le marché des changes en fonction de l'offre et de la demande. Le taux que vous voyez cité en ligne, comme le taux interbancaire, représente le point médian entre les prix d'achat et de vente mondiaux pour la paire de devises. Ce taux est très dynamique et change fréquemment tout au long de la journée de négociation à mesure que les valeurs des devises fluctuent avec les marchés financiers mondiaux. Plusieurs facteurs clés influencent le mouvement du taux CAD/INR. Ceux-ci incluent la force économique relative et les politiques de taux d'intérêt du Canada et de l'Inde, les taux d'inflation, les événements géopolitiques et le flux des échanges et des investissements entre les deux pays. Par exemple, les changements dans les prix des matières premières comme le pétrole et le bois d'œuvre, qui sont des exportations canadiennes importantes, peuvent affecter la valeur du dollar canadien. De même, les rapports sur la croissance économique, les annonces des banques centrales de la Banque du Canada ou de la Reserve Bank of India, et le sentiment de risque mondial font tous fluctuer le taux. Le taux que vous recevez d'une banque ou d'un service de transfert d'argent inclura une marge ou des frais ajoutés à ce taux interbancaire, ce qui constitue une partie du coût de la conversion. Les taux du marché sont également influencés par la performance globale de chaque devise. La roupie indienne est la onzième devise la plus négociée au monde en avril 2025, reflétant son rôle important dans la finance mondiale.
Contexte historique et évolution de la roupie indienne
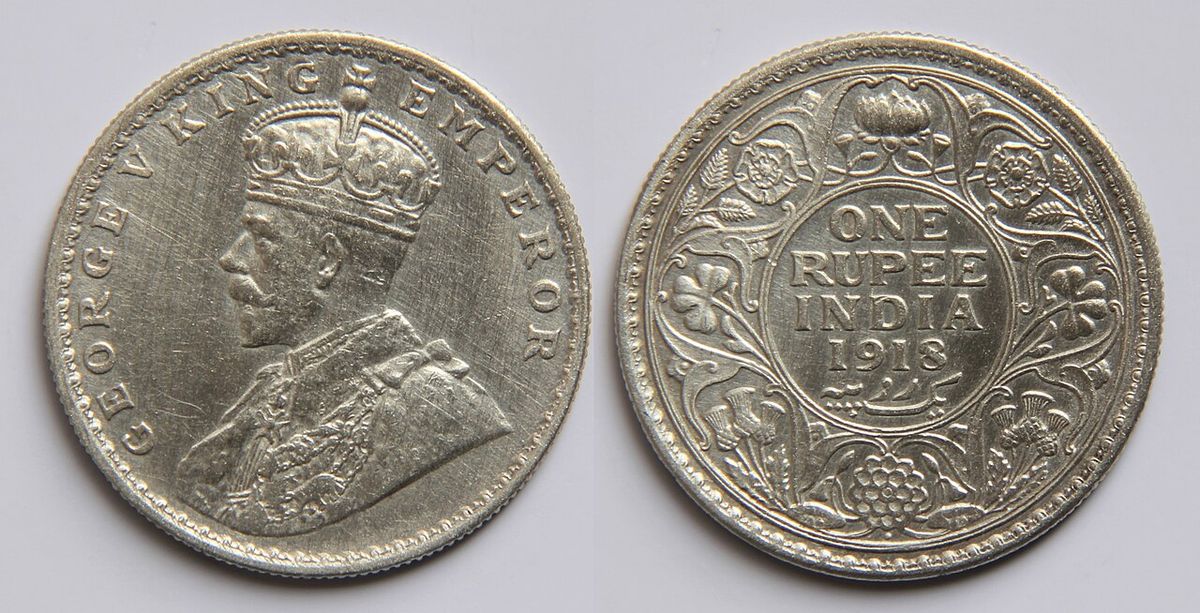
La roupie indienne a une longue et complexe histoire monétaire façonnée par l'empire, le colonialisme et la théorie économique. Son précurseur immédiat était la pièce d'argent rūpiya pesant 178 grains, d'abord frappée par Sher Shah Suri entre 1540 et 1545 et poursuivie à travers l'Empire moghol et le Raj britannique. Au cours du 19e siècle, la roupie est restée sur un étalon argent alors que les économies les plus fortes du monde passaient à l'or. La découverte de grands gisements d'argent a conduit à la panique de 1873 et à une sévère dévaluation connue sous le nom de « la chute de la roupie », qui a contribué à une Grande Dépression mondiale jusqu'en 1897. Cet événement a provoqué un réexamen fondamental du système monétaire de l'Inde. Le gouvernement de l'Inde dirigé par les Britanniques a nommé la Commission Fowler en 1898, qui après un an de délibérations a recommandé l'adoption d'un étalon-or. Leurs recommandations, promulguées en septembre 1899, ont fait du souverain britannique une monnaie légale et ont ouvert les hôtels des monnaies à la frappe de pièces d'or. Cependant, les tentatives pratiques de faire circuler des pièces d'or ont échoué. Le système qui a persisté a été décrit comme un étalon-or « boiteux », où la monnaie était convertible en or pour les paiements étrangers mais pas nécessairement circulée à l'intérieur du pays. Le début du 20e siècle a connu d'autres tensions pendant la Première Guerre mondiale, lorsque le gouvernement britannique a augmenté la valeur or de la roupie d'argent pour éviter une crise interne et maintenir les lignes d'approvisionnement de guerre.
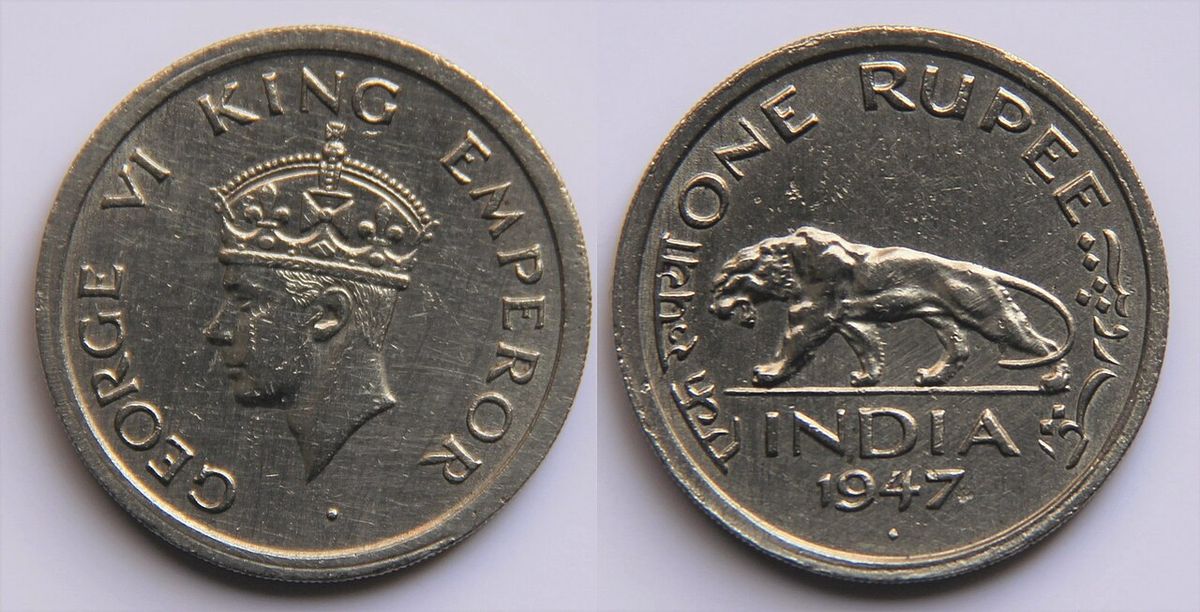
Après l'indépendance en 1947, la roupie indienne a remplacé les monnaies des différents États princiers, comme la roupie d'Hyderabad et le kori de Kutch, certains n'étant pas entièrement démonétisés avant 1959. Une réforme majeure est survenue en 1957 lorsque la roupie a été décimalisée et divisée en 100 naye paise, le préfixe « naye » étant abandonné en 1964. La frappe de pièces a évolué de manière significative après l'indépendance, avec les premières émissions en 1950 incluant des annas et des pice, suivies par des pièces décimales commençant avec 1, 2, 5, 10, 25 et 50 naye paise et 1 roupie. Au fil des décennies, les compositions des pièces sont passées du cupro-nickel et du nickel à l'acier inoxydable, et les dénominations comme les 10 et 25 paise ont été abandonnées en 1998 et 2002 respectivement. Le Coinage Act régit la frappe, qui a lieu dans quatre hôtels des monnaies du gouvernement indien, et les nouvelles séries de pièces avec le signe de la roupie mis à jour ont commencé à circuler à partir du 8 juillet 2011.
Tendances notables du taux de change et volatilité
Le taux de change CAD vers INR connaît des mouvements constants poussés par les forces du marché, l'analyse des périodes récentes montrant des schémas typiques de volatilité. Le changement sur une période récente de 90 jours était de 2,20 % lorsqu'il était mesuré de l'INR au CAD. Les périodes plus courtes montrent également des fluctuations. Ces mouvements soulignent l'importance de vérifier les taux en direct avant d'effectuer un transfert, car le moment peut avoir un impact significatif sur le nombre de roupies reçues pour un montant donné en dollars canadiens. Les tendances historiques sont influencées par des événements économiques plus larges, tels que les changements dans les prix des matières premières qui affectent l'économie canadienne axée sur l'exportation ou les changements dans la trajectoire de croissance de l'Inde et les flux d'investissements étrangers. La performance de la paire est également suivie inversement. Le sommet sur 30 jours pour l'INR vers le CAD était de 0,0150 et le creux était de 0,0147, avec une moyenne de 0,0148.
Méthodes et coûts pour convertir des CAD en INR
Les Canadiens ont plusieurs options pour convertir des dollars en roupies, chacune avec des structures de coûts différentes. Les principaux éléments de coût sont la marge sur le taux de change et tous frais de transfert fixes. Les banques et les services de transfert d'argent traditionnels appliquent généralement une majoration au taux interbancaire, qui peut être de plusieurs points de pourcentage, et peuvent également facturer des frais fixes pour la transaction. Les fournisseurs spécialisés en ligne de transfert d'argent font souvent de la publicité en utilisant le véritable taux interbancaire avec des marges plus faibles et des frais transparents. Ces services mettent en avant des fonctionnalités comme l'absence de majorations cachées, des frais bas et parfois des transferts gratuits sur des montants supérieurs à un certain seuil, comme 500 CAD. Les méthodes de paiement affectent également le coût. Utiliser une carte de crédit pour un transfert peut entraîner des frais de retrait anticipé et des frais d'intérêt associés de l'émetteur de la carte, tandis que les cartes de débit ou les virements bancaires directs évitent généralement ces coûts supplémentaires. Il est de pratique courante pour les fournisseurs d'afficher le coût total à l'avance, y compris le taux de change qui sera appliqué, les frais de transfert et le montant final en INR que le bénéficiaire recevra, avant que le client ne confirme la transaction. Les fournisseurs transfèrent de l'argent du Canada vers plus de 200 pays et territoires, l'Inde étant un corridor majeur, et offrent des options de paiement comme le dépôt bancaire, le retrait d'espèces aux points de service des agents ou le crédit sur un portefeuille mobile.
| Facteur de coût | Impact typique |
|---|---|
| Marge sur le taux de change | Le fournisseur ajoute une majoration en pourcentage au taux interbancaire. |
| Frais de transfert fixes | Des frais fixes facturés par le fournisseur pour le service, qui peuvent varier selon le montant et la destination. |
| Méthode de paiement | Les cartes de crédit peuvent déclencher des frais de retrait anticipé. Les virements bancaires souvent non. |
| Montant du transfert | Les frais peuvent être réduits ou annulés pour les transferts supérieurs à une certaine valeur, comme 500 CAD. |
| Méthode de paiement | Le retrait d'espèces, le dépôt bancaire ou la livraison sur portefeuille mobile peuvent influencer le coût total et la vitesse. |
| Taux promotionnels | Certains services offrent un taux promotionnel sur un premier transfert, comme 68,76 INR pour 1 CAD. |
La sécurité est une considération clé, et les fournisseurs réputés utilisent le chiffrement et des mesures de prévention de la fraude. Les clients peuvent généralement suivre les transferts en temps réel en utilisant un numéro de référence unique comme un Money Transfer Control Number (MTCN). Il est conseillé de revoir tous les détails, y compris les informations du bénéficiaire, attentivement et de n'envoyer de l'argent qu'à des bénéficiaires de confiance pour éviter les arnaques. Les fournisseurs opèrent sous des réglementations incluant les lois canadiennes sur les services financiers et le Foreign Exchange Management Act (FEMA) de 1999 de l'Inde, qui régit les transactions transfrontalières.
Utilisation des convertisseurs de devises et des services de transfert
Les convertisseurs de devises en ligne et les plateformes de transfert d'argent sont les principaux outils utilisés par les Canadiens pour vérifier les taux et envoyer de l'argent en Inde. Ces outils permettent aux utilisateurs de saisir un montant en CAD et de voir une conversion estimée en INR basée sur les taux interbancaires en direct ou récents. Il est important de se rappeler que le taux affiché dans un convertisseur de base est souvent à titre informatif uniquement et peut ne pas inclure la marge qui sera appliquée à un transfert réel. Pour obtenir une estimation précise, il faut initier un transfert sur la plateforme d'un fournisseur, qui affichera ensuite le taux spécifique, tous les frais et le montant final de paiement. De nombreux services offrent des fonctionnalités supplémentaires pour aider les utilisateurs à prendre des décisions et potentiellement économiser de l'argent sur leurs transactions internationales. Ces plateformes mettent l'accent sur la transparence, affichant tous les coûts à l'avance avant confirmation, et offrent souvent un soutien à la clientèle 24/7.
- Graphiques historiques : Des graphiques interactifs montrant les tendances des taux au cours des derniers jours, mois ou jusqu'à cinq ans, utilisant des données interbancaires en temps réel.
- Alertes de taux : La possibilité de définir un taux de change cible et de recevoir une notification par courriel ou via l'application lorsque le marché l'atteint.
- Suivi en direct : L'option de surveiller la progression d'un transfert après son envoi en utilisant un numéro de suivi comme un MTCN.
- Options de paiement multiples : Des choix pour le bénéficiaire en Inde, incluant le dépôt bancaire, le retrait d'espèces à un point de service d'agent ou le crédit sur un portefeuille mobile.
- Applications mobiles : Des applications dédiées pour gérer les transferts, vérifier les taux et définir des alertes en déplacement.
- Programmes de récompenses : Certains fournisseurs offrent des points pour les transferts qui peuvent être échangés contre des rabais sur les frais futurs, comme 500 points pour jusqu'à 2 CAD de réduction.
- Outils de comparaison : Certains sites fournissent des comparaisons montrant les économies potentielles par rapport aux taux bancaires pour des montants de transfert spécifiques.
Le processus de conversion de dollars canadiens en roupies indiennes implique généralement de saisir le montant en CAD dans un outil de conversion de devises. Les clients choisissent ensuite une méthode de paiement, comme un compte bancaire ou une carte de débit. L'outil affiche le montant exact que le bénéficiaire recevra en INR, avec toutes les charges applicables affichées de manière transparente. Les fournisseurs de services soulignent que leurs taux de change utilisent le véritable taux interbancaire et sont exempts de frais cachés. Cette approche permet aux clients d'envoyer de l'argent en Inde en toute confiance, utilisant des méthodes de transfert sécurisées et des taux compétitifs.
Cadre réglementaire et légal
La conversion et le transfert de fonds entre le Canada et l'Inde opèrent dans un environnement légal et réglementaire structuré. En Inde, la base de l'émission et de la gestion de la monnaie est le Reserve Bank of India Act de 1934, qui confie le contrôle à la Reserve Bank of India. Le Coinage Act, introduit pour la première fois en 1835 sous la domination de la British East India Company et modifié par la suite, régit la frappe des pièces. Le cadre légal actuel inclut le Coinage Act modifié de 2011 et le Foreign Exchange Management Act (FEMA) de 1999, qui régule toutes les transactions de change en Inde. Les transferts d'argent transfrontaliers depuis le Canada doivent se conformer à la fois aux règlements canadiens sur les services financiers et à la loi indienne sous FEMA. Historiquement, le cadre légal a évolué à partir du Paper Currency Act de 1861 et du Uniform Coinage Act de 1906 sous la domination britannique. Après l'indépendance, le gouvernement a modifié les lois pour répondre aux développements modernes, incluant le Information Technology Act de 2000 et la législation proposée comme le Crypto-currency and Regulation of Official Digital Currency Bill de 2021, reflétant la numérisation continue de la monnaie. Pour les Canadiens, cela signifie que les services de transfert réputés sont des entités autorisées qui adhèrent aux règlements de lutte contre le blanchiment d'argent et le financement du terrorisme dans les deux juridictions, fournissant une couche de sécurité pour les consommateurs.
Facteurs économiques historiques supplémentaires
Au-delà de l'adoption formelle des étalons, des événements et politiques économiques spécifiques ont profondément impacté la relation de la roupie avec les devises mondiales comme le dollar canadien. Pendant l'ère de la Grande Dépression, de 1931 à 1941, de grandes quantités d'or ont été exportées de l'Inde vers le Royaume-Uni, totalisant environ 43 millions d'onces évaluées à environ 375 crore de roupies. Cela s'est produit alors que la Grande-Bretagne, ayant abandonné l'étalon-or, achetait de l'or de ses colonies en augmentant son prix et en payant avec de la monnaie papier. De même, le US Silver Purchase Act de 1934 a conduit à l'achat d'environ 44 000 tonnes d'argent avec des certificats papier. Ces actions ont drainé les réserves de métaux précieux et ont influencé la valeur sous-jacente de la roupie. De plus, la méthode de règlement des balances commerciales a évolué à la fin du 19e siècle. Vers 1875, la Grande-Bretagne a commencé à payer pour les exportations indiennes avec des billets papier du Conseil de l'Inde au lieu d'expédier de l'argent, ce qui a arrêté un canal majeur de sortie d'argent et est devenu un facteur puissant dans la réduction de la valeur de l'argent par rapport à l'or. Ces manipulations historiques des marchés de l'or et de l'argent par les grandes économies ont créé des effets durables sur la stabilité de la roupie et son taux de change avec des devises basées sur les matières premières comme le dollar canadien, des effets qui résonnent dans la volatilité dictée par le marché observée aujourd'hui.
Questions fréquentes
Quel est le taux de change actuel du CAD vers l'INR ?
Le taux de change CAD vers INR fluctue constamment tout au long de la journée en fonction des marchés des changes mondiaux. Vous pouvez vérifier les taux interbancaires en direct en utilisant des convertisseurs de devises en ligne, mais notez que le taux réel que vous recevrez d'une banque ou d'un service de transfert inclura une marge. Pour l'estimation la plus précise pour un montant de transfert spécifique, utilisez l'outil de devis en direct sur le site web d'un fournisseur de transfert d'argent, qui montre le taux applicable et les frais à l'avance. Le taux interbancaire est le point médian entre les prix d'achat et de vente sur les marchés mondiaux et est le reflet le plus précis de la valeur de la devise à un moment donné.
Comment puis-je convertir des dollars canadiens en roupies indiennes ?
Vous pouvez convertir des CAD en INR par l'intermédiaire de banques, de caisses populaires, de spécialistes en ligne du transfert d'argent ou en personne dans des kiosques de change. Le processus implique généralement d'utiliser un convertisseur de devises en ligne pour vérifier les taux, puis d'initier un transfert via le site web ou l'application du fournisseur. Vous devrez spécifier le montant, choisir une méthode de paiement comme un compte bancaire ou une carte de débit, et sélectionner comment le bénéficiaire en Inde recevra les fonds, par exemple via un dépôt bancaire ou un retrait d'espèces. De nombreux services vous permettent de compléter l'ensemble du processus en ligne, et vous pouvez souvent suivre le transfert en temps réel après son envoi.
Pourquoi le taux que j'obtiens diffère-t-il du taux sur Google ?
Google affiche souvent le taux interbancaire, qui est un taux de référence entre les prix d'achat et de vente mondiaux. Les fournisseurs de transfert d'argent appliquent une marge à ce taux dans le cadre de leur coût de service, et peuvent également facturer des frais fixes. Par conséquent, le taux final que vous recevez pour une transaction personnelle sera différent. Le coût total est une combinaison de cette marge sur le taux de change et de tous frais de transfert, qui devraient être divulgués clairement avant que vous ne confirmiez la transaction. Les taux des fournisseurs peuvent également varier en fonction du montant du transfert, de la méthode de paiement, de l'option de paiement et du moment de la transaction.
Quels sont les frais typiques pour envoyer de l'argent en Inde ?
Les frais varient considérablement selon le fournisseur, le montant du transfert, la méthode de paiement et l'option de paiement. Les banques facturent souvent des marges sur le taux de change plus élevées et des frais fixes. Les services de transfert en ligne peuvent offrir des marges et des frais plus bas, certains faisant la promotion de transferts gratuits sur des montants supérieurs à un certain seuil, comme 500 CAD. Examinez toujours la ventilation complète des coûts fournie par le service, qui inclut à la fois les frais de transfert et le taux de change appliqué, pour comprendre exactement ce que votre bénéficiaire recevra en INR. Certains fournisseurs organisent également des promotions, comme un taux spécial sur votre premier transfert, ce qui peut affecter le coût total.
Est-il sécuritaire d'envoyer de l'argent en ligne vers l'Inde ?
Les services de transfert d'argent réputés utilisent des mesures de sécurité comme le chiffrement et la surveillance de la fraude pour protéger les transactions. Ils sont également des entités financières autorisées et réglementées sous des lois telles que les règlements financiers canadiens et le Foreign Exchange Management Act de l'Inde. Pour renforcer la sécurité, n'envoyez de l'argent qu'à des personnes que vous connaissez et en qui vous avez confiance, vérifiez attentivement tous les détails du bénéficiaire, gardez votre numéro de suivi de transfert privé et soyez conscient des tactiques d'arnaque courantes. Les fournisseurs offrent également un suivi afin que vous puissiez suivre la progression de votre transfert jusqu'à ce qu'il soit collecté par votre bénéficiaire, ajoutant une couche de sécurité et de transparence.
Puis-je définir une alerte pour un taux CAD vers INR spécifique ?
Oui, de nombreux sites web de conversion de devises et applications de transfert d'argent offrent une fonctionnalité d'alerte de taux. Vous pouvez définir votre taux de change cible souhaité, et le service vous avertira par courriel ou notification d'application lorsque le taux du marché en direct atteindra ce niveau. Cela vous permet de chronométrer votre transfert pour profiter des mouvements favorables du marché des changes sans avoir à surveiller constamment les taux. Cet outil est particulièrement utile étant donné la volatilité quotidienne du marché des changes, où les taux peuvent se déplacer dans une fourchette de plus d'une roupie par dollar canadien sur de courtes périodes.
Sources et lectures complémentaires
- Indian rupee (Wikipedia) en.wikipedia.org
- CAD to INR | Convert Canadian Dollar to Indian Rupee westernunion.com
- 1 CAD to INR, Convert Canadian Dollars to Indian Rupees xe.com
- Indian rupees to Canadian dollars Exchange Rate. Convert ... wise.com
- CAD to INR, Convert Canadian Dollar to Indian Rupee remitbee.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.