Les taux de change déterminent la valeur de la monnaie d'un pays par rapport à une autre, ce qui a un impact direct sur le coût des voyages, des achats internationaux et des transferts d'argent pour les Canadiens. Ces taux sont fixés par le marché mondial des changes, où les devises sont négociées 24 heures sur 24. La Banque du Canada publie quotidiennement des taux moyens indicatifs, mais les taux réels payés par les Canadiens sont les taux de détail offerts par les banques et autres institutions financières. Comprendre comment ces taux sont fixés, ce qui influence leurs mouvements et les coûts liés à la conversion de l'argent est essentiel pour gérer ses finances personnelles dans une économie mondiale.
Qu'est-ce qui détermine un taux de change
La valeur du dollar canadien par rapport aux autres devises est principalement déterminée par le marché mondial des changes. Ce marché décentralisé fonctionne 24 heures sur 24, où les banques, les institutions financières, les entreprises et les gouvernements achètent et vendent des devises. Les forces de l'offre et de la demande pour chaque devise déterminent son prix. Lorsque la demande pour le dollar canadien est forte, sa valeur s'apprécie par rapport aux autres devises. À l'inverse, lorsque les vendeurs sont plus nombreux que les acheteurs, sa valeur se déprécie. La Banque du Canada note qu'elle intervient très rarement sur ces marchés pour soutenir la valeur de la monnaie. Les taux cités dans les médias sont généralement des taux interbancaires de gros, utilisés pour les grandes transactions entre les principaux acteurs financiers.
Pour les consommateurs individuels, le taux applicable est un taux de change de détail. Les institutions financières fixent ces taux pour les transactions des clients, qui impliquent des montants beaucoup plus faibles et un traitement supplémentaire par rapport aux opérations de gros. Le taux de détail est dérivé du taux du marché de gros mais inclut une marge pour le prestataire de services. C'est pourquoi le taux qu'un Canadien reçoit lorsqu'il change de l'argent dans une succursale bancaire diffère du taux moyen du marché vu sur les chaînes d'information financière. Le taux moyen du marché est le point médian entre les prix d'achat et de vente mondiaux et est considéré comme le point de référence le plus juste, bien qu'il ne soit généralement pas disponible directement pour les clients de détail auprès des banques traditionnelles.
Facteurs clés qui font bouger les taux de change
Les taux de change sont volatils et réagissent à un mélange complexe d'événements économiques et politiques. Les publications de données économiques sont un facteur déterminant, avec des indicateurs tels que les rapports sur l'emploi, les données sur l'inflation et les chiffres du produit intérieur brut du Canada et de ses principaux partenaires commerciaux qui provoquent des fluctuations immédiates. Lorsque les données économiques canadiennes sont solides, cela entraîne souvent une augmentation de la demande pour le huard de la part des investisseurs internationaux, ce qui fait grimper sa valeur. Les décisions sur les taux d'intérêt de la Banque du Canada et des autres banques centrales sont également très influentes, car des taux d'intérêt plus élevés peuvent attirer des capitaux étrangers à la recherche de meilleurs rendements, augmentant ainsi la demande pour cette devise.
La stabilité politique et les événements géopolitiques influencent considérablement les valeurs des devises. Les élections, les négociations commerciales et les conflits internationaux peuvent créer de l'incertitude, incitant les investisseurs à transférer des fonds vers des devises perçues comme des valeurs refuges plus sûres. Les prix des matières premières jouent un rôle disproportionné pour le dollar canadien, étant donné le statut du pays en tant que grand exportateur de ressources comme le pétrole, le gaz naturel et le bois d'œuvre. Une hausse des prix du pétrole renforce souvent le CAD. De plus, le sentiment général du marché et l'appétit pour le risque guident les flux de devises, les traders déplaçant l'argent vers des actifs à rendement plus élevé ou plus sûrs en fonction des perspectives économiques mondiales. Ces facteurs garantissent collectivement que les taux de change sont dans un état de changement constant.
Comment les Canadiens convertissent-ils les devises
Les Canadiens ont plusieurs options pour convertir de l'argent, chacune avec des processus et des structures de coûts différents. La méthode la plus traditionnelle est de se rendre dans une succursale bancaire. Les grandes banques comme RBC, TD et la Banque Scotia offrent de l'argent comptant en devises étrangères dans leurs succursales, les dollars américains, les euros et les livres sterling étant souvent disponibles sur place. Pour les autres devises, les clients peuvent généralement passer une commande en ligne, par téléphone ou en succursale pour un ramassage dans un délai de trois à sept jours ouvrables. Les banques facilitent également les conversions sans argent comptant pour des instruments comme les chèques, les traites et les virements directement via les comptes clients. Il est souvent plus avantageux de convertir des dollars canadiens en devise locale avant de quitter le Canada, car les banques et les services de change à l'étranger peuvent facturer des taux plus élevés et des commissions supplémentaires.
Les spécialistes du transfert d'argent en ligne comme Wise ont gagné en popularité en offrant des conversions au taux moyen du marché avec des frais transparents et préalables. Ces services sont généralement utilisés pour les transferts électroniques à l'étranger plutôt que pour obtenir de l'argent comptant physique. Pour les dépenses quotidiennes à l'étranger, les Canadiens utilisent couramment des cartes de crédit ou de débit. Les institutions financières ne fixent pas le taux de change pour ces transactions au point de vente ou aux guichets automatiques. Au lieu de cela, le taux est déterminé par le réseau de cartes (comme Visa ou Mastercard) et inclut une majoration. Les cartes de voyage prépayées sont une autre option, permettant aux utilisateurs de verrouiller un taux lorsqu'ils chargent la carte. Les Canadiens devraient consulter les conventions de leurs cartes spécifiques pour comprendre les taux de change et les frais associés.
- Succursales bancaires : Pour les transactions avec et sans argent comptant, avec des taux garantis au moment de la transaction.
- Portails bancaires en ligne : Pour commander des devises étrangères à ramasser en succursale.
- Services de transfert d'argent : Pour envoyer des fonds à l'étranger, souvent avec des taux compétitifs.
- Cartes de crédit/débit : Pour les achats et les retraits aux guichets automatiques à l'international.
- Cartes de voyage prépayées : Chargées avec de la devise étrangère à l'avance.
- Centres de change : Kiosques spécialisés offrant parfois de la devise disponible sur place.
Frais et majorations dans la conversion de devises
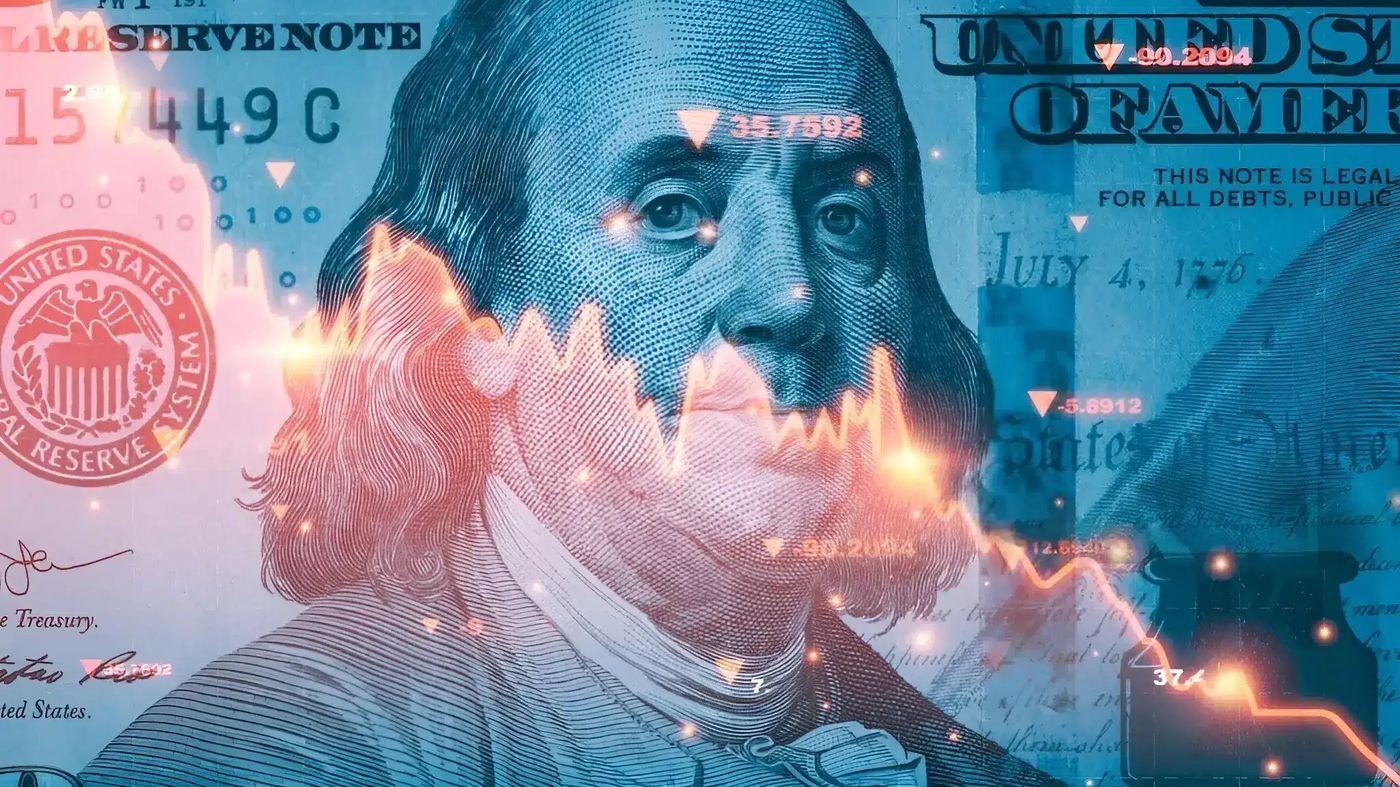
Le coût de la conversion de devises va au-delà du taux de change cité, englobant divers frais et majorations cachées. Les banques et les services de transfert créent des taux de change de détail en ajoutant une marge au taux moyen du marché de gros. Cette majoration cachée est un coût principal, même lorsqu'un service annonce des frais nuls. Pour les transactions en argent comptant, le taux est généralement moins favorable que pour les transactions sans argent comptant, car il inclut les coûts d'expédition, de manutention et de stockage physique. Les taux sans argent comptant s'appliquent aux instruments papier comme les chèques et les traites, ainsi qu'aux paiements par virement électronique, qui entraînent des coûts de traitement plus faibles et bénéficient donc d'un meilleur taux.
Des frais supplémentaires peuvent s'appliquer selon la méthode. Commander de la devise en ligne pour un ramassage en succursale n'entraîne généralement pas de frais supplémentaires de la part de la banque elle-même. Cependant, l'utilisation d'une carte de crédit pour un achat à l'étranger entraîne souvent des frais de transaction étrangère, généralement un pourcentage du montant converti, en plus du taux de change du réseau de cartes. Les retraits aux guichets automatiques à l'étranger peuvent entraîner à la fois des frais de la part de l'opérateur local de la machine et des frais de la banque du titulaire de la carte. Les services de transfert d'argent peuvent facturer des frais fixes ou un pourcentage du montant envoyé. Le coût total d'un transfert est la somme de ces frais visibles et de la majoration cachée intégrée dans l'écart du taux de change par rapport au point de référence du taux moyen du marché.
Taux de change pour argent comptant vs sans argent comptant
Les institutions financières différencient explicitement les taux pour les transactions avec argent comptant et sans argent comptant, les taux pour argent comptant étant systématiquement moins favorables. La raison de cette différence réside dans les coûts plus élevés associés à la manipulation de l'argent physique. L'argent comptant nécessite un stockage sécurisé, un transport et une assurance, et implique un traitement plus manuel. Ces frais d'expédition et de manutention sont intégrés au taux de change offert pour les billets de banque. Par conséquent, convertir une somme en dollars canadiens donnera moins d'argent comptant étranger que si le même montant était converti via une méthode sans argent comptant.
Les taux sans argent comptant s'appliquent aux transactions qui n'impliquent pas de monnaie physique. Cette catégorie comprend les virements envoyés ou reçus, l'achat de traites ou de chèques dans une devise étrangère et les conversions au sein d'un compte bancaire. Par exemple, lorsqu'un virement entrant en dollars américains est déposé dans un compte en dollars canadiens, la banque convertit les fonds au taux sans argent comptant en vigueur au moment de la comptabilisation. Parce que ces transactions électroniques ou sur papier sont plus efficaces à traiter pour l'institution, elles répercutent une partie des économies via un meilleur taux de change. Cette distinction rend les méthodes sans argent comptant généralement plus rentables pour transférer de l'argent à travers les frontières.
Le rôle de la Banque du Canada
La Banque du Canada joue un rôle central dans la surveillance et la publication des taux de change, bien qu'elle ne fixe pas les taux de détail pour les consommateurs. Sa fonction principale est de publier des données de référence faisant autorité. Chaque jour ouvrable avant 16 h 30 heure de l'Est, la Banque publie des taux de change quotidiens moyens pour le dollar canadien par rapport à de nombreuses devises. Il s'agit de taux indicatifs, calculés à partir de moyennes de cotations agrégées d'institutions financières, et ils s'appliquent aux transactions sans argent comptant jusqu'à 9 999 $. La Banque publie également des taux moyens mensuels et annuels, fournissant des données précieuses pour suivre les tendances dans le temps.
Au-delà de la publication, la Banque calcule l'indice du taux de change effectif canadien (TCEC), une moyenne pondérée de la valeur du CAD par rapport aux devises des principaux partenaires commerciaux du Canada. Cet indice a remplacé l'ancien indice du taux de change effectif du dollar canadien (TCEC) en janvier 2018. Le TCEC offre une vue large de la compétitivité internationale du huard. Bien que la Banque ait la capacité d'intervenir sur les marchés des changes, elle déclare que de telles actions sont très rares. Ses données publiées servent de point de référence fondamental pour l'industrie financière et le public, éclairant l'analyse économique et fournissant une norme à laquelle les taux de change de détail peuvent être comparés.
Contexte historique et tendances notables
Le dollar canadien a connu des fluctuations importantes au cours des décennies, influencé par les cycles des matières premières, les écarts de taux d'intérêt et les événements économiques mondiaux. Historiquement, le CAD a souvent été négocié à un rabais par rapport au dollar américain, bien qu'il ait connu des périodes de parité et même de force au-dessus du billet vert. La valeur du huard est étroitement liée au prix du pétrole et d'autres ressources naturelles. Pendant les booms des matières premières, la monnaie a tendance à s'apprécier considérablement. Les accords politiques et économiques ont également façonné la trajectoire de la monnaie. La mise en œuvre de l'Accord de libre-échange Canada-États-Unis et plus tard de l'Accord de libre-échange nord-américain a augmenté les flux commerciaux transfrontaliers, impactant la demande pour les deux devises. Ces mouvements historiques soulignent la sensibilité du taux de change aux chocs externes et mettent en lumière l'importance pour les Canadiens d'être conscients des facteurs qui peuvent faire changer le pouvoir d'achat de leur monnaie à l'international.
Comparaison des coûts et services des fournisseurs
Le coût total de la conversion de devises varie considérablement entre les différents types de fournisseurs de services. Les grandes banques canadiennes offrent commodité et sécurité, avec des réseaux de succursales étendus pour le ramassage d'argent comptant et des services de compte intégrés pour les virements. Leurs taux de change, cependant, incluent généralement une majoration notable par rapport au taux moyen du marché. Les spécialistes du transfert d'argent en ligne offrent souvent des taux beaucoup plus proches du point de référence du taux moyen du marché, avec des frais séparés et transparents, ce qui peut entraîner des coûts globaux plus bas pour les transferts électroniques. Leurs services sont généralement effectués entièrement en ligne.
Les cartes de voyage prépayées peuvent avoir des frais d'achat initiaux, des frais de rechargement et potentiellement des frais d'inactivité. Les kiosques de change dans les aéroports ou les zones touristiques sont connus pour avoir certains des taux les moins favorables et des frais de service élevés. Lors de la comparaison, il est crucial de regarder le coût total, qui est la combinaison de la marge sur le taux de change et de tous frais supplémentaires. Un taux légèrement meilleur peut être compensé par des frais fixes élevés sur un petit transfert, tandis que sur un grand transfert, même une petite différence dans le taux a un impact financier substantiel.
| Type de fournisseur | Accès typique | Structures de frais courantes |
|---|---|---|
| Grandes banques | Succursale, en ligne, téléphone | Marge dans le taux de change, frais de virement possibles |
| Services de transfert en ligne | En ligne seulement | Frais préalables transparents, faible marge sur le taux |
| Cartes de crédit | Point de vente, en ligne | Frais de transaction étrangère (%), marge dans le taux du réseau |
| Cartes de voyage prépayées | En ligne, téléphone | Frais d'achat, frais de rechargement, frais d'inactivité potentiels |
| Kiosques de change | Aéroports, zones touristiques | Marge élevée dans le taux, frais de service possibles |
Questions fréquentes
Qu'est-ce que le taux moyen du marché et pourquoi est-il important ?
Le taux moyen du marché est le point médian entre les prix d'achat et de vente mondiaux pour une paire de devises. C'est le taux de référence réel utilisé sur les marchés de gros et est considéré comme le taux de change le plus juste. Il est important car il sert de point de référence pour évaluer le vrai coût d'une conversion de devise de détail. La différence entre le taux moyen du marché et le taux qui vous est offert représente la majoration cachée facturée par une banque ou un service.
Puis-je verrouiller un taux de change pour une transaction future ?
Oui, certains services vous permettent de verrouiller un taux. Lorsque vous commandez de l'argent comptant en devise étrangère auprès d'une banque pour un ramassage futur, le taux est généralement garanti au moment de la transaction. Certains services de transfert d'argent en ligne offrent une garantie de taux pour une période, comme 24 heures, vous permettant de sécuriser un taux tant que vous complétez le transfert dans cette fenêtre. Cela peut être utile pour planifier des dépenses futures connues comme un achat immobilier ou un paiement de frais de scolarité à l'étranger.
Quelle est la différence entre le taux de change que je vois aux nouvelles et ce que ma banque offre ?
Le taux de change rapporté dans les médias est le taux interbancaire de gros ou le taux moyen du marché utilisé par les banques pour les grandes transactions. En revanche, votre banque offre un taux de change de détail pour les transactions des clients. Ce taux de détail inclut une majoration pour couvrir le traitement supplémentaire et les tailles de transaction plus petites typiques pour les particuliers. Les institutions financières comme RBC notent que les transactions des clients sont tarifées en utilisant un taux de détail, qui est différent des taux du marché de gros cités dans les médias. Par conséquent, le taux que vous recevez d'une banque est généralement moins favorable que le taux de référence que vous voyez publié.
Est-ce moins cher de changer de l'argent à ma banque avant de voyager ou d'utiliser ma carte à l'étranger ?
Il est souvent plus avantageux de convertir vos dollars canadiens en devise locale avant de quitter le Canada. De nombreuses banques, kiosques de change et hôtels dans d'autres pays facturent des commissions ou offrent des taux de change plus élevés que ceux disponibles au pays. Utiliser une carte de débit ou de crédit à l'étranger implique des taux de change et des frais différents fixés par les réseaux de cartes, qui ne sont pas fixés par votre banque. Pour les besoins en argent comptant, il est généralement conseillé d'acheter de la devise auprès d'une banque canadienne à l'avance pour éviter des taux moins favorables et des frais supplémentaires à l'étranger.
Pourquoi les banques facturent-elles des taux différents pour l'argent comptant et les virements ?
Les banques appliquent des taux de change différents pour l'argent comptant et les virements en raison de coûts de traitement variables. Les transactions en argent comptant entraînent des frais d'expédition, de manutention et de stockage sécurisé, rendant le taux de change pour l'argent comptant moins favorable. Les transactions sans argent comptant, comme les virements, les traites et les chèques, sont électroniques ou sur papier et nécessitent moins de traitement physique. Par conséquent, les institutions financières appliquent un taux sans argent comptant plus favorable à ces instruments. RBC déclare explicitement que les taux pour argent comptant incluent ces coûts supplémentaires, tandis que les taux sans argent comptant ne le font pas.
À quelle fréquence les taux de change changent-ils ?
Les taux de change fluctuent constamment tout au long de la journée car le marché mondial des changes fonctionne 24 heures sur 24. Les taux réagissent en temps réel aux données économiques, aux événements politiques et au sentiment du marché. La Banque du Canada publie un taux moyen quotidien indicatif fixe chaque jour ouvrable avant 16 h 30 HE, qui est une agrégation d'institutions financières. Cependant, les taux en direct utilisés par les banques pour les transactions réelles peuvent changer à la seconde, et les banques ne peuvent garantir un taux qu'au moment exact où un achat ou une vente est effectué.
Sources et lectures complémentaires
- Exchange rates bankofcanada.ca
- Foreign Currency Exchange Rates scotiabank.com
- Foreign Exchange Currency Converter, RBC Royal Bank apps.royalbank.com
- Currency Converter & Live Exchange Rates td.com
- Best Canadian dollar exchange rate wise.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.