La valeur future est la valeur projetée d'une somme d'argent actuelle ou d'une série de flux monétaires à une date future spécifiée, en fonction d'un taux de rendement ou d'intérêt supposé. Il s'agit d'un concept financier fondamental qui illustre la valeur temporelle de l'argent, selon laquelle l'argent disponible aujourd'hui vaut plus que le même montant dans le futur parce qu'il peut être investi pour générer un rendement. Pour les Canadiens, comprendre la valeur future est essentiel pour planifier des objectifs d'épargne, la retraite et des achats importants en estimant comment les investissements dans des comptes comme le CELI ou le REER peuvent croître avec le temps. Ce principe est fondamental pour les décisions financières personnelles, les contrats de prêt et l'analyse des investissements corporatifs partout au pays.
Définition et principes fondamentaux
La valeur future est une mesure financière utilisée pour prédire le montant auquel un investissement croîtra sur une période spécifiée, en fonction d'un taux de rendement projeté. C'est la valeur d'une somme d'argent actuelle ou d'un flux de trésorerie à une date future donnée, compte tenu d'un taux d'intérêt supposé. Ce concept reflète directement la valeur temporelle de l'argent, selon laquelle une somme d'argent a une valeur différente à différents moments parce qu'elle peut générer un rendement si elle est investie. Par exemple, si 100 $ sont placés dans un compte bancaire qui rapporte 5 % d'intérêt par année, le solde après un an sera de 105 $, ce qui donne une valeur future de 105 $. Cette idée aide les particuliers et les entreprises à décider de dépenser l'argent maintenant ou de reporter la dépense en épargnant ou en investissant, mettant en lumière le coût d'opportunité de la consommation immédiate. En finance d'entreprise et en investissement, les valeurs futures sont utilisées avec la valeur actuelle pour analyser des projets à long terme et des titres comme les obligations et les rentes.
Calcul de la valeur future avec intérêt simple et composé
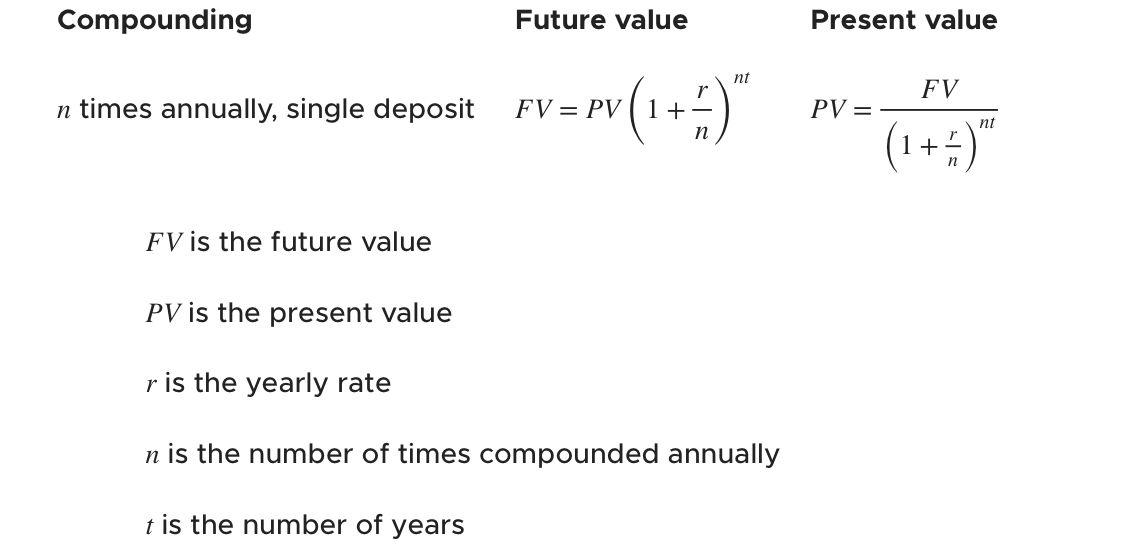
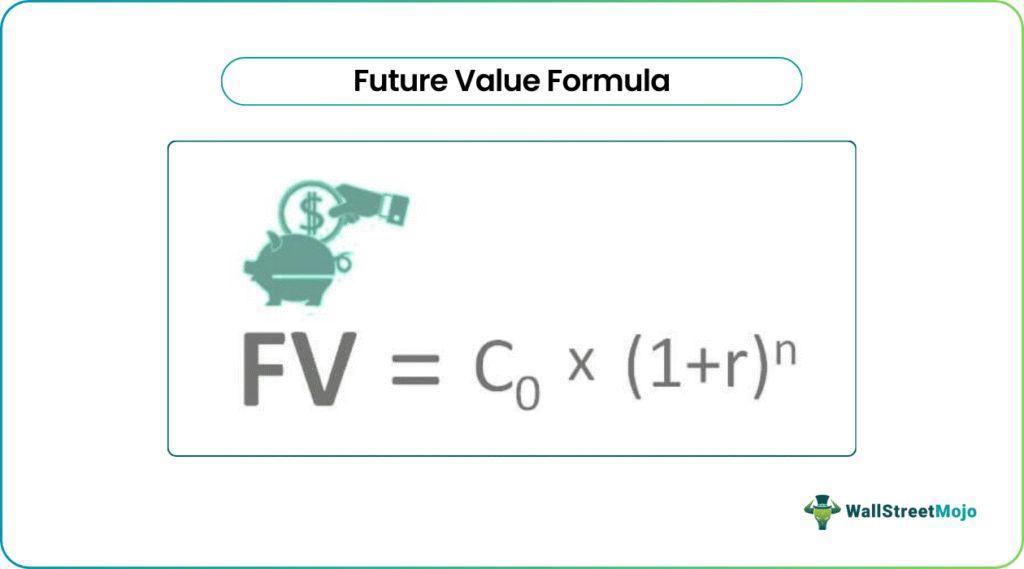
La méthode de calcul de la valeur future dépend du fait que l'intérêt est appliqué de manière simple ou composée. L'intérêt simple est calculé uniquement sur le montant principal. La valeur future avec intérêt simple est donnée par la formule VF = VA (1 + rt), où VA est la valeur actuelle, r est le taux d'intérêt simple par période sous forme décimale, et t est le nombre de périodes. Par exemple, si 100 $ rapportent un intérêt simple de 5 % par année pendant trois ans, la valeur future est de 100 (1 + 0,05 × 3) = 115 $. L'intérêt total gagné est de 15 $, et la croissance est une fonction linéaire du temps. L'intérêt composé, beaucoup plus courant en finance moderne, s'applique à la fois au principal et aux intérêts déjà accumulés. La valeur future avec intérêt composé est calculée avec la formule VF = VA (1 + i)^n, où i est le taux d'intérêt par période de capitalisation et n est le nombre de périodes de capitalisation. Pour une valeur actuelle et un taux d'intérêt donnés, la valeur future augmente à mesure que le nombre de périodes de capitalisation augmente, ce qui entraîne une croissance exponentielle dans le temps. À un taux d'intérêt de 5 % par année, un montant forfaitaire double de valeur en un peu plus de quatorze ans, une relation approximée par des règles comme la règle de 72.
Périodes de capitalisation et taux effectifs
La fréquence de capitalisation a un impact significatif sur la valeur future finale d'un investissement. Si un taux d'intérêt nominal annuel déclaré est j et que l'intérêt est capitalisé m fois par année, le taux d'intérêt par période de capitalisation est j/m. La formule de valeur future devient alors VF = VA (1 + j/m)^(mt), où t est le temps en années. Par exemple, un compte avec un taux nominal de 6 % par année capitalisé deux fois par an a un taux périodique de 3 %. Le taux effectif annuel, qui reflète la croissance annuelle réelle, est (1 + 0,03)^2 - 1, soit environ 6,1 %. La formule générale du taux effectif annuel r lorsque la capitalisation se fait m fois par année est r = (1 + j/m)^m - 1. À mesure que la capitalisation devient plus fréquente, le taux effectif augmente. Dans la limite théorique de la capitalisation continue à un taux nominal annuel j, le taux effectif annuel est e^j - 1, et la formule de valeur future est VF = VA × e^(jt). Cela représente la croissance maximale possible pour un taux nominal donné.
Valeur future des rentes et des contributions régulières
De nombreux plans d'épargne impliquent de faire une série de versements réguliers, et pas seulement un montant forfaitaire unique. La valeur future d'une rente ordinaire calcule la valeur d'un flux de versements égaux effectués à la fin de chaque période. La formule est VF_rente = PMT × [(1 + r)^n - 1] / r, où PMT est le montant du versement fixe, r est le taux d'intérêt par période, et n est le nombre de versements. Cette formule est centrale pour planifier des objectifs comme la retraite, où des contributions régulières sont versées dans des comptes comme un Régime enregistré d'épargne-retraite (REER) ou un Compte d'épargne libre d'impôt (CELI). Les calculateurs largement disponibles en ligne auprès des institutions financières canadiennes permettent aux utilisateurs de saisir un dépôt initial, un montant de dépôt périodique, la fréquence, le taux de rendement et la méthode de capitalisation pour modéliser ces scénarios. Il est important de noter que ces calculs sont basés sur des taux de rendement supposés, qui ne peuvent être prédits avec certitude.
Les intrants clés pour un calcul de valeur future d'une rente ou d'un plan d'épargne comprennent la valeur actuelle, le taux d'intérêt périodique et le nombre de périodes de capitalisation. Pour une rente ordinaire, la formule de valeur future nécessite également le montant du versement fixe effectué à la fin de chaque période. Ces intrants permettent de calculer combien vaudra dans le futur une série de contributions égales à un compte d'épargne ou de retraite. En finances personnelles, les ménages utilisent ces variables pour estimer combien d'argent sera disponible à une date cible grâce à des dépôts réguliers.
- Dépôt initial : Le solde actuel du compte ou le montant forfaitaire de départ.
- Dépôt périodique (PMT) : Le montant fixe ajouté régulièrement (p. ex., mensuellement).
- Fréquence des dépôts : Options comme hebdomadaire, aux deux semaines, mensuelle, trimestrielle ou annuelle.
- Moment des dépôts : Si les dépôts sont effectués au début ou à la fin de chaque période.
- Taux de rendement : Le rendement projeté de l'investissement ou le taux d'intérêt par période.
- Fréquence de capitalisation : La fréquence à laquelle l'intérêt est calculé et ajouté (quotidiennement, mensuellement, annuellement).
- Horizon temporel (n) : Le nombre total de périodes jusqu'à la date future cible.
Ces variables permettent aux particuliers de modéliser différentes stratégies d'épargne et de comparer les résultats potentiels pour leurs objectifs financiers. Par exemple, une famille épargnant pour une mise de fonds immobilière peut comparer différents montants de contribution et horizons temporels en calculant la valeur future de versements mensuels réguliers. En finance d'entreprise, les flux de trésorerie projetés peuvent être capitalisés à une date future commune pour comparer des alternatives d'investissement. Le concept aide les particuliers et les entreprises à décider de dépenser l'argent maintenant ou de reporter la dépense en épargnant ou en investissant.
Applications dans les finances personnelles au Canada
Les calculs de valeur future sont profondément intégrés à la planification financière personnelle au Canada. Les ménages les utilisent pour estimer la croissance de leurs objectifs d'épargne, comme une mise de fonds pour une maison, les futurs coûts d'éducation ou la retraite. La valeur future d'un dépôt unique ou d'une série de dépôts réguliers aide à déterminer combien épargner mensuellement pour atteindre un montant cible. Les comptes enregistrés comme le CELI et le REER sont des véhicules courants pour ces calculs, car ils offrent des avantages fiscaux qui peuvent améliorer les rendements effectifs. Les banques et les sociétés de placement canadiennes fournissent des calculateurs en ligne pour aider leurs clients à projeter la valeur future des investissements dans ces comptes. Par exemple, un calculateur peut utiliser des données historiques notant que le S&P 500 a eu un taux de rendement annuel composé moyen d'environ 11,3 % de 1970 à 2025, tout en soulignant que la performance passée ne garantit pas les résultats futurs et que des rendements plus élevés s'accompagnent généralement d'un risque plus élevé. Ces outils sont à titre indicatif seulement et ne constituent pas des conseils financiers spécifiques. Dans le crédit à la consommation, les concepts de valeur future déterminent le solde impayé des prêts ou la taille d'un versement forfaitaire final, en fonction du taux d'intérêt et des conditions de capitalisation du contrat de prêt.
Considérations et limites importantes
Bien que la valeur future soit un outil de planification puissant, plusieurs facteurs du monde réel limitent sa précision prédictive. Une considération fondamentale est l'inflation, qui érode le pouvoir d'achat de l'argent avec le temps. Un calcul utilisant un taux d'intérêt nominal donne une valeur future nominale qui n'est pas ajustée pour l'inflation. Par exemple, si 100 $ rapportent un intérêt nominal de 5 %, la valeur future après un an est de 105 $, mais si l'inflation est de 2 %, la valeur réelle en termes de pouvoir d'achat d'aujourd'hui n'est que d'environ 103 $. Les analystes utilisent souvent des taux d'intérêt réels, ajustés pour l'inflation, pour une planification à long terme plus significative. Les impôts sont un autre facteur critique, car les rendements des investissements dans des comptes non enregistrés sont assujettis à l'impôt sur le revenu, réduisant la valeur future nette. Le taux de rendement supposé est lui-même une source majeure d'incertitude, car les rendements des investissements peuvent varier considérablement. Comme indiqué dans les divulgations financières canadiennes, le taux de rendement réel ne peut être prédit avec certitude, et les investissements offrant des rendements potentiels plus élevés sont généralement soumis à un risque et à une volatilité plus élevés, y compris la perte potentielle du principal. Les calculs de valeur future supposent généralement un taux d'intérêt constant dans le temps, ce qui est rarement vrai sur des marchés dynamiques.
Contexte historique et théorie financière
Le concept de valeur future n'est pas nouveau, c'est un élément fondateur de la finance et de l'économie ancré dans la compréhension de la valeur temporelle de l'argent. Les formules mathématiques de l'intérêt composé ont été développées et affinées au fil des siècles. La relation fondamentale VF = VA (1 + i)^n exprime la croissance exponentielle et est fondamentale pour l'analyse des flux de trésorerie actualisés, utilisée pour évaluer les projets d'investissement et les titres. Le développement de formules pour les rentes a permis l'analyse des flux de paiement structurés, devenus cruciaux pour les produits de retraite et d'assurance. À l'époque moderne, la prolifération des calculatrices numériques et des logiciels financiers a démocratisé l'accès à ces calculs. Les institutions financières canadiennes fournissent régulièrement ces outils pour éduquer leurs clients, bien qu'elles les accompagnent de clauses de non-responsabilité indiquant que les calculs sont à titre d'information générale et à titre indicatif seulement, et ne sont pas destinés à constituer des conseils financiers spécifiques. La théorie sous-jacente reste essentielle pour comprendre tout, de l'amortissement hypothécaire au prix des obligations gouvernementales.
Utilisation des calculateurs de valeur future au Canada
De nombreuses ressources en ligne sont disponibles pour les Canadiens afin d'effectuer des calculs de valeur future. Ces calculateurs nécessitent généralement des intrants tels que le montant de l'investissement initial, la contribution périodique, la fréquence des contributions, le taux d'intérêt annuel, le nombre d'années et la fréquence de capitalisation. Les résultats montrent la valeur future projetée, souvent accompagnée d'un graphique de croissance. Il est standard que ces outils incluent des divulgations importantes sur leurs limites. Par exemple, ils indiquent que les résultats sont basés sur l'exactitude des données saisies, sont à titre indicatif seulement et ne constituent pas des conseils financiers. Ils mettent en garde que les utilisateurs devraient consulter des conseillers professionnels avant de prendre des décisions. Les calculateurs peuvent également fournir un contexte sur les rendements historiques, comme faire référence au taux de rendement annuel composé moyen du S&P 500 de 11,3 % sur une longue période, tout en notant clairement la variabilité et le risque impliqués. Ces outils sont précieux pour la planification exploratoire, mais ne remplacent pas les conseils financiers personnalisés qui tiennent compte de la situation complète d'un individu, de sa tolérance au risque et de sa situation fiscale.
Les caractéristiques courantes des calculateurs de valeur future canadiens incluent la capacité de calculer la valeur future d'un dépôt unique ou d'un flux de dépôts périodiques. Ces calculateurs demandent généralement des intrants comme le montant de départ, un taux d'intérêt annuel, le nombre d'années et un montant de dépôt périodique. Ils produisent souvent un graphique de croissance pour montrer comment un investissement pourrait croître avec le temps. Ces outils sont décrits comme étant destinés aux personnes au Canada seulement et sont à titre indicatif, basés sur l'exactitude des données saisies.
- Intrants pour le dépôt initial, le dépôt périodique, le taux, le temps et la capitalisation.
- Options pour le moment du dépôt (début ou fin de période).
- Affichages graphiques de la croissance dans le temps.
- Clauses de non-responsabilité indiquant que les résultats sont indicatifs et non garantis.
- Avis que la performance passée ne prédit pas les résultats futurs.
- Avertissements sur le risque d'investissement et la perte potentielle du principal.
- Recommandations de consulter un conseiller professionnel.
- Précision que le fournisseur n'est pas responsable des décisions basées sur l'outil.
Comprendre ces outils et leurs limites est essentiel pour les utiliser efficacement dans le cadre d'un processus de planification financière plus large. Les calculs de valeur future de base supposent généralement un taux d'intérêt constant dans le temps et n'intègrent pas directement l'inflation, les impôts ou l'incertitude. Le calcul est basé sur l'exactitude et l'exhaustivité des données saisies. Pour une planification plus complexe, les particuliers peuvent chercher des réponses à des questions financières et des conseils pour tirer le meilleur parti de leur argent.
Questions fréquentes
Comment calcule-t-on la valeur future au Canada pour une épargne régulière ?
Pour calculer la valeur future d'une épargne régulière, comme des contributions mensuelles à un CELI, on utilise la formule de la valeur future d'une rente : VF = PMT × [(1 + r)^n - 1] / r. PMT est votre montant de dépôt régulier, r est le taux d'intérêt par période (p. ex., le taux mensuel si vous déposez mensuellement), et n est le nombre total de dépôts. De nombreuses banques et sites financiers canadiens offrent des calculateurs en ligne qui font ce calcul pour vous. Vous saisissez votre dépôt initial, votre montant de contribution régulier, la fréquence des contributions, le taux de rendement annuel estimé et l'horizon temporel. Le calculateur projette ensuite la valeur future totale, vous aidant à planifier des objectifs comme la retraite ou un achat important.
Quelle est la différence entre la valeur future et la valeur actuelle ?
La valeur future et la valeur actuelle sont les deux faces d'une même pièce, toutes deux basées sur la valeur temporelle de l'argent. La valeur future calcule ce que vaudra un montant d'argent actuel à une date future spécifique, compte tenu d'un taux de rendement. La valeur actuelle fait l'inverse, elle détermine la valeur actuelle d'une somme d'argent à recevoir dans le futur, actualisée par un taux de rendement. Alors que la valeur future capitalise l'argent vers l'avant dans le temps, la valeur actuelle l'actualise vers l'arrière. Les deux concepts sont essentiels pour comparer des options d'investissement, évaluer des prêts et prendre des décisions financières à long terme, et ils forment l'épine dorsale de l'analyse des flux de trésorerie actualisés en finance d'entreprise.
Comment l'inflation affecte-t-elle les calculs de valeur future ?
L'inflation réduit le pouvoir d'achat de l'argent avec le temps, ce qui signifie qu'un montant de valeur future nominale achètera moins dans le futur qu'il ne le pourrait aujourd'hui. Les calculs de valeur future standard utilisant un taux d'intérêt nominal ne tiennent pas compte de l'inflation, ils montrent le montant brut en dollars. Pour comprendre la valeur future réelle, ou le pouvoir d'achat, vous devez considérer le taux d'intérêt réel, qui est approximativement le taux nominal moins le taux d'inflation. Par exemple, si votre investissement rapporte un taux nominal de 5 % mais que l'inflation est de 2 %, votre taux de rendement réel est d'environ 3 %. Certains calculateurs avancés vous permettent de saisir un taux d'inflation pour voir la valeur future en dollars d'aujourd'hui, fournissant une image plus réaliste de la valeur future de votre épargne.
Pourquoi la fréquence de capitalisation est-elle importante pour la valeur future ?
La fréquence de capitalisation, ou la fréquence à laquelle l'intérêt est calculé et ajouté au compte, a un impact direct sur la valeur future finale. Une capitalisation plus fréquente conduit à un taux effectif annuel plus élevé et à une croissance plus grande. Par exemple, un investissement avec un taux nominal annuel de 6 % croîtra davantage si l'intérêt est capitalisé mensuellement plutôt qu'annuellement, parce que l'intérêt gagné dans les premiers mois commence à rapporter son propre intérêt plus tôt. La formule VF = VA (1 + j/m)^(mt) en tient compte, où m est le nombre de périodes de capitalisation par année. Au Canada, les comptes d'épargne, les certificats de placement garanti (CPG) et d'autres produits spécifient leur fréquence de capitalisation, que les investisseurs devraient considérer lorsqu'ils comparent des options.
Les calculateurs de valeur future en ligne sont-ils précis pour la planification financière ?
Les calculateurs de valeur future en ligne sont des outils utiles pour l'illustration et la planification initiale, mais leur précision pour la planification financière réelle est limitée. Ils fournissent des projections basées sur les intrants que vous fournissez, le plus critique étant le taux de rendement supposé, qui est incertain et ne peut être prédit. Les institutions financières canadiennes indiquent clairement que les résultats des calculateurs sont à titre d'information générale seulement, ne sont pas garantis et ne constituent pas des conseils financiers. Ils ne tiennent pas compte de facteurs individuels comme les impôts, les changements de revenu, les rendements variables du marché ou les frais d'investissement. Pour une planification financière précise, les Canadiens devraient utiliser ces calculateurs comme point de départ, puis consulter un conseiller financier qualifié qui peut considérer l'ensemble de leurs circonstances personnelles et les risques impliqués.
Quelle est la formule de valeur future pour l'intérêt composé ?
La formule fondamentale pour la valeur future (VF) d'un montant forfaitaire unique utilisant l'intérêt composé est VF = VA (1 + i)^n. Dans cette formule, VA représente la valeur actuelle ou le principal initial, i est le taux d'intérêt par période de capitalisation exprimé en décimal, et n est le nombre total de périodes de capitalisation. Cette formule reflète la croissance exponentielle parce que l'intérêt est gagné à la fois sur le principal et sur les intérêts déjà accumulés. Par exemple, à un taux d'intérêt de 5 % par année, un montant forfaitaire double de valeur lorsque (1 + 0,05)^n = 2, ce qui correspond à un temps de doublement d'un peu plus de quatorze ans. La formule peut être adaptée pour plusieurs périodes de capitalisation par année, écrite comme VF = VA (1 + j/m)^(mt), où j est le taux nominal annuel et m est le nombre de périodes de capitalisation par année. Ce calcul fondamental est largement utilisé en finances personnelles pour les objectifs d'épargne et en finance d'entreprise pour analyser les investissements à long terme.
Sources et lectures complémentaires
- Future value (Wikipedia) en.wikipedia.org
- Future Value Calculator calculator.net
- Future Value Calculator rbcroyalbank.com
- Investment Calculator bankofcanada.ca
- Future Value Calculator dinkytown.net
- Compound Interest Calculator | Saving & Investing td.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.