Une rente de bienfaisance est un arrangement de don planifié où un donateur fait un don irrévocable à un organisme de bienfaisance enregistré en échange d'un revenu garanti à vie et d'un reçu d'impôt pour don de bienfaisance. Au Canada, ce véhicule permet aux personnes, généralement âgées de 65 ans et plus, de soutenir des causes qui leur tiennent à cœur tout en s'assurant un revenu stable, souvent avantageux sur le plan fiscal. Les fonds restants après le décès du donateur reviennent à l'organisme, créant ainsi un legs durable. Cet outil allie philanthropie et planification financière personnelle, offrant une façon structurée de donner tout en recevant.
Fonctionnement d'une rente de bienfaisance
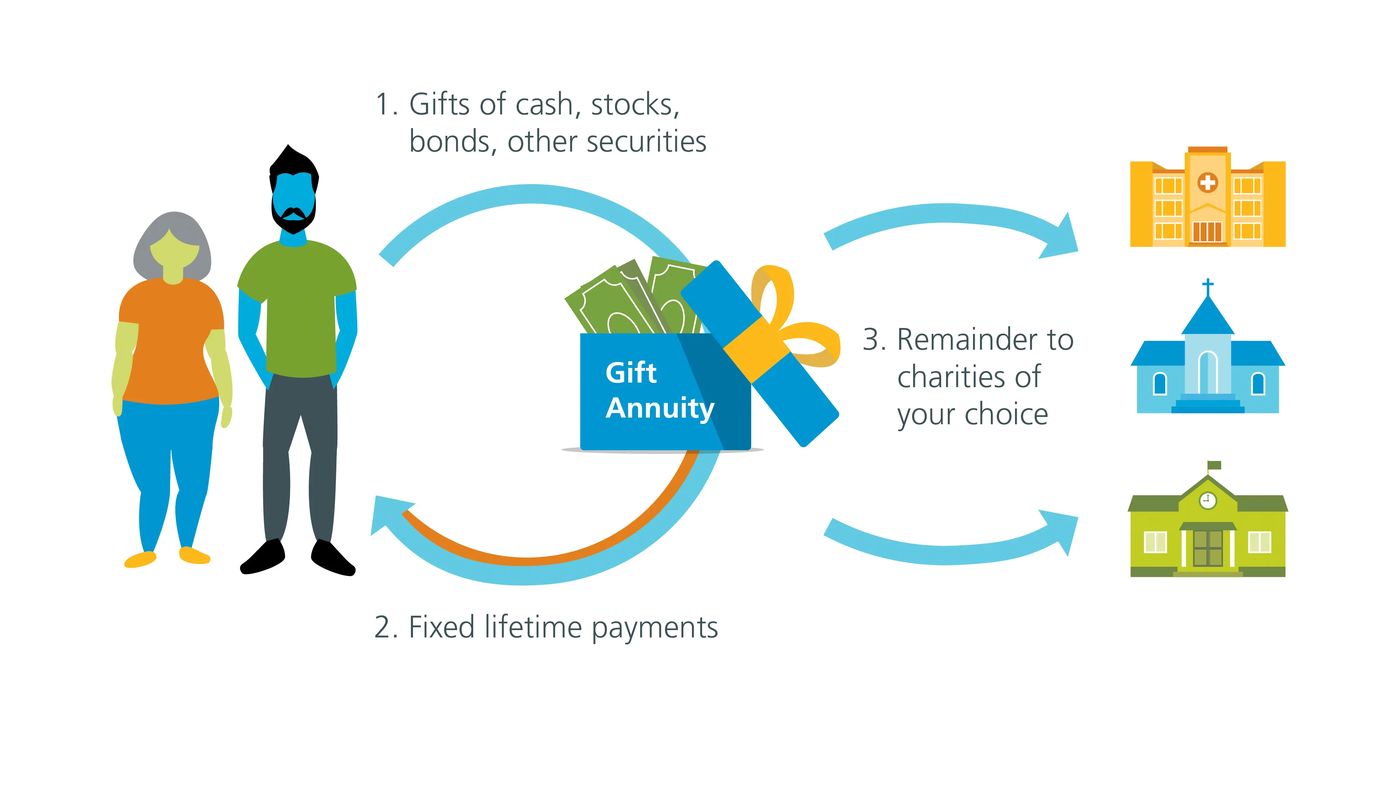
Une rente de bienfaisance est un contrat entre un donateur et un organisme de bienfaisance enregistré. Le donateur transfère un montant forfaitaire en espèces ou en valeurs mobilières négociables à l'organisme. En échange, l'organisme s'engage à effectuer des versements fixes et garantis au donateur pour le reste de sa vie, ou pour la vie de deux personnes dans un arrangement conjoint. Les paiements de rente sont calculés en fonction de l'âge du donateur, du taux de paiement de la rente et du montant de la contribution, ce qui donne généralement un revenu annuel de 5 % à 10 % du don initial. Le début des paiements est habituellement immédiat, bien que certains organismes offrent des rentes différées où les paiements commencent à une date ultérieure. Au décès du rentier ou du deuxième rentier dans un plan conjoint, l'organisme conserve la valeur résiduelle des actifs contribués, appelée le résidu, pour ses œuvres de bienfaisance.
La mécanique financière consiste à diviser la contribution du donateur en deux parties. Une portion sert à financer le flux de revenus à vie, tandis que le reste constitue un don de bienfaisance immédiat. Par exemple, avec une contribution de 100 000 $, environ 52 000 $ pourraient servir à acheter la rente qui génère les paiements à vie, tandis que les 48 000 $ restants constituent le don de bienfaisance. Le donateur reçoit immédiatement un reçu d'impôt pour don de bienfaisance pour la portion du don, qui représente un minimum de 20 % de la contribution totale. Plus le donateur est âgé au moment du don, plus le reçu de bienfaisance a tendance à être élevé, car le coût estimé des paiements à vie est plus faible.
Les paiements de rente eux-mêmes ont une structure fiscale favorable au Canada. La totalité ou une partie substantielle de chaque paiement de rente est considérée comme un remboursement non imposable du capital. Seule la portion d'intérêt du paiement est imposable à titre de revenu. Cette structure donne souvent lieu à un revenu après impôt plus élevé que des placements entièrement imposables comme les certificats de placement garanti. Le donateur est libéré des tâches de gestion de placement, car l'organisme gère les fonds et envoie automatiquement les paiements à intervalles réguliers, comme trimestriellement, semestriellement ou annuellement.
Historique et structure au Canada
Les rentes de bienfaisance ont une histoire qui s'étend sur cent ans au Canada. Elles sont offertes par divers organismes de bienfaisance enregistrés, y compris des organisations majeures comme la Croix-Rouge canadienne, Diabète Canada, des universités et des institutions religieuses comme l'Église presbytérienne au Canada. L'Association canadienne des rentes de bienfaisance est l'organisme national qui établit les normes et les taux recommandés pour ces ententes, et les organismes de bienfaisance membres comme Link Charity adhèrent à son éthique et à ses lignes directrices. Le gouvernement fédéral a introduit de nombreuses lois fiscales depuis 1995 pour faciliter les dons de bienfaisance, ce qui soutient l'utilisation d'outils comme les rentes-dons.
Il existe deux structures principales pour administrer les rentes de bienfaisance au Canada : les arrangements auto-assurés et réassurés. Dans une rente auto-assurée, l'organisme lui-même investit les actifs contribués et utilise ses propres ressources pour garantir les paiements à vie au donateur. Ce modèle est courant parmi les grandes institutions, souvent religieuses, qui ont la capacité financière et l'autorité pour émettre de tels contrats. L'organisme engage ses actifs comme garantie pour les paiements. Au décès du donateur, l'organisme conserve ce qui reste de la contribution initiale après avoir rempli les obligations de paiement, ce qui peut être de 50 % ou plus selon le rendement des placements et la longévité du donateur.
Le modèle réassuré, parfois appelé rente-don plus, implique que l'organisme utilise une partie du don pour acheter une rente viagère commerciale auprès d'une compagnie d'assurance de premier rang au nom du donateur. Dans ce cas, l'organisme conserve habituellement de 25 % à 30 % du montant contribué pour ses œuvres de bienfaisance immédiates. Le solde est utilisé pour acheter la rente commerciale, qui fournit ensuite les paiements garantis à vie au donateur. Si l'organisme achète une rente avec une période de garantie et que le donateur décède avant la fin de celle-ci, l'organisme reçoit les paiements restants. Les avantages fiscaux pour le donateur sont identiques, que ce soit sous le modèle auto-assuré ou réassuré.
Avantages financiers et traitement fiscal
L'attrait financier d'une rente de bienfaisance au Canada repose sur trois piliers : un revenu garanti à vie, des économies d'impôt importantes et un impact philanthropique. Le revenu garanti est fixe et ne fluctue pas avec les conditions du marché, offrant une tranquillité d'esprit. Les taux de paiement des rentes sont souvent plus élevés que les taux d'intérêt payés sur les CPG et les obligations d'épargne du Canada. Par exemple, une rente viagère pourrait offrir un taux de rendement d'environ 5 %, ce qui a été noté comme étant beaucoup plus élevé que les taux bancaires sur un CPG de 10 ans. Ce revenu fiable est particulièrement précieux pour les personnes à revenu fixe.
Le traitement fiscal est très avantageux. Le donateur reçoit immédiatement un reçu de don de bienfaisance pour la portion du don de la contribution. Ce reçu peut être utilisé pour réclamer un crédit d'impôt non remboursable. Pour un donateur dans une tranche d'imposition de 50 %, un reçu de 48 000 $ pourrait se traduire par environ 24 000 $ d'économies d'impôt. Le reçu n'a pas à être utilisé entièrement en une seule année. Il peut être reporté et appliqué contre le revenu jusqu'à cinq ans, selon le montant du don. De plus, une grande partie de chaque paiement de rente est non imposable parce qu'elle est classée comme un remboursement du capital. Plus le rentier est âgé, plus la portion non imposable de chaque paiement peut être grande, ce qui donne souvent lieu à 100 % du paiement étant non imposable.
Cette combinaison mène souvent à une augmentation significative du revenu après impôt du donateur par rapport à la détention des actifs dans un placement entièrement imposable. La structure offre aussi des avantages successoraux. Le don évite les frais de succession et autres frais de règlement de la succession qui s'appliqueraient si les actifs étaient transmis par testament. Pour ceux qui envisagent des dons plus importants, certaines stratégies impliquent d'utiliser les paiements de rente pour financer une police d'assurance vie dernier décès conjointe, maximisant ainsi le don pour fournir un don supplémentaire futur à l'organisme au décès du deuxième conjoint.
Règles clés et considérations pour les donateurs
Les donateurs potentiels doivent comprendre plusieurs règles et considérations importantes avant de conclure une entente de rente de bienfaisance. L'engagement est irrévocable. Une fois le capital transféré, le donateur ne peut pas le récupérer et n'a aucun contrôle sur la façon dont il est investi. Les paiements de rente sont fixes pour la vie et ne peuvent pas être augmentés même si les taux d'intérêt ou l'inflation augmentent. Les rentes de bienfaisance conviennent généralement le mieux aux personnes de 65 ans et plus, le groupe d'âge optimal étant de 75 à 90 ans, bien que des rentes différées puissent être établies par ceux de moins de 60 ans. Le montant de contribution minimum typique est de 10 000 $.
La portion du don de bienfaisance doit être un minimum de 20 % du don total. Le pourcentage exact de la contribution qui est reçu comme don dépend de l'âge et de l'espérance de vie du donateur, les donateurs plus âgés recevant un reçu plus élevé. Les organismes de bienfaisance qui sont des fondations privées font face à des restrictions spécifiques, car l'Agence du revenu du Canada peut considérer les obligations de rente-don comme une dette, que les fondations ont généralement interdite de contracter sauf à des fins limitées. Par conséquent, la plupart des rentes-dons sont offertes par des organismes de bienfaisance publics et des organisations religieuses. Les donateurs devraient aussi noter que tous les organismes de bienfaisance n'offrent pas de rentes-dons, car ils nécessitent des ressources administratives spécifiques et une stabilité financière pour gérer les obligations de paiement à long terme.
- Le don est irrévocable. Le capital ne peut pas être récupéré.
- Les paiements sont fixes et ne s'ajustent pas à l'inflation.
- Optimal pour les donateurs âgés de 75 à 90 ans, convenable à partir de 65 ans.
- La contribution minimale est typiquement de 10 000 $.
- La portion du don de bienfaisance doit être d'au moins 20 % du total.
- Tous les organismes de bienfaisance ne les offrent pas en raison des exigences administratives.
- Les fondations peuvent être limitées dans l'offre de rentes auto-assurées.
- L'entente est un contrat légal spécifiant les modalités de paiement et l'objet de bienfaisance.
Il est recommandé que les donateurs consultent leurs propres conseillers juridiques et financiers avant de procéder à une rente de bienfaisance. L'entente est un contrat légal qui détaille la taille du paiement fixe et la fréquence des paiements de rente. Le contrat spécifie aussi les objets de bienfaisance pour le résidu éventuel, qui est le solde restant après le décès du donateur. Un donateur peut contribuer en rédigeant un chèque ou en transférant des actifs comme des espèces ou des valeurs mobilières négociables à l'organisme pour établir la rente.
Types de rentes de bienfaisance
Les organismes de bienfaisance au Canada offrent généralement plusieurs variantes de rentes-dons pour répondre aux différents besoins des donateurs. La plus courante est la rente-don à une vie, qui fournit un revenu pour la durée de la vie d'une personne nommée, le rentier. Au décès de cette personne, les paiements cessent et le capital restant va à l'organisme. La rente-don conjointe est conçue pour deux personnes, souvent des conjoints ou des frères et sœurs. Elle continue les paiements au même niveau pour la vie de la personne survivante après le décès du premier rentier. Ce n'est qu'après le décès du deuxième rentier que l'organisme reçoit le résidu.
Les rentes-dons différées offrent une autre option, qui peut être établie sur une base individuelle ou conjointe. Avec une rente différée, le donateur établit le contrat et reçoit tous les avantages fiscaux associés immédiatement, mais choisit de commencer à recevoir les paiements de revenu à une date future, parfois des années plus tard. Cela peut être utile pour les personnes qui travaillent encore mais qui veulent verrouiller un flux de revenu futur et un reçu fiscal actuel. Les rentes différées sont le seul type généralement considéré comme convenable pour les personnes de moins de 60 ans. Certains organismes de bienfaisance, comme Link Charity, offrent un modèle simplifié qui permet à un donateur de soutenir plusieurs organismes par une seule entente de rente. Au lieu d'établir des rentes distinctes et plus petites avec chaque organisme, le donateur fait un don plus important à l'organisation intermédiaire, qui disperse ensuite le résidu éventuel à une liste d'organismes choisis par le donateur. Cela peut économiser sur les coûts administratifs et la complexité pour le donateur et les organismes participants.
Risques et débats
Bien que les rentes de bienfaisance offrent de nombreux avantages, elles ne sont pas sans risques et font l'objet de certains débats dans les communautés philanthropiques et de planification financière. Le risque principal pour le donateur est la nature irrévocable du don et les paiements fixes. Si l'inflation augmente significativement, le pouvoir d'achat du revenu de rente fixe s'érodera avec le temps. De plus, si la situation financière d'un donateur change de façon inattendue, il ne peut pas accéder au capital forfaitaire qu'il a contribué. Le donateur assume aussi le risque de crédit de l'organisme dans un arrangement auto-assuré, ce qui signifie que la capacité de l'organisme à effectuer les paiements dépend de sa santé financière continue.
Pour l'organisme, offrir des rentes auto-assurées comporte le risque de longévité. Si un rentier vit bien au-delà de l'espérance de vie statistique, le coût des paiements pourrait dépasser les rendements des placements sur les actifs contribués, puisant potentiellement dans d'autres ressources de bienfaisance. Les organismes réputés atténuent ce risque en maintenant des réserves spéciales, comme le fait Link Charity, pour garantir que les paiements continuent peu importe la durée de vie du rentier. Il y a aussi une complexité et un coût administratifs. Un débat clé entoure la comparaison entre les rentes auto-assurées et réassurées. Les partisans du modèle réassuré soutiennent qu'il transfère le risque de longévité et de placement à une grande compagnie d'assurance, protégeant les actifs de l'organisme.
Les défenseurs du modèle auto-assuré soutiennent qu'il permet à une plus grande partie du don initial de revenir ultimement à l'organisme. Dans ce modèle, l'organisme investit lui-même les actifs contribués et garantit les paiements. Par exemple, Link Charity rapporte que son programme auto-assuré a en moyenne retourné 85 % du capital initial aux bénéficiaires de bienfaisance à l'échéance. Ceci est déclaré être généralement deux à trois fois plus élevé que la moyenne nationale pour les programmes réassurés. Le choix entre un modèle auto-assuré ou réassuré dépend des ressources et de la tolérance au risque de l'organisme.
Détails administratifs et de coûts
L'administration d'une rente de bienfaisance implique des coûts et des détails opérationnels spécifiques. Les organismes qui administrent ces plans en interne engagent des coûts pour la gestion de placement, le traitement des paiements et la comptabilité des donateurs. Il est courant que l'organisme facture des frais d'administration annuels, qui sont déduits du revenu de placement généré par les actifs de la rente. Certains organismes ont aussi des programmes pour rembourser les dépenses d'autres organismes qui réfèrent des donateurs. Chaque entente de rente est suivie dans un compte de comptabilité distinct pour la vie du rentier.
Les organismes qui sont membres de l'Association canadienne des rentes de bienfaisance adhèrent aux taux de rente recommandés et aux normes éthiques établies par l'association. Ces taux recommandés sont conçus pour équilibrer un revenu équitable pour le donateur avec un résidu raisonnable pour l'organisme. Les taux ne sont pas garantis par l'ACRB mais fournissent un point de référence. Les organismes doivent utiliser les tables d'espérance de vie correctes, telles que prescrites par l'Agence du revenu du Canada, lors du calcul du reçu de don et de la portion non imposable des paiements de rente pour assurer la conformité. Le succès ultime d'un programme auto-assuré d'un point de vue charitable dépend d'un investissement sage et prudent. L'objectif est de générer des rendements suffisants pour couvrir les paiements à vie et laisser un résidu significatif.
| Aspect administratif | Détail typique |
|---|---|
| Contribution minimale | 10 000 $ |
| Résidu charitable (auto-assuré) | Peut être 50 % ou plus du don initial |
| Résidu charitable (réassuré) | Typiquement 25 %-30 % du don initial |
| Organisme de normalisation | Association canadienne des rentes de bienfaisance (ACRB) |
La performance peut varier entre les différents organismes de bienfaisance. Certaines organisations, cependant, rapportent de bons résultats de leurs programmes. Par exemple, Link Charity déclare que son programme a réalisé qu'en moyenne, 85 % du montant initial de la rente est retenu pour l'organisme de bienfaisance à l'échéance de l'entente. Ce résultat met en lumière l'efficacité potentielle du modèle auto-assuré lorsqu'il est géré efficacement. Ce modèle nécessite que l'organisme ait de solides capacités de gestion de placement pour atteindre de tels résultats.
Questions fréquentes
Qu'est-ce qu'une rente de bienfaisance ?
Une rente de bienfaisance est un contrat avec un organisme de bienfaisance enregistré où vous faites un don forfaitaire irrévocable. En retour, l'organisme vous garantit des paiements périodiques fixes pour la vie. Une partie de votre don sert à financer ces paiements, et le reste est un don de bienfaisance immédiat pour lequel vous recevez un reçu fiscal. À votre décès, l'organisme conserve les fonds restants.
Quels sont les avantages fiscaux d'une rente de bienfaisance au Canada ?
Vous recevez deux avantages fiscaux principaux. Premièrement, vous obtenez un reçu d'impôt pour don de bienfaisance immédiat pour la portion du don de votre contribution, qui est d'au moins 20 % du total. Ce reçu peut être utilisé pour réduire votre impôt sur le revenu. Deuxièmement, les paiements de rente que vous recevez sont en grande partie non imposables, car une partie importante est considérée comme un remboursement de votre capital initial, et non comme un revenu imposable.
Quel revenu vais-je recevoir d'une rente de bienfaisance ?
Vous recevrez un revenu annuel garanti à vie basé sur un pourcentage de votre don initial, typiquement entre 5 et 10 pour cent. Le taux de paiement exact est déterminé principalement par votre âge au moment du don. Par exemple, un taux pourrait être d'environ 5 pour cent pour un dépôt de 100 000 $, fournissant un flux de revenu stable pour la vie. L'organisme fixe le taux en fonction de facteurs comme l'âge du donateur et sa propre politique.
Puis-je établir une rente de bienfaisance pour mon conjoint et moi ?
Oui. Une rente de bienfaisance conjointe est une option courante. Elle fournit des paiements à vie pour deux personnes, comme vous et votre conjoint. Les paiements continuent au même niveau pour le survivant après le décès du premier rentier. Ce n'est qu'après le décès du deuxième rentier que le capital restant est transféré à l'organisme.
Que se passe-t-il avec l'argent à mon décès ?
À votre décès, l'organisme conserve la valeur résiduelle des actifs, appelée le résidu. Ce montant restant est utilisé pour les objets de bienfaisance désignés dans votre entente. Ce transfert se fait en dehors de votre succession, ce qui évite les frais de succession. Les fonds soutiennent alors directement la mission de l'organisme.
Les rentes de bienfaisance sont-elles sécuritaires ?
Les paiements de revenu sont garantis par l'organisme pour votre vie. Les organismes de bienfaisance réputés qui sont membres de l'Association canadienne des rentes de bienfaisance suivent des normes strictes. Certains organismes s'auto-assurent, utilisant leurs propres ressources, tandis que d'autres se réassurent en achetant une rente auprès d'une compagnie d'assurance de premier rang. Il y a un risque de crédit inhérent avec l'organisme dans un modèle auto-assuré, il est donc important de choisir une organisation bien établie et financièrement stable.
Sources et lectures complémentaires
- Charitable gift annuity (Wikipedia) en.wikipedia.org
- Charitable Annuity | Benefits Of A Charity Gift ... linkcharity.ca
- Charitable Gift Annuities in Canada wealthinsurance.com
- Introduction to Charitable Gift Annuities, RRU Moodle oer.royalroads.ca
- Ways of Giving: Charitable Gift Annuities presbyterian.ca
- Charitable Gift Annuities givegreencanada.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.