Le rendement d'une obligation est le taux de rendement qu'un investisseur reçoit en détenant une obligation. Au Canada, les rendements des obligations gouvernementales et corporatives sont des indicateurs cruciaux du coût d'emprunt, du sentiment des investisseurs et de la santé globale des marchés financiers. Ils influencent directement les taux hypothécaires, les rendements des comptes d'épargne et la valorisation des fonds de pension. Comprendre les rendements obligataires est essentiel pour les investisseurs canadiens qui prennent des décisions concernant les portefeuilles de titres à revenu fixe et pour quiconque suit l'économie au sens large.
Ce que représente le rendement obligataire
Le rendement obligataire est la mesure financière du rendement sur investissement pour un détenteur d'obligations. Il représente les gains annualisés qu'un investisseur peut espérer des paiements d'intérêts de l'obligation par rapport à son prix. Le calcul le plus élémentaire est le rendement courant, déterminé en divisant le paiement d'intérêt annuel de l'obligation, appelé coupon, par son prix actuel sur le marché. Une mesure plus complète et plus utilisée est le rendement à l'échéance, qui estime le rendement total si l'obligation est détenue jusqu'au remboursement de son principal. Le rendement à l'échéance tient compte de tous les futurs paiements de coupons et du remboursement de la valeur nominale de l'obligation à l'échéance, actualisés à leur valeur actuelle en fonction du prix d'achat. Cette mesure fournit un moyen standardisé de comparer des obligations avec des coupons, des prix et des échéances différents. Il est important de noter que le rendement à l'échéance calculé au moment de l'achat n'est réalisé que si tous les paiements d'intérêts sont réinvestis à ce même rendement, ce qui peut ne pas se produire en pratique. Pour les investisseurs qui dépensent les paiements de coupons plutôt que de les réinvestir, comme ceux qui pratiquent l'adaptation des actifs et des passifs, le rendement réalisé différera du rendement à l'échéance coté.
Caractéristiques clés influençant le rendement
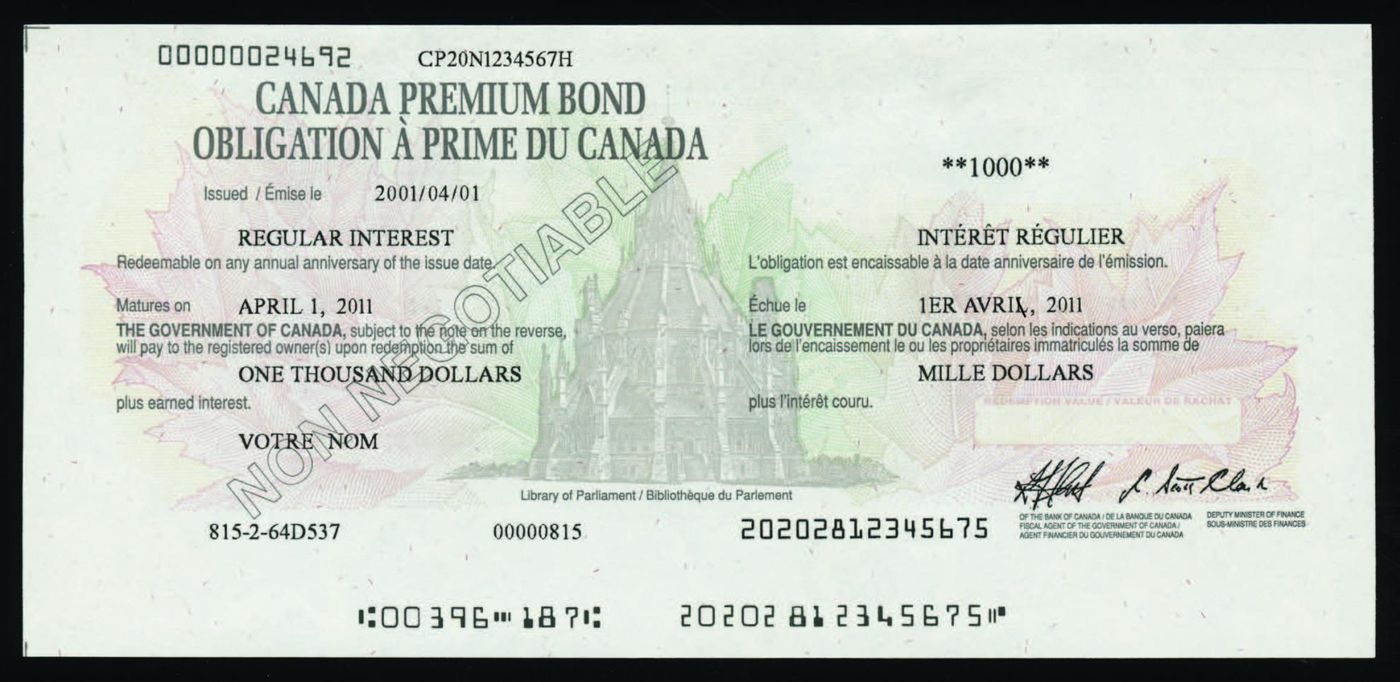
Plusieurs caractéristiques intrinsèques d'une obligation influencent directement son rendement et son profil de risque. Le principal, également appelé valeur nominale ou montant au pair, est la somme remboursée à l'échéance et la base sur laquelle les paiements d'intérêts sont calculés. La date d'échéance est le moment où ce remboursement a lieu, et les obligations sont catégorisées par terme comme court, moyen ou long. Le coupon est le taux d'intérêt fixe ou variable que l'émetteur paie au détenteur, généralement semestriellement au Canada. La qualité de crédit est un facteur primordial, reflétant la capacité perçue de l'émetteur à effectuer les paiements prévus. Les obligations avec des cotes de crédit plus faibles, souvent appelées obligations à haut rendement ou « junk bonds », doivent offrir des rendements plus élevés pour compenser les investisseurs pour un risque de défaut plus grand. Le prix de marché d'une obligation fluctue en réponse aux changements des taux d'intérêt en vigueur et de la solvabilité de l'émetteur. Une obligation qui se négocie au-dessus de sa valeur nominale est dite à prime, ce qui pousse son rendement à la baisse, tandis qu'une obligation qui se négocie en dessous de la valeur nominale est à escompte, ce qui entraîne un rendement plus élevé. Au Canada et aux États-Unis, les prix des obligations sont généralement cotés en prix nets, ce qui signifie qu'ils n'incluent pas les intérêts courus, qui sont calculés et payés séparément. Des caractéristiques supplémentaires comme des options intégrées peuvent également affecter le rendement. Les obligations rachetables, qui donnent à l'émetteur le droit de rembourser la dette avant l'échéance, offrent généralement des rendements plus élevés pour compenser les investisseurs pour le risque que l'obligation soit rachetée dans un environnement de taux en baisse.
Types d'obligations et leurs rendements
Les obligations sont principalement catégorisées par la nature de l'émetteur, ce qui détermine leur niveau de risque et, par conséquent, leur fourchette de rendement typique. Les obligations du gouvernement du Canada, garanties par la pleine foi et le crédit du gouvernement fédéral, sont considérées comme les titres les moins risqués du pays et forment donc la base de référence pour les rendements, souvent appelée taux sans risque. Les obligations provinciales et municipales, émises par les gouvernements locaux, offrent généralement des rendements légèrement plus élevés pour refléter une augmentation modeste du risque. Les obligations corporatives sont émises par des sociétés pour financer leurs opérations et leur expansion, et leurs rendements varient considérablement selon la santé financière de l'émetteur. Les obligations corporatives à haut rendement, cotées en dessous du niveau investissement, offrent des rendements significativement plus élevés pour compenser leur risque de défaut plus élevé. D'autres types spécialisés incluent les obligations supranationales d'organisations comme la Banque mondiale, les titres adossés à des actifs garantis par des pools de prêts, et les obligations hypothécaires couvertes, qui sont courantes au Canada et restent au bilan de l'émetteur. Historiquement, d'autres formes comme les obligations de guerre ou les obligations perpétuelles sans date d'échéance ont été émises, bien qu'elles soient moins courantes sur les marchés canadiens modernes. Le rendement qu'un investisseur exige est directement lié à la position de l'obligation dans la structure du capital, les obligations subordonnées, qui sont payées après la dette senior en cas de défaut, exigeant des rendements plus élevés que les obligations senior du même émetteur.
Rendements de référence sur le marché canadien
Le marché obligataire canadien s'appuie fortement sur les rendements des obligations du gouvernement du Canada comme références pour la tarification de toute autre dette. Les échéances de référence clés sont surveillées de près par les investisseurs, les économistes et les décideurs politiques. Celles-ci incluent les obligations du gouvernement du Canada à 2 ans, 5 ans, 10 ans et 30 ans. Les institutions financières et les fournisseurs de données comme CanDeal Data and Analytics fournissent ces rendements basés sur les prix de clôture à mi-marché. Les émissions d'obligations spécifiques utilisées comme références sont mises à jour lorsqu'une nouvelle obligation est adoptée par le marché comme référence standard, généralement après sa dernière vente aux enchères. Par exemple, le rendement d'une obligation gouvernementale canadienne à 5 ans sert de point de référence critique pour établir les taux hypothécaires fixes de cinq ans. Selon des données récentes, des rendements d'échantillon pour ces références illustrent la relation typique où les termes plus longs offrent généralement des rendements plus élevés. Le tableau suivant montre un aperçu des rendements génériques des obligations du gouvernement du Canada pour divers termes.
| Terme | Rendement |
|---|---|
| 1 an | 2,99 % |
| 2 ans | 3,36 % |
| 3 ans | 3,52 % |
| 4 ans | 3,60 % |
| 5 ans | 3,66 % |
| 10 ans | 3,88 % |
Ces rendements sont dynamiques et changent quotidiennement avec les conditions du marché. Les obligations provinciales se négocient avec un écart au-dessus de ces références fédérales, les rendements variant selon la province en fonction de leurs cotes de crédit individuelles et de leur santé financière. Les rendements des obligations corporatives sont cotés avec un écart encore plus large au-dessus de la courbe gouvernementale, reflétant à la fois le terme de l'obligation et le risque de crédit spécifique de la société émettrice. Les données pour ces références sont disponibles en téléchargement et sont utilisées par les professionnels de la finance à travers le pays pour analyser les tendances du marché et prendre des décisions d'investissement.
Comment les obligations sont émises et négociées
Le processus de mise des obligations sur le marché et la négociation ultérieure ont un impact significatif sur leur rendement. Les obligations sont d'abord émises sur le marché primaire. Pour les obligations corporatives, la méthode la plus courante est la prise ferme, où un syndicat de sociétés de valeurs mobilières achète l'émission entière d'obligations auprès de l'émetteur et les revend aux investisseurs, facturant des frais pour ce service et assumant le risque de placement. Une alternative pour les petites émissions est le placement privé, où les obligations sont vendues directement à un nombre limité d'acheteurs, et ces obligations peuvent ne pas être négociables sur le marché secondaire. Les obligations gouvernementales, y compris celles du gouvernement du Canada et des provinces, sont généralement émises par le biais d'enchères où les courtiers et parfois le public soumettent des offres. Le prix déterminé à l'enchère fixe le rendement initial pour cette émission d'obligations. Une fois émises, les obligations se négocient sur le marché secondaire, où leurs prix et rendements fluctuent continuellement. Le marché secondaire fournit de la liquidité, permettant aux investisseurs d'acheter et de vendre des obligations avant l'échéance. Le prix sur ce marché est influencé par les montants et le calendrier des flux de trésorerie, la qualité de crédit de l'obligation et, plus important encore, les rendements en vigueur des obligations comparables. Le numéro international d'identification des valeurs mobilières, ou ISIN, d'une obligation est un code alphanumérique unique à 12 chiffres utilisé pour l'identifier dans les systèmes de négociation mondiaux. Le transfert de propriété est facilité électroniquement, faisant des obligations des instruments très liquides pour les investisseurs.
Risques et considérations pour les investisseurs
Investir dans des obligations implique plusieurs risques clés qui affectent directement le rendement et le rendement total. Le risque de taux d'intérêt est le plus important pour les détenteurs d'obligations, car lorsque les taux d'intérêt du marché augmentent, le prix des obligations existantes baisse pour rendre leur coupon fixe compétitif par rapport aux nouvelles émissions, entraînant une perte en capital si elles sont vendues avant l'échéance. Inversement, la baisse des taux augmente les prix des obligations. Le risque de crédit, ou risque de défaut, est la probabilité que l'émetteur soit incapable d'effectuer les paiements d'intérêts ou de principal prévus. Ce risque est quantifié par les cotes de crédit des agences, et les obligations moins bien cotées doivent offrir des rendements plus élevés en compensation. Le risque de réinvestissement est la possibilité que les paiements de coupons reçus doivent être réinvestis dans un environnement de taux d'intérêt plus bas, réduisant les rendements globaux. Ce risque est particulièrement pertinent pour les obligations rachetables, qui peuvent être remboursées par l'émetteur lorsque les taux baissent. Le risque de liquidité fait référence à la difficulté de vendre une obligation rapidement sans accepter une décote de prix significative, ce qui est plus courant avec des émissions peu négociées comme certaines obligations corporatives ou de placement privé. Le risque d'inflation érode le pouvoir d'achat des futurs paiements fixes d'une obligation, rendant son rendement réel inférieur à son rendement nominal. Les investisseurs doivent peser ces risques par rapport au rendement promis, en comprenant que des rendements cotés plus élevés s'accompagnent généralement d'une plus grande combinaison de ces risques. Les clauses restrictives dans l'acte de l'obligation, qui sont des clauses légalement contraignantes, offrent une certaine protection en limitant certaines actions de l'émetteur, mais elles n'éliminent pas entièrement le risque.
Contexte historique et évolution du marché
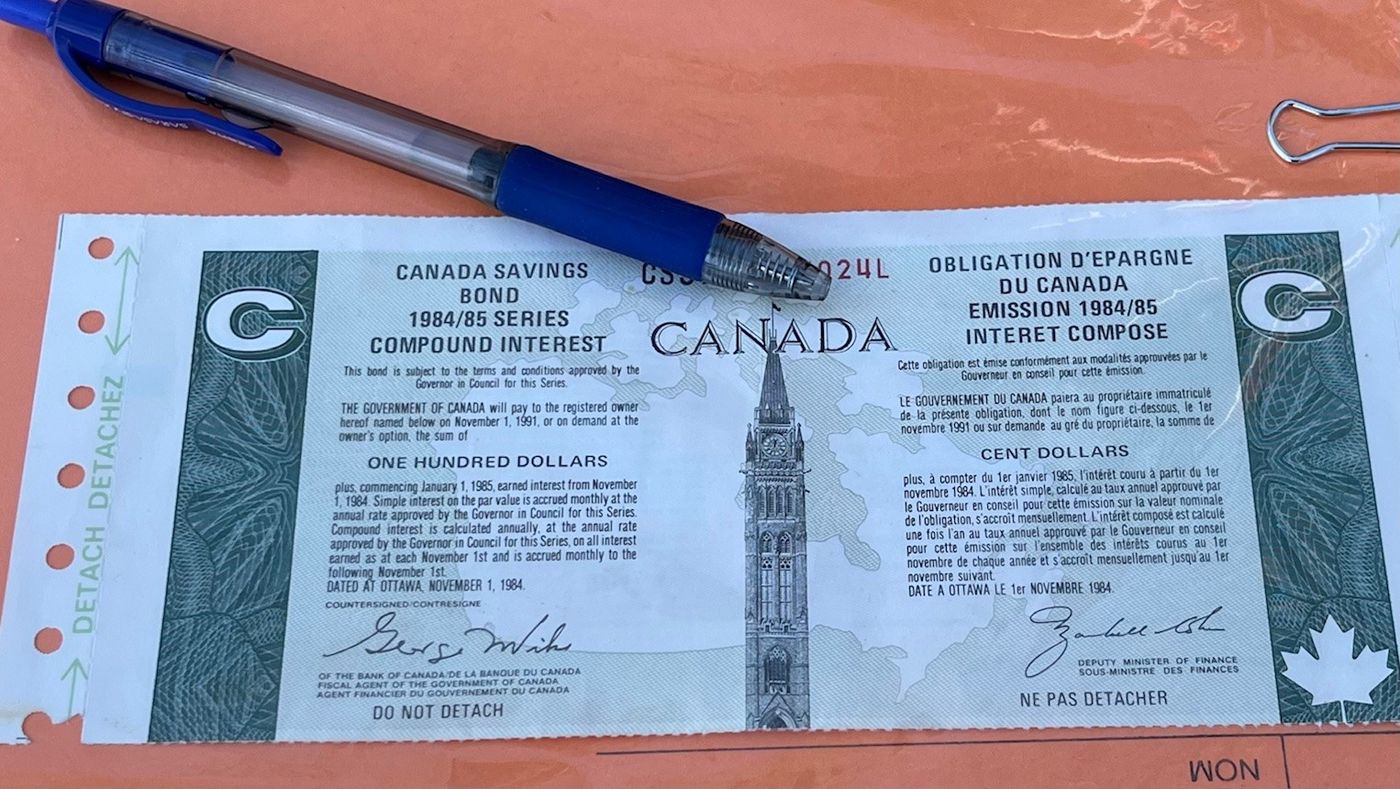
Le concept d'obligation comme instrument liant une personne à en payer une somme à une autre remonte au moins aux années 1590, le terme étant lié au mot « lier ». Historiquement, les obligations étaient des certificats physiques avec des coupons attachés que les détenteurs découpaient physiquement et présentaient à une banque pour les paiements d'intérêts. Aujourd'hui, toute la négociation et les paiements sont électroniques. Le marché canadien a vu l'évolution de divers types d'obligations. Les Obligations d'épargne du Canada, qui étaient des instruments d'épargne non négociables offerts directement aux investisseurs de détail, ont été abandonnées en 2017. Le marché moderne est dominé par les obligations négociables du gouvernement du Canada, les obligations provinciales et la dette corporative. Les rendements obligataires de référence sont devenus centraux dans l'analyse financière, le rendement des obligations du gouvernement du Canada à 10 ans étant un indicateur principal des attentes économiques à long terme. La méthodologie de calcul et de publication de ces références est standardisée, les données provenant de fournisseurs d'infrastructures de marchés financiers. Le marché a également connu des innovations dans les structures d'obligations, y compris l'essor des obligations vertes ou climatiques émises pour financer des projets environnementaux. Les principes fondamentaux de la valorisation des obligations et du calcul du rendement, cependant, restent ancrés dans la valeur temporelle de l'argent et l'évaluation du risque par rapport au rendement.
Questions fréquentes
Quelle est la différence entre le coupon d'une obligation et son rendement?
Le coupon est le taux d'intérêt annuel fixe indiqué sur l'obligation, calculé en pourcentage de sa valeur nominale. Le rendement est le taux de rendement réel qu'un investisseur gagne, qui dépend du prix actuel du marché de l'obligation. Si une obligation est achetée au pair, le coupon et le rendement sont les mêmes. Si elle est achetée à escompte, le rendement est plus élevé que le coupon. Si elle est achetée à prime, le rendement est plus bas.
Pourquoi les rendements des obligations du gouvernement du Canada sont-ils importants pour moi?
Les rendements des obligations du gouvernement du Canada sont importants parce qu'ils constituent une référence fondamentale pour les taux d'intérêt dans toute l'économie canadienne. Ces rendements influencent directement la tarification des prêts aux consommateurs, particulièrement les hypothèques à taux fixe, où le rendement des obligations à cinq ans est un déterminant clé. Ils affectent également les rendements des véhicules d'épargne comme les certificats de placement garanti et influencent la valorisation des actifs des fonds de pension. Par conséquent, les mouvements de ces rendements obligataires ont un impact sur les coûts d'emprunt, les revenus de placement et la sécurité financière des ménages et des retraités canadiens.
Que sont les obligations à haut rendement ou « junk bonds »?
Les obligations à haut rendement, communément appelées « junk bonds », sont des obligations corporatives cotées en dessous du niveau investissement par les agences de notation de crédit. Cette cote plus basse indique une probabilité perçue plus élevée que l'émetteur puisse faire défaut sur son obligation de payer les intérêts ou de rembourser le principal à l'échéance. Pour compenser les investisseurs d'accepter ce risque de crédit plus grand, ces obligations offrent des rendements significativement plus élevés que les obligations corporatives de qualité investissement ou les obligations gouvernementales. Les conditions des obligations à haut rendement incluent souvent des clauses restrictives très strictes limitant les opérations de l'émetteur.
Comment puis-je trouver les rendements obligataires actuels au Canada?
Les rendements actuels des obligations du gouvernement du Canada sont publiés comme taux de référence pour divers termes, tels que 2, 5 et 10 ans. Ces rendements sont disponibles auprès des fournisseurs de données financières, de la Banque du Canada et de nombreuses plateformes d'institutions financières. Les données incluent généralement les rendements moyens pour les obligations négociables et les rendements sélectionnés des obligations de référence. Par exemple, des rendements spécifiques comme le rendement de l'obligation gouvernementale canadienne à 5 ans sont suivis et rapportés en temps réel, fournissant une vue claire des conditions actuelles du marché pour les titres de dette gouvernementaux et autres.
Qu'est-ce que le rendement à l'échéance d'une obligation?
Le rendement à l'échéance est une estimation du taux de rendement total anticipé en achetant une obligation à son prix actuel du marché et en la détenant jusqu'à son échéance. Il tient compte de tous les futurs paiements d'intérêts et du remboursement du montant principal. Cette mesure est plus utile que le simple rendement courant parce qu'elle considère la valeur actuelle de ces flux de trésorerie futurs. Il n'est pleinement réalisé que si tous les paiements d'intérêts sont réinvestis au même rendement à l'échéance calculé au moment de l'achat. Pour les investisseurs qui dépensent les paiements de coupons au lieu de les réinvestir, le rendement réel gagné différera du rendement à l'échéance publié.
Comment les obligations du gouvernement du Canada sont-elles émises?
Les obligations du gouvernement du Canada sont généralement émises par le biais d'un processus d'enchères. Cela diffère des obligations corporatives, qui sont souvent prises ferme par des sociétés de valeurs mobilières. Dans certaines enchères d'obligations gouvernementales, les investisseurs publics et les banques peuvent soumettre des offres, tandis que dans d'autres, seuls les teneurs de marché désignés peuvent participer. Le taux de coupon de l'obligation est fixé à l'avance, mais le prix final est déterminé par la demande du marché pendant l'enchère. Le taux de rendement global pour un investisseur dépend à la fois de ces conditions fixes et du prix qu'il paie à l'enchère.
Sources et lectures complémentaires
- Bond yield (Wikipedia) en.wikipedia.org
- Selected bond yields bankofcanada.ca
- Yield, Government of Canada bonds Canada Savings ... desjardins.com
- Bond Rates rbcdirectinvesting.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.