Le rendement à l'échéance (RAE) est le taux de rendement annuel total estimé qu'un investisseur peut espérer d'une obligation si elle est achetée à son prix de marché actuel et détenue jusqu'à son échéance. Ce calcul inclut tous les paiements d'intérêts et le remboursement de la valeur nominale de l'obligation, offrant une vue complète de son rendement sur toute sa durée. Pour les investisseurs canadiens, comprendre le RAE est crucial pour comparer les obligations du gouvernement du Canada, les obligations provinciales et les titres de créance d'entreprises sur différentes échéances. Le RAE des obligations de référence, comme l'obligation du gouvernement du Canada à 5 ans, sert également de point de référence clé pour l'établissement des taux hypothécaires fixes à travers le pays.
Définition et calcul de base
Le rendement à l'échéance est le taux de rendement interne théorique d'une obligation, représentant le taux d'actualisation qui équivaut la valeur actuelle de tous ses flux de trésorerie futurs à son prix de marché actuel. Ces flux de trésorerie comprennent tous les paiements d'intérêts périodiques, appelés coupons, et le remboursement de la valeur nominale de l'obligation à l'échéance. Le RAE est souvent exprimé en pourcentage annuel, et sur les marchés obligataires canadiens et autres grands marchés, la convention est de citer les rendements annualisés en supposant une composition semestrielle. Cette normalisation permet une comparaison directe entre les obligations ayant des structures de coupons et des échéances différentes. Le calcul lui-même est central à l'évaluation des obligations et nécessite une méthode numérique, comme la méthode de Newton, pour les obligations à coupon, car il ne peut être résolu algébriquement.
Pour une obligation à coupon zéro, qui ne paie pas d'intérêts périodiques, la formule se simplifie considérablement. Le rendement à l'échéance est calculé en prenant la racine de la valeur nominale divisée par la valeur actuelle, sur la période, et en soustrayant un. Prenons une obligation à coupon zéro de 30 ans d'une valeur nominale de 100 $, cotée aujourd'hui à 5,73 $. Son rendement à l'échéance est de 10 % parce que 100 $/(1,1)^30 équivaut à 5,73 $. Sur la période de 30 ans, le prix progresse jusqu'à 100 $, réalisant le rendement annualisé de 10 %. Cet exemple illustre comment le RAE encapsule le rendement total provenant uniquement de l'appréciation du prix lorsqu'aucun coupon n'est payé.
Le RAE fournit une mesure unique et comparable qui tient compte du prix d'achat de l'obligation, de sa valeur nominale, des intérêts du coupon et du temps jusqu'à l'échéance. Il mesure efficacement le rendement promis de l'obligation sous un ensemble strict d'hypothèses sur l'avenir. Lorsque le taux du coupon d'une obligation est inférieur à son RAE, l'obligation se vend à un escompte par rapport à sa valeur nominale. Inversement, lorsque le taux du coupon dépasse le RAE, l'obligation se vend à prime. Une obligation se négocie au pair lorsque son taux de coupon est exactement égal à son rendement à l'échéance.
Hypothèses critiques et risques associés
Le calcul du rendement à l'échéance est basé sur plusieurs hypothèses fondamentales qui doivent être vraies pour que le rendement réalisé corresponde au RAE estimé. La première hypothèse est que l'investisseur détient l'obligation jusqu'à sa date d'échéance. La seconde est que l'émetteur de l'obligation effectue tous les paiements d'intérêts et de principal prévus, en totalité et à temps, sans défaut. Une troisième hypothèse, plus débattue, est que l'investisseur réinvestit tous les paiements de coupons à mesure qu'ils sont reçus, plutôt que de les dépenser. Ce réinvestissement doit se faire à un taux égal au RAE initial de l'obligation pour atteindre les rendements composés impliqués par le calcul. Ces hypothèses introduisent des risques spécifiques pour les détenteurs d'obligations, notamment le risque de réinvestissement et le risque de défaut.
Le risque de réinvestissement est la possibilité que les taux d'intérêt futurs soient plus bas lorsque les paiements de coupons sont reçus, empêchant leur réinvestissement au RAE initial. Ce risque est particulièrement important pour les obligations à long terme et à coupons élevés. Le risque de défaut, ou risque de crédit, est la chance que l'émetteur ne fasse pas un paiement, ce qui entraînerait un rendement réel inférieur au RAE. Le RAE cité sur les marchés est un rendement de remboursement brut, ce qui signifie qu'il ne tient pas compte des impôts que l'investisseur peut payer sur les rendements ou des frais de transaction encourus lors de l'achat ou de la vente de l'obligation. Certains écrits financiers soutiennent que l'obtention du rendement à l'échéance ne nécessite pas strictement le réinvestissement des coupons, affirmant que l'hypothèse de réinvestissement est une erreur courante.
Pour les investisseurs qui ont l'intention de dépenser les paiements de coupons, comme ceux qui pratiquent des stratégies d'appariement actif-passif, le réinvestissement n'est pas un facteur dans leur rendement. Cependant, pour les investisseurs en rendement total, les taux obtenus sur les coupons réinvestis sont une composante critique et inconnue du rendement d'investissement ultime de l'obligation au moment de l'achat. Par conséquent, le rendement total réalisé à l'échéance est susceptible de différer du RAE calculé à l'achat, parfois considérablement. Cette déviation potentielle souligne que le RAE est une estimation théorique, et non un résultat garanti.
Variantes du RAE pour les obligations à caractéristiques spéciales
Pour les obligations avec options intégrées ou d'autres caractéristiques uniques, le rendement à l'échéance standard peut ne pas être la mesure la plus pertinente. Plusieurs variantes du RAE ont été développées pour tenir compte de ces caractéristiques. Le rendement au remboursement anticipé est utilisé pour les obligations remboursables par anticipation, qui peuvent être rachetées par l'émetteur à un prix prédéterminé avant la date d'échéance officielle. Le calcul du rendement au remboursement anticipé suppose que l'obligation sera remboursée à la date la plus précoce possible, raccourcissant ainsi son flux de trésorerie attendu. Le rendement au remboursement à la demande s'applique aux obligations remboursables à la demande, où le détenteur de l'obligation a le droit de revendre l'obligation à l'émetteur à un prix fixe à une date spécifiée.
La mesure la plus conservatrice parmi ces variantes est le rendement au pire. Cette métrique calcule tous les rendements possibles, y compris le rendement à l'échéance, le rendement au remboursement anticipé et le rendement au remboursement à la demande, et présente le rendement le plus bas que l'investisseur pourrait recevoir dans l'un des scénarios de remboursement potentiels de l'obligation. Le rendement au pire est une mesure cruciale pour évaluer les obligations avec plusieurs options intégrées, telles que les obligations remboursables par anticipation, remboursables à la demande ou échangeables, car il met en évidence le risque de baisse. Un autre terme spécialisé, le rendement du souscripteur, est utilisé sur des marchés comme le Japon pour désigner le rendement à l'échéance au moment de l'émission initiale d'une obligation sur le marché primaire. Ces variantes offrent une vision plus nuancée pour les obligations dont les flux de trésorerie ne sont pas garantis de continuer jusqu'à l'échéance stipulée.
Le RAE dans le contexte du marché obligataire canadien
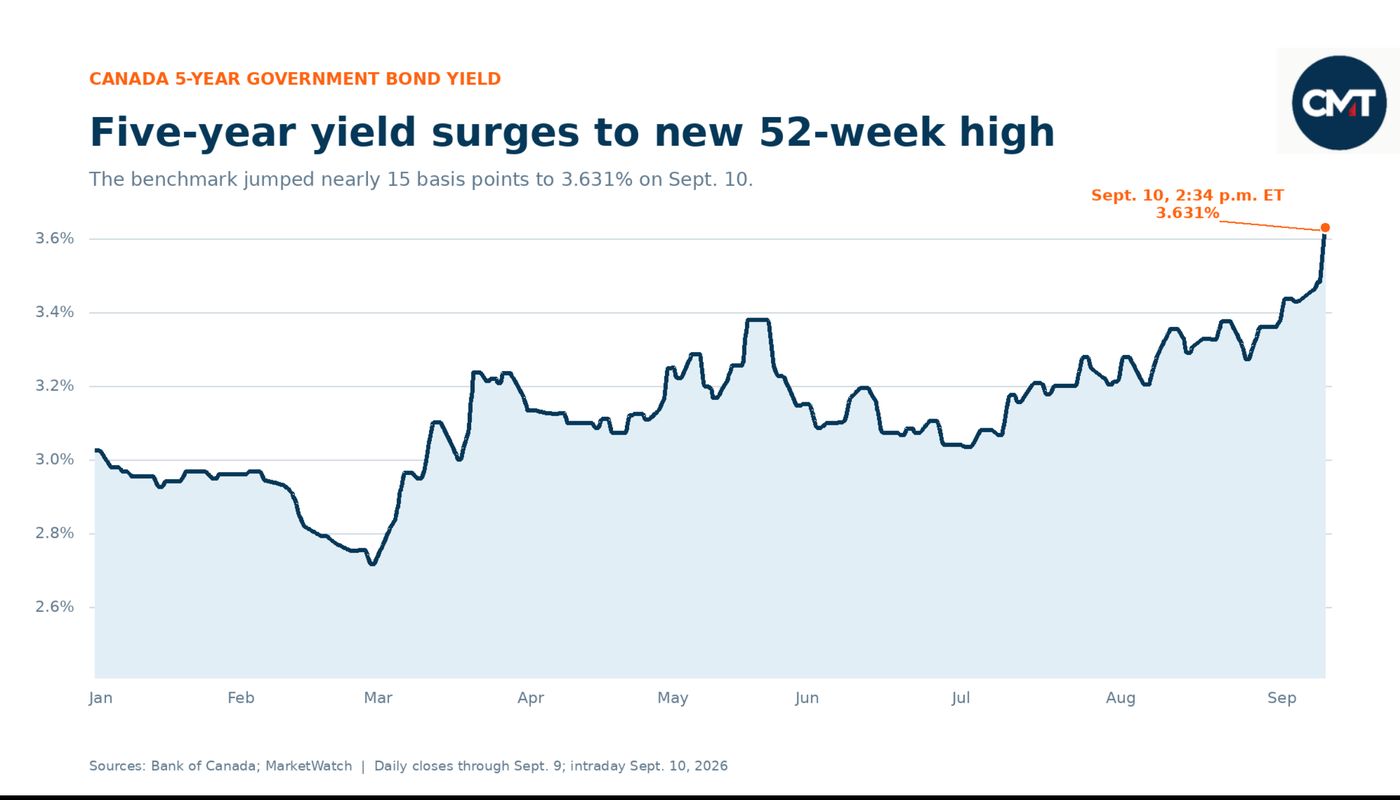
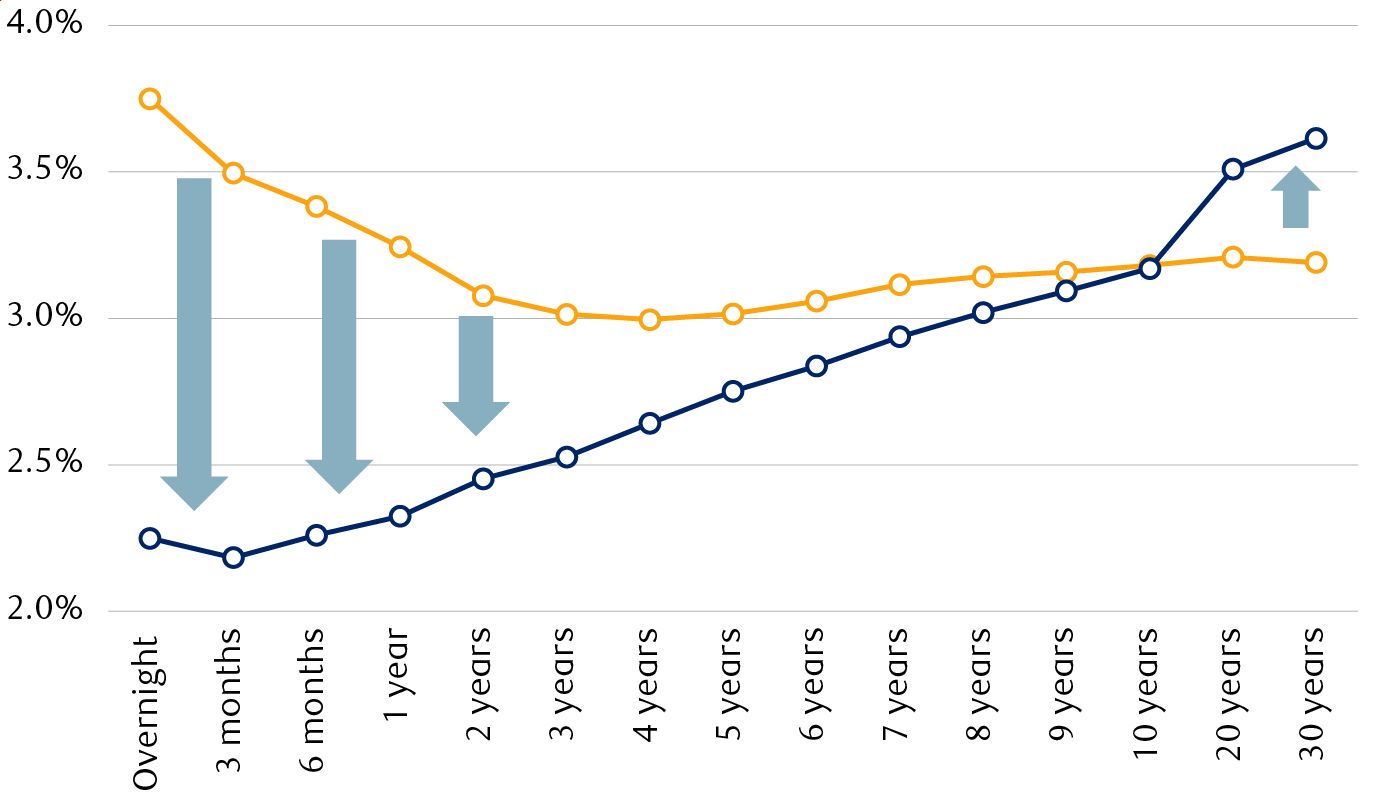
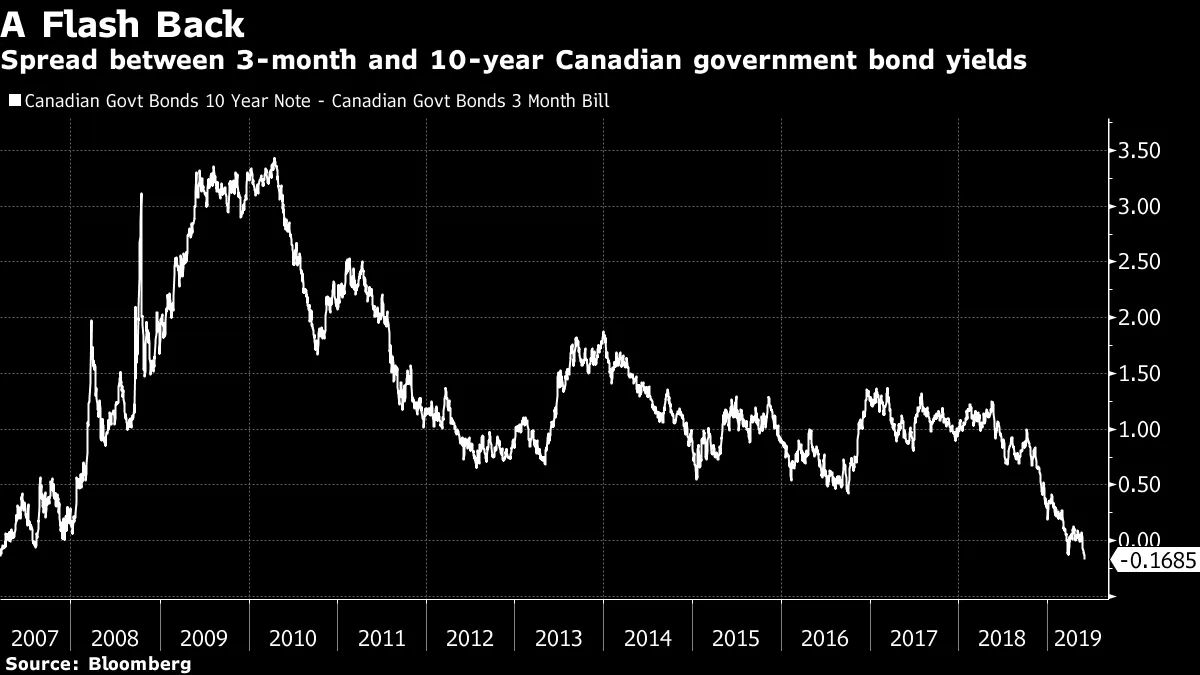
Au Canada, le rendement à l'échéance est la mesure standard pour évaluer et comparer les titres à revenu fixe, des obligations du gouvernement du Canada aux émissions provinciales et d'entreprises. Le gouvernement du Canada publie régulièrement les rendements sélectionnés des obligations de référence, qui sont basés sur les rendements de clôture à mi-marché d'émissions obligataires spécifiques arrivant à échéance dans environ 2, 3, 5, 7 et 10 ans. Le rendement de l'obligation du gouvernement du Canada à 10 ans a été rapporté à 3,89 % en octobre 2026, marquant une baisse par rapport à la séance précédente. La relation entre le prix d'une obligation et son RAE est activement observée sur le marché. Une obligation du gouvernement du Canada à 5 ans avec un prix de 99,14 et un rendement donné illustre comment les prix fluctuent en dessous du pair (un escompte) ou au-dessus du pair (une prime) à mesure que les rendements du marché changent. La courbe des rendements, qui représente graphiquement les rendements en fonction des échéances, est un outil vital. Une courbe normale, ascendante, suggère des attentes de croissance économique, tandis qu'une courbe inversée peut signaler des préoccupations de récession. L'écart entre les rendements des obligations du gouvernement du Canada à 10 ans et à 2 ans était de 56,8 points de base dans des données récentes, indiquant la forme de la courbe. Le rendement de l'obligation du gouvernement du Canada à 5 ans revêt une importance particulière au-delà de la communauté des investisseurs en tant que déterminant principal pour l'établissement des taux hypothécaires fixes à 5 ans au Canada.
Facteurs influençant les rendements obligataires canadiens
Bien que le gouvernement du Canada fixe le taux de coupon initial d'une obligation, son rendement à l'échéance en cours sur le marché secondaire est finalement déterminé par la dynamique de l'offre et de la demande influencée par des facteurs nationaux et internationaux. Les attentes d'inflation sont l'influence nationale la plus significative. Les rendements obligataires ont tendance à augmenter lorsque l'inflation devrait dépasser la cible de 2 % de la Banque du Canada et peuvent baisser lorsque l'inflation devrait être plus faible. Les décisions de politique monétaire de la Banque du Canada font également bouger les rendements, car ils augmentent généralement lorsque le taux directeur est relevé et baissent lorsqu'il est réduit. Les rendements obligataires canadiens sont également étroitement liés aux mouvements du marché obligataire des États-Unis en raison de la relation commerciale étroite et des marchés de capitaux intégrés.
En 2026, deux grandes forces mondiales ont été citées comme ayant un impact plus important sur les rendements canadiens que les données nationales. La première était le prix du pétrole, motivé par des événements géopolitiques comme le blocus du détroit d'Ormuz, qui maintenait les coûts de l'énergie élevés. La seconde était l'offre mondiale accrue de dette gouvernementale, car la plupart des grandes économies présentaient de larges déficits. Les gouvernements se sont retrouvés en concurrence pour le capital des investisseurs avec les entreprises empruntant pour financer des centres de données et des infrastructures d'IA. Cette offre accrue, sans augmentation correspondante de la demande, a forcé les vendeurs à offrir des rendements plus élevés pour attirer les acheteurs. Le tableau ci-dessous montre un aperçu des rendements génériques des obligations du gouvernement du Canada pour différentes échéances, illustrant la courbe des rendements.
| Terme | Rendement générique |
|---|---|
| 1 an | 2,99 % |
| 2 ans | 3,36 % |
| 3 ans | 3,52 % |
| 4 ans | 3,60 % |
| 5 ans | 3,66 % |
| 6 ans | 3,72 % |
| 7 ans | 3,78 % |
Application pratique et considérations pour l'investisseur
Pour les investisseurs canadiens, le rendement à l'échéance sert d'outil critique pour prendre des décisions d'investissement éclairées en revenu fixe. Il permet une comparaison directe entre une obligation du gouvernement du Canada, une obligation provinciale et une obligation d'entreprise, même si elles ont des taux de coupon et des prix différents. Lorsque le RAE d'un placement obligataire est inférieur au rendement attendu d'un autre, un investisseur pourrait envisager un échange, mais doit soigneusement tenir compte des frais de transaction et des implications fiscales qui ne sont pas inclus dans le rendement brut cité. Les institutions financières comme RBC Direct Investing fournissent d'importants inventaires d'obligations en ligne où le RAE est un point de données clé pour l'évaluation. Comprendre les limites du calcul est tout aussi important pour une gestion efficace de portefeuille.
Le RAE est un rendement promis, et non un rendement ajusté au risque ou garanti. Les investisseurs doivent évaluer la solvabilité de l'émetteur pour évaluer le risque de défaut et considérer leur propre horizon temporel par rapport à l'échéance de l'obligation. L'hypothèse concernant le réinvestissement des coupons au taux du RAE est une source majeure de déviation potentielle entre les rendements attendus et réels. Pour les obligations à coupon zéro, ce risque de réinvestissement est éliminé, car il n'y a pas de flux de trésorerie intermédiaires à réinvestir. Les données historiques sur les rendements de référence sont disponibles auprès de sources comme la Banque du Canada et CanDeal Data and Analytics, permettant aux investisseurs d'analyser les tendances sur la dernière décennie. Ces données montrent comment les rendements ont réagi aux conditions économiques changeantes, à la politique monétaire et aux événements mondiaux.
Questions fréquentes
Quelle est la différence entre le taux du coupon et le rendement à l'échéance ?
Le taux du coupon est le taux d'intérêt annuel fixe indiqué sur l'obligation, exprimé en pourcentage de sa valeur nominale. Le rendement à l'échéance est le rendement annuel total estimé, incluant tous les paiements d'intérêts et tout gain ou perte en capital résultant de l'achat de l'obligation à un escompte ou à une prime par rapport à sa valeur nominale. Si vous achetez une obligation à sa valeur nominale, le RAE est égal au taux du coupon. Si vous achetez à escompte, le RAE est supérieur au taux du coupon, et si vous achetez à prime, le RAE est inférieur.
Pourquoi le rendement de l'obligation du gouvernement du Canada à 5 ans est-il si important ?
Le rendement de l'obligation du gouvernement du Canada à 5 ans est une référence clé pour plusieurs raisons. C'est un titre à faible risque garanti par le gouvernement fédéral. Plus important encore, il influence directement la tarification des prêts hypothécaires à taux fixe de 5 ans à travers le Canada, car les prêteurs basent leurs taux sur les rendements d'obligations d'échéances comparables. Il est également fréquemment utilisé par les économistes et les investisseurs pour évaluer l'état de l'économie canadienne et les attentes concernant les futurs taux d'intérêt.
Comment les rendements obligataires sont-ils cités au Canada ?
Au Canada, les rendements obligataires sont généralement cités en pourcentage annuel avec composition semestrielle. C'est une convention de marché standard. Les rendements sélectionnés des obligations de référence du gouvernement du Canada pour des termes comme 2, 3, 5, 7 et 10 ans sont publiés sur la base des rendements de clôture à mi-marché. Les rendements sont des rendements de remboursement bruts, ce qui signifie qu'ils ne tiennent pas compte des impôts ou des frais de transaction qu'un investisseur peut encourir.
Que signifie qu'une obligation se vend à escompte ou à prime ?
Une obligation se vend à escompte lorsque son prix de marché actuel est inférieur à sa valeur nominale (au pair). Cela se produit lorsque le taux du coupon de l'obligation est inférieur à son rendement à l'échéance actuel. Une obligation se vend à prime lorsque son prix de marché est supérieur à la valeur nominale, ce qui se produit lorsque son taux de coupon est supérieur à son RAE actuel. La relation entre le prix et le RAE est inverse. Lorsque les rendements du marché augmentent, les prix des obligations baissent, et vice versa.
Le rendement à l'échéance garantit-il mon rendement sur une obligation ?
Non, le rendement à l'échéance ne garantit pas votre rendement. C'est une estimation du taux de rendement total anticipé si vous achetez une obligation à un prix donné et la détenez jusqu'à l'échéance, recevant tous les intérêts et le principal. Ce calcul suppose que vous détenez le titre jusqu'à l'échéance, que l'émetteur effectue tous les paiements à temps et en totalité, et que vous réinvestissez tous les paiements d'intérêts au taux du RAE. Le RAE ne sera réalisé que si ces hypothèses sont respectées. Des facteurs tels que le risque de défaut ou le risque de réinvestissement, où les futurs taux de réinvestissement diffèrent du RAE d'achat, signifient que le rendement total réalisé à l'échéance est susceptible de différer du RAE calculé.
Quels sont les principaux facteurs qui affectent les rendements obligataires canadiens ?
Les rendements obligataires canadiens sont influencés par des facteurs nationaux et internationaux. Sur le plan national, les attentes d'inflation sont l'influence la plus significative, avec les décisions de politique monétaire de la Banque du Canada et les indicateurs économiques comme la croissance du PIB et les données sur l'emploi. Puisque le Canada est un partenaire commercial étroit des États-Unis, les rendements obligataires canadiens sont étroitement liés aux changements du marché obligataire américain. Comme noté dans des données récentes, des forces externes comme le prix du pétrole, qui motive les attentes d'inflation, et l'offre mondiale de dette gouvernementale affectent également de manière critique les rendements. Lorsque les gouvernements émettent plus de dette, ils doivent souvent offrir des rendements plus élevés pour attirer le capital des investisseurs.
Sources et lectures complémentaires
- Yield to maturity (Wikipedia) en.wikipedia.org
- Selected bond yields bankofcanada.ca
- Canada Government Bonds, Yields Curve worldgovernmentbonds.com
- Bond Rates rbcdirectinvesting.com
- Yield, Government of Canada bonds Canada Savings ... desjardins.com
- 5 Year Government of Canada Bond Yield Explained nesto.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.