Le ratio des frais de gestion (RFG) est le coût annuel total de la détention d'un fonds commun de placement ou d'un fonds négocié en bourse (FNB) au Canada, exprimé en pourcentage de l'actif moyen du fonds. Il combine les frais de gestion, les frais d'exploitation et les taxes applicables en un seul chiffre. Le RFG est déduit directement des actifs du fonds, réduisant ainsi le rendement net reçu par les investisseurs. Pour les Canadiens, comprendre le RFG est crucial car il a un impact direct sur la croissance des investissements à long terme et constitue un élément clé de la transparence des frais en vertu des règlements sur les valeurs mobilières canadiens.
Ce qu'est le ratio des frais de gestion et comment il fonctionne
Le ratio des frais de gestion représente les coûts annuels combinés de la gestion d'un fonds d'investissement, y compris toutes les dépenses d'exploitation et les taxes. Il est exprimé en pourcentage de l'actif total moyen sous gestion du fonds. Par exemple, un fonds avec un RFG de 2,5 % et 10 000 $ d'actifs engendrerait environ 250 $ de frais annuellement. Ce frais n'est pas payé directement par l'investisseur, mais est déduit des actifs du fonds avant que le rendement de l'investissement ne soit calculé, ce qui signifie qu'il est reflété dans le rendement net que l'investisseur reçoit finalement. Le RFG est calculé deux fois par an, le chiffre étant un pourcentage annualisé basé sur la valeur liquidative quotidienne moyenne du fonds sur la période de déclaration.
Ce calcul inclut la part proportionnelle du fonds dans le RFG de tout fonds sous-jacent ou FNB dans lequel il a investi. Les composantes qui constituent le RFG sont détaillées dans les documents réglementaires, mais sont agrégées en ce seul pourcentage pour la clarté des investisseurs. Le but du RFG est de couvrir les coûts continus de la gestion professionnelle des investissements, de la supervision du fonds et de l'administration opérationnelle. En regroupant ces coûts, le RFG offre un moyen standardisé de comparer l'efficacité des coûts des différents fonds d'investissement disponibles pour les investisseurs canadiens.
Le RFG est une mesure cruciale pour analyser le coût de la détention d'un fonds car il réduit directement les rendements d'un investisseur. Un ratio de frais de 1 % par an signifie que chaque année, 1 % de l'actif total du fonds sera utilisé pour couvrir ses dépenses. Sur de longues périodes, même une différence apparemment faible dans le RFG peut affecter de manière significative la croissance globale d'un portefeuille d'investissement. Le RFG n'inclut pas les commissions de vente ou les frais de performance, qui sont des frais distincts qui peuvent également s'appliquer selon le fonds et la façon dont il est acheté.
Détail des composantes du RFG
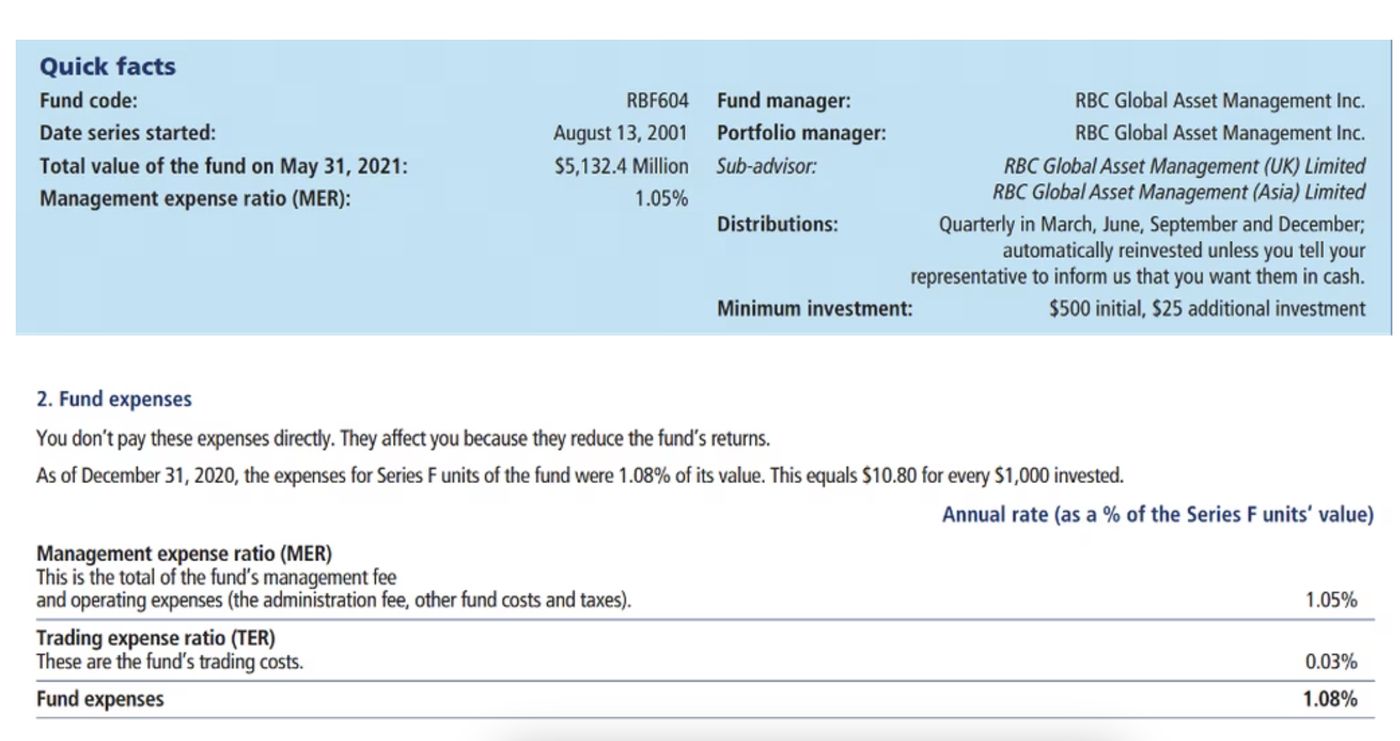
Le RFG est composé de plusieurs catégories de coûts distinctes, bien que leur ventilation spécifique puisse varier entre les différentes séries d'un même fonds. La composante principale est le frais de gestion, qui est payé à la société de gestion de placements pour la gestion professionnelle du portefeuille et la recherche. Ce frais couvre l'expertise des gestionnaires de portefeuille et de leurs équipes, l'accès aux rapports de recherche, aux données de marché et aux outils d'analyse propriétaires. Une autre composante majeure est la commission de suivi, qui est une compensation versée au courtier en placements et au conseiller financier pour fournir des conseils et des services continus à l'investisseur. Celle-ci est incluse dans les fonds de série A, mais pas dans les fonds de série F.
Les frais d'exploitation constituent une autre partie critique du RFG, couvrant les coûts quotidiens de fonctionnement du fonds. Ces dépenses incluent les frais juridiques et d'audit, la tenue de registres, les frais de garde, les coûts de dépôt réglementaire, ainsi que la technologie et l'infrastructure nécessaires pour desservir les comptes des investisseurs. Enfin, le RFG inclut toutes les taxes applicables, telles que la taxe sur les produits et services (TPS) et la taxe de vente harmonisée (TVH), sur les frais de gestion et d'administration. Il est important de noter que le RFG n'inclut pas les commissions de négociation ou les frais de performance, qui sont comptabilisés séparément.
- Frais de gestion : Paiement pour la gestion professionnelle des investissements, la supervision du fonds et la recherche par les gestionnaires de portefeuille et les analystes.
- Commission de suivi : Compensation du conseiller et du courtier pour les conseils, l'accès et le service continus (incluse dans les RFG des séries A).
- Frais d'exploitation : Frais juridiques, d'audit, de tenue de registres, de garde, coûts réglementaires et infrastructure des systèmes.
- Taxes : TPS et TVH appliquées aux frais de gestion et d'administration.
- Administration : Coûts pour les relevés de client, les confirmations de transaction et les services de gestion de compte.
La valeur fournie par ces frais comprend une gestion professionnelle qui libère les investisseurs de la recherche quotidienne, la surveillance des investissements et l'accès à des outils spécialisés et à des données de marché. Pour les fonds de série F, le RFG consiste uniquement en frais de gestion, frais d'exploitation et taxes, les frais de conseil étant facturés séparément. Pour les fonds de série A, le RFG est un prix groupé qui couvre tous ces éléments plus la commission de suivi, ce qui donne un pourcentage déclaré plus élevé. Le frais de gestion au sein du RFG paie pour la surveillance de vos investissements, permettant aux gestionnaires de fonds mutuels actifs et aux analystes de consacrer leur vie professionnelle à la recherche et à l'analyse des placements actuels et potentiels du fonds mutuel.
Comment les RFG diffèrent selon les séries, types et structures de fonds
La structure et le niveau total d'un RFG diffèrent considérablement entre les séries de fonds, qui sont conçues pour différents types de relations investisseur-conseiller. Les fonds mutuels de série A représentent une approche groupée où le RFG couvre tout, y compris la commission de suivi versée au conseiller et au courtier. Cela entraîne un RFG global plus élevé. En revanche, les fonds mutuels de série F sont disponibles dans les comptes à honoraires et ont un RFG qui ne comprend que les frais de gestion, les frais d'exploitation et les taxes. Les frais pour les conseils et le service sont facturés séparément par la firme du conseiller, ce qui conduit à un RFG publié plus bas.
Le RFG varie aussi grandement selon la stratégie d'investissement et la classe d'actifs du fonds. Les fonds indiciels et les FNB qui suivent passivement un indice de référence du marché ont généralement des RFG très bas, souvent sous 0,5 %, car leur gestion nécessite moins de recherche active et de négociation. Les fonds gérés activement, qui visent à surpasser un indice, ont des RFG plus élevés en raison des coûts des gestionnaires de portefeuille spécialisés et des équipes de recherche. Les fonds spécifiques à un secteur, les fonds de marchés émergents et d'autres stratégies complexes ou spécialisées portent généralement les RFG les plus élevés, reflétant l'intensité accrue de recherche et de gestion requise.
Les fonds accessibles par l'entremise de régimes d'épargne collective, comme les régimes de retraite en milieu de travail, ont souvent des RFG plus bas comparativement aux mêmes fonds détenus dans des comptes individuels. Cela est dû aux économies d'échelle et aux ententes de frais négociées disponibles pour les grands régimes collectifs. De plus, le RFG d'un fonds qui investit dans d'autres fonds inclura sa part proportionnelle des RFG des fonds sous-jacents. Cette structure de coûts en couches est importante pour que les investisseurs la comprennent lorsqu'ils évaluent des fonds de fonds ou des solutions de portefeuille. Plus un fonds est actif, spécialisé ou complexe, plus son RFG a tendance à être élevé, car ces stratégies nécessitent des ressources plus importantes pour être gérées efficacement.
Cadre réglementaire, divulgation et l'évolution vers le CRM3
Au Canada, la divulgation des ratios des frais de gestion est régie par des règlements sur les valeurs mobilières conçus pour assurer la transparence pour les investisseurs. Les fonds sont tenus de calculer et de divulguer leur RFG deux fois par an dans des documents réglementaires clés. Les principaux documents sont la Fiche fonds ou la Fiche FNB, qui doivent être fournis aux investisseurs au point de vente, et le Rapport de gestion du rendement du fonds (RGRF). Les investisseurs peuvent trouver le RFG le plus récent d'un fonds et une ventilation détaillée de ses composantes dans le RGRF ou le prospectus simplifié du fonds. Ces documents fournissent les chiffres officiels sur lesquels les investisseurs devraient s'appuyer pour des comparaisons de coûts précises.
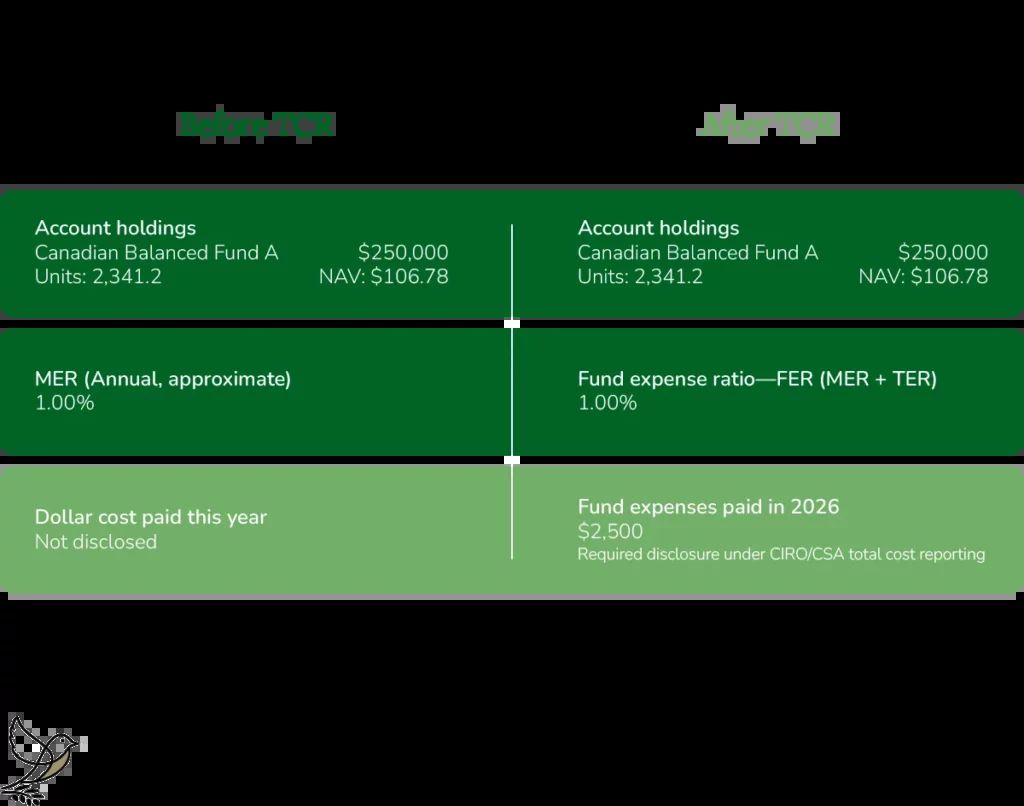
Une évolution réglementaire importante est l'introduction de la Déclaration du coût total (DCT), aussi connue sous le nom de Modèle de relation client Phase 3 (CRM3). Cette nouvelle exigence, qui doit commencer en 2027, s'appuie sur les réformes CRM2 de 2016 qui exigeaient que les courtiers et les conseillers remettent aux clients un rapport annuel sur le rendement et un rapport annuel sur les frais et la compensation. La DCT oblige les firmes de placement à inclure les coûts intégrés des produits comme les fonds mutuels et les FNB dans les rapports annuels sur les frais et la compensation, en les montrant à la fois en dollars et en pourcentage. L'objectif est de fournir une plus grande clarté sur le coût total de l'investissement, bien que cela n'introduise pas de nouveaux frais.
Dans le cadre de la DCT, les clients verront un Ratio des frais du fonds (RFF) sur leurs relevés. Ce RFF peut différer légèrement du RFG publié dans les documents réglementaires semestriels en raison du moment des changements de frais ou d'autres facteurs de calcul. Cette divulgation améliorée fait partie d'une poussée plus large pour la transparence, exigeant que les firmes détaillent les montants payés pour les conseils, l'administration générale du compte et les commissions de suivi reçues des gestionnaires de fonds. La commission de suivi est explicitement notée comme étant payée à même le frais de gestion, qui fait partie du RFG. Avec la DCT, les relevés des investisseurs commenceront à divulguer les frais associés aux types de placements admissibles tels que les fonds mutuels et les FNB, fournissant une image plus complète des coûts annuels.
Le ratio des frais de négociation et les coûts totaux du fonds
Bien que le RFG couvre la plupart des dépenses courantes du fonds, il n'inclut pas le coût d'achat et de vente de titres au sein du portefeuille. Ces coûts de négociation sont capturés dans une mesure distincte appelée le ratio des frais de négociation (RFN). Le RFN représente le total des commissions de courtage et de toutes taxes applicables sur ces frais encourus par le fonds sur une période de déclaration, exprimé en pourcentage annualisé de la valeur liquidative quotidienne moyenne du fonds. Il est calculé en divisant le total des commissions de négociation du fonds par son actif total. Déjà publié dans des documents réglementaires comme le Rapport de gestion du rendement du fonds, le RFN est aussi divulgué dans le document Fiche fonds qui doit être fourni au point de vente.
Le RFN s'applique le plus souvent aux fonds qui détiennent des actions ou négocient des produits dérivés comme des options et des contrats à terme. La plupart des fonds à revenu fixe n'ont pas de RFN significatif parce que les commissions de négociation pour les obligations sont généralement intégrées au prix du titre. Cependant, les fonds à revenu fixe qui utilisent des dérivés pour la couverture peuvent encourir un RFN pour ces transactions. Comme le RFG, le RFN est divulgué dans le document Fiche fonds et le Rapport de gestion du rendement du fonds. Pour une image complète des coûts d'un fonds, les investisseurs devraient considérer à la fois le RFG et le RFN. Le RFN est montré comme un pourcentage annuel basé sur la valeur liquidative quotidienne moyenne du fonds pour la période, fournissant une mesure standardisée de l'efficacité de la négociation.
Les fonds qui investissent principalement en actions auront typiquement un ratio des frais de négociation (RFN). De nombreux fonds équilibrés ou de répartition d'actifs auront aussi un RFN en raison de leurs avoirs en actions. Le RFN, combiné au ratio des frais de gestion (RFG), fournit aux investisseurs le coût courant total de la détention du fonds, excluant les frais de vente ponctuels. Les frais de négociation surviennent aussi pour les fonds qui négocient des produits dérivés, tels que des options ou des contrats à terme. Par exemple, certains fonds comme les fonds de matières premières peuvent avoir un RFN mais ne négocient pas d'actions, démontrant que le RFN n'est pas exclusif aux fonds d'actions. La plupart des fonds à revenu fixe n'ont pas de RFN parce que les commissions de négociation sont intégrées aux prix des obligations.
Impact des RFG sur les rendements des investissements à long terme
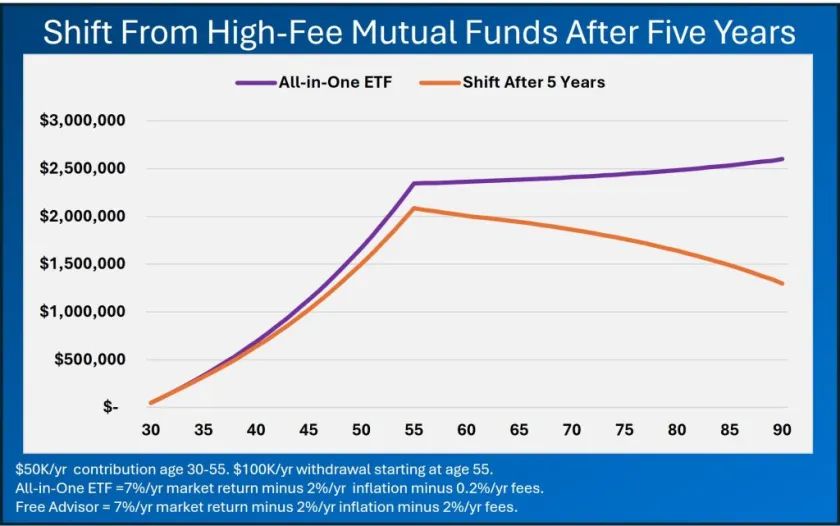
Le ratio des frais de gestion a un effet direct et cumulatif sur les rendements à long terme d'un investisseur. Parce que le RFG est déduit des actifs du fonds annuellement, il réduit la valeur liquidative sur laquelle la croissance future est calculée. Sur des décennies, même une petite différence dans le RFG peut mener à une disparité significative dans la richesse accumulée. Cela crée un obstacle que les rendements bruts du fonds doivent surmonter avant que l'investisseur ne voie un gain net.
L'impact est particulièrement prononcé lorsqu'on compare des fonds indiciels gérés passivement avec des RFG bas à des fonds gérés activement avec des RFG plus élevés. Le gestionnaire de fonds actif doit générer suffisamment de rendement excédentaire, ou alpha, pour non seulement couvrir le frais plus élevé, mais aussi pour surpasser l'indice net de frais. Les lignes directrices de l'industrie suggèrent souvent qu'un ratio de frais raisonnable pour un portefeuille géré activement se situe entre 0,5 % et 0,75 %, bien que de nombreux fonds canadiens dépassent cela. Les investisseurs sont encouragés à peser le coût par rapport à la valeur reçue, qui comprend la gestion professionnelle, la recherche et les services de conseiller. Pour illustrer, un investissement de 1 000 $ dans un fonds avec une commission de suivi de 0,8 % (faisant partie du RFG pour les fonds de série A) paierait jusqu'à 8 $ en commissions de suivi chaque année. C'est pourquoi les régulateurs mettent l'accent sur la transparence des frais par le CRM2 et la future DCT, permettant aux investisseurs de prendre des décisions plus éclairées sur le rapport coût-efficacité de leurs investissements. Le RFG affecte les rendements des investissements à long terme plus que beaucoup d'investisseurs ne le réalisent, en faisant un facteur critique dans la sélection de portefeuille et la planification de la retraite.
Les ratios des frais de gestion dans des contextes financiers plus larges
Le terme ratio de frais est aussi utilisé en finance d'entreprise et pour les organismes sans but lucratif, bien qu'avec des significations différentes du RFG des fonds d'investissement. En finance d'entreprise, le ratio de frais mesure l'efficacité opérationnelle en calculant les dépenses d'exploitation en pourcentage du revenu total. Ce ratio indique quelle portion du revenu est consommée par les coûts de fonctionnement de l'entreprise, servant de mesure clé pour l'analyse de la rentabilité. Il est calculé en divisant les dépenses d'exploitation par le revenu total, et un ratio plus bas signale généralement une opération plus efficace.
Pour les organismes sans but lucratif et les organismes de bienfaisance, la mesure pertinente est le ratio des dépenses de programme, qui est les dépenses de programme divisées par les dépenses totales. Ce ratio, avec son contrepartie le ratio des dépenses de soutien (souvent appelé frais généraux), est un indicateur financier principal pour les donateurs. Les organismes de bienfaisance avec un ratio des dépenses de programme plus élevé sont souvent vus comme plus efficaces, dirigeant plus de fonds vers leur mission. La somme des ratios de programme et de soutien est de 100 % pour tout organisme sans but lucratif. Aux États-Unis, le ratio médian des dépenses de soutien est de 10 %, et pour la plupart des organismes de bienfaisance classés par les évaluateurs, les ratios de frais sont inférieurs à 30 %.
Ce contexte plus large montre que bien que le ratio des frais de gestion (RFG) soit un coût spécifique de la détention d'un fonds d'investissement, le principe de mesurer les coûts en tant que ratio de l'actif ou du revenu est un outil universel d'analyse financière. En finance d'entreprise, le ratio de frais mesure l'efficacité opérationnelle en montrant quel pourcentage du revenu total est utilisé pour les dépenses d'exploitation. Pour les organismes sans but lucratif, le ratio des dépenses de programme, qui est les dépenses de programme divisées par les dépenses totales, est un indicateur financier clé pour les organismes de bienfaisance et les donateurs. Dans tous les contextes, un ratio plus bas indique généralement une plus grande efficacité, mais cela doit être équilibré avec la qualité et les résultats des services fournis. Le ratio de frais peut être un indicateur important, surtout s'il est à un extrême, mais il est aussi important de considérer d'autres facteurs comme la transparence, la gouvernance, le leadership et les résultats lors de l'évaluation d'une organisation ou d'un investissement.
Questions fréquentes
Qu'est-ce qu'un bon RFG pour un fonds mutuel au Canada ?
Un ratio de frais raisonnable dépend du type de fonds. Pour les fonds indiciels gérés passivement ou les FNB, les RFG sont souvent sous 0,5 %. Pour les portefeuilles gérés activement, les lignes directrices de l'industrie suggèrent souvent une plage de 0,5 % à 0,75 %. Les fonds plus spécialisés ou complexes, comme ceux axés sur les marchés émergents, ont typiquement des RFG plus élevés. La clé est de comparer le RFG à la stratégie du fonds et à la valeur fournie par la gestion professionnelle et la recherche.
Où puis-je trouver le RFG pour un fonds spécifique ?
Vous pouvez trouver le ratio des frais de gestion d'un fonds dans son plus récent Rapport de gestion du rendement du fonds (RGRF). Il est aussi divulgué dans le document Fiche fonds ou Fiche FNB, qui doit être fourni aux investisseurs au point de vente. Ces documents sont disponibles auprès de la société de fonds ou de votre conseiller financier. Le RFG est calculé et publié deux fois par an.
Est-ce que je paie le RFG directement de ma poche ?
Non, vous ne payez pas le RFG directement. Le frais est payé par le fonds lui-même. Il est déduit des actifs du fonds avant que le rendement de l'investissement ne soit calculé. Cela signifie que le RFG réduit la valeur liquidative du fonds, et le rendement que vous voyez cité est le rendement net après que toutes ces dépenses aient été retirées.
Quelle est la différence entre les RFG des séries A et des séries F ?
Les fonds mutuels de série A ont un ratio des frais de gestion (RFG) groupé qui couvre tout. Il inclut le frais de gestion, les frais d'exploitation, les taxes et une commission de suivi versée au courtier en placements et au conseiller financier. Les fonds mutuels de série F, disponibles dans les comptes à honoraires, ont un RFG qui ne comprend que le frais de gestion, les frais d'exploitation et les taxes. Pour les fonds de série F, les frais pour les conseils, l'accès et le service ne sont pas inclus dans le RFG et sont facturés séparément à l'investisseur par la firme du conseiller. Par conséquent, le RFG publié pour un fonds de série F est typiquement plus bas que pour un fonds de série A.
Qu'est-ce que le ratio des frais de négociation (RFN) et en quoi est-il différent du RFG ?
Le ratio des frais de négociation (RFN) couvre les coûts d'achat et de vente de titres au sein du fonds, comme les commissions de courtage. Le RFG couvre les coûts courants de gestion et d'exploitation. Le RFN est exprimé en pourcentage annualisé des actifs du fonds et est divulgué séparément dans la Fiche fonds et le RGRF. Pour une image complète des coûts, considérez à la fois le RFG et le RFN.
Qu'est-ce que la Déclaration du coût total (CRM3) et quand commence-t-elle ?
La Déclaration du coût total (DCT), aussi connue sous le nom de Modèle de relation client Phase 3 (CRM3), est une nouvelle exigence réglementaire canadienne conçue pour améliorer la transparence des coûts des fonds d'investissement. Elle représente la prochaine phase suivant les règles CRM2 de 2016. La DCT introduit des changements au rapport annuel sur les frais et la compensation en exigeant l'inclusion des coûts intégrés des produits de placement comme les fonds mutuels et les fonds négociés en bourse (FNB). Ces coûts seront montrés à la fois en dollars et en pourcentage. L'exigence est prévue pour commencer en 2027, moment auquel les relevés des investisseurs divulgueront ces frais. L'objectif de la DCT est de fournir une plus grande transparence, non pas d'introduire de nouveaux frais.
Sources et lectures complémentaires
- Management expense ratio (Wikipedia) en.wikipedia.org
- What is a management expense ratio (MER)? rbcgam.com
- Understanding Fees td.com
- What is a management expense ratio (MER)? canadalife.com
- Understanding fees and expenses | Scotiabank Canada scotiabank.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.