Un plan de réinvestissement des dividendes (PRD) est un programme d'investissement qui utilise automatiquement les dividendes en espèces gagnés sur une action, un fonds négocié en bourse (FNB) ou un fonds commun de placement pour acheter des parts supplémentaires du même investissement. Offerts directement par les sociétés ou par l'intermédiaire de maisons de courtage, les PRD facilitent la capitalisation des rendements en réinvestissant les gains sans nécessiter d'opérations manuelles. Pour les investisseurs canadiens, ces plans peuvent être une méthode économique pour constituer un portefeuille au fil du temps, impliquant souvent aucuns frais de transaction et offrant parfois des actions à prix réduit. Cependant, la participation exige de comprendre les implications fiscales et les responsabilités en matière de tenue de registres, même lorsque les dividendes sont réinvestis plutôt que reçus en espèces.
Fonctionnement d'un plan de réinvestissement des dividendes
Un plan de réinvestissement des dividendes automatise le processus d'utilisation des versements de dividendes pour acquérir plus de parts. Lorsqu'une société verse un dividende, le plan ordonne à l'agent de transfert ou au courtier d'utiliser ces liquidités pour acheter des parts entières ou fractionnaires supplémentaires au nom de l'actionnaire. Cet achat a généralement lieu à la date de paiement du dividende. Le prix payé pour ces nouvelles parts est habituellement le prix du marché, calculé comme une moyenne pondérée en volume sur quelques jours de bourse précédant le paiement. Certains plans parrainés par les sociétés offrent des parts émises du trésor à un rabais, généralement entre 1 % et 5 % par rapport au prix du marché. Toutes les parts acquises par la suite par l'entremise du PRD sont habituellement détenues dans un format sans papier, en inscription comptable, avec l'agent de transfert de la société.
De nombreux PRD sont jumelés à un plan d'achat d'actions (PPA), permettant des achats en espèces optionnels (AEO). Cette fonctionnalité permet aux participants d'envoyer des liquidités supplémentaires, au-delà de leurs dividendes, pour acheter plus de parts, souvent avec des minimums et des maximums établis. Par exemple, le plan de Sun Life Financial a un AEO minimum de 100 $ et un maximum de 50 000 $ par année, tandis que Exchange Income Corporation (EIC) fixe un minimum de 100 $ par mois et un maximum annuel de 10 000 $. Ces achats en espèces sont aussi exécutés au prix du marché, souvent sans commission de courtage, et entraînent une propriété de parts fractionnaires jusqu'à trois ou quatre décimales. La combinaison du réinvestissement automatique des dividendes et des investissements en espèces périodiques permet une stratégie de moyenne d'achat, où un montant fixe en dollars est investi à intervalles réguliers, peu importe le cours de l'action.
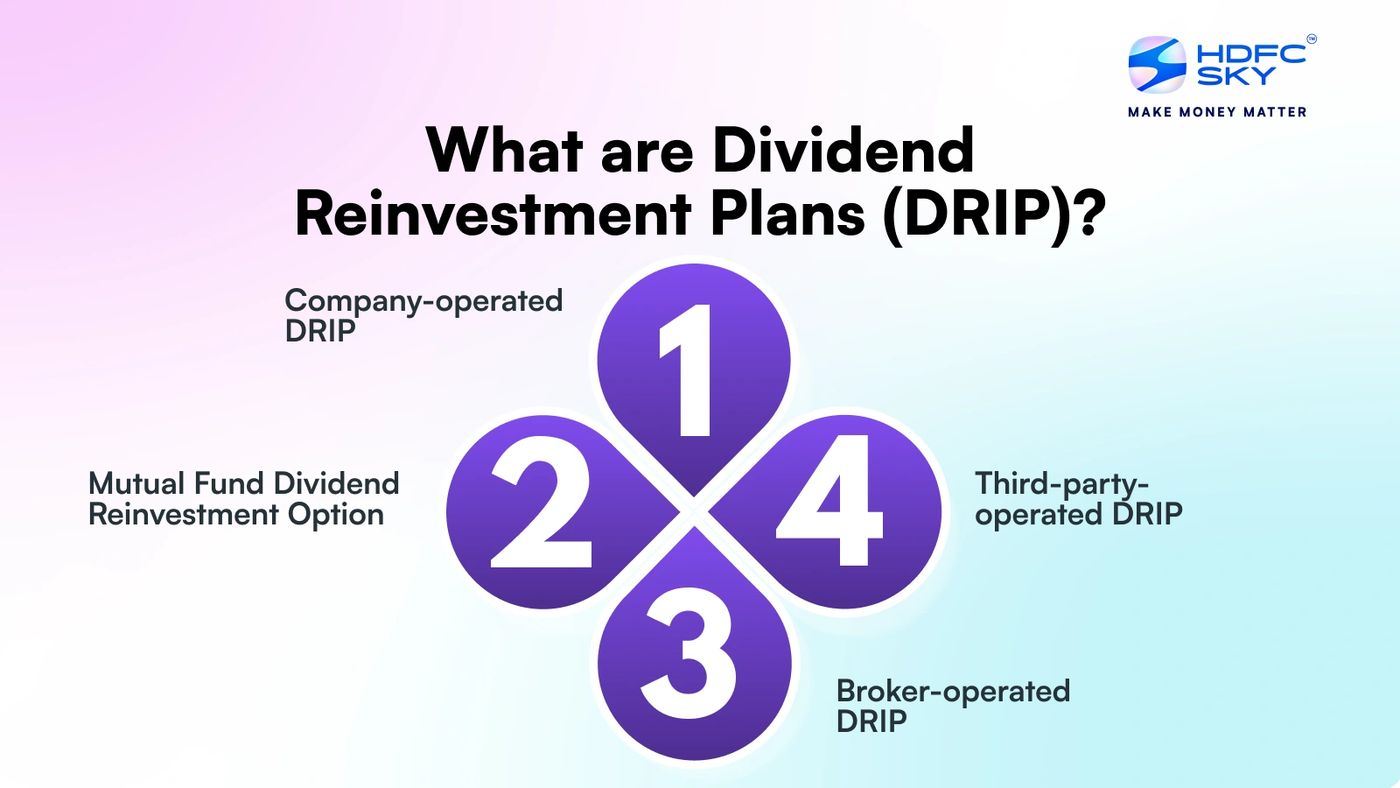
Types de PRD accessibles aux investisseurs canadiens
Les investisseurs canadiens peuvent accéder aux PRD par deux canaux principaux : les plans émetteurs et les plans de courtage. Les PRD émetteurs sont offerts directement par la société dont l'action est détenue. Pour s'inscrire, un investisseur doit généralement être un actionnaire inscrit, ce qui signifie que son nom figure dans les livres de la société auprès de l'agent de transfert, par opposition à la détention d'actions bénéficiaire par l'entremise d'un compte de courtage. Au Canada, démarrer un PRD d'entreprise exigeait traditionnellement de détenir au moins une action sous forme de certificat, bien que les parts subséquentes du plan soient en inscription comptable. Ces plans incluent souvent les fonctionnalités attrayantes des achats en espèces optionnels et des rabais possibles sur le prix des parts. Des sociétés canadiennes importantes comme Sun Life Financial et Exchange Income Corporation offrent de tels plans, administrés par des agents de transfert comme TSX Trust Company.
Les PRD de courtage, parfois appelés PRD synthétiques, sont offerts par des maisons de courtage comme RBC Direct Investing et TD Direct Investing. Ces plans permettent aux actionnaires bénéficiaires de réinvestir automatiquement les dividendes sans avoir besoin de devenir des actionnaires inscrits ou d'obtenir des certificats d'actions. Le courtier gère le réinvestissement à la date de paiement, ne facturant habituellement aucune commission pour la transaction. Une limitation clé des PRD de courtage est qu'ils ne permettent généralement pas d'achats en espèces optionnels. Pour ajouter plus d'argent, un investisseur doit effectuer une transaction distincte et payer les commissions habituelles. De plus, les PRD de courtage n'offrent généralement pas le prix d'action réduit parfois disponible par l'entremise des plans émetteurs. La liste des titres admissibles au programme de PRD d'un courtier est sujette à changement et doit être vérifiée auprès de l'institution.
Processus d'inscription et administration du plan
S'inscrire à un PRD implique des étapes spécifiques qui diffèrent selon que le plan est émetteur ou de courtage. Pour un plan parrainé par une société, l'actionnaire doit d'abord s'assurer qu'il est un détenteur inscrit d'au moins une part entière. Si les actions sont détenues dans un compte de courtage, l'investisseur doit demander au courtier de faire émettre un certificat d'actions et de l'inscrire à son nom, ce qui peut entraîner des frais. Une fois le certificat obtenu, l'investisseur remplit un formulaire d'inscription fourni par l'agent de transfert de la société et l'envoie par la poste. Par exemple, pour s'inscrire au plan de Sun Life, le formulaire est envoyé à TSX Trust Company. Les actionnaires bénéficiaires peuvent aussi participer par l'entremise de leur courtier, mais le courtier doit faciliter l'inscription auprès de l'agent de transfert, ce qui peut impliquer des étapes ou des restrictions supplémentaires.
Après l'inscription, le plan fonctionne automatiquement. À chaque date de paiement de dividende, l'agent du plan calcule le dividende dû, utilise les liquidités pour acheter des parts et crédite les nouvelles parts au compte du participant. Le participant reçoit un relevé détaillant la transaction. L'administration de ces plans au Canada implique le respect de règlements comme la Loi sur le recyclage des produits de la criminalité et le financement des activités terroristes. Les participants aux plans d'entreprise sont souvent tenus de soumettre un formulaire de déclaration du participant pour confirmer leur identité. Tous les frais, dépenses et commissions de courtage liés au fonctionnement du plan sont généralement assumés par la société offrant le plan, et non par le participant. Les participants peuvent se retirer du plan ou vendre des parts détenues dans celui-ci en fournissant un avis écrit à l'agent de transfert.
Fiscalité et exigences de tenue de registres
Au Canada, les dividendes réinvestis par l'entremise d'un PRD sont pleinement imposables comme revenu de dividendes l'année où ils sont versés, peu importe que l'investisseur reçoive des liquidités ou des parts supplémentaires. Cela s'applique aux investissements détenus dans des comptes non enregistrés. L'Agence du revenu du Canada (ARC) traite le montant du dividende comme un revenu et applique le crédit d'impôt pour dividendes, ce qui entraîne un taux d'imposition effectif plus bas comparativement au revenu d'intérêt. L'actionnaire doit déclarer le montant brut du dividende dans sa déclaration de revenus. Cette obligation fiscale signifie que même si les liquidités sont immédiatement réinvesties, l'investisseur doit avoir des fonds disponibles ailleurs pour payer l'impôt sur le revenu applicable.
Une responsabilité critique et souvent lourde pour les participants à un PRD est le suivi du coût de base rajusté (CBR) de leur investissement. Chaque réinvestissement de dividende constitue un achat distinct de parts à un prix spécifique. Lorsque les parts sont éventuellement vendues, le gain ou la perte en capital est calculé en utilisant le CBR, qui est le coût moyen de toutes les parts achetées, y compris celles acquises par réinvestissement. Le fait de ne pas maintenir des registres précis peut mener à une déclaration fiscale incorrecte et à des pénalités potentielles. Le défi de la tenue de registres se complexifie avec le temps. Un investisseur dans 15 PRD pendant dix ans, avec des dividendes trimestriels, aurait plus de 600 lots d'achat distincts à suivre. Cette complexité est atténuée si le PRD est détenu dans un compte enregistré comme un compte d'épargne libre d'impôt (CELI) ou un régime enregistré d'épargne-retraite (REER), où les dividendes croissent à l'abri de l'impôt ou avec report d'impôt et où le suivi du CBR n'est pas requis pour les retraits éventuels.
Avantages et bénéfices de l'utilisation d'un PRD
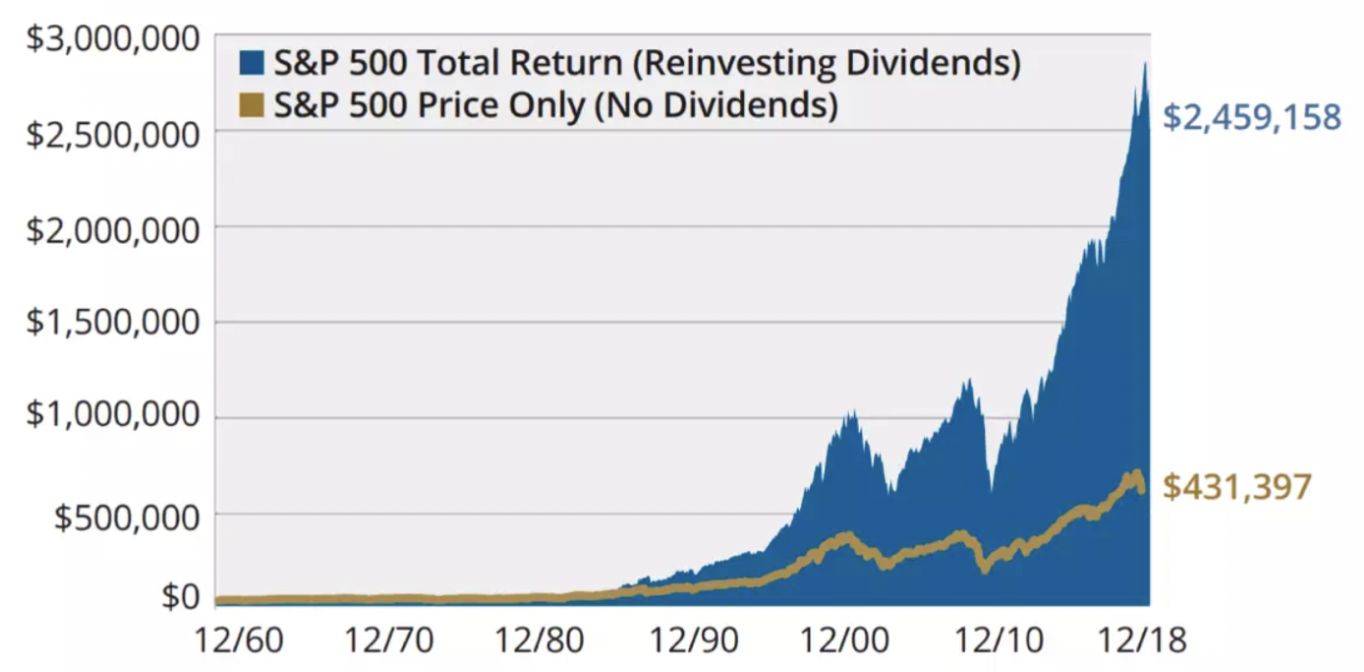
Les PRD offrent plusieurs avantages convaincants pour les investisseurs à long terme, principalement centrés sur la capitalisation des rendements et l'efficacité des coûts. Le réinvestissement automatique des dividendes exploite le pouvoir de la capitalisation, car les parts nouvellement acquises génèrent elles-mêmes des dividendes dans les périodes futures, accélérant potentiellement la croissance du portefeuille sur des décennies. Ce processus se produit passivement, ne nécessitant aucune action de l'investisseur après l'inscription initiale. De plus, en investissant un montant fixe en dollars à intervalles réguliers, chaque versement de dividende, la stratégie emploie la moyenne d'achat. Cette approche systématique résulte en l'achat de plus de parts lorsque les prix sont bas et de moins de parts lorsque les prix sont élevés, ce qui peut réduire le coût moyen par part au fil du temps et atténuer l'impact de la volatilité des marchés.
Les économies de coûts sont un autre avantage significatif. La plupart des PRD, particulièrement ceux émetteurs, ne facturent aucunes commissions ou frais de transaction pour le réinvestissement des dividendes ou pour les achats en espèces optionnels. Cela permet à 100 % du dividende et des liquidités contribuées d'être déployés dans de nouvelles parts, contrairement à une transaction de courtage typique où une commission est déduite. Certains plans d'entreprise améliorent cet avantage en offrant des parts du trésor à un rabais allant jusqu'à 5 % par rapport au prix du marché. De plus, les PRD encouragent une mentalité d'investissement disciplinée à long terme en automatisant le processus de réinvestissement, ce qui peut avoir une influence stabilisatrice sur le comportement d'un investisseur et sur l'activité de négociation de l'action. La possibilité d'acheter des parts fractionnaires garantit qu'aucun dividende en espèces ne reste inactif.
Risques, inconvénients et considérations clés
Malgré leurs avantages, les PRD comportent des risques et des inconvénients spécifiques que les investisseurs doivent peser. Un risque principal est la concentration, car le réinvestissement automatique des dividendes augmente continuellement l'exposition à une seule société. Si cette société rencontre des difficultés, les pertes de l'investisseur sont capitalisées en même temps que ce qui aurait pu être des gains. Cela peut perturber la répartition d'actifs souhaitée d'un portefeuille, nécessitant un rééquilibrage périodique. Les investisseurs renoncent aussi au contrôle sur le moment et le prix des achats. Les parts sont achetées automatiquement à la date de paiement du dividende au prix du marché en vigueur, éliminant la capacité d'attendre un point d'entrée perçu comme meilleur. Le fardeau administratif, particulièrement pour les comptes imposables, est un inconvénient notable, car le suivi du coût de base rajusté pour de nombreux petits achats sur plusieurs années est complexe et peut devenir coûteux s'il est externalisé à un comptable.
Les PRD sont intrinsèquement inadaptés aux investisseurs qui dépendent des versements de dividendes pour leurs revenus, car le plan redirige ces liquidités vers le marché. De plus, tous les titres n'offrent pas de PRD, et l'admissibilité peut changer. Les PRD de courtage, bien que pratiques, manquent de fonctionnalités comme les achats en espèces optionnels et les rabais sur le prix des parts. Les investisseurs doivent aussi être conscients des limites spécifiques au plan, comme les contributions en espèces annuelles maximales, qui varient selon la société. Des complications peuvent aussi survenir d'actions corporatives comme des scissions ou des fusions, qui nécessitent des ajustements à la base de coût de l'investissement. Ces facteurs signifient collectivement que bien que les PRD soient des outils puissants, ils exigent une gestion active et une surveillance dans le contexte plus large d'un plan financier.
Contexte historique et évolution au Canada
Les plans de réinvestissement des dividendes sont une caractéristique du paysage d'investissement canadien depuis des décennies, évoluant avec les changements technologiques et réglementaires. Traditionnellement, ces plans étaient exclusivement offerts par les sociétés à leurs actionnaires inscrits et exigeaient des certificats d'actions physiques pour être initiés. Le processus était intensif en papier, impliquant l'envoi postal de certificats et de formulaires d'inscription aux agents de transfert. Le milieu des années 1990 a vu une augmentation de la popularité des plans parrainés par les sociétés, certains agents de transfert promouvant des options d'inscription directe comme des plans d'actions sans frais d'acquisition, bien que ceux-ci incluaient parfois des frais cachés pour chaque investissement.
L'évolution vers les systèmes électroniques d'inscription comptable a significativement réduit la paperasse, permettant aux parts subséquentes du plan d'être détenues numériquement. La croissance des fiducies de revenu et des fonds à capital fixe au Canada a mené à l'adoption de plans de réinvestissement des distributions, qui fonctionnent sur le même principe que les PRD corporatifs. Simultanément, l'essor des courtiers à escompte a introduit le PRD synthétique, rendant le réinvestissement des dividendes accessible et sans commission pour les actionnaires bénéficiaires sans besoin de certificats d'actions. Les développements réglementaires, comme les règles de lutte contre le blanchiment d'argent exigeant des formulaires de déclaration des participants, ont aussi façonné l'administration des plans. Aujourd'hui, les PRD restent une offre de base de nombreuses sociétés canadiennes de premier ordre et sont un service automatisé standard chez les grandes maisons de courtage.
Comparaison des limites et fonctionnalités des PRD
Les conditions spécifiques d'un plan de réinvestissement des dividendes, y compris les limites d'achat et les rabais, varient selon l'émetteur. Par exemple, certains plans peuvent offrir des actions ordinaires émises du trésor à un rabais possible allant jusqu'à cinq pour cent. Les montants d'achat en espèces optionnels sont parfois assujettis à des limites minimales et maximales, comme un minimum de 100 $ par achat ou un maximum ne pouvant excéder 50 000 $ par année. Ces fonctionnalités diffèrent parmi les sociétés canadiennes et les fiducies de revenu. Les investisseurs doivent examiner le prospectus ou les documents du plan pour chaque titre spécifique pour comprendre les conditions exactes.
| Émetteur / Fonctionnalité du plan |
|---|
| Sun Life Financial |
| Exchange Income Corporation (EIC) |
| Plan émetteur typique |
| PRD de courtage (synthétique) |
Les PRD ou PPA parrainés par les sociétés peuvent offrir des avantages comme des rabais sur les parts émises du trésor et l'option d'effectuer des achats en espèces optionnels périodiques. En revanche, les PRD synthétiques offerts par certaines maisons de courtage se concentrent uniquement sur le réinvestissement sans frais des dividendes mais ne permettent pas d'achats en espèces optionnels. Les limites annuelles maximales d'achat en espèces dans les plans d'entreprise sont en place pour contrôler la dilution des actions existantes et l'échelle administrative du plan. Les investisseurs doivent examiner le prospectus pour chaque titre pour comprendre si les parts seront achetées sur le marché libre ou émises du trésor, car cela affecte la disponibilité d'un rabais.
Questions fréquentes
Qu'est-ce qu'un plan de réinvestissement des dividendes (PRD) ?
Un plan de réinvestissement des dividendes (PRD) est un programme qui utilise automatiquement les dividendes en espèces gagnés sur un investissement pour acheter des parts ou des unités supplémentaires du même titre. Au lieu de recevoir les versements de dividendes comme des liquidités déposées dans votre compte, les fonds sont immédiatement réinvestis. Cela peut être offert directement par la société émettrice (un PRD émetteur) ou par votre maison de courtage (un PRD synthétique). L'objectif principal est de faciliter la capitalisation des rendements en gardant le capital d'investissement continuellement au travail.
Comment m'inscrire à un PRD au Canada ?
L'inscription dépend du type de PRD. Pour un plan parrainé par une société, vous devez généralement être un actionnaire inscrit avec un certificat d'actions. Vous remplissez ensuite un formulaire d'inscription de l'agent de transfert de la société (p. ex., TSX Trust Company) et l'envoyez par la poste. Si vos actions sont détenues dans un compte de courtage, vous pouvez demander à votre courtier de vous inscrire au plan de la société, ce qui peut impliquer l'émission d'un certificat. Pour un PRD de courtage, vous activez simplement la fonctionnalité pour les titres admissibles dans votre compte de courtage en ligne, souvent d'un clic, comme offert par des firmes comme RBC Direct Investing ou TD Direct Investing.
Les dividendes réinvestis par l'entremise d'un PRD sont-ils imposables au Canada ?
Oui. Les dividendes réinvestis par l'entremise d'un PRD sont pleinement imposables comme revenu de dividendes l'année où ils sont versés, identiquement aux dividendes reçus en espèces. Cela s'applique aux investissements détenus dans des comptes non enregistrés. Vous devez déclarer le montant total du dividende dans votre déclaration de revenus, et le crédit d'impôt pour dividendes s'appliquera. Le réinvestissement ne reporte ni n'élimine l'obligation fiscale. Il est crucial de suivre chaque réinvestissement pour rajuster la base de coût de votre investissement pour les calculs futurs de gains en capital.
Quels sont les principaux avantages d'utiliser un PRD ?
Les avantages principaux incluent la capitalisation automatique des rendements, la moyenne d'achat et l'efficacité des coûts. Les dividendes réinvestis achètent plus de parts, qui génèrent ensuite leurs propres dividendes, accélérant la croissance au fil du temps. L'achat à intervalles réguliers moyenne les prix d'achat. La plupart des PRD ne facturent aucunes commissions sur les dividendes réinvestis, permettant à tout l'argent d'être investi. Certains plans d'entreprise offrent des parts à un rabais. Les PRD encouragent aussi l'investissement à long terme en automatisant le processus et en gardant les fonds pleinement investis.
Qu'est-ce qu'un achat en espèces optionnel (AEO) dans un PRD ?
Un achat en espèces optionnel (AEO) est une fonctionnalité de nombreux PRD parrainés par les sociétés qui permet aux participants d'envoyer des liquidités supplémentaires, au-delà de leurs versements de dividendes, pour acheter plus de parts directement par l'entremise du plan. Cela fait partie d'un plan d'achat d'actions (PPA) complémentaire. Les AEO ont habituellement des limites minimales et maximales. Par exemple, Sun Life a un minimum de 100 $ par achat et un maximum annuel de 50 000 $. Ces achats sont souvent effectués au prix du marché sans frais de courtage et permettent l'investissement en parts fractionnaires, fournissant une façon économique d'augmenter progressivement les avoirs.
Quels sont les risques ou inconvénients d'un PRD ?
Les risques clés incluent le risque de concentration, car le réinvestissement continu dans une seule action peut surpondérer votre portefeuille dans cette société. Vous perdez aussi le contrôle sur le moment et le prix des achats. Un fardeau administratif important découle du suivi du coût de base rajusté pour chaque petit réinvestissement dans un compte imposable aux fins de gains en capital. Les PRD sont inadaptés aux investisseurs qui ont besoin du revenu de dividendes pour leurs dépenses de subsistance. De plus, certains anciens plans d'entreprise peuvent avoir des frais, et les PRD de courtage ne permettent pas d'achats en espèces optionnels ni n'offrent de parts à prix réduit.
Sources et lectures complémentaires
- Dividend reinvestment plan (Wikipedia) en.wikipedia.org
- What is a Dividend Reinvestment Plan (DRIP) ? td.com
- Canadian Dividend Reinvestment and Share Purchase Plan sunlife.com
- Dividend Reinvestment Plan rbcdirectinvesting.com
- Dividend Reinvestment Plan (DRIP) exchangeincomecorp.ca
- What is a dividend reinvestment plan (DRIP)? wealthsimple.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.