Un fonds commun de placement est un véhicule de placement qui regroupe l'argent de nombreux investisseurs pour acheter un portefeuille diversifié de valeurs mobilières telles que des actions, des obligations et des instruments du marché monétaire. Au Canada, les fonds communs de placement sont un choix populaire pour les investisseurs individuels qui recherchent une gestion professionnelle, une diversification et une accessibilité. Ils constituent un élément central de nombreux régimes enregistrés d'épargne-retraite (REER) et comptes d'épargne libre d'impôt (CELI). L'industrie canadienne des fonds communs de placement détenait 1,8 billion de dollars d'actifs à la fin de 2023, ce qui reflète son rôle important dans le paysage financier national.
Qu'est-ce qu'un fonds commun de placement
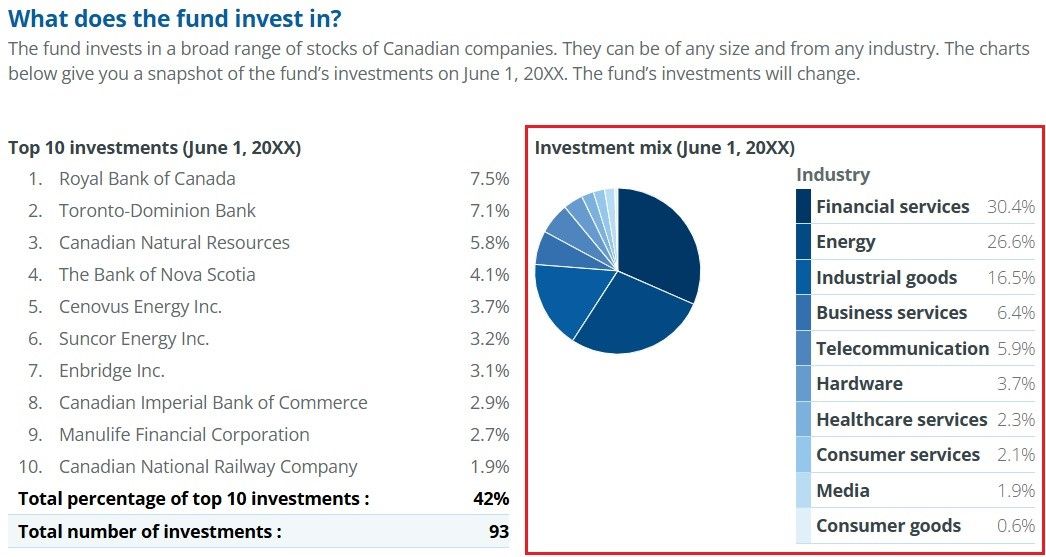
Un fonds commun de placement est un type de fonds de placement qui regroupe le capital de nombreux investisseurs pour acheter un portefeuille collectif de valeurs mobilières. Le terme est couramment utilisé au Canada, aux États-Unis et en Inde. Les fonds regroupés sont gérés par des gestionnaires de portefeuille professionnels qui prennent des décisions de placement pour atteindre les objectifs déclarés du fonds. Ces objectifs et les types de placements autorisés sont détaillés dans un document juridique appelé prospectus. Les fonds communs de placement offrent aux investisseurs une exposition à un large éventail d'actifs, qui peut inclure des actions, des titres à revenu fixe et des instruments du marché monétaire, ou une combinaison connue sous le nom de fonds hybride. Cette structure permet aux investisseurs individuels d'accéder à un portefeuille diversifié qui pourrait autrement être difficile ou coûteux à constituer par eux-mêmes.
Les deux principaux types structurels sont les fonds ouverts et les fonds fermés. Les fonds ouverts, qui sont de loin les plus courants, émettent et rachètent des actions directement auprès de la société de fonds à la valeur liquidative calculée à la fin de chaque journée de négociation. Il n'y a pas de limite au nombre d'actions qu'un fonds ouvert peut émettre. Les fonds fermés émettent un nombre fixe d'actions par le biais d'une offre publique initiale, après quoi les actions se négocient en bourse comme toute autre action, souvent à des prix différents de la valeur liquidative. Au Canada, la grande majorité des fonds communs de placement offerts par les banques et les sociétés de placement sont des fonds ouverts, offrant une liquidité quotidienne aux investisseurs.
Fonctionnement des fonds communs de placement
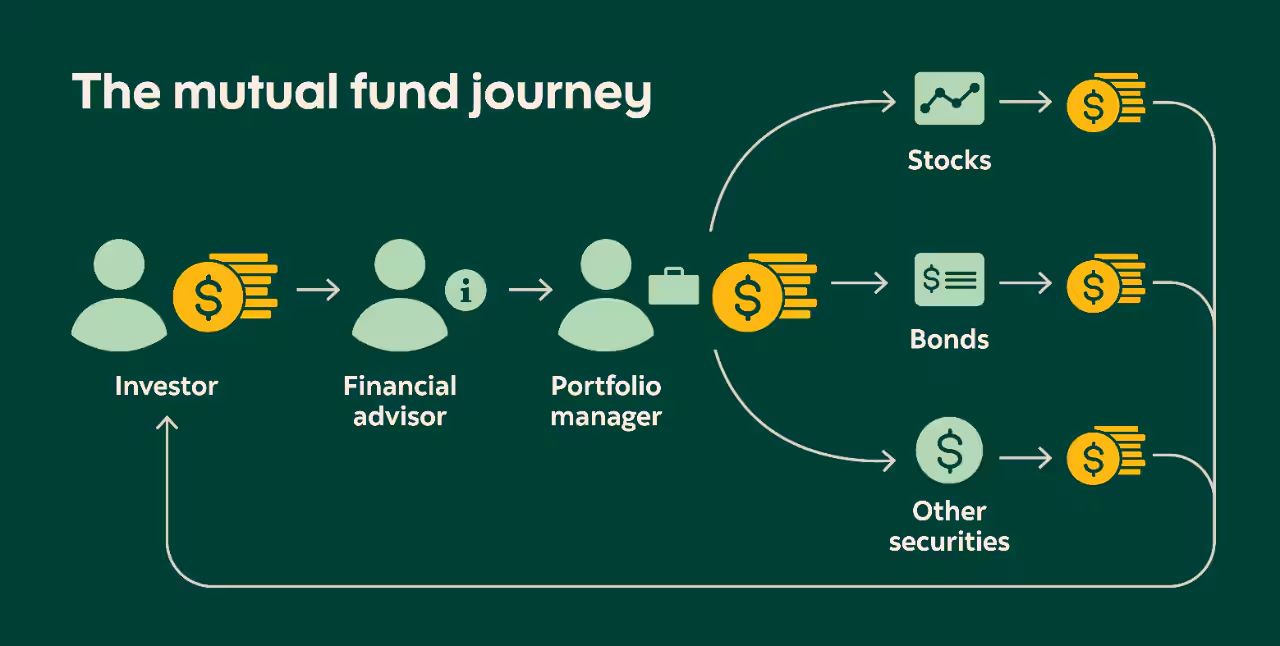
Lorsqu'un investisseur achète des parts ou des actions d'un fonds commun de placement, son argent est combiné à celui des autres investisseurs. Le gestionnaire de portefeuille du fonds investit ensuite ce capital regroupé selon le mandat du fonds. La performance des valeurs mobilières sous-jacentes détermine la valeur liquidative du fonds, qui est la valeur totale des actifs du fonds moins ses passifs, divisée par le nombre d'actions en circulation. Les investisseurs peuvent généralement acheter ou vendre leurs actions à cette VL, mais seulement une fois par jour après la fermeture des marchés. Cela diffère des fonds négociés en bourse (FNB), qui se négocient en bourse tout au long de la journée à des prix fluctuants.
Les fonds communs de placement génèrent des revenus et des gains à partir de leurs avoirs en portefeuille. Cela peut inclure des dividendes sur les actions, des intérêts sur les obligations et des gains en capital provenant de la vente de valeurs mobilières qui ont pris de la valeur. Les fonds distribuent périodiquement ces revenus aux actionnaires, souvent sous forme de paiements en espèces ou d'actions supplémentaires réinvesties dans le fonds. Ces distributions sont imposables pour l'investisseur l'année où elles sont versées, qu'elles soient prises en espèces ou réinvesties. La fréquence des distributions varie selon les fonds, certains payant mensuellement, trimestriellement ou annuellement.
Le fonctionnement d'un fonds engendre des coûts, qui sont supportés par les investisseurs. Ces dépenses sont capturées dans le ratio des frais de gestion, un pourcentage annuel qui représente le coût total de gestion du fonds. Le RFG comprend les frais de gestion de portefeuille, les coûts administratifs, les taxes et les commissions de suivi versées aux conseillers. Ce ratio est déduit directement des actifs du fonds, réduisant ainsi les rendements reçus par les investisseurs. C'est un chiffre critique pour comparer l'efficacité des coûts de différents fonds.
Historique et développement
Aux États-Unis, le Boston Personal Property Trust a été fondé en 1893, bien que son objectif ait été initialement un contournement juridique. La structure moderne de fonds commun de placement ouvert a commencé avec le Massachusetts Investors Trust, établi le 21 mars 1924. Après le krach boursier de 1929, le Congrès américain a promulgué une série de lois qui ont façonné le cadre réglementaire moderne des fonds communs de placement. Ces lois ont établi des règles de divulgation, d'exploitation et de fiscalité qui ont encouragé la croissance des fonds ouverts. L'industrie s'est considérablement développée à partir des années 1950. L'introduction des fonds du marché monétaire à la fin des années 1970 et l'avènement des fonds indiciels au début des années 1970 ont été des développements importants. Le premier fonds indiciel S&P 500 accessible au grand public a été offert par Rex Sinquefield en 1973. Le First Index Investment Trust de John Bogle, lancé en 1976, est devenu plus tard le Vanguard 500 Index Fund. Les années 1980 ont connu une croissance explosive alimentée par les marchés haussiers, de nouveaux types de produits comme les fonds internationaux et sectoriels, et l'intégration des fonds communs de placement dans les régimes de retraite parrainés par l'employeur.
Types et classifications
Les fonds communs de placement sont principalement classés selon leurs objectifs de placement et les actifs qu'ils détiennent. Les principales classifications sont les fonds d'actions, les fonds d'obligations, les fonds du marché monétaire et les fonds hybrides. Les fonds d'actions investissent principalement en actions et présentent un potentiel de croissance plus élevé ainsi qu'un risque plus grand. Les fonds d'obligations se concentrent sur les titres à revenu fixe et offrent généralement un revenu plus stable. Les fonds du marché monétaire investissent dans des instruments de dette à court terme et de haute qualité et visent la préservation du capital. Les fonds hybrides, également appelés fonds équilibrés, mélangent actions et obligations pour offrir un mélange de croissance et de revenu.
Au-delà de la catégorie d'actifs, les fonds se distinguent également par leur style de gestion. Les fonds à gestion active emploient des gestionnaires de portefeuille et des équipes de recherche qui sélectionnent des valeurs mobilières dans le but de surpasser un indice de référence spécifique du marché. Cette approche entraîne généralement des frais plus élevés. Les fonds à gestion passive, connus sous le nom de fonds indiciels, visent à reproduire la performance d'un indice de marché, tel que l'indice composé S&P/TSX, en détenant toutes ou un échantillon représentatif des valeurs mobilières de cet indice. Les fonds indiciels facturent généralement des frais de gestion plus bas en raison de leur stratégie automatisée et à faible rotation.
- Fonds d'actions : Investit en actions. Recherche la croissance du capital.
- Fonds d'obligations : Investit en titres à revenu fixe. Recherche un revenu.
- Fonds du marché monétaire : Investit en dette à court terme. Recherche la stabilité.
- Fonds hybride : Investit dans un mélange d'actions et d'obligations.
- Fonds indiciel : Suit passivement un indice de marché.
- Fonds à gestion active : Cherche à surpasser un indice de référence.
- Fonds sectoriel : Se concentre sur une industrie spécifique.
- Fonds international : Investit en valeurs mobilières hors Canada.
Les fonds communs de placement dans le contexte canadien
Les fonds communs de placement constituent une partie importante du paysage de placement canadien, offerts par les grandes banques, les caisses populaires et les sociétés de placement indépendantes. Les investisseurs canadiens utilisent les fonds communs de placement dans divers véhicules d'épargne, y compris les régimes enregistrés d'épargne-retraite (REER), les comptes d'épargne libre d'impôt (CELI) et les régimes enregistrés d'épargne-études (REEE). Les fonds offrent une voie accessible vers la diversification entre les catégories d'actifs, les secteurs et les régions géographiques mondiales. Les principaux fournisseurs canadiens comme CIBC, la Banque Scotia et Fidelity Investments Canada offrent des gammes étendues de fonds, y compris des produits domestiques, internationaux et spécialisés.
L'industrie canadienne des fonds communs de placement est substantielle, avec 1,8 billion de dollars d'actifs sous gestion à la fin de 2023. Cela place le Canada parmi les dix premiers pays mondiaux pour les actifs de fonds communs de placement. Les fonds sont distribués par des conseillers agréés et des planificateurs financiers, ainsi que directement par les sociétés de fonds. Les règlements canadiens exigent une divulgation claire des coûts et des risques par le biais de documents comme la fiche d'information du fonds, qui doit être fournie avant l'achat. L'industrie est réglementée par les commissions provinciales des valeurs mobilières et supervisée par l'Organisme canadien de réglementation des investissements.
Les tendances récentes au Canada incluent un accent croissant sur l'investissement durable. De nombreux fournisseurs de fonds offrent maintenant des stratégies ESG (environnementales, sociales et de gouvernance) qui intègrent des principes d'investissement responsable. De plus, les solutions de portefeuille gérées professionnellement, qui sont des fonds communs de placement investissant dans une collection d'autres fonds sous-jacents, ont gagné en popularité pour offrir une diversification et un rééquilibrage automatiques. Celles-ci sont souvent commercialisées comme un moyen simplifié pour les investisseurs de construire un portefeuille complet aligné sur leur tolérance au risque.
Frais et dépenses
Les coûts associés aux fonds communs de placement sont une considération critique pour les investisseurs, car ils réduisent directement les rendements nets. Les dépenses sont généralement exprimées en pourcentage annuel des actifs du fonds, connu sous le nom de ratio des frais de gestion. Le RFG englobe les frais de gestion payés à la société de fonds pour la gestion de portefeuille et l'administration, ainsi que les coûts d'exploitation comme les frais d'audit, juridiques et de garde. Il n'inclut pas les frais de vente ponctuels ou les commissions de négociation payés par le fonds.
Les frais de vente, ou commissions, sont une autre catégorie de coûts. Une commission d'entrée est une commission payée à un courtier au moment de l'achat, déduite de l'investissement initial. Une commission de sortie, ou commission de rachat différée conditionnelle, est payée lors du rachat si les actions sont vendues dans un délai spécifié, diminuant souvent plus l'investisseur détient le fonds longtemps. Certains fonds facturent également des frais de distribution et de service continus, parfois appelés commissions de suivi, qui sont inclus dans le RFG et payés aux conseillers pour un service continu.
| Type de frais | Description | Payé par |
|---|---|---|
| Frais de gestion | Couvre la gestion de portefeuille et les services-conseils | Fonds (via RFG) |
| Commission d'entrée | Commission de vente à l'achat | Investisseur |
| Commission de sortie (CDSC) | Commission de vente au rachat dans un délai déterminé | Investisseur |
| Frais 12b-1 / Commission de suivi | Frais de distribution et de service aux actionnaires continus | Fonds (via RFG) |
| Frais de rachat | Frais payés au fonds pour un rachat anticipé | Investisseur |
| Frais de compte | Frais pour le maintien de petits comptes | Investisseur |
Les fonds indiciels sont des fonds gérés passivement qui suivent la performance d'un indice tel qu'un indice boursier. Ils facturent généralement des frais de gestion plus bas que les fonds à gestion active. Les investisseurs dans un fonds commun de placement paient les dépenses du fonds qui réduisent la valeur du compte d'un investisseur ou la valeur liquidative. Les investisseurs devraient examiner le prospectus d'un fonds pour comprendre son objectif de placement et tous les frais applicables.
Avantages et inconvénients
Les fonds communs de placement offrent plusieurs avantages clés qui expliquent leur utilisation répandue. Le principal avantage est la diversification instantanée. En détenant un panier de nombreuses valeurs mobilières, un fonds réduit le risque spécifique associé à une seule entreprise ou obligation. Cette diversification est difficile et coûteuse pour un investisseur individuel à réaliser seul. Les fonds communs de placement offrent également une gestion de placement professionnelle, où des gestionnaires de portefeuille expérimentés mènent des recherches et prennent des décisions de placement quotidiennes. De plus, ils offrent de la commodité grâce à des fonctionnalités comme les plans de placement automatiques, le réinvestissement des distributions et les rapports consolidés.
La liquidité quotidienne est un autre avantage significatif, particulièrement pour les fonds ouverts. Les investisseurs peuvent généralement racheter leurs actions à la valeur liquidative n'importe quel jour ouvrable, avec les produits souvent disponibles dans un court délai. Les fonds communs de placement sont également soumis à une surveillance réglementaire, qui impose la transparence par le biais de rapports réguliers sur les avoirs, la performance et les frais. Cela facilite la comparaison de différents fonds par les investisseurs. Enfin, les fonds communs de placement permettent aux petits investisseurs de participer à des marchés et à des stratégies de placement qui nécessitent généralement un capital minimum important, comme les marchés étrangers ou les émissions d'obligations de qualité institutionnelle.
Malgré ces avantages, les fonds communs de placement présentent des inconvénients notables. Les coûts sont une préoccupation primordiale, car les frais de gestion et les commissions de vente peuvent être élevés, surtout pour les fonds à gestion active. Ces frais se composent au fil du temps et peuvent réduire considérablement les rendements nets. Les fonds communs de placement offrent également moins de contrôle à l'investisseur, qui ne peut pas dicter quelles valeurs mobilières spécifiques sont achetées ou vendues dans le portefeuille. L'efficacité fiscale peut être inférieure à celle d'un placement direct, car les investisseurs peuvent subir des distributions de gains en capital déclenchées par des transactions à l'intérieur du fonds, même s'ils n'ont vendu aucune de leurs propres actions. De plus, les actions ne peuvent être achetées ou vendues qu'une fois par jour à la VL de clôture, éliminant la possibilité de négociation intrajournalière, d'ordres à cours limité ou de vente à découvert.
Réglementation et protection des investisseurs
Au Canada, les fonds communs de placement sont réglementés en vertu des lois provinciales sur les valeurs mobilières. Les principes fondamentaux de divulgation et de protection des investisseurs sont similaires à ceux des États-Unis, où l'Investment Company Act de 1940 fournit le cadre réglementaire central. Les règlements clés exigent que les fonds communs de placement s'inscrivent auprès des régulateurs des valeurs mobilières et fournissent aux investisseurs un prospectus contenant une divulgation complète, vraie et claire de tous les faits importants. Un document plus court appelé Fiche d'information du fonds doit également être remis aux investisseurs avant un achat, résumant les informations clés sur les risques, les coûts et la performance passée.
Les gestionnaires de fonds ont une obligation fiduciaire d'agir dans le meilleur intérêt des porteurs de parts du fonds. Ils doivent publier régulièrement des rapports détaillés, y compris des états financiers et des rapports de gestion sur la performance du fonds. Ces rapports doivent comparer la performance du fonds à un indice de référence approprié. Les règlements régissent également les conflits d'intérêts, la publicité et l'évaluation des actifs du fonds. L'Organisme canadien de réglementation des investissements est l'organisme d'autoréglementation national qui supervise les courtiers en fonds communs de placement et leurs représentants, assurant la conformité aux règles de l'industrie.
Le scandale des fonds communs de placement de 2003 impliquait un traitement inégal des actionnaires de fonds par lequel certaines sociétés de gestion de fonds permettaient à des investisseurs privilégiés de s'engager dans des transactions tardives interdites ou du « market timing ». Le scandale a été découvert par l'ancien procureur général de New York, Eliot Spitzer, et a conduit à une augmentation de la réglementation. Les fonds communs de placement sont réglementés par des organismes gouvernementaux et sont soumis aux lois sur les valeurs mobilières. Les gestionnaires de fonds sont tenus de publier des informations, y compris des comparaisons de performance et les frais facturés.
Questions fréquentes
Qu'est-ce qu'un fonds commun de placement S&P ?
Un fonds commun de placement S&P est typiquement un fonds indiciel qui vise à reproduire la performance d'un indice de marché Standard & Poor's, le plus souvent l'indice S&P 500 des grandes entreprises américaines. Ce sont des fonds gérés passivement, ce qui signifie que le gestionnaire de portefeuille achète les actions de l'indice plutôt que d'essayer de choisir des gagnants. Le premier fonds indiciel S&P 500 accessible au grand public a été offert en 1973. Ces fonds ont généralement des frais de gestion plus bas que les fonds à gestion active car ils nécessitent moins de recherche et de négociation.
Comment les fonds communs de placement sont-ils imposés au Canada ?
Les fonds communs de placement sont traités comme des entités à écoulement à des fins fiscales. Cela signifie que le fonds lui-même n'est pas imposé sur son revenu. Au lieu de cela, le revenu imposable, y compris les intérêts, les dividendes et les gains en capital, est transmis aux investisseurs. Les investisseurs doivent déclarer ces distributions dans leurs déclarations de revenus annuelles, qu'ils les reçoivent en espèces ou les réinvestissent pour acheter plus de parts. La fréquence des distributions varie selon les fonds, mais elles peuvent être payées mensuellement, trimestriellement ou annuellement. Il est important pour les investisseurs de conserver des registres de leur prix de base rajusté pour les calculs de gains en capital lorsqu'ils vendent éventuellement leurs parts de fonds.
Quelle est la différence entre un fonds commun de placement et un FNB ?
Les fonds communs de placement et les fonds négociés en bourse regroupent tous deux l'argent des investisseurs pour acheter un portefeuille de valeurs mobilières. Les différences clés résident dans leur mode de négociation et leur structure de coûts. Les fonds communs de placement sont tarifés une fois par jour après la fermeture des marchés, et les investisseurs achètent ou vendent des actions directement auprès de la société de fonds à la valeur liquidative. Les FNB se négocient en bourse comme une action, avec des prix fluctuant tout au long de la journée de négociation. Les FNB ont généralement des ratios des frais de gestion plus bas que les fonds communs de placement à gestion active. Cependant, l'achat de FNB peut impliquer le paiement d'une commission de courtage, alors que de nombreux achats de fonds communs de placement n'en comportent pas.
Qu'est-ce que le ratio des frais de gestion (RFG) comprend ?
Le ratio des frais de gestion est un pourcentage annuel qui représente le coût total de fonctionnement d'un fonds commun de placement. Il comprend les frais de gestion payés à la société de fonds pour la gestion de portefeuille et les services-conseils. Il comprend également les coûts d'exploitation tels que les frais juridiques et d'audit, les frais de garde et les coûts de préparation des rapports aux actionnaires. Pour de nombreux fonds, le RFG comprend également les frais de distribution et de service, souvent appelés commissions de suivi, qui sont payés aux conseillers. Le RFG est déduit directement des actifs du fonds, réduisant les rendements payés aux investisseurs. Il n'inclut pas les frais de vente ponctuels ou les frais de rachat.
Peut-on perdre de l'argent dans un fonds commun de placement ?
Oui, investir dans un fonds commun de placement comporte un risque de perte. La valeur des parts d'un fonds commun de placement fluctue avec les prix du marché des valeurs mobilières qu'il détient. Si ces prix baissent, la valeur liquidative du fonds diminue, et un investisseur pourrait perdre de l'argent s'il vend ses parts à un prix inférieur à celui qu'il a payé. Les fonds communs de placement ne sont pas garantis ou assurés par la Société d'assurance-dépôts du Canada. Bien que la diversification au sein d'un fonds puisse réduire le risque, elle n'élimine pas la possibilité de perte, surtout lors de baisses généralisées du marché. La performance passée n'est pas un indicateur fiable des résultats futurs.
Qu'est-ce qu'un fonds avec commission par opposition à un fonds sans commission ?
Une commission fait référence à une commission de vente facturée lors de l'achat ou de la vente d'actions d'un fonds commun de placement. Une commission d'entrée est facturée au moment de l'achat, réduisant le montant d'argent réellement investi. Une commission de sortie, ou commission de rachat différée conditionnelle, est facturée lorsque les actions sont vendues, généralement dans un nombre d'années déterminé après l'achat. Un fonds sans commission ne facture pas ces commissions de vente. Cependant, même les fonds sans commission ont toujours des frais de gestion et des coûts d'exploitation reflétés dans le RFG. Certains fonds peuvent également facturer des frais de distribution allant jusqu'à 0,25 % annuellement et être toujours commercialisés comme sans commission.
Sources et lectures complémentaires
- Mutual fund (Wikipedia) en.wikipedia.org
- CIBC Mutual Funds, Investments cibc.com
- What is a mutual fund and how does it work? td.com
- Mutual Funds, Investing | Scotiabank Canada scotiabank.com
- Mutual Fund and ETF Investing | Fidelity Investments Canada fidelity.ca
- Fund Library: Home Page fundlibrary.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.