Les titres du Trésor américain sont des instruments de dette émis par le département du Trésor des États-Unis pour financer les dépenses gouvernementales. Connus pour leur faible risque et garantis par la pleine foi et le crédit du gouvernement américain, ils sont un pilier de la finance mondiale. Comprendre les titres du Trésor est essentiel pour les investisseurs qui surveillent les rendements et gèrent leurs portefeuilles.
Que sont les titres du Trésor américain?
Les titres du Trésor américain sont des instruments de dette gouvernementale émis pour financer les dépenses fédérales en complément de la fiscalité. Ce sont des obligations du gouvernement américain, garanties par sa pleine foi et son crédit, qui promet de lever des fonds par tous les moyens légaux disponibles pour les rembourser. Cette garantie, combinée à un solide historique de remboursement, a valu aux titres du Trésor une réputation mondiale comme l'un des investissements les moins risqués au monde. Leur sécurité perçue leur confère un rôle unique dans le système financier, où ils sont souvent utilisés comme équivalents de trésorerie par les institutions, les entreprises et les investisseurs fortunés. La dette est gérée par le Bureau of the Fiscal Service depuis 2012, succédant au Bureau of the Public Debt. Ces titres sont divisés en deux grandes catégories : les titres négociables, qui peuvent être échangés entre investisseurs, et les titres non négociables, qui sont généralement conservés jusqu'à l'échéance par l'acheteur initial. Le gouvernement vend les titres négociables lors d'enchères menées par la Federal Reserve Bank of New York, après quoi ils peuvent être négociés sur les marchés secondaires.
Types et caractéristiques des titres du Trésor négociables
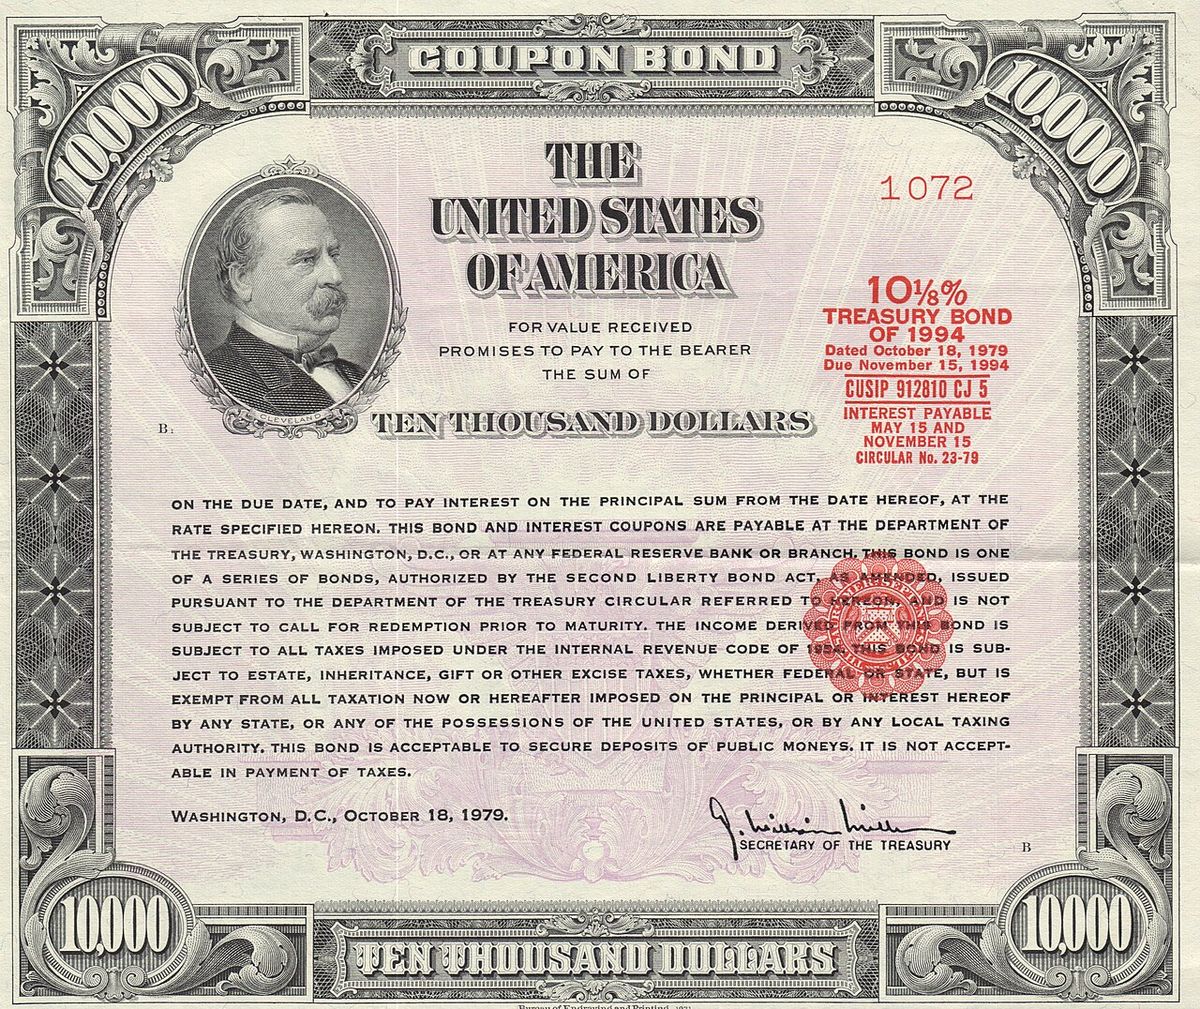
Le Trésor américain émet quatre principaux types de titres négociables, chacun avec des caractéristiques et des échéances distinctes. Les bons du Trésor (T-bills) sont des obligations à coupon zéro qui arrivent à échéance dans un an ou moins et sont achetés à un prix inférieur à leur valeur nominale. Les bons du Trésor réguliers sont émis avec des échéances de 4, 6, 8, 13, 17, 26 et 52 semaines lors d'enchères hebdomadaires ou mensuelles. Le montant d'achat minimum pour un bon du Trésor est de 100 $ US, un seuil abaissé par rapport à 1 000 $ US en avril 2008. Lors des périodes de faibles soldes de trésorerie, le Trésor peut également émettre des bons de gestion de trésorerie irréguliers. Les obligations à moyen terme (T-notes) ont des échéances de 2, 3, 5, 7 ou 10 ans et paient un coupon d'intérêt fixe tous les six mois. Elles sont vendues par tranches de 100 $ US, et le rendement de l'obligation à 10 ans est un indicateur de référence étroitement surveillé pour les taux d'intérêt à long terme et les anticipations économiques. Les prix des T-notes sont cotés sur le marché secondaire en pourcentage de la valeur nominale en trente-deuxièmes de dollar.
Les obligations à long terme (T-bonds), souvent appelées « long bonds », ont les échéances les plus longues, soit 20 ou 30 ans, et paient également des coupons semestriels. Le gouvernement a suspendu l'émission d'obligations à 30 ans du 18 février 2002 au 9 février 2006, mais les a réintroduites en raison de la demande des fonds de pension et d'autres investisseurs à long terme. L'obligation à 30 ans est maintenant émise trimestriellement. Les titres du Trésor protégés contre l'inflation (TIPS) offrent une protection contre l'inflation en ajustant la valeur principale en fonction de l'indice des prix à la consommation pour tous les consommateurs urbains. Les TIPS ont des échéances de 5, 10 ou 30 ans et paient un taux fixe sur le principal ajusté, garantissant un rendement réel supérieur à l'inflation. À l'échéance, le détenteur reçoit le principal ajusté à l'inflation ou le principal initial, le plus élevé des deux. Un autre type, l'obligation à taux variable (FRN), paie des intérêts trimestriellement basés sur les taux fixés lors des enchères périodiques des bons du Trésor à 13 semaines et a une durée de deux ans.
Titres du Trésor négociables principaux- Bons du Trésor (T-bills) : À coupon zéro. Échéances de 4, 6, 8, 13, 17, 26, 52 semaines. Minimum 100 $ US.
- Obligations à moyen terme (T-notes) : Coupon fixe tous les six mois. Échéances de 2, 3, 5, 7 ou 10 ans.
- Obligations à long terme (T-bonds) : Coupon fixe tous les six mois. Échéances de 20 ou 30 ans.
- TIPS : Principal ajusté à l'inflation. Échéances de 5, 10 ou 30 ans. Paie un taux fixe sur le principal ajusté.
- Obligations à taux variable (FRN) : Intérêts trimestriels liés aux taux des T-bills. Échéance de 2 ans.
Une pratique sur le marché secondaire consiste en le « coupon stripping », où les portions d'intérêt et de principal des obligations à moyen terme, à long terme et des TIPS sont séparées pour être vendues individuellement. Les versions modernes sont connues sous le nom de Separate Trading of Registered Interest and Principal Securities (STRIPS). Les STRIPS ne sont pas émis directement par le Trésor, mais sont enregistrés dans son système de comptabilité électronique et doivent être achetés par l'intermédiaire d'un courtier. Cette pratique remonte à l'époque précédant l'informatisation, où les obligations au porteur en papier avaient leurs coupons physiquement séparés pour la revente.
Processus d'enchère et historique du marché
Le gouvernement américain vend les titres du Trésor négociables par le biais d'enchères menées par la Federal Reserve Bank of New York. Ce système, où les titres sont vendus aux plus offrants, a été adopté en 1929, remplaçant un modèle d'abonnement à prix fixe qui conduisait souvent à une sursouscription chronique. La première enchère, le 13 décembre 1929, a émis 100 millions $ US de bons à trois mois sans intérêt, avec des offres totales s'élevant à 224 millions $ US. Jusque dans les années 1970, les titres à long terme étaient offerts à intervalles irréguliers sur la base d'études de marché, mais le Trésor est passé à des offres régulières et prévisibles pour réduire l'incertitude du marché alors que le déficit fédéral augmentait. Le processus d'enchère pour les obligations à moyen et long terme a ensuite été standardisé sur le modèle de l'enchère des bons. Pendant la Première Guerre mondiale, le gouvernement a financé les coûts en vendant 21,5 milliards $ US d'obligations de la Liberté par abonnement à leur valeur nominale. Après la guerre, le Trésor a refinancé la dette des obligations de la Liberté arrivant à échéance avec des échéances variables à court et moyen terme en utilisant le même système d'abonnement à prix fixe, ce qui a conduit le gouvernement à payer trop cher pour sa dette.
Titres non négociables et émissions spéciales
Les titres du Trésor non négociables ne peuvent pas être échangés sur les marchés secondaires et ne sont généralement remboursables que par le détenteur initial. Les obligations d'épargne américaines, créées en 1935, sont le type le plus connu. Les obligations Series EE paient un taux fixe et sont garanties de doubler de valeur si elles sont détenues pendant 20 ans. Elles continuent de rapporter des intérêts jusqu'à 30 ans. Les obligations Series I ont un taux d'intérêt variable composé d'une composante fixe et d'une composante variable ajustée à l'inflation, réinitialisée tous les six mois en fonction de l'IPC-U. Le taux combiné ne peut pas tomber en dessous de 0 %, donc l'obligation ne perdra pas de valeur. Les obligations d'épargne en papier ont été largement supprimées après 2011, les achats électroniques se faisant désormais via TreasuryDirect. La série State and Local Government Series (SLGS) est un titre non négociable spécial émis aux gouvernements des États et locaux qui ont levé des fonds par la vente d'obligations exonérées d'impôt. Les titres SLGS sont exemptés des règles qui interdiraient autrement d'investir ces fonds dans des instruments à rendement plus élevé. Le Trésor émet des SLGS à sa discrétion et a suspendu les ventes à plusieurs reprises pour respecter le plafond de la dette fédérale.
Le Trésor émet également des titres Government Account Series aux agences fédérales pour investir les fonds excédentaires, formant la principale forme de détention de dette intragouvernementale. Un autre instrument, le certificat d'endettement à taux zéro, n'est émis que par TreasuryDirect. Il s'agit d'un titre renouvelé automatiquement avec une échéance d'un jour qui peut être acheté pour n'importe quel montant jusqu'à 1 000 $ US et ne rapporte pas d'intérêts, fonctionnant comme un compte de conservation pour de futurs achats de titres. En juin 2025, environ 7,2 billions $ US, soit 20 % de la dette publique, étaient détenus par des agences du gouvernement fédéral dans des avoirs intragouvernementaux comme la série Government Account.
Investissement et encours canadiens des titres du Trésor américain
Le Canada est devenu un détenteur majeur de titres du Trésor américain, avec des encours atteignant 464,6 milliards $ US en août 2026, contre 426,3 milliards $ US en juillet de la même année. Cela représente une augmentation de plus de 300 % par rapport aux 106 milliards $ US détenus en 2021. Les investisseurs canadiens ont montré un fort appétit, achetant 9,2 milliards $ US d'obligations du gouvernement américain en avril 2025, le plus gros investissement de ce type depuis novembre 2023. Le même mois, les investisseurs ont également acheté 1,1 milliard $ US de bons du Trésor américain. Cette activité a contribué à une acquisition nette de 4,1 milliards $ US de titres étrangers par les investisseurs canadiens ce mois-là, alors même que les investisseurs étrangers réduisaient leurs avoirs en obligations canadiennes de 25,1 milliards $ US. La flambée de la dette américaine détenue par le Canada a placé le pays sur la voie de devenir l'un des trois premiers détenteurs étrangers, dépassant potentiellement la Chine avant 2028. Les experts notent que la hausse des rendements des obligations américaines par rapport aux alternatives nationales a été un moteur clé de l'investissement canadien. Le rendement des obligations gouvernementales chinoises à 10 ans était de 1,66 % en 2026, contre 5,11 % pour l'obligation américaine à 10 ans, créant un écart significatif.
Cependant, les données officielles attribuant les encours au Canada incluent tous les titres détenus dans des comptes domiciliés au Canada, quelle que soit la nationalité du propriétaire ultime. Ce biais de conservation signifie qu'une partie de la croissance rapide peut être due à des entités étrangères, notamment de Chine, utilisant des intermédiaires financiers canadiens pour détenir de la dette américaine. Officiellement, les avoirs chinois ont chuté d'environ 40 % pour atteindre environ 600 milliards $ US, contre plus de 1 billion $ US en 2021. Il est largement connu que la Chine utilise des intermédiaires dans d'autres pays, comme la Belgique, pour ses investissements dans le Trésor. La loi chinoise classe les plans d'ajustement des réserves de change comme un secret d'État, ce qui peut motiver l'utilisation d'intermédiaires. Cette activité n'est pas illégale mais peut obscurcir la véritable répartition géographique de la propriété. Quelle que soit la source, l'ampleur des encours souligne l'intégration financière profonde entre le Canada et les États-Unis et l'importance de la dette américaine dans les portefeuilles canadiens. En juin 2025, les détenteurs américains nationaux possédaient environ 27 billions $ US de titres du Trésor en circulation, représentant 75 % de la dette publique.
| Période | Activité et contexte clés |
|---|---|
| Janvier 2026 (est.) | Rapporté par le département du Trésor américain pour fin janvier. |
| Juillet 2026 | Encours mensuel, montrant une augmentation rapide. |
| Août 2026 | Dernier encours rapporté à partir des données du Trésor. |
| Avril 2025 | Mois où les Canadiens ont acheté 9,2 milliards $ US d'obligations du gouvernement américain. |
Risques, débats et dynamiques de marché
Bien que les titres du Trésor américain soient considérés comme à faible risque, ils ne sont pas sans vulnérabilités. En tant qu'émetteur souverain, les États-Unis pourraient théoriquement faire défaut, bien qu'ils aient un solide historique de remboursement. Les dynamiques de marché peuvent créer une volatilité significative, comme observé en septembre 2026 lorsque le marché du Trésor américain de 32 billions $ US a subi sa plus forte vente en une journée depuis le début de la guerre commerciale de Trump. Durant cette période, le rendement de l'obligation du Trésor à 10 ans a grimpé au-dessus de 5,2 %, son plus haut niveau depuis 2007, tandis que le rendement à 30 ans a dépassé 5,5 % pour la première fois depuis 2004. De telles flambées de rendement augmentent les coûts d'emprunt de manière générale, comme l'illustre le taux hypothécaire à 30 ans atteignant 7 %, son plus haut niveau en près de deux ans. La simple ampleur du marché présente également des risques systémiques, avec la dette nette américaine dépassant 40 billions $ US. Les débats persistent sur la structure du marché, y compris le potentiel des fonds spéculatifs et d'autres acteurs non traditionnels à influencer la stabilité.
Un autre domaine de discussion est le potentiel d'arbitrage et de mauvaise tarification. Une étude de 2014 a révélé que les obligations conventionnelles du Trésor américain étaient systématiquement mal évaluées par rapport aux TIPS, créant des opportunités d'arbitrage et posant une énigme majeure à la théorie classique de la tarification des actifs. Les chercheurs en finance ont noté que les titres indexés sur l'inflation comme les TIPS fournissent des instruments efficaces pour diversifier les portefeuilles parce qu'ils ont une faible corrélation avec les actions et les obligations à coupon fixe. De plus, le gouvernement américain a périodiquement envisagé d'allonger les échéances de la dette, le secrétaire au Trésor Steven Mnuchin suggérant en 2019 le potentiel d'obligations à 50 ans ou même 100 ans, bien que cela ne se soit pas concrétisé. Pour les investisseurs canadiens et le marché mondial, ces dynamiques soulignent que les titres du Trésor sont soumis au risque de taux d'intérêt, aux anticipations d'inflation et aux facteurs géopolitiques qui peuvent affecter les prix et les rendements sur le marché secondaire. La Federal Reserve Bank of New York elle-même détenait environ 4,5 billions $ US de titres du Trésor en juin 2025, représentant environ 12,5 % de la dette publique détenue nationalement.
Calcul des rendements des bons du Trésor
Les bons du Trésor sont cotés à l'achat et à la vente sur le marché secondaire sur la base d'un pourcentage d'escompte annualisé, ou en base. Le calcul général du rendement à l'escompte pour les bons du Trésor utilise une formule spécifique. Le pourcentage de rendement à l'escompte est égal à la valeur nominale moins la valeur d'achat, divisé par la valeur nominale. Ce résultat est ensuite multiplié par 360 divisé par le nombre de jours jusqu'à l'échéance, et enfin multiplié par 100 %. Cette méthode utilise une convention d'année de 360 jours courante sur les marchés monétaires. Ce rendement coté permet aux investisseurs de comparer les rendements entre différentes émissions et échéances de bons du Trésor. Il est distinct d'un rendement équivalent obligataire, qui ajusterait pour le décompte réel des jours. Les bons sont vendus lors d'enchères à prix unique qui ont lieu toutes les quatre semaines pour le bon à 52 semaines et chaque semaine pour les autres échéances.
Questions fréquentes
Quel est le rendement actuel de l'obligation du Trésor américain à 10 ans?
Le rendement de l'obligation du Trésor américain à 10 ans fluctue quotidiennement en fonction des conditions du marché. Il sert d'indicateur de référence clé pour les taux d'intérêt à long terme et le sentiment des investisseurs. En septembre 2026, les rendements ont grimpé au-dessus de 5,2 %, atteignant leur plus haut niveau depuis 2007. Ce rendement est largement surveillé par les investisseurs du monde entier comme un indicateur des anticipations macroéconomiques et des coûts d'emprunt. Les rendements actuels de l'obligation du Trésor à 10 ans sont suivis pour surveiller la performance du marché obligataire du gouvernement américain.
Comment les Canadiens peuvent-ils acheter des titres du Trésor américain?
Les investisseurs canadiens peuvent acheter des titres du Trésor américain négociables comme les bons, les obligations à moyen terme et les obligations à long terme par l'intermédiaire de maisons de courtage ou de banques d'investissement qui offrent un accès au marché obligataire américain. Ils ne peuvent pas être achetés directement auprès du système TreasuryDirect du Trésor américain à moins que l'acheteur n'ait un numéro de sécurité sociale américain. Les titres non négociables comme les obligations d'épargne Series I étaient auparavant disponibles sous forme d'obligations papier en utilisant un remboursement d'impôt américain, mais sont maintenant principalement électroniques. Les Canadiens investissent généralement par l'intermédiaire de leurs institutions financières ou de leurs comptes de placement. Les STRIPS, ou titres démembrés, doivent également être achetés par l'intermédiaire d'un courtier.
Quelles sont les différences entre les bons du Trésor, les obligations à moyen terme et les obligations à long terme?
Les bons du Trésor sont des titres à court terme, à coupon zéro, avec des échéances d'un an ou moins, achetés à un prix inférieur à la valeur nominale. Les échéances régulières incluent 4, 8, 13, 26 et 52 semaines. Les obligations à moyen terme ont des échéances de 2, 3, 5, 7 ou 10 ans et paient un coupon d'intérêt fixe tous les six mois. Les obligations à long terme sont les plus longues, avec des échéances de 20 ou 30 ans, payant également des coupons semestriels. Chacun sert des horizons d'investissement différents, les bons du Trésor étant utilisés pour la gestion de trésorerie à court terme et les obligations pour les portefeuilles axés sur le revenu à long terme. L'obligation à 30 ans a été réintroduite en février 2006 et est maintenant émise trimestriellement.
Pourquoi les titres du Trésor américain sont-ils considérés comme un investissement sûr?
Les titres du Trésor américain sont considérés comme sûrs parce qu'ils sont garantis par la pleine foi et le crédit du gouvernement des États-Unis, qui a un solide historique de respect de ses obligations de dette. Cette garantie implique que le gouvernement promet d'utiliser tous les moyens légaux disponibles pour rembourser la dette. Leur faible risque de défaut en fait une référence mondiale en matière de sécurité, souvent utilisée comme taux sans risque dans les modèles financiers et comme actif refuge pendant les turbulences du marché. Ce faible risque donne aux titres du Trésor une place unique dans le système financier en tant qu'équivalents de trésorerie pour les institutions.
Combien de dette américaine le Canada détient-il?
En août 2026, le Canada détenait 464,6 milliards $ US de titres du Trésor américain. Cela représente une augmentation significative par rapport aux 106 milliards $ US détenus en 2021. Ces encours incluent à la fois les titres négociables et non négociables détenus dans des comptes domiciliés au Canada. Cette flambée a placé le Canada en position de devenir potentiellement l'un des trois premiers détenteurs étrangers de la dette américaine, soulignant la profondeur de l'intégration financière transfrontalière. Les données incluent tous les titres du Trésor détenus dans des comptes domiciliés au Canada, quelle que soit la nationalité du propriétaire ultime.
Que sont les TIPS et comment protègent-ils contre l'inflation?
Les titres du Trésor protégés contre l'inflation (TIPS) sont des obligations négociables dont la valeur principale est ajustée en fonction des variations de l'indice des prix à la consommation pour tous les consommateurs urbains. Le paiement d'intérêts, qui est à taux fixe, est appliqué à ce principal ajusté, de sorte que les paiements augmentent avec l'inflation et diminuent avec la déflation. À l'échéance, l'investisseur reçoit le principal ajusté à l'inflation ou le principal initial, le plus élevé des deux, garantissant virtuellement un rendement réel supérieur à l'inflation. Les TIPS ont des échéances de 5, 10 ou 30 ans et paient des intérêts tous les six mois.
Sources et lectures complémentaires
- United States Treasury security (Wikipedia) en.wikipedia.org
- Canada on track to become a top-three holder of U.S. ... theglobeandmail.com
- How Much US Treasury Bonds Does Canada Hold? A Guide startrader.com
- Canada's international transactions in securities, April 2025 www150.statcan.gc.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.