Une obligation gouvernementale est un titre de créance émis par un gouvernement national, comme le gouvernement fédéral ou les gouvernements provinciaux du Canada, pour financer les dépenses publiques. Les investisseurs prêtent de l'argent au gouvernement en échange de paiements d'intérêts réguliers et du remboursement du montant principal à l'échéance de l'obligation. Au Canada, ces obligations sont considérées comme étant parmi les investissements de la plus haute qualité et les plus sécuritaires disponibles. Comprendre les obligations gouvernementales est essentiel pour les investisseurs canadiens qui recherchent un revenu stable et une façon de diversifier leur portefeuille à l'abri de la volatilité des actions.
Qu'est-ce qu'une obligation gouvernementale?
Une obligation gouvernementale représente un prêt consenti par un investisseur à un gouvernement. Le gouvernement emprunte une somme d'argent, appelée valeur nominale ou principal, et s'engage à payer des intérêts périodiques, appelés coupons, et à rembourser l'intégralité du principal à une date d'échéance spécifiée. Par exemple, un investisseur qui achète une obligation gouvernementale de dix ans d'une valeur nominale de 20 000 $ et d'un coupon annuel de 10 % recevrait 2 000 $ d'intérêts chaque année et récupérerait les 20 000 $ après dix ans. Le rapport entre le paiement d'intérêts annuel et le prix actuel du marché de l'obligation s'appelle le rendement courant, et ce rendement a tendance à diminuer lorsque la balance budgétaire du gouvernement s'améliore, car le risque perçu décline. Les gouvernements émettent ces obligations pour financer les dépenses publiques dans des domaines comme les infrastructures, la santé et la défense, et elles peuvent être libellées dans la monnaie nationale du gouvernement ou, dans les pays aux économies moins stables, dans une devise étrangère forte pour attirer les investisseurs. Les agences internationales de notation de crédit attribuent des cotes aux obligations de chaque pays, ce qui aide les investisseurs à évaluer le risque de crédit associé avant d'investir leur capital dans ces instruments de dette.
Développement historique des obligations gouvernementales
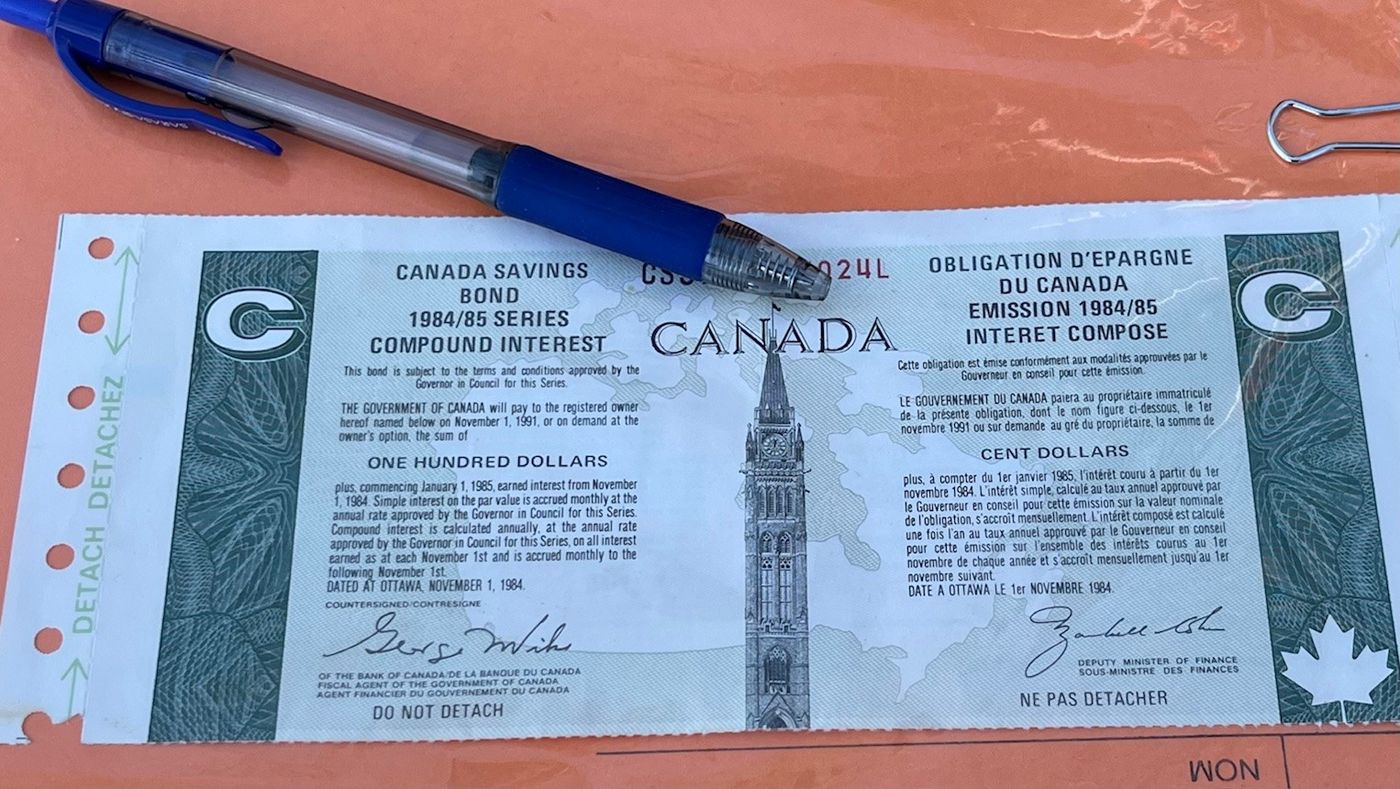
Le concept de dette publique a des racines anciennes, l'un des premiers actifs ressemblant à des obligations gouvernementales étant les prêts forcés, ou prestiti, que la République de Venise a émis pour la première fois en 1172 pour financer les guerres et les dépenses de défense. Ceux-ci payaient un taux d'intérêt nominal de 5 % par an sur la valeur nominale, en deux versements semestriels, et pouvaient être vendus sur le marché libre pour une somme forfaitaire, créant ainsi un marché secondaire précoce. En 1694, Guillaume III d'Angleterre a utilisé un syndicat de 1 268 investisseurs pour acheter de la dette afin de financer la guerre de la Ligue d'Augsbourg, et ce syndicat a obtenu une charte royale, devenant la Banque d'Angleterre. Une grande partie des premières émissions de dette par le gouvernement anglais prenait une forme non conventionnelle selon les normes actuelles, y compris des rentes et des loteries dans leur conception, mais à côté de celles-ci se trouvaient un certain nombre d'obligations perpétuelles offrant différents taux de coupon. En 1752, ces obligations perpétuelles ont été consolidées en consolidated stocks, ou consols, en un plus petit nombre de titres distincts offrant des paiements de coupon fixes, et le marché obligataire a pris une forme plus reconnaissablement moderne. Aux États-Unis d'Amérique, les obligations remontent à la Révolution américaine, où des citoyens privés ont acheté pour 27 millions de dollars d'obligations gouvernementales pour aider à financer la guerre, établissant une tradition de financement par la dette publique.
Principaux risques pour les investisseurs obligataires
Bien que les obligations gouvernementales soient généralement considérées comme des investissements à faible risque, elles ne sont pas exemptes de plusieurs types de risques qui peuvent affecter les rendements. Le risque de crédit désigne la possibilité que le gouvernement émetteur fasse défaut sur ses paiements, et une obligation gouvernementale dans la propre devise d'un pays est, à strictement parler, une obligation sans risque parce que le gouvernement peut, si nécessaire, créer de la monnaie supplémentaire pour rembourser l'obligation à l'échéance. Il y a eu des cas où un gouvernement a choisi de faire défaut sur sa dette en monnaie nationale plutôt que de créer de la monnaie supplémentaire, comme la Russie en 1998 pendant la crise du rouble, démontrant que la volonté politique peut primer sur la sécurité théorique. De plus, si une obligation gouvernementale est émise dans une devise étrangère, le gouvernement ne peut pas simplement créer de la monnaie supplémentaire pour la rembourser, mais doit plutôt utiliser ses réserves de devises étrangères, ce qui rend ces obligations intrinsèquement plus risquées. Les investisseurs peuvent utiliser les agences de notation pour évaluer le risque de crédit, et aux États-Unis, la Securities and Exchange Commission a désigné dix agences de notation comme organismes de notation statistique reconnus au niveau national pour fournir ces évaluations.
Le risque de change désigne l'exposition aux fluctuations des taux de change à laquelle sont confrontés les investisseurs lorsqu'ils achètent des actifs libellés dans une devise différente. Par exemple, un investisseur allemand considérerait que les obligations américaines présentent plus de risque de change que les obligations allemandes. C'est parce que le dollar peut baisser par rapport à l'euro. De même, un investisseur américain considérerait que les obligations allemandes présentent plus de risque de change que les obligations américaines. Une obligation payant dans une devise qui n'a pas d'historique de maintien de sa valeur peut ne pas être un bon investissement même si un taux d'intérêt élevé est offert.
Le risque d'inflation est le risque que les changements dans le taux de rendement réel réalisé par un investisseur soient négatifs. L'inflation est définie comme une augmentation des niveaux de prix moyens, et entraîne donc une réduction du pouvoir d'achat de la monnaie. Une obligation émise à un taux d'intérêt fixe est donc sensible au risque d'inflation. Par exemple, si une obligation est achetée à un taux d'intérêt de 5 %, mais que le taux d'inflation est de 4,5 %, alors le taux de rendement réel n'est que de 0,5 %. De nombreux gouvernements émettent des obligations indexées sur l'inflation, qui protègent les investisseurs contre le risque d'inflation en liant à la fois les paiements d'intérêts et les paiements à l'échéance à un indice des prix à la consommation.
Le risque de taux d'intérêt est défini comme le risque qu'une obligation ou un autre actif à revenu fixe perde de la valeur en raison des fluctuations des taux d'intérêt. Les taux d'intérêt et les prix des obligations ont une relation inverse, donc les prix des obligations baissent lorsque les taux d'intérêt augmentent. Par exemple, supposons qu'un investisseur achète une obligation de dix ans de 1 000 $ payant un coupon de 3 %. Si un an plus tard, les taux d'intérêt augmentent à 4 %, alors bien que l'obligation achetée par l'investisseur paie toujours un coupon de 3 %, une obligation de 1 000 $ émise après la hausse des taux d'intérêt paiera un coupon de 4 %. Cela rend l'obligation originale moins attrayante pour les autres investisseurs, à moins d'être vendue à rabais.
Les obligations gouvernementales au Canada
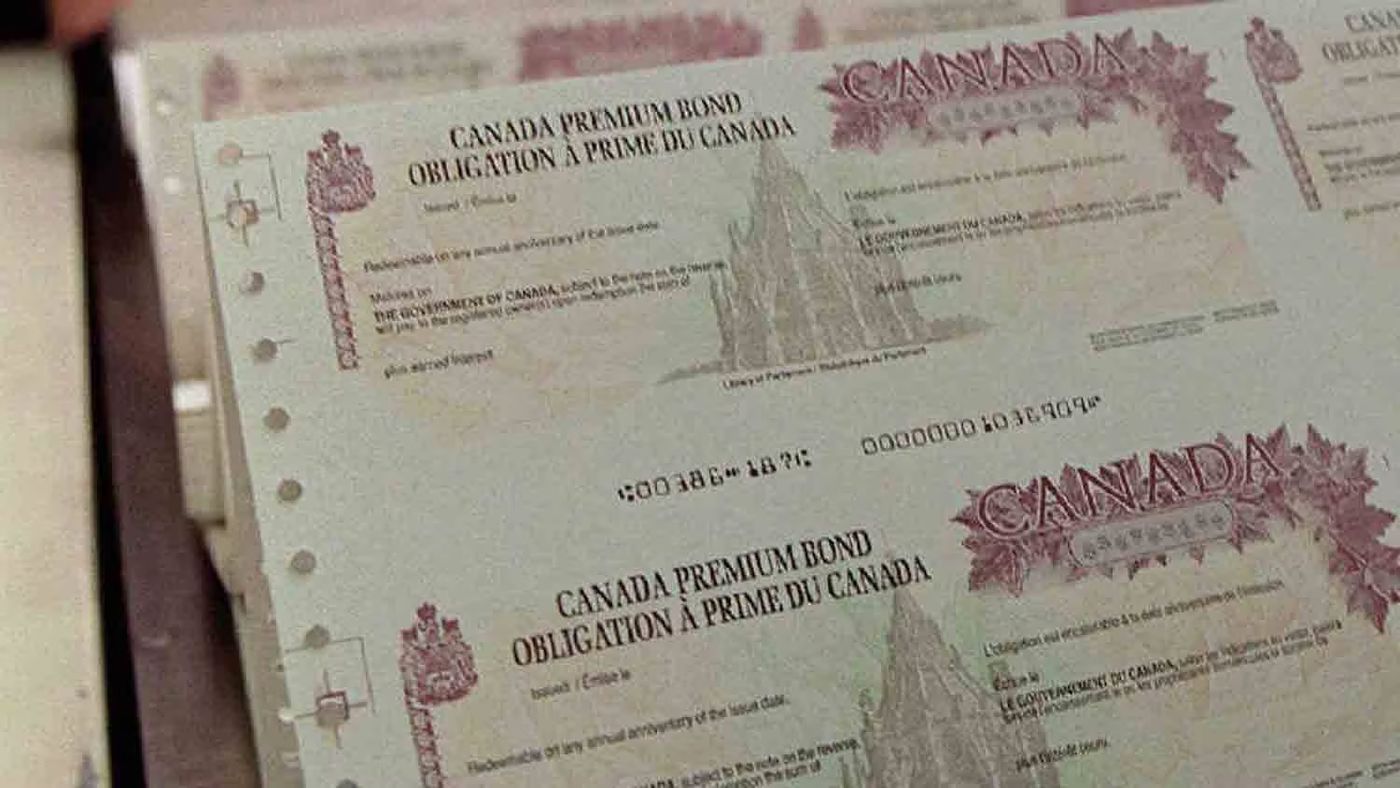
Au Canada, les obligations gouvernementales sont principalement émises par le gouvernement fédéral du Canada et par les gouvernements provinciaux, les obligations du gouvernement du Canada étant considérées comme les obligations de la plus haute qualité et les plus sécuritaires disponibles. Les obligations provinciales ne sont pas aussi sécuritaires que les obligations fédérales mais offrent souvent des taux de rendement plus élevés, tandis que les obligations municipales sont émises par les villes ou les gouvernements locaux, et les taux offerts par les municipalités peuvent parfois être plus élevés ou plus bas que les taux associés aux obligations provinciales. Le gouvernement du Canada émet également des instruments de dette négociables comme les obligations à rendement réel (ORR), qui paient des intérêts semestriels basés sur un taux d'intérêt réel, contrairement aux obligations négociables standard à coupon fixe, car elles protègent contre l'inflation en ajustant le principal. Les Obligations d'épargne du Canada (OEC), qui étaient garanties par le gouvernement fédéral et achetées par le biais de programmes d'épargne-salaire, ont été abandonnées à partir du 1er novembre 2017 et ne sont plus disponibles à l'achat, et ces obligations ne pouvaient pas être négociées sur le marché secondaire et ne remboursaient que l'investissement principal à l'échéance. Vous pouvez consulter ou télécharger les dernières données sur les rendements obligataires, les rendements moyens des obligations négociables et les rendements des obligations de référence sélectionnées à partir de sources officielles, et vous pouvez également consulter les données des dix dernières années pour ces séries ou accéder aux données sélectionnées sur les rendements des bons du Trésor.
Les rendements des obligations gouvernementales canadiennes sont des références clés pour l'économie et pour la tarification d'autres prêts et titres, et les rendements des obligations de référence sélectionnées sont basés sur les rendements de clôture à mi-marché d'émissions sélectionnées d'obligations du gouvernement du Canada qui arrivent à échéance approximativement aux termes indiqués. Les émissions obligataires utilisées ne sont pas nécessairement celles dont le temps restant jusqu'à l'échéance est le plus proche du terme indiqué et peuvent différer d'autres sources, et les émissions sélectionnées à 2, 5, 10 ou 30 ans sont généralement modifiées lorsqu'une obligation de référence de construction est adoptée par les marchés financiers comme référence, généralement après la dernière adjudication pour cette obligation. L'émission sélectionnée à 3 ans est généralement mise à jour approximativement en même temps que les changements sont apportés à l'émission à 2 ans, et parfois avec celle à 5 ans, tandis que l'émission sélectionnée à 7 ans est typiquement mise à jour approximativement en même temps que les références à 5 ou 10 ans sont changées. Les rendements courants pour les obligations à terme fixe génériques selon des données récentes incluent un rendement à un an de 2,99 %, un rendement à deux ans de 3,36 %, un rendement à trois ans de 3,52 %, un rendement à quatre ans de 3,60 % et un rendement à cinq ans de 3,66 %. Le rendement de l'obligation du gouvernement du Canada à 10 ans est un indicateur suivi de près. Il est descendu à 3,79 % à la fin de 2026, ce qui était le plus bas depuis septembre 2026, et au cours des 4 semaines précédentes à ce moment-là, le rendement de l'obligation du Canada à 10 ans a perdu 7,40 points de base, montrant les fluctuations typiques du marché.
- Obligations du gouvernement du Canada : Qualité la plus élevée, émises par le gouvernement fédéral.
- Obligations provinciales : Émises par les provinces, rendement plus élevé que les obligations fédérales.
- Obligations municipales : Émises par les villes ou les gouvernements locaux.
- Obligations à rendement réel (ORR) : Indexées sur l'inflation, paient un intérêt réel semestriel.
- Obligations d'épargne du Canada (OEC) : Abandonnées en 2017, étaient garanties par le gouvernement et achetées via la paie.
Types d'obligations disponibles pour les investisseurs canadiens
Au-delà des obligations gouvernementales directes, les investisseurs canadiens ont accès à une gamme de titres liés aux obligations qui présentent des profils de risque et de rendement différents, essentiels pour la construction de portefeuille. Les obligations corporatives de qualité investissement sont émises par des sociétés ayant une cote de crédit de BBB- ou Baa3 ou plus et sont considérées comme présentant un risque plus élevé que les obligations gouvernementales mais ont tendance à offrir un taux de rendement plus élevé, attirant les investisseurs recherchant plus de rendement. Les obligations à haut rendement, parfois appelées obligations pourries, sont émises par des sociétés ayant une cote inférieure à BBB- ou Baa3 et offrent un taux de rendement élevé mais sont beaucoup plus risquées que les obligations de qualité investissement ou émises par le gouvernement, et parce qu'elles sont relativement risquées, ces obligations ne conviennent qu'aux investisseurs tolérants au risque. Les coupons détachés et les obligations résiduelles sont créés lorsque les sociétés d'investissement séparent les deux parties d'une obligation typique, les paiements d'intérêts et le principal, et les vendent individuellement. Si vous achetez un coupon détaché, vous recevrez les paiements d'intérêts prédéterminés associés à une obligation donnée, et si vous achetez l'obligation résiduelle, vous recevrez des paiements égaux au montant principal à l'échéance, permettant des stratégies ciblées de revenu ou de principal.
Les fonds négociés en bourse (FNB) et les fonds communs de placement obligataires offrent une façon courante pour les Canadiens d'obtenir une exposition diversifiée sans sélectionner des obligations individuelles. Le FNB iShares Core Canadian Government Bond Index cherche à obtenir une exposition aux obligations gouvernementales canadiennes de qualité investissement avec des échéances d'au moins un an. Il cherche également à fournir un flux de revenu constant et stable. Les fonds communs de placement comme le Fonds indiciel d'obligations du gouvernement canadien RBC sont conçus pour les investisseurs cherchant à investir dans les obligations comme moyen de diversifier un portefeuille d'actions. Ces investisseurs préfèrent investir dans des titres à revenu fixe gouvernementaux et garantis par le gouvernement.
Négociation et véhicules de placement
Les obligations individuelles du gouvernement du Canada peuvent être achetées directement auprès du gouvernement ou de la société émettrice ou par l'intermédiaire d'institutions financières et de courtages en ligne comme TD Direct Investing, c'est ainsi que la plupart des gens au Canada achètent des obligations. Pour de nombreux investisseurs canadiens, l'achat d'obligations individuelles directement est moins courant que l'accès au marché obligataire par le biais de fonds ou de produits dérivés, qui offrent commodité et diversification. Les fonds négociés en bourse (FNB) obligataires, comme le FNB iShares Core Canadian Government Bond Index (XGB), offrent une exposition à un portefeuille diversifié d'obligations gouvernementales canadiennes de qualité investissement avec des échéances d'au moins un an et cherchent à fournir un flux de revenu constant et stable. Les fonds communs de placement, comme le Fonds indiciel d'obligations du gouvernement canadien RBC, offrent une autre voie pour les investisseurs cherchant à ajouter des obligations gouvernementales à un portefeuille diversifié, et certaines séries de ces fonds sont conçues pour les investisseurs souhaitant tirer un revenu régulier et fiscalement avantageux de leurs placements non enregistrés et visent à verser des distributions constantes chaque mois.
Un marché important pour les professionnels et les institutions est le marché à terme des obligations du gouvernement du Canada à la Bourse de Montréal, où le contrat à terme sur l'obligation du gouvernement du Canada à 10 ans (CGB) est un contrat standardisé négocié. L'actif sous-jacent pour un contrat à terme CGB est une valeur nominale de 100 000 $ CA d'une obligation du gouvernement du Canada avec un coupon notionnel de 6 %, et ces contrats à terme sont livrables physiquement, ce qui signifie que la livraison d'obligations du gouvernement du Canada admissibles a lieu à l'expiration du contrat. La négociation de ces contrats à terme cesse à 13 h le septième jour ouvrable précédant le dernier jour ouvrable du mois de livraison, qui suit les cycles de mars, juin, septembre et décembre, et la séance de négociation régulière s'étend de 20 h la veille à 16 h 30, avec une clôture anticipée à 13 h 30 certains jours. Les avis de livraison doivent être soumis avant 17 h 30 ou avant l'heure fixée par la société de compensation un jour ouvrable, entre le premier jour ouvrable précédant le premier jour ouvrable du mois de livraison et le premier jour ouvrable précédant le dernier jour ouvrable du mois de livraison, inclusivement, et la livraison doit être effectuée le premier jour ouvrable suivant la soumission de l'avis de livraison ou au plus tard le dernier jour ouvrable du mois de livraison. Ces contrats sont compensés par la Canadian Derivatives Clearing Corporation (CDCC), et les informations sur les limites de position et les exigences de marge minimale sont sujettes à des changements périodiques et disponibles auprès de la Division de la réglementation et de la Bourse respectivement.
Comparaison avec d'autres grands marchés
Les marchés des obligations gouvernementales fonctionnent sous différents noms et structures à l'échelle mondiale, reflétant leurs histoires et systèmes financiers uniques, ce qui influence les caractéristiques d'investissement. Au Royaume-Uni, les obligations gouvernementales sont appelées gilts, les émissions plus anciennes portant des noms tels que Treasury Stock et les émissions plus récentes appelées Treasury Gilt, et il existe deux principaux types de gilt : conventionnels, qui ont un taux d'intérêt fixe et une durée fixe, et indexés, dont le taux d'intérêt et le montant total du prêt sont automatiquement ajustés à l'inflation. L'émission de gilts est gérée par le UK Debt Management Office, une agence exécutive du HM Treasury, ayant été gérée par la Banque d'Angleterre avant avril 1998, et les services d'achat et de vente sont gérés par Computershare. Les gilts britanniques ont des échéances s'étendant beaucoup plus loin dans le futur que les autres obligations gouvernementales européennes, ce qui a influencé le développement des marchés des pensions et de l'assurance-vie dans les pays respectifs en fournissant des actifs à long terme pour couvrir les passifs à long terme. En juillet 2025, le rendement des obligations gouvernementales britanniques à 10 ans était de 4,45 % et le taux directeur officiel de la Banque d'Angleterre était de 4,25 %, et en janvier 2025, la cote de crédit Standard and Poors pour le Royaume-Uni était AA, avec une perspective « stable », indiquant une qualité de crédit élevée.
Les États-Unis émettent de la dette par le biais des titres du Trésor américain, qui sont émis par le département du Trésor des États-Unis, et la dette publique américaine est gérée par le Bureau of the Fiscal Service. Le Trésor américain offre à la fois des obligations négociables, qui peuvent être vendues sur les marchés secondaires avant que l'obligation n'arrive à échéance, et des obligations non négociables, qui sont enregistrées au numéro d'assurance sociale de l'acheteur et ne peuvent être transférées, offrant des options pour différents besoins des investisseurs. Les titres négociables sont initialement vendus par le gouvernement par le biais d'un processus d'adjudication, et une fois émis, peuvent ensuite être achetés et vendus sur les marchés secondaires ou achetés directement auprès du Trésor américain via le site Web TreasuryDirect. Le revenu d'intérêts des bons, obligations et titres du Trésor est soumis à l'impôt fédéral sur le revenu, mais exempté des impôts d'État et locaux, ce qui est un avantage fiscal important pour les investisseurs dans les États à fiscalité élevée.
| Type de titre | Caractéristiques clés | Échéance |
|---|---|---|
| Bons du Trésor | Obligations à coupon zéro achetées à un rabais de la valeur nominale | Un an ou moins |
| Obligations du Trésor | Paiements de coupon fixes tous les six mois, vendus par tranches de 100 $ | 2, 3, 5 ou 10 ans |
| TIPS | Indexés sur l'inflation, principal ajusté à l'indice des prix à la consommation | 5, 10, 30 ans |
| Billets à taux variable | Obligations de deux ans avec un taux d'intérêt qui peut changer dans le temps, paient des intérêts quatre fois par an | 2 ans |
La solvabilité des obligations gouvernementales est évaluée par les agences internationales de notation. Les détenteurs d'obligations exigent généralement des rendements plus élevés pour les obligations plus risquées. Par exemple, pendant la crise de la dette publique grecque, l'écart de rendement entre les obligations gouvernementales grecques et allemandes à deux et dix ans a atteint un pic de 260 % et 40 %, respectivement. Les gouvernements proches d'un défaut sont parfois qualifiés d'être en crise de la dette souveraine. Le rendement a tendance à diminuer lorsque la balance budgétaire du gouvernement s'améliore.
Cotes de crédit, écarts de rendement et risque souverain
Les agences internationales de notation de crédit attribuent des cotes pour les obligations de chaque pays, qui servent d'outil crucial pour les investisseurs afin d'évaluer le risque de crédit et de comparer la dette souveraine à travers les frontières. Les investisseurs exigent généralement des rendements plus élevés pour les obligations plus risquées pour compenser le risque accru de défaut, créant un lien direct entre la cote de crédit d'un pays et son coût d'emprunt. Cette différence de rendement entre les obligations de différentes qualités de crédit s'appelle l'écart, et pendant les périodes de crise de la dette souveraine, ces écarts peuvent s'élargir considérablement alors que les investisseurs se réfugient vers des actifs plus sûrs, reflétant une perte de confiance. Par exemple, pendant la crise de la dette publique grecque, l'écart de rendement entre les obligations gouvernementales grecques et allemandes à deux ans a atteint un pic de 260 %, et l'écart pour les obligations à dix ans a atteint un pic de 40 %, montrant à quel point les perceptions du risque peuvent devenir extrêmes. Les gouvernements proches d'un défaut sont parfois qualifiés d'être en crise de la dette souveraine, et le rendement des obligations d'un pays a tendance à diminuer lorsque la balance budgétaire du gouvernement s'améliore, car un déficit plus faible ou un excédent réduit le risque perçu et les besoins futurs d'emprunt du gouvernement.
Il y a eu des cas où un gouvernement a choisi de faire défaut sur sa dette en monnaie nationale plutôt que de créer de la monnaie supplémentaire, comme la Russie en 1998. Une obligation gouvernementale dans la propre devise d'un pays est, à strictement parler, une obligation sans risque, parce que le gouvernement peut, si nécessaire, créer de la monnaie supplémentaire pour rembourser l'obligation à l'échéance. De plus, si une obligation gouvernementale est émise dans une devise étrangère, le gouvernement ne peut pas simplement créer de la monnaie supplémentaire pour rembourser l'obligation. Il doit plutôt utiliser ses réserves de devises étrangères.
Questions fréquentes
Qu'est-ce qu'une obligation gouvernementale en termes simples?
Une obligation gouvernementale est un prêt que vous faites à un gouvernement. Vous leur donnez de l'argent d'avance, et en retour, ils promettent de vous payer des intérêts réguliers et de vous rembourser votre investissement initial complet à une date future spécifique. Au Canada, celles-ci sont émises par les gouvernements fédéral ou provinciaux pour financer des projets et services publics. Le paiement d'intérêts annuel divisé par le prix du marché de l'obligation s'appelle le rendement courant, et ce rendement a tendance à diminuer lorsque le budget du gouvernement s'améliore.
Les obligations du gouvernement du Canada sont-elles un placement sécuritaire?
Les obligations du gouvernement du Canada sont considérées comme les obligations de la plus haute qualité et les plus sécuritaires disponibles. Elles sont émises par le gouvernement fédéral. Une obligation gouvernementale dans la propre devise d'un pays est, à strictement parler, une obligation sans risque, parce que le gouvernement peut créer de la monnaie supplémentaire pour la rembourser. Cependant, les obligations sont toujours soumises au risque d'inflation et au risque de taux d'intérêt.
Quel est le rendement courant d'une obligation du gouvernement du Canada?
Les rendements fluctuent quotidiennement selon les conditions du marché. Des données récentes pour les obligations génériques à terme fixe du gouvernement du Canada montraient un rendement à un an de 2,99 %, un rendement à deux ans de 3,36 %, un rendement à trois ans de 3,52 %, un rendement à quatre ans de 3,60 % et un rendement à cinq ans de 3,66 %. Le rendement de l'obligation du gouvernement du Canada à 10 ans est une référence majeure et était rapporté à 3,79 % à la fin de 2026, ce qui était le plus bas depuis septembre 2026. Ces rendements d'obligations de référence sélectionnées sont basés sur les rendements de clôture à mi-marché d'émissions spécifiques d'obligations qui arrivent à échéance approximativement aux termes indiqués.
Puis-je encore acheter des Obligations d'épargne du Canada?
Non, les Obligations d'épargne du Canada (OEC) ne sont plus disponibles à l'achat. Le programme a été abandonné à partir du 1er novembre 2017. Bien que les obligations existantes soient toujours honorées jusqu'à l'échéance, de nouvelles OEC ne peuvent pas être acquises car elles ne sont pas négociées sur le marché. Ces obligations étaient uniques car elles étaient achetées par le biais de programmes d'épargne-salaire, offraient un taux de rendement garanti et ne pouvaient pas être négociées sur un marché secondaire, ne remboursant votre principal qu'à l'échéance.
Quels sont les principaux risques de détenir des obligations gouvernementales?
Les principaux risques sont le risque de crédit, le risque de change, le risque d'inflation et le risque de taux d'intérêt. Le risque de crédit est le risque de défaut de l'émetteur. Le risque de change désigne l'exposition aux fluctuations des taux de change pour les obligations en devise étrangère. Le risque d'inflation est le risque que l'inflation réduise le taux de rendement réel. Le risque de taux d'intérêt est le risque que les prix des obligations baissent lorsque les taux d'intérêt du marché augmentent.
Comment puis-je investir dans les obligations gouvernementales canadiennes?
Vous pouvez acheter des obligations individuelles du gouvernement du Canada par l'intermédiaire d'un courtier. De nombreux investisseurs choisissent des fonds négociés en bourse (FNB) obligataires comme le FNB iShares Core Canadian Government Bond Index. Les fonds communs de placement comme le Fonds indiciel d'obligations du gouvernement canadien RBC offrent également une exposition. Il existe également un marché à terme actif pour les obligations du gouvernement du Canada à la Bourse de Montréal.
Sources et lectures complémentaires
- Government bond (Wikipedia) en.wikipedia.org
- Selected bond yields bankofcanada.ca
- What are bonds and how do they work? | TD Direct Investing td.com
- RBC Canadian Government Bond Index Fund, RBF563 rbcgam.com
- Ten-Year Government of Canada Bond Futures (CGB) | TMX m-x.ca
- Yield, Government of Canada bonds Canada Savings Bonds desjardins.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.