Une obligation est un titre de créance, essentiellement un prêt consenti par un investisseur à un gouvernement ou à une entreprise. En échange de l'argent prêté, le détenteur de l'obligation reçoit des paiements d'intérêts réguliers et le remboursement du montant principal initial à l'échéance. Les obligations sont une composante fondamentale des marchés canadiens à revenu fixe, offrant aux investisseurs un moyen de générer des revenus et de diversifier leurs portefeuilles. Elles sont généralement considérées comme moins risquées que les actions, mais comportent leurs propres risques, notamment les variations des taux d'intérêt et la défaillance de l'émetteur.
Qu'est-ce qu'une obligation et comment ça fonctionne
Une obligation est une reconnaissance de dette formelle, un contrat par lequel l'émetteur doit une somme au détenteur. L'émetteur, qui peut être un gouvernement ou une entreprise, emprunte une somme d'argent appelée le principal, la valeur nominale ou la valeur faciale. En retour, l'émetteur est tenu de fournir des flux de trésorerie au créancier, ce qui comprend le remboursement de ce principal à une date future spécifiée appelée la date d'échéance. L'émetteur paie également des intérêts, appelés le coupon, pendant la durée du prêt. Les intérêts sont généralement payables à intervalles fixes, comme semestriellement ou annuellement. Lorsqu'un investisseur achète une obligation, il prête de l'argent directement à l'émetteur, contournant ainsi les prêts bancaires traditionnels. Ce processus permet aux grandes entités de financer des investissements à long terme ou, dans le cas des gouvernements, de financer les dépenses courantes. Les obligations se distinguent des actions parce que les détenteurs d'obligations sont des créanciers, et non des propriétaires, et ils ont une priorité de réclamation sur les actionnaires en cas de faillite. La plupart des obligations ont une durée ou une échéance définie, après laquelle l'obligation est remboursée, contrairement aux actions qui restent généralement en circulation indéfiniment. Une exception est l'obligation perpétuelle, qui n'a pas de date d'échéance. Les formes les plus courantes d'obligations sont les obligations gouvernementales, les obligations corporatives et les obligations municipales.
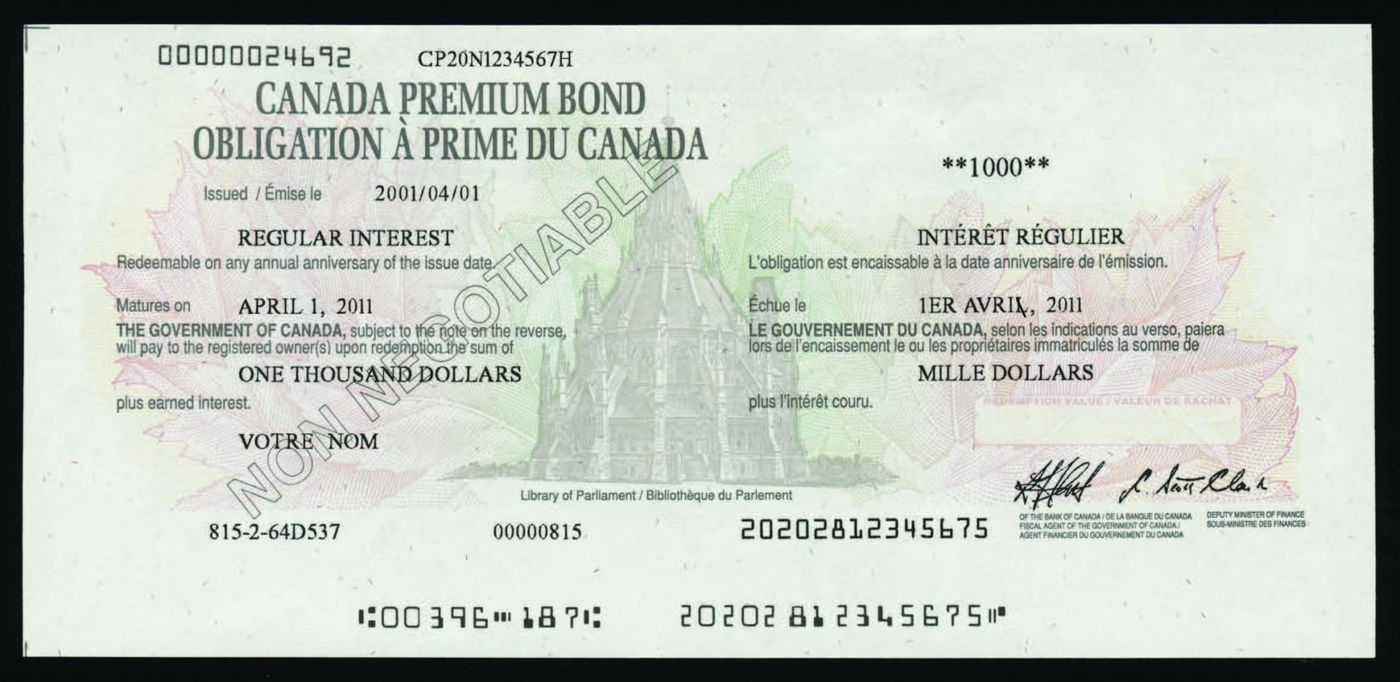
Caractéristiques et terminologie clés
Comprendre la mécanique des obligations nécessite de se familiariser avec plusieurs caractéristiques fondamentales. Le principal est le montant sur lequel l'émetteur paie des intérêts et qui est remboursé à l'échéance. La date d'échéance est le moment où l'émetteur doit rembourser le montant nominal, mettant fin à ses obligations. La durée jusqu'à l'échéance est appelée le terme ou la durée. Le coupon est le taux d'intérêt que l'émetteur paie au détenteur, qui pour les obligations à taux fixe reste constant. Les paiements d'intérêts se font maintenant presque toujours électroniquement. Le rendement est le taux de rendement reçu de l'investissement, le rendement à l'échéance étant une mesure cruciale car il estime le rendement total si l'obligation est détenue jusqu'à l'échéance, en tenant compte de la valeur actuelle de tous les paiements futurs. La qualité de crédit évalue la probabilité que l'émetteur fasse défaut, les obligations notées en dessous du niveau investissement étant considérées comme des obligations à haut rendement ou des obligations de pacotille. Le prix de marché d'une obligation négociable fluctue en fonction des taux d'intérêt, de la qualité de crédit et des rendements d'obligations comparables. Les prix peuvent être cotés nets, à l'exclusion des intérêts courus, ou bruts, les incluant. Les obligations sont souvent identifiées par un code alphanumérique unique à 12 chiffres appelé Numéro international de sécurité (ISIN).
Les obligations peuvent également contenir des options intégrées ou des clauses restrictives qui définissent les droits et les devoirs de chaque partie. La possibilité de remboursement anticipé (call) donne à l'émetteur le droit de rembourser l'obligation avant l'échéance, souvent à la valeur nominale ou avec une prime de remboursement anticipé. La possibilité de remise (put) donne au détenteur le droit de forcer le remboursement anticipé. Les dates de remboursement anticipé peuvent être bermudiennes (plusieurs dates), européennes (une date) ou américaines (à tout moment jusqu'à l'échéance). Une clause de remise en cas de décès permet à la succession d'un détenteur d'obligations décédé de revendre l'obligation à l'émetteur à sa valeur faciale. Les dispositions de fonds d'amortissement obligent l'émetteur à retirer une partie de l'émission d'obligations périodiquement. Les actes de fiducie sont les accords de dette formels, et les clauses restrictives sont les clauses qu'ils contiennent et qui peuvent limiter les actions de l'émetteur. Ces caractéristiques ont un impact significatif sur le profil de risque et de rendement de l'obligation pour les investisseurs.
Types d'obligations disponibles pour les investisseurs
Les obligations sont catégorisées par la nature de l'émetteur, ce qui affecte la sécurité et le traitement fiscal, et par la durée de l'obligation. Les obligations gouvernementales, souvent appelées obligations du Trésor, sont émises par des gouvernements souverains comme le Gouvernement du Canada et sont considérées comme étant de la plus haute qualité, bien qu'elles comportent encore un risque résiduel. Les obligations supranationales sont émises par des organisations comme la Banque mondiale. Les obligations municipales sont émises par des autorités locales comme des villes ou des provinces. Au Canada, les obligations provinciales ne sont pas aussi sûres que les obligations fédérales mais offrent souvent des rendements plus élevés. Les obligations corporatives sont émises par des entreprises et présentent un risque plus élevé que les obligations gouvernementales, offrant des rendements potentiels plus élevés. Les obligations corporatives sont ensuite divisées en obligations de qualité investissement, émises par des entreprises financièrement stables, et en obligations à haut rendement ou de pacotille, qui sont notées en dessous du niveau investissement et comportent un risque beaucoup plus élevé. D'autres types spécialisés incluent les obligations climatiques pour les projets environnementaux, les titres adossés à des actifs garantis par des flux de trésorerie sous-jacents comme des hypothèques, et les obligations sécurisées où les actifs restent au bilan de l'émetteur. Les obligations subordonnées ont une priorité inférieure en cas de liquidation, se classant derrière les obligations senior. Historiquement, les obligations de guerre étaient émises pour financer les opérations militaires. Les obligations perpétuelles, aussi appelées perpétuités, n'ont pas de date d'échéance, avec des exemples historiques comme les Consols britanniques.
Le marché obligataire canadien et l'émission
Le marché obligataire canadien est une partie vitale du système financier du pays. Les obligations négociables du Gouvernement du Canada sont toutes non remboursables par anticipation et paient un taux d'intérêt fixe semestriellement. Les obligations sont émises sur les marchés primaires par des autorités publiques, des établissements de crédit, des entreprises et des institutions supranationales. Le processus le plus courant est la prise ferme, où un syndicat de sociétés de valeurs mobilières ou de banques achète l'ensemble de l'émission d'obligations à l'émetteur et les revend aux investisseurs. En revanche, les obligations gouvernementales sont généralement émises par le biais d'une adjudication où les membres du public et les banques peuvent enchérir. Les conditions, comme le coupon, sont fixées à l'avance, tandis que le prix est déterminé par le marché. Une alternative pour les émissions plus petites est le placement privé, où les obligations sont vendues directement aux acheteurs et peuvent ne pas être négociables sur le marché secondaire. Historiquement, une émission à guichet impliquait d'émettre des obligations au fil du temps à un prix fixe, les volumes vendus dépendant des conditions du marché. La Banque du Canada émet des obligations à des points d'échéance stratégiques, typiquement deux, trois, cinq, dix et trente ans, qui servent de référence pour la tarification d'autres obligations. Les rendements sélectionnés des obligations de référence sont publiés sur la base des rendements de clôture à mi-marché d'émissions spécifiques d'obligations du Gouvernement du Canada, et ces rendements sont une référence clé pour l'ensemble du marché à revenu fixe.
| Échéances de référence courantes | Classification typique |
|---|---|
| Moins de 1 an | Instruments du marché monétaire (bons du Trésor) |
| 1 à 10 ans | Moyen terme (billets) |
| 10 à 30 ans | Long terme (obligations) |
| Plus de 30 ans / Pas d'échéance | Perpétuel / Très long terme |
Comment investir dans les obligations au Canada
Les Canadiens ont plusieurs moyens d'ajouter des obligations à leurs portefeuilles d'investissement. La première étape est de déterminer votre horizon de placement et votre tolérance au risque. Pour les investisseurs autonomes, des obligations individuelles peuvent être achetées directement auprès du gouvernement ou de l'entreprise émettrice, bien que cela nécessite souvent plus de capital et de recherche. Une méthode plus courante et accessible est d'acheter des obligations par le biais d'un compte de courtage en ligne. Les investisseurs peuvent acheter des fonds négociés en bourse (FNB) d'obligations ou des fonds communs de placement de la même manière qu'ils achèteraient une action, offrant une diversification instantanée. Certaines sociétés de courtage ont des services de revenu fixe pour les obligations individuelles, bien que celles-ci puissent nécessiter des investissements minimums élevés. Pour une approche gérée, les conseillers robots peuvent automatiquement inclure un mélange d'actifs à revenu fixe adapté au profil de risque d'un investisseur. Il est également possible, bien que moins courant aujourd'hui, d'acheter certaines obligations gouvernementales directement auprès de la Banque du Canada ou des autorités provinciales. Lors de l'achat d'obligations entre les dates de paiement des coupons, l'acheteur doit payer au vendeur les intérêts courus depuis la dernière date de paiement jusqu'à la date de règlement. De nombreux investisseurs choisissent de détenir des obligations dans des comptes à abri fiscal comme un Régime enregistré d'épargne-retraite (REER) ou un Compte d'épargne libre d'impôt (CELI) pour réduire l'impact fiscal sur le revenu d'intérêts. Le processus d'achat consiste à trouver le symbole boursier pour un fonds ou l'émission d'obligations spécifique, à entrer le montant et à soumettre un ordre via la plateforme de courtage.
Risques et considérations pour les détenteurs d'obligations
Bien que les obligations soient généralement considérées comme moins risquées que les actions, elles ne sont pas sans risque. Toutes les obligations comportent un risque de crédit et de défaut, ce qui signifie que le détenteur de l'obligation peut perdre son principal si l'émetteur éprouve des difficultés financières et fait défaut. Le risque de taux d'intérêt est un facteur majeur parce que les prix des obligations évoluent inversement aux taux d'intérêt du marché. Lorsque les taux augmentent, le prix des obligations existantes baisse, et vice versa. Cette relation est mesurée par la durée d'une obligation, où une durée plus longue signifie une plus grande sensibilité des prix aux variations des taux. Le risque de réinvestissement se produit lorsque les paiements d'intérêts ou le principal remboursé à l'échéance doivent être réinvestis à un taux d'intérêt prévalant plus bas. Le risque d'inflation érode le pouvoir d'achat des futurs paiements d'obligations si l'inflation dépasse le taux du coupon de l'obligation. Le risque de liquidité peut être une préoccupation pour les obligations qui ne sont pas facilement négociables sur le marché secondaire. Pour les obligations corporatives, en particulier les émissions à haut rendement, les ralentissements économiques peuvent augmenter le risque de défaut. Le risque de remboursement anticipé s'applique aux obligations remboursables par anticipation, où l'émetteur peut racheter l'obligation avant l'échéance, forçant l'investisseur à réinvestir à des taux potentiellement plus bas. Comprendre ces risques est crucial pour construire un portefeuille à revenu fixe équilibré qui correspond aux objectifs et à la tolérance au risque d'un investisseur. Le rendement à l'échéance, souvent cité comme le rendement d'une obligation, n'est réalisé que si tous les paiements d'intérêts sont réinvestis à ce même rendement, ce qui peut ne pas se produire en pratique.
Le rôle des obligations dans un portefeuille d'investissement
Les obligations remplissent plusieurs fonctions importantes au sein d'un portefeuille d'investissement diversifié. Principalement, elles sont considérées comme un investissement à revenu fixe parce qu'elles fournissent aux investisseurs un revenu régulier et prédéterminé par le biais de paiements d'intérêts, offrant un flux de trésorerie stable. Cela peut être particulièrement précieux pour les retraités ou ceux qui recherchent des rendements prévisibles. Les obligations agissent généralement comme un diversificateur par rapport aux actions et autres actifs plus risqués parce qu'elles réagissent souvent différemment aux environnements économiques. Dans les périodes où les marchés boursiers baissent fortement, les obligations peuvent aider à soutenir un portefeuille en offrant des rendements relativement stables, réduisant ainsi la volatilité globale du portefeuille. Les obligations offrent également une préservation du capital pour les fonds nécessaires à une date future spécifique, car détenir une obligation jusqu'à l'échéance garantit le remboursement du principal en l'absence de défaut. Pour les investisseurs canadiens, les obligations gouvernementales, en particulier celles émises par le gouvernement fédéral, sont considérées comme un actif refuge en période de stress sur les marchés. Inclure un mélange d'obligations avec différentes échéances, émetteurs et qualités de crédit peut aider à gérer le risque et à lisser les rendements à long terme. Un conseiller financier peut aider à déterminer l'allocation obligataire appropriée en fonction de l'horizon d'investissement et des objectifs financiers d'un individu. Les obligations peuvent également être utilisées dans des stratégies d'appariement actif/passif, où les flux de trésorerie de l'obligation sont alignés sur les obligations financières futures.
Questions fréquentes
Comment acheter des obligations au Canada?
Vous pouvez acheter des obligations par le biais d'un compte de courtage en ligne, où vous pouvez acheter des FNB d'obligations ou des fonds communs de placement. Certaines sociétés de courtage offrent des obligations individuelles par le biais de services de revenu fixe, souvent avec des minimums plus élevés. Les portefeuilles gérés via des conseillers robots incluent automatiquement des obligations. Il est également possible, bien que moins courant, d'acheter certaines obligations gouvernementales directement auprès de l'émetteur.
Quelle est la différence entre une obligation et une action?
Un détenteur d'obligations a une participation de créancier en tant que prêteur, tandis qu'un actionnaire a une participation en actions en tant que propriétaire. Les détenteurs d'obligations sont des créanciers qui reçoivent des paiements d'intérêts et le remboursement du principal à l'échéance. Les actionnaires sont des propriétaires qui détiennent des parts dans l'entreprise. En cas de faillite, les détenteurs d'obligations ont la priorité sur les actionnaires pour le remboursement. De plus, les obligations ont généralement une durée ou une date d'échéance définie après laquelle elles sont remboursées, tandis que les actions restent généralement en circulation indéfiniment.
Les obligations du Gouvernement du Canada sont-elles sûres?
Les obligations du Gouvernement du Canada sont considérées comme très sûres, garanties par la pleine foi et le crédit du gouvernement national. Les obligations gouvernementales sont souvent traitées comme présentant un risque de défaut minimal, ce qui en fait l'un des types d'obligations les plus sûrs. Cependant, les notes indiquent que la plupart des obligations gouvernementales comportent un risque résiduel, qui peut se refléter dans les notations de crédit ou les rendements de marché différents entre les émetteurs. Leur sécurité est relative, car elles sont toujours soumises aux fluctuations des prix du marché et au risque de taux d'intérêt.
Que signifie qu'une obligation se négocie avec une prime ou un escompte?
Une obligation se négocie avec une prime lorsque son prix de marché est supérieur à sa valeur nominale ou faciale, souvent parce que les taux d'intérêt du marché ont baissé depuis sa date d'émission. Une obligation se négocie avec un escompte lorsque son prix est inférieur à la valeur nominale, ce qui peut se produire si les taux du marché ont augmenté ou si le risque de crédit perçu de l'obligation s'est accru. Le prix est influencé par le rendement de remboursement disponible d'obligations comparables. Le prix d'émission est généralement proche de la valeur nominale, mais le prix de marché varie au cours de la vie de l'obligation en fonction de ces facteurs.
Que sont les obligations à haut rendement ou de pacotille?
Les obligations à haut rendement, aussi appelées obligations de pacotille, sont des obligations corporatives notées en dessous du niveau investissement par les agences de notation de crédit. Cette notation indique une probabilité plus élevée que l'émetteur puisse faire défaut sur ses paiements. Comme ces obligations sont beaucoup plus risquées que les obligations de qualité investissement, les investisseurs s'attendent à gagner un rendement significativement plus élevé pour compenser le risque accru. Leur qualité de crédit inférieure est due à un large éventail de facteurs affectant la capacité de l'émetteur à respecter ses obligations de dette.
Sources et lectures complémentaires
- Bond (finance) (Wikipedia) en.wikipedia.org
- Selected bond yields bankofcanada.ca
- What are bonds and how do they work? | TD Direct Investing td.com
- Bond basics rbcgam.com
- How to Invest in Bonds: Complete Beginner's Guide wealthsimple.com
- Invest in bonds for fixed income or diversify your portfolio scotiaitrade.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.