Le marché monétaire est un segment crucial du système financier où se produisent les emprunts et les prêts à court terme, avec des instruments arrivant à échéance en un an ou moins. Au Canada, il fournit des liquidités à l'économie, influence les taux d'intérêt et offre des véhicules de placement comme les fonds du marché monétaire. La Banque du Canada utilise la cible du taux du financement à un jour comme principal outil de politique monétaire, affectant directement ce marché. Comprendre le marché monétaire est essentiel pour les investisseurs, les entreprises et quiconque suit la santé économique du pays.
Qu'est-ce que le marché monétaire
Le marché monétaire est une composante du système financier dédiée à l'emprunt, au prêt, à l'achat et à la vente à court terme d'actifs dont les échéances initiales sont d'un an ou moins. Il traite des titres très liquides et à faible risque, offrant une place de marché aux participants pour gérer leurs besoins et excédents de trésorerie à court terme. Ce marché est de gros et fonctionne principalement de gré à gré, ce qui signifie que les transactions se font directement entre les parties plutôt que sur une bourse centralisée. Son objectif principal est de fournir des liquidités au système financier mondial, y compris les marchés des capitaux. Les instruments négociés ont des échéances, des devises, des risques de crédit et des structures différents, mais ils partagent tous la caractéristique d'une durée à court terme. En revanche, le marché des capitaux fournit un financement à plus long terme par le biais d'instruments comme les obligations et les actions.
Comment fonctionne le marché monétaire
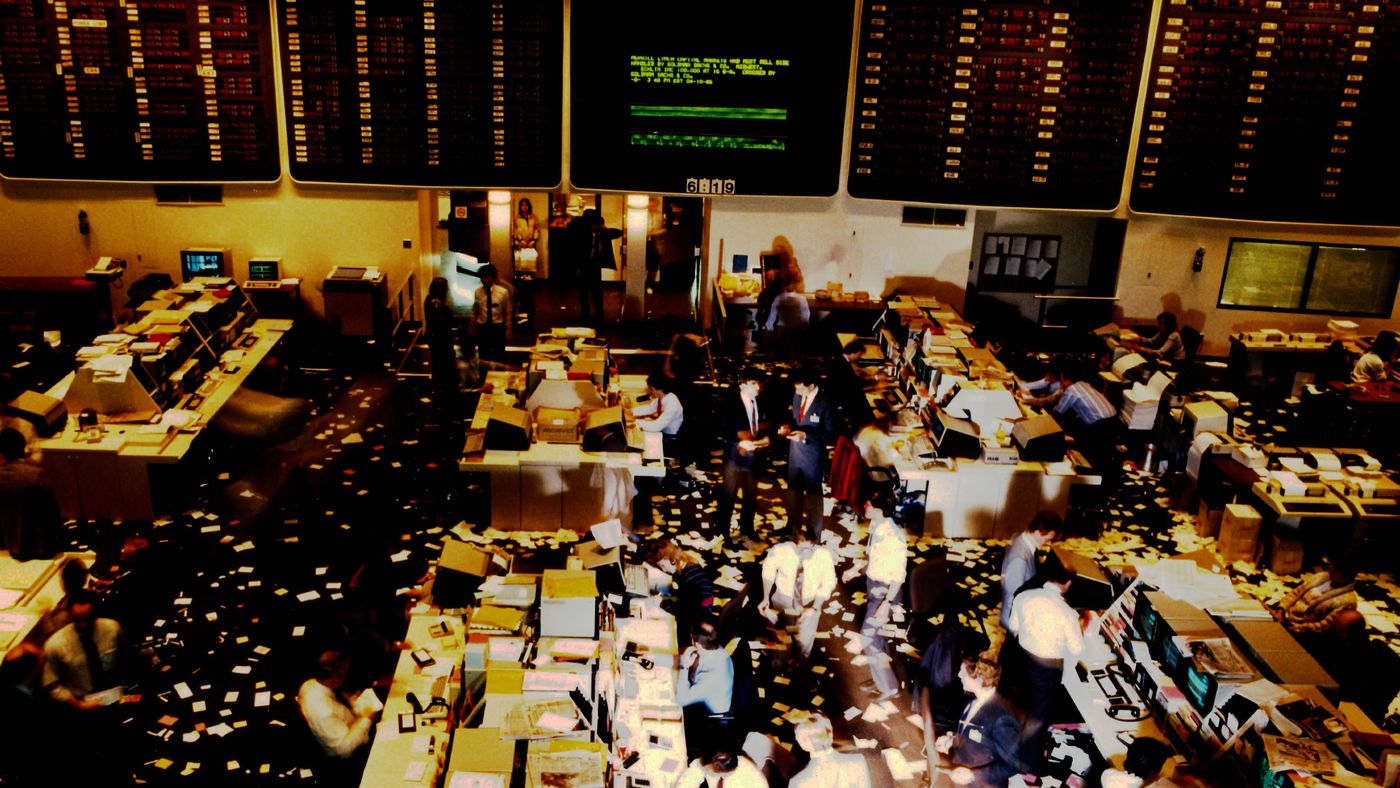
Le marché monétaire fonctionne grâce à un réseau d'institutions financières et de courtiers qui empruntent et prêtent pour de courtes périodes, généralement jusqu'à douze mois. La négociation implique des instruments financiers communément appelés « papier », comme le papier commercial et les accords de rachat. Le cœur du marché concerne le prêt interbancaire, où les banques se prêtent et s'empruntent mutuellement pour gérer leurs besoins quotidiens de liquidité et couvrir les transactions. Au Canada, les grandes institutions financières règlent les grosses transactions électroniques par le Système de transfert de paiements de grande valeur, ce qui donne lieu à un marché au jour le jour où elles empruntent et prêtent pour équilibrer leurs positions. Le taux d'intérêt appliqué à ces prêts au jour le jour est un élément central du système. La Banque du Canada fixe une cible pour ce taux au jour le jour et maintient une fourchette opérationnelle autour de celle-ci pour orienter les taux du marché. Cette cible est le principal outil de la Banque pour mener la politique monétaire, influençant ainsi les autres taux d'intérêt à court terme dans toute l'économie.
Les marchés monétaires remplissent plusieurs fonctions clés dans l'économie. Ils financent le commerce en rendant le financement commercial disponible par le biais d'instruments comme les lettres de change. Ils aident à financer l'industrie en fournissant des prêts à court terme pour les besoins en fonds de roulement et en influençant les taux d'intérêt à long terme sur le marché des capitaux. Ils permettent aux banques commerciales d'investir leurs réserves excédentaires de manière rentable tout en maintenant la liquidité nécessaire pour répondre aux demandes des déposants. Les marchés monétaires développés aident également les banques commerciales à devenir plus autonomes, leur permettant de rappeler les prêts à court terme du marché au lieu d'emprunter à la banque centrale en cas d'urgence. Enfin, ils aident la politique de la banque centrale en fournissant des signaux immédiats sur les taux d'intérêt, en permettant une mise en œuvre efficace de la politique et en facilitant la gestion de la liquidité basée sur le marché entre les institutions financières.
Instruments du marché monétaire
Les instruments du marché monétaire sont des titres de créance à court terme qui offrent un moyen aux gouvernements, aux institutions financières et aux sociétés de lever des fonds. Ils se caractérisent par une qualité de crédit élevée et des échéances courtes, ce qui en fait des placements relativement peu risqués. Au Canada, les instruments courants comprennent les bons du Trésor émis par le gouvernement fédéral, le papier commercial émis par les sociétés et les acceptations bancaires utilisées dans le financement du commerce. Les accords de rachat, ou pensions, sont des prêts à court terme conclus en vendant des titres avec un accord de les racheter plus tard. Les certificats de dépôt sont des dépôts à terme offerts par les banques aux consommateurs. Les fonds communs de placement du marché monétaire regroupent l'argent des investisseurs pour acheter un portefeuille diversifié de ces instruments. Ces instruments peuvent être structurés comme des instruments à escompte, émis à un prix inférieur à leur valeur nominale et remboursés à leur valeur nominale, ou comme des instruments à intérêts courus, émis et remboursés à leur valeur nominale avec intérêts payés à l'échéance.
- Bons du Trésor : Titres gouvernementaux à court terme avec des échéances de quatre à 52 semaines.
- Papier commercial : Billets à ordre à court terme émis par des sociétés à un prix d'escompte.
- Acceptations bancaires : Instruments utilisés pour financer le commerce, garantis par une banque.
- Accords de rachat : Prêts à court terme garantis par des nantissements, souvent au jour le jour.
- Certificats de dépôt : Dépôts à terme offerts par les banques et les caisses populaires.
- Fonds communs de placement du marché monétaire : Fonds communs qui investissent dans un portefeuille de titres du marché monétaire.
- Fonds fédéraux : Aux États-Unis, dépôts rémunérés détenus à la Réserve fédérale.
- Bons municipaux : Bons à court terme émis par les municipalités en prévision de revenus.
Le marché monétaire au Canada
Le marché monétaire canadien est essentiel à la politique monétaire et à la stabilité financière du pays. La Banque du Canada cible le taux du marché monétaire au jour le jour comme principal outil de politique pour influencer l'inflation et l'activité économique. Ce taux cible indique le taux d'intérêt moyen souhaité pour les prêts d'un jour entre les grandes institutions financières. La Banque applique cette cible par le biais d'une fourchette opérationnelle, généralement large d'un demi-point de pourcentage, et se tient prête à prêter au sommet de la fourchette et à payer des intérêts sur les dépôts au bas de celle-ci. Les modifications apportées à cette cible affectent directement les autres taux d'intérêt à court terme, y compris les taux préférentiels fixés par les banques commerciales, qui à leur tour influencent les taux hypothécaires et les rendements des comptes d'épargne. La moyenne du taux de pension à un jour du Canada (CORRA) est une référence clé, représentant le taux moyen pondéré des opérations de pension au jour le jour sur titres généraux. Les fonds du marché monétaire au Canada sont réglementés en vertu du Règlement 81-102, qui établit des normes pour leur désignation et leur fonctionnement, en mettant l'accent sur la préservation du capital et la liquidité.
Les fonds du marché monétaire canadiens sont des fonds communs de placement ou des fonds négociés en bourse qui investissent dans des titres de créance à court terme de haute qualité. Leur objectif fondamental est de générer des revenus d'intérêts tout en préservant le capital et en maintenant la liquidité. Ils investissent généralement dans des titres arrivant à échéance en moins d'un an, comme les bons du Trésor des gouvernements fédéral et provinciaux et le papier commercial de haute qualité. Ces fonds visent à maintenir une valeur liquidative stable par part, bien que cela ne soit pas garanti. Les investisseurs paient des frais de gestion, généralement entre 0,2 et 1,5 %, et il peut y avoir des exigences de placement minimal. La performance est souvent mesurée par un rendement annualisé sur sept jours. Par exemple, le Fonds du marché monétaire canadien RBC a rapporté un rendement courant de 2,2 % avec une durée moyenne jusqu'à l'échéance de 77 jours. Ces fonds offrent aux investisseurs de détail et institutionnels un moyen d'accéder à la gestion professionnelle des instruments du marché monétaire.
Fonds du marché monétaire vs comptes d'épargne
Les fonds du marché monétaire et les comptes d'épargne à intérêt élevé sont tous deux des choix populaires pour les Canadiens qui recherchent la sécurité et un certain rendement sur leurs liquidités, mais ils diffèrent par leur structure, leur risque et leur réglementation. Les fonds du marché monétaire sont un type de fonds commun de placement qui investit dans la dette à court terme des gouvernements et des sociétés. Ils visent à préserver le capital et à fournir un revenu régulier, avec un accès facile aux liquidités. Cependant, ils comportent un risque de placement, car leur prix unitaire peut baisser, et les rendements sont réduits par le ratio des frais de gestion. Ils ne sont pas couverts par l'assurance-dépôts. En revanche, un compte d'épargne à intérêt élevé est un produit de dépôt bancaire qui paie généralement un taux d'intérêt plus élevé qu'un compte d'épargne ordinaire. Les intérêts sont calculés quotidiennement et payés mensuellement. Ces comptes offrent un accès facile sans frais, période de blocage ou dépôt minimum. Surtout, les dépôts dans ces comptes sont protégés jusqu'aux limites applicables par la Société d'assurance-dépôts du Canada.
| Caractéristique | Fonds du marché monétaire | Compte d'épargne à intérêt élevé |
|---|---|---|
| Type de produit | Fonds commun de placement ou FNB | Compte de dépôt bancaire |
| Objectif principal | Revenu d'intérêts avec préservation du capital | Revenu d'intérêts avec préservation du capital |
| Risque pour le capital | Le prix peut baisser. Non garanti | Aucun risque de perte sur l'investissement initial |
| Assurance-dépôts | Non couvert par la SADC | Couvert par la SADC jusqu'aux limites |
| Frais | Frais de gestion (p. ex., 0,2 % à 1,5 %) | Généralement aucun frais |
| Mécanisme de rendement | Performance du fonds nette des frais | Taux d'intérêt déclaré |
| Liquidité | Élevée, mais soumise aux conditions du fonds | Élevée, avec accès immédiat |
Risques et considérations
Bien que les marchés monétaires soient considérés comme à faible risque par rapport aux autres marchés financiers, ils ne sont pas sans risques. Le risque principal pour les investisseurs dans des instruments comme les fonds du marché monétaire est que la valeur liquidative par part n'est pas garantie de rester constante. Bien que rare, il est possible que la valeur baisse, ce qui signifie qu'un investisseur pourrait ne pas récupérer la totalité de son placement. C'est ce qu'on appelle « briser le dollar ». De plus, les rendements sont soumis aux frais de gestion et aux dépenses, qui réduisent le rendement net. Pour les participants comme les banques et les sociétés de financement, le risque de liquidité et le risque de contrepartie sont toujours présents, surtout en période de stress financier. Le marché dépend fortement du bon fonctionnement du prêt interbancaire et de la stabilité des cotes de crédit à court terme. Au Canada, la gestion par la Banque du Canada du taux au jour le jour et de sa fourchette opérationnelle est conçue pour atténuer les risques systémiques de liquidité et assurer le bon fonctionnement du marché, mais des chocs externes peuvent encore perturber les conditions.
Une autre considération est le risque de taux d'intérêt. Bien que les instruments à court terme soient moins sensibles aux variations des taux d'intérêt que les obligations à long terme, la hausse des taux peut entraîner une légère baisse de la valeur marchande des titres du marché monétaire à taux fixe existants. De plus, les fonds du marché monétaire, bien qu'ils visent la stabilité, n'offrent pas l'assurance-dépôts garantie par le gouvernement dont bénéficient les comptes d'épargne. Ce compromis signifie que les investisseurs acceptent un faible degré de risque en échange de rendements potentiellement plus élevés que les dépôts assurés. La performance des fonds du marché monétaire et la santé générale du marché monétaire sont étroitement liées aux décisions de politique monétaire de la Banque du Canada. Lorsque la Banque relève ou abaisse sa cible pour le taux au jour le jour, cela affecte directement les rendements des instruments du marché monétaire et les rendements que les investisseurs peuvent attendre des fonds connexes.
Questions fréquentes
Quel est le taux du marché monétaire au Canada ?
Le taux clé du marché monétaire au Canada est la cible du taux du financement à un jour fixée par la Banque du Canada. C'est le taux d'intérêt que la Banque souhaite voir pour les prêts d'un jour entre les grandes institutions financières. Les autres taux importants comprennent la moyenne du taux de pension à un jour du Canada (CORRA) et les rendements des bons du Trésor du gouvernement du Canada avec des échéances d'un mois à un an. Ces taux sont influencés par la politique monétaire et les conditions économiques.
Comment la Banque du Canada utilise-t-elle le marché monétaire ?
La Banque du Canada utilise le marché monétaire au jour le jour comme principal canal de politique monétaire. En fixant et en maintenant une cible pour le taux au jour le jour, la Banque influence les taux d'intérêt à court terme dans toute l'économie. Elle opère un système avec une fourchette opérationnelle pour maintenir les transactions du marché près de cette cible. Les modifications apportées à ce taux cible signalent l'orientation de la politique de la Banque et affectent les taux de prêt des banques commerciales, les taux hypothécaires et les rendements de l'épargne, influençant ainsi l'emprunt, les dépenses et l'inflation.
Qu'est-ce qu'un fonds du marché monétaire au Canada ?
Un fonds du marché monétaire au Canada est un type de fonds commun de placement ou de fonds négocié en bourse qui investit dans des titres de créance à court terme de haute qualité comme les bons du Trésor gouvernementaux et le papier commercial des sociétés. Ces fonds visent à préserver le capital, à fournir des liquidités et à générer des revenus d'intérêts. Ils sont réglementés en vertu du Règlement 81-102. Les investisseurs doivent être conscients qu'ils paient des frais de gestion et que, contrairement aux comptes bancaires, ces fonds ne sont pas couverts par la protection de la Société d'assurance-dépôts du Canada.
Les fonds du marché monétaire sont-ils sûrs ?
Les fonds du marché monétaire sont considérés comme des placements à faible risque axés sur la préservation du capital, mais ils ne sont pas garantis. Leur prix unitaire vise à rester stable, mais il existe un risque qu'il baisse, ce qui signifie que vous pourriez ne pas récupérer la totalité de votre placement. Ils ne sont pas assurés par la Société d'assurance-dépôts du Canada. En revanche, les comptes d'épargne à intérêt élevé dans les banques sont assurés par la SADC jusqu'aux limites et ne présentent aucun risque pour le montant principal déposé.
Quelle est la différence entre le marché monétaire et le marché des capitaux ?
Le marché monétaire traite des emprunts et des prêts à court terme, avec des instruments arrivant à échéance en un an ou moins, comme les bons du Trésor et le papier commercial. Il fournit des liquidités. Le marché des capitaux traite du financement à long terme par le biais d'instruments comme les obligations et les actions, avec des échéances dépassant un an. Il fournit du capital pour l'investissement. Les taux d'intérêt à court terme sur le marché monétaire influencent les taux à long terme sur le marché des capitaux.
Quels sont des exemples d'instruments du marché monétaire ?
Les instruments courants du marché monétaire comprennent les bons du Trésor, le papier commercial, les acceptations bancaires, les dépôts, les certificats de dépôt, les lettres de change, les accords de rachat, les fonds fédéraux et les titres hypothécaires et adossés à des actifs à court terme. Ces instruments sont utilisés pour l'emprunt, le prêt, l'achat et la vente à court terme avec des échéances initiales d'un an ou moins. Au Canada, les bons du Trésor du gouvernement du Canada sont un instrument principal avec des échéances régulières allant de 4 à 52 semaines. D'autres exemples pertinents pour le marché canadien comprennent les titres des gouvernements provinciaux, comme ceux du Québec ou de l'Alberta, et la moyenne du taux de pension à un jour du Canada, qui est un taux de référence clé.
Sources et lectures complémentaires
- Money market (Wikipedia) en.wikipedia.org
- Money market yields bankofcanada.ca
- RBC Canadian Money Market Fund, RBF271 rbcgam.com
- Canada Money Market Rate economy.com
- TD Canadian Money Market Fund, I (TDB164) | TDAM td.com
- Money market funds vs. savings accounts canadalife.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.