L'actualisation des flux de trésorerie (DCF) est une méthode fondamentale d'évaluation financière utilisée pour estimer la valeur actuelle d'un investissement, d'une entreprise ou d'un actif en fonction de ses flux de trésorerie futurs projetés. Elle intègre le principe de la valeur temporelle de l'argent, reconnaissant qu'un dollar reçu aujourd'hui vaut plus qu'un dollar reçu dans le futur. Au Canada, l'analyse DCF est largement appliquée par les investisseurs, les gestionnaires d'entreprise et les analystes pour évaluer les actions, évaluer les projets immobiliers, prendre des décisions de budgétisation des immobilisations et déterminer la valeur intrinsèque des entreprises. Comprendre le DCF est essentiel pour toute personne impliquée dans la finance d'investissement ou la gestion financière des entreprises, car il fournit une approche fondamentale de l'évaluation basée sur les flux de trésorerie qui va au-delà des simples prix du marché.
Qu'est-ce que l'analyse d'actualisation des flux de trésorerie
L'analyse d'actualisation des flux de trésorerie est une méthode d'évaluation qui estime ce que vaut aujourd'hui un investissement ou une entreprise en projetant ses flux de trésorerie futurs et en actualisant chacun d'eux à sa valeur actuelle. L'idée centrale est que la valeur de tout actif est fondamentalement la somme de tout l'argent qu'il générera pour ses propriétaires dans le futur, ajustée pour tenir compte du fait que l'argent disponible maintenant est plus précieux que le même montant dans le futur. Cet ajustement est effectué à l'aide d'un taux d'actualisation, qui capture à la fois la valeur temporelle de l'argent et le risque que ces flux de trésorerie futurs ne se matérialisent pas comme prévu. Le DCF est l'une des principales approches de l'évaluation formelle des entreprises et des projets et est souvent vérifié par rapport à des méthodes plus simples basées sur le marché. La méthode est applicable à un large éventail de scénarios d'évaluation, notamment la finance d'investissement, le développement immobilier, la gestion financière des entreprises, l'actuariat et l'évaluation des brevets.
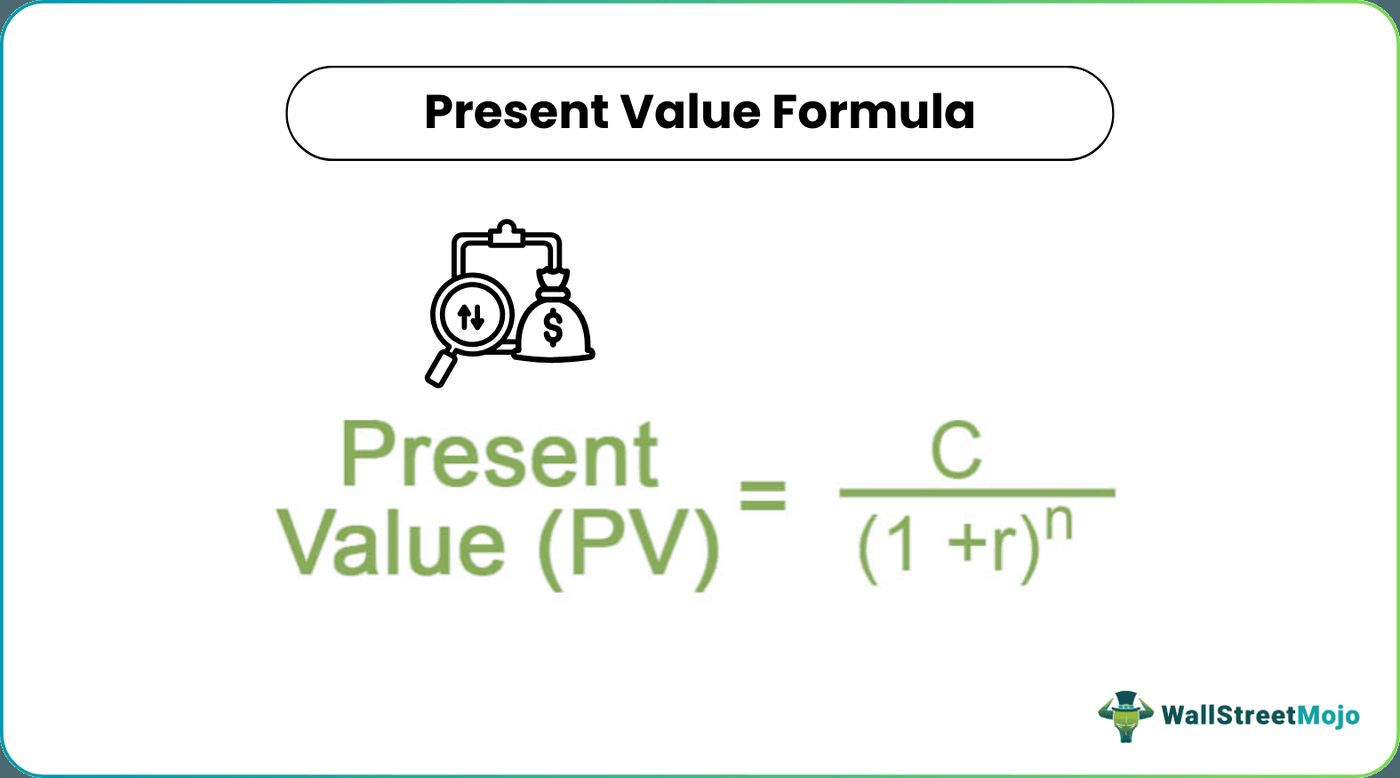
Les mathématiques et la formule du DCF
Le fondement mathématique du DCF est dérivé de la formule de la valeur actuelle pour calculer la valeur temporelle de l'argent. La formule de base actualise un flux de trésorerie futur unique à sa valeur actuelle. Pour plusieurs flux de trésorerie sur différentes périodes, la valeur actuelle actualisée est la somme de chaque flux de trésorerie actualisé individuel. Cette somme est la valeur actuelle nette (VAN), qui sert de valeur estimée du flux de trésorerie. La formule suppose un taux d'actualisation constant tout au long de la période de prévision. Lorsque le flux de trésorerie est supposé se poursuivre indéfiniment au-delà d'une période de prévision discrète, une valeur terminale est calculée et ajoutée à la VAN de la prévision finie. Pour les flux de trésorerie continus, la sommation dans la formule standard est remplacée par une intégration. La formule de la valeur actuelle actualisée d'une série de flux de trésorerie est la somme de chaque flux de trésorerie futur divisé par un plus le taux d'actualisation élevé à la puissance de la période. Le taux de rendement interne peut être résolu si la valeur actuelle et tous les flux de trésorerie futurs sont connus, représentant le taux d'actualisation qui rend la valeur actuelle nette égale à zéro.
Déterminer le taux d'actualisation
Le taux d'actualisation est un intrant critique dans l'analyse DCF, représentant le taux de rendement requis pour l'investissement. Il répond à la question de savoir combien d'argent devrait être investi actuellement, à un taux de rendement donné, pour produire le flux de trésorerie prévu à sa date future. Ce rendement requis incorpore deux composantes principales. La première est la valeur temporelle de l'argent, représentée par un taux sans risque tel que le rendement des obligations gouvernementales, qui compense les investisseurs pour le délai de réception des liquidités. La seconde est une prime de risque, qui reflète le rendement supplémentaire exigé pour le risque que le flux de trésorerie ne se matérialise pas. Pour évaluer les capitaux propres, le rendement requis est souvent déterminé à l'aide du modèle d'évaluation des actifs financiers (MEDAF), qui calcule le coût des capitaux propres comme le taux sans risque plus un coefficient bêta multiplié par la prime de risque des actions. Pour évaluer une entreprise entière ou un projet, le taux d'actualisation est généralement le coût moyen pondéré du capital (CMPC), qui combine le coût des capitaux propres et le coût de la dette après impôt, pondérés par leurs proportions dans la structure du capital de l'entreprise. D'autres modèles existent mais sont moins courants dans la pratique industrielle que l'actualisation exponentielle. Une approche alternative, bien que moins courante, consiste à appliquer une méthode d'évaluation fondamentale telle que le modèle T, qui repose sur des informations comptables.
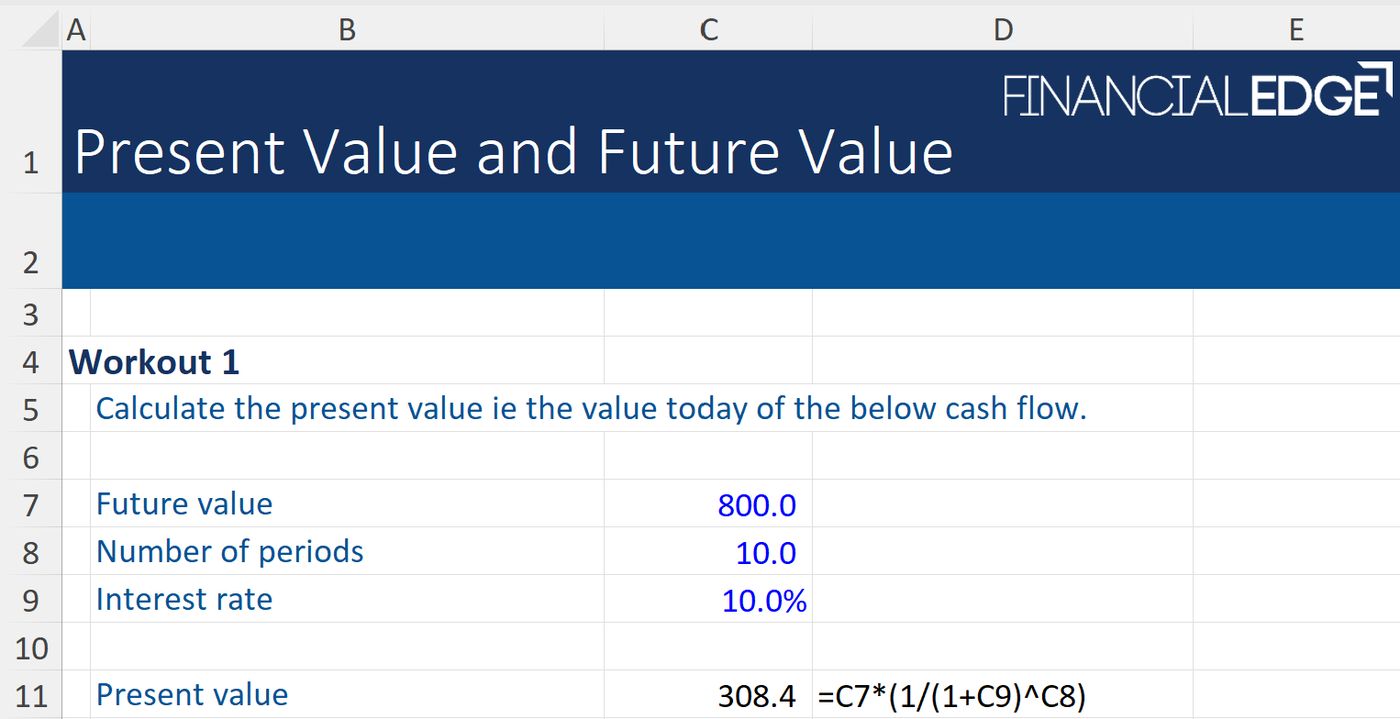
Approches courantes d'évaluation par DCF
Plusieurs méthodes DCF distinctes sont utilisées à des fins d'évaluation, le choix dépendant largement de la structure du capital et de la perspective de l'évaluation. Les hypothèses utilisées, en particulier le taux d'actualisation et les projections de flux de trésorerie, sont aussi importantes que le modèle précis choisi. Les principales méthodes comprennent l'approche des flux vers les capitaux propres, l'approche de la valeur actuelle ajustée, l'approche du coût moyen pondéré du capital et l'approche du flux de trésorerie total. Chaque méthode utilise un flux de revenus différent et un taux d'actualisation correspondant pour arriver à une valeur. L'approche des flux vers les capitaux propres actualise les flux de trésorerie disponibles pour les détenteurs de capitaux propres, après avoir tenu compte du coût du service de la dette, ce qui permet une prise en compte explicite du coût de la dette mais nécessite un jugement sur le choix du taux d'actualisation. L'approche de la valeur actuelle ajustée actualise les flux de trésorerie avant de tenir compte de la dette mais ajoute la valeur de l'allégement fiscal sur les intérêts de la dette, ce qui est plus simple pour les projets sans financement par dette spécifique mais nécessite également un jugement sur le taux d'actualisation. L'approche du coût moyen pondéré du capital utilise le CMPC pour actualiser les flux de trésorerie disponibles non endettés du projet, surmontant ainsi le besoin que la dette soit affectée à des projets spécifiques. L'approche du flux de trésorerie total actualise les flux de trésorerie totaux de l'entreprise avec le bouclier fiscal sur les intérêts de la dette inclus dans les flux de trésorerie plutôt que dans le taux d'actualisation. Cette distinction montre que le DCF peut évaluer divers intérêts de propriété, y compris les détenteurs de capitaux propres ou de dette, ou l'entreprise basée sur le capital investi total.
Application pratique et étapes au Canada
Dans la finance canadienne, l'application de l'analyse DCF implique un processus détaillé, étape par étape, pour estimer la valeur intrinsèque d'une entreprise ou la valeur d'un investissement. Le processus commence par la projection des flux de trésorerie disponibles, ce qui nécessite d'estimer les revenus futurs, les dépenses, les impôts, les dépenses en immobilisations et les changements du fonds de roulement sur une fenêtre de prévision typique de cinq à dix ans. Ces projections doivent être basées sur des tendances historiques, des hypothèses de croissance réalistes et des références sectorielles pour éviter la sous-estimation ou la surestimation. L'étape suivante consiste à déterminer une valeur terminale à la fin de la période de prévision, souvent en utilisant le modèle de croissance de Gordon pour les entreprises matures ou la méthode du multiple de sortie pour les autres. Un taux d'actualisation, tel que le CMPC adapté au profil de risque de l'entreprise, est ensuite appliqué pour actualiser tous les flux de trésorerie projetés et la valeur terminale à leur valeur actuelle. La somme de ces valeurs actuelles est la valeur d'entreprise. Pour trouver une valeur des capitaux propres par action, la dette nette est soustraite de la valeur d'entreprise et le résultat est divisé par le nombre d'actions en circulation. Cette valeur intrinsèque par action peut ensuite être comparée au prix actuel du marché pour identifier des opportunités d'investissement potentielles. L'analyse DCF n'est aussi fiable que ses intrants, c'est pourquoi les investisseurs canadiens consacrent un temps sérieux à s'assurer que les prévisions sont aussi factuelles que possible. Utiliser une calculatrice DCF en ligne ou un modèle de feuille de calcul peut aider à saisir les variables pour une analyse rapide, mais comprendre les hypothèses sous-jacentes reste crucial pour interpréter les résultats.
Le calcul étape par étape de l'actualisation des flux de trésorerie implique d'estimer tous les flux de trésorerie futurs et de les actualiser à l'aide d'un coût du capital pour donner leurs valeurs actuelles. Ce processus additionne tous les flux de trésorerie futurs, entrants et sortants, pour arriver à un chiffre de valeur actuelle nette. Le calcul est exprimé mathématiquement par la formule d'actualisation des flux de trésorerie, qui additionne les valeurs actuelles des flux de trésorerie individuels. Cette méthode est fondamentale pour l'analyse DCF utilisée dans la finance d'investissement et la gestion financière des entreprises.
- Projeter le flux de trésorerie disponible qu'une entreprise devrait générer dans les années à venir, en utilisant la formule : FCFF = BAII × (1 - taux d'imposition) + charges non monétaires - dépenses en immobilisations - changement du fonds de roulement.
- Déterminer la valeur terminale en utilisant soit le modèle de croissance de Gordon (Valeur terminale = [FCFFₙ × (1 + g)] / (r - g)) pour les entreprises stables, soit la méthode du multiple de sortie pour les entreprises en transition.
- Appliquer le taux d'actualisation aux flux de trésorerie projetés et à la valeur terminale pour calculer leur valeur actuelle, souvent en la décomposant année par année pour une analyse de sensibilité.
- Calculer la valeur d'entreprise en additionnant la valeur actuelle des flux de trésorerie projetés et la valeur actuelle de la valeur terminale.
- Soustraire la dette nette de l'entreprise (dette totale moins la trésorerie) de la valeur d'entreprise.
- Diviser la valeur des capitaux propres résultante par le nombre d'actions en circulation pour déterminer la valeur intrinsèque par action.
Compléter le calcul DCF fournit une valeur actuelle nette qui sert de mesure d'évaluation pour un titre, un projet, une entreprise ou un actif. Cette valeur actuelle nette peut être comparée à un prix de marché pour éclairer les décisions d'investissement. Le processus peut également être inversé, en utilisant les flux de trésorerie et une valeur actuelle pour résoudre le taux d'actualisation, ce qui est utilisé sur les marchés obligataires pour obtenir le rendement. Ce lien fait de l'analyse DCF un outil central pour l'évaluation en finance.
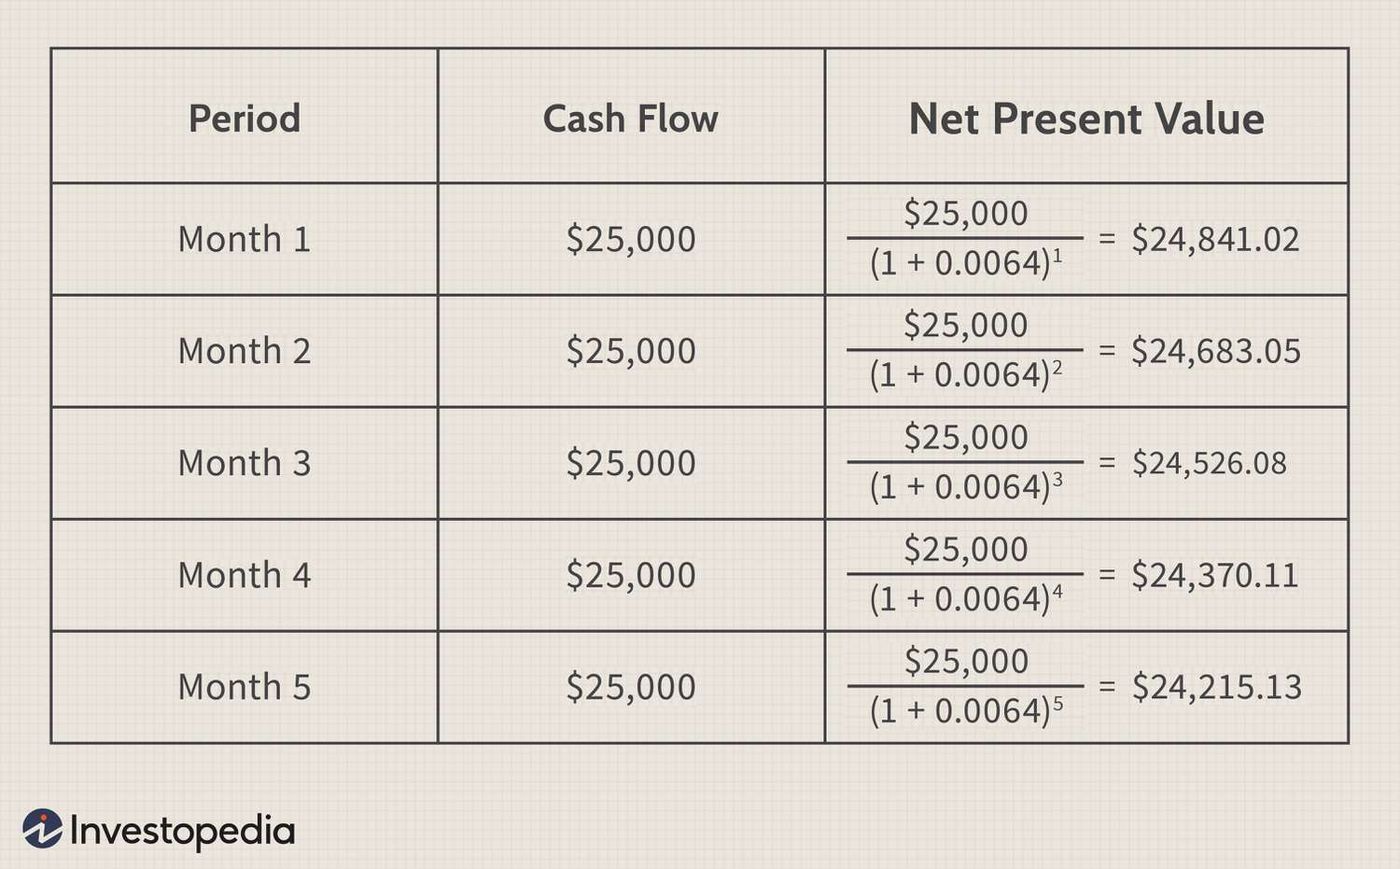
Limites et critiques du DCF
Malgré sa solidité théorique, l'analyse DCF fait face à des limites pratiques et des critiques importantes. La principale difficulté est la fiabilité des prévisions, car le modèle suppose une capacité à prédire avec précision les revenus et les bénéfices plusieurs années à l'avance. Des études ont montré que la croissance n'est ni prévisible ni persistante, un problème enraciné dans la question philosophique de l'induction, où la performance passée ne garantit pas les résultats futurs. Cela rend les modèles DCF particulièrement difficiles pour les secteurs imprévisibles ou les entreprises sans historique de flux de trésorerie stable. Par exemple, dans l'immobilier commercial, les modèles DCF peuvent être problématiques car les hypothèses de taux d'actualisation peuvent ne pas persister, et les augmentations de loyer historiques peuvent ne pas tenir compte de la nature cyclique du marché, conduisant potentiellement à une surévaluation pendant les périodes de boom. Pour les jeunes entreprises technologiques ou les startups, le manque de données historiques et la grande incertitude quant aux facteurs de développement futurs rendent les modèles DCF particulièrement difficiles et dépendants d'une gamme d'analyses de scénarios. La valeur terminale constitue souvent une grande partie de la valeur totale calculée et est très sensible aux hypothèses sur la croissance à long terme et les taux d'actualisation, ce qui peut influencer considérablement l'évaluation finale. La Securities and Exchange Commission des États-Unis exige que les fonds communs de placement avertissent les investisseurs que les rendements passés ne sont pas indicatifs des résultats futurs, un principe qui remet directement en cause le fondement prévisionnel du DCF. Dans les secteurs minier ou de la santé, les risques spécifiques à l'industrie peuvent nécessiter des formules de taux d'actualisation modifiées, car les caractéristiques de risque peuvent différer considérablement selon la propriété ou le projet.
Les lacunes du DCF sont évidentes dans sa dépendance à la prévision des flux de trésorerie futurs et des taux de croissance, que les études montrent n'être ni prévisibles ni persistants. Cette difficulté de prévision est problématique en raison du problème de l'induction, qui suppose que les événements futurs suivront les modèles passés. La valeur terminale, qui représente souvent une grande part de la valeur totale, est très sensible aux hypothèses de croissance et de taux d'actualisation. Ces problèmes peuvent être particulièrement prononcés dans les secteurs où les flux de trésorerie sont volatils ou imprévisibles.
- Immobilier : La dépendance aux taux d'actualisation actuels du marché et aux augmentations de loyer historiques ne tient souvent pas compte de la nature cyclique des marchés, conduisant à une surévaluation potentielle lorsque les prêts sont accordés pendant les booms.
- Jeunes entreprises technologiques : Un manque de données historiques et une grande incertitude quant au coût futur du capital, aux taux de croissance et aux flux de trésorerie rendent les prévisions peu crédibles.
- Secteurs imprévisibles : Pour les secteurs où les revenus fluctuent énormément, la prévision des flux de trésorerie sur trois à cinq ans devient très peu fiable.
- Dépendance excessive à la valeur terminale : La valeur terminale représente souvent une grande part de la valeur totale, rendant l'ensemble de l'évaluation très sensible aux hypothèses sur la croissance à long terme et les taux d'actualisation.
Les limites de l'analyse DCF soulignent pourquoi elle est mieux adaptée à l'évaluation d'entreprises matures dans des secteurs stables. Dans de tels environnements, les flux de trésorerie futurs sont plus cohérents et peuvent être estimés avec une plus grande fiabilité. Les hypothèses de la méthode concernant une croissance constante au-delà d'une période de prévision sont plus tenables lorsqu'une entreprise opère dans un secteur stable. Cela fait du DCF un outil plus fiable pour des secteurs comme les services publics par rapport aux industries très volatiles ou axées sur la croissance.
Développement historique du DCF
Le concept d'actualisation des flux de trésorerie futurs a des racines anciennes, remontant à l'époque où l'argent était prêté pour la première fois avec intérêt. Son utilisation dans l'analyse industrielle est documentée dès 1801 dans l'industrie du charbon britannique. Cependant, l'analyse DCF a gagné en importance en tant que méthode d'évaluation formelle pour les actions après le krach boursier de 1929. La méthode a été exprimée pour la première fois en termes économiques modernes par Irving Fisher dans son livre de 1930 The Theory of Interest et par John Burr Williams dans son texte de 1938 The Theory of Investment Value. Tout au long des années 1960, l'actualisation des flux de trésorerie a été largement discutée et développée dans le cadre de l'économie financière. Son adoption s'est étendue aux domaines juridiques et réglementaires dans les années 1980 et 1990, lorsque les tribunaux américains ont commencé à utiliser le concept dans les évaluations. Cette progression historique a établi le DCF comme une composante fondamentale de l'analyse financière moderne. L'évaluation par actualisation des flux de trésorerie se distingue de la valeur comptable, qui est basée sur le montant historique payé pour un actif plutôt que sur son potentiel de revenus futurs.
L'évolution de l'actualisation des flux de trésorerie peut être retracée depuis son utilisation dans les temps anciens lorsque l'argent était prêté pour la première fois avec intérêt. Elle a été utilisée dans l'industrie du charbon britannique dès 1801. Après le krach boursier de 1929, elle a gagné en popularité en tant que méthode d'évaluation des actions. Irving Fisher en 1930 et John Burr Williams en 1938 ont été les premiers à exprimer formellement la méthode DCF en termes économiques modernes, conduisant à sa discussion généralisée en économie financière dans les années 1960.
- Temps anciens : Calculs utilisés sous une forme ou une autre depuis que l'argent a été prêté avec intérêt.
- 1801 : Utilisation documentée dans l'industrie du charbon britannique pour l'analyse industrielle.
- 1929 : Gagne en popularité en tant que méthode d'évaluation des actions après le krach du marché.
- 1930 : Première expression économique moderne formelle par Irving Fisher dans The Theory of Interest.
- 1938 : Expression formelle par John Burr Williams dans The Theory of Investment Value.
- Années 1960 : Largement discutée et développée dans le domaine de l'économie financière.
- Années 1980 et 1990 : Les tribunaux américains ont commencé à employer le concept DCF dans les évaluations légales.
Cette progression montre que l'actualisation des flux de trésorerie est passée d'un concept de base de prêt avec intérêt à un outil académique et pratique formalisé. Elle a été largement discutée en économie financière dans les années 1960, consolidant ses fondements théoriques. Les tribunaux américains ont commencé à employer le concept dans les années 1980 et 1990, démontrant son acceptation dans les contextes d'évaluation légale. Aujourd'hui, elle est largement utilisée dans la finance d'investissement, le développement immobilier, la gestion financière des entreprises, l'actuariat et l'évaluation des brevets.
Intrants clés et détails de calcul
La précision d'un modèle DCF dépend de la qualité et de la justification de ses intrants clés. L'intrant le plus critique est la projection du flux de trésorerie disponible pour l'entreprise, qui est calculé comme le BAII multiplié par un moins le taux d'imposition, plus les charges non monétaires, moins les dépenses en immobilisations, moins le changement du fonds de roulement. Prévoir cela nécessite des hypothèses détaillées sur la croissance des revenus, les marges bénéficiaires, les taux d'imposition et les besoins de réinvestissement. Le taux d'actualisation doit être soigneusement sélectionné pour correspondre au profil de risque, le CMPC étant la norme pour l'évaluation de l'entreprise. Le calcul de la valeur terminale est un autre intrant majeur, la formule du modèle de croissance de Gordon étant : valeur terminale égale au flux de trésorerie disponible de la dernière année multiplié par un plus le taux de croissance perpétuel, divisé par le taux d'actualisation moins le taux de croissance. La méthode du multiple de sortie applique un multiple spécifique au secteur à une mesure financière de la dernière année comme l'EBITDA. La période de prévision est généralement de cinq à dix ans, suffisamment longue pour capturer une croissance significative mais pas si longue que les hypothèses deviennent des conjectures. Pour l'évaluation d'une action, l'étape finale implique de concilier la valeur d'entreprise avec les données du marché et de soustraire la dette nette pour trouver la valeur des capitaux propres. Chacun de ces intrants comporte une incertitude inhérente, et de petits changements peuvent produire des évaluations très différentes, c'est pourquoi l'analyse de sensibilité est une pratique recommandée.
Questions fréquentes
À quoi sert l'actualisation des flux de trésorerie au Canada?
Au Canada, l'analyse d'actualisation des flux de trésorerie est largement utilisée par les investisseurs, les analystes financiers et les gestionnaires d'entreprise à plusieurs fins clés. C'est une méthode principale pour évaluer les actions cotées en bourse afin de déterminer si elles sont surévaluées ou sous-évaluées par rapport à leur valeur intrinsèque. Elle est également largement appliquée dans le développement immobilier pour estimer la valeur des propriétés d'investissement en fonction des revenus locatifs et des dépenses projetés. De plus, les entreprises canadiennes utilisent le DCF pour les décisions de gestion financière des entreprises, telles que l'évaluation des projets d'investissement, les fusions et acquisitions, et la budgétisation des immobilisations pour de nouveaux équipements ou installations.
Comment choisir un taux d'actualisation pour une analyse DCF?
Choisir un taux d'actualisation approprié est une étape critique et basée sur des hypothèses dans l'analyse DCF. Pour évaluer les capitaux propres d'une entreprise, le taux d'actualisation est souvent le rendement requis sur les capitaux propres, qui peut être estimé à l'aide de modèles comme le modèle d'évaluation des actifs financiers (MEDAF). Pour évaluer une entreprise entière ou un projet, le taux d'actualisation le plus courant est le coût moyen pondéré du capital (CMPC), qui combine le coût des capitaux propres et le coût de la dette après impôt en fonction de la structure du capital de l'entreprise. Le taux doit refléter la valeur temporelle de l'argent, généralement en utilisant un point de référence sans risque comme les rendements des obligations gouvernementales, plus une prime de risque spécifique à l'investissement. La sélection nécessite un jugement prudent et doit correspondre au profil de risque des flux de trésorerie actualisés.
Quels sont les principaux intrants nécessaires pour un modèle DCF?
Construire un modèle DCF nécessite plusieurs intrants clés. Le plus fondamental est une projection des flux de trésorerie disponibles futurs, ce qui implique de prévoir les revenus, les marges bénéficiaires, les impôts, les dépenses en immobilisations et les changements du fonds de roulement. Un deuxième intrant crucial est le taux d'actualisation, tel que le CMPC, qui reflète le coût du capital et le risque. Troisièmement, une période de prévision doit être définie, généralement de cinq à dix ans. Quatrièmement, une estimation de la valeur terminale est nécessaire pour tenir compte des flux de trésorerie au-delà de l'horizon de prévision explicite, souvent calculée à l'aide d'un modèle de croissance perpétuelle ou d'un multiple de sortie. Enfin, des données sur la structure du capital, la dette et le nombre d'actions en circulation de l'entreprise sont nécessaires pour traduire une valeur d'entreprise en une valeur des capitaux propres par action.
Pourquoi la valeur terminale est-elle si importante dans un DCF?
La valeur terminale représente fréquemment une très grande part de la valeur totale calculée dans un modèle DCF, souvent plus de la moitié. En effet, elle capture la valeur de tous les flux de trésorerie attendus au-delà de la période de prévision explicite, qui pour une entreprise en activité peut s'étendre indéfiniment. Par conséquent, le résultat du DCF est très sensible aux hypothèses utilisées pour calculer la valeur terminale, en particulier le taux de croissance à long terme et le taux d'actualisation appliqué. De petits changements dans ces hypothèses peuvent entraîner des variations significatives de l'évaluation finale, c'est pourquoi les analystes doivent utiliser des estimations conservatrices et justifiables pour éviter une surévaluation ou une sous-évaluation substantielle.
Quels types d'entreprises ne sont pas adaptés à l'analyse DCF?
L'analyse DCF est moins adaptée ou plus difficile pour certains types d'entreprises. Les jeunes startups ou les entreprises technologiques en phase de démarrage avec peu ou pas de données financières historiques et des flux de trésorerie futurs très imprévisibles sont de mauvais candidats, car l'analyse devient plus une conjecture qu'une estimation fiable. De même, les entreprises dans des secteurs extrêmement volatils ou cycliques où les revenus fluctuent énormément d'une année à l'autre rendent la prévision à long terme précise presque impossible. La méthode est plus fiable et couramment appliquée aux entreprises matures dans des secteurs industriels stables, tels que les services publics ou les entreprises de biens de consommation établies, où les flux de trésorerie sont plus cohérents et prévisibles.
Comment le DCF tient-il compte du risque?
Le DCF tient compte du risque principalement par le biais du taux d'actualisation. Le taux d'actualisation n'est pas seulement une mesure de la valeur temporelle de l'argent. Il inclut également une prime de risque. Cette prime compense l'investisseur pour l'incertitude que les flux de trésorerie projetés ne soient pas reçus en totalité ou à temps. Un risque perçu plus élevé conduit à un taux d'actualisation plus élevé, ce qui réduit à son tour la valeur actuelle des flux de trésorerie futurs. La prime de risque peut être dérivée de modèles comme le MEDAF, qui considère la sensibilité de l'actif aux mouvements globaux du marché. Par conséquent, les investissements plus risqués sont pénalisés par un taux de rendement requis plus élevé, garantissant que l'évaluation reflète la probabilité que les flux de trésorerie se matérialisent.
Sources et lectures complémentaires
- Discounted cash flow (Wikipedia) en.wikipedia.org
- Discounted Cash Flow (DCF), Canadian Accounting Glossary rncanada.ca
- DCF analysis: how to estimate a stock's value wealthsimple.com
- Discounted Cash Flow Calculator for Businesses venn.ca
- Discounted Cash Flow (DCF) analysis moomoo.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.