Les intérêts composés sont les intérêts calculés sur le capital initial ainsi que sur les intérêts accumulés au cours des périodes précédentes. Il s’agit d’un concept financier fondamental qui permet aux épargnes et aux placements de croître de façon exponentielle avec le temps. Au Canada, les intérêts composés sont au cœur de nombreux produits financiers, notamment les comptes d’épargne, les certificats de placement garanti (CPG) et les prêts hypothécaires. Comprendre leur fonctionnement est crucial pour la planification financière personnelle, car la fréquence de capitalisation et l’horizon temporel ont un impact significatif sur la croissance. Cet article explique les mécanismes, l’histoire et les applications spécifiques au Canada des intérêts composés.
Que sont les intérêts composés?
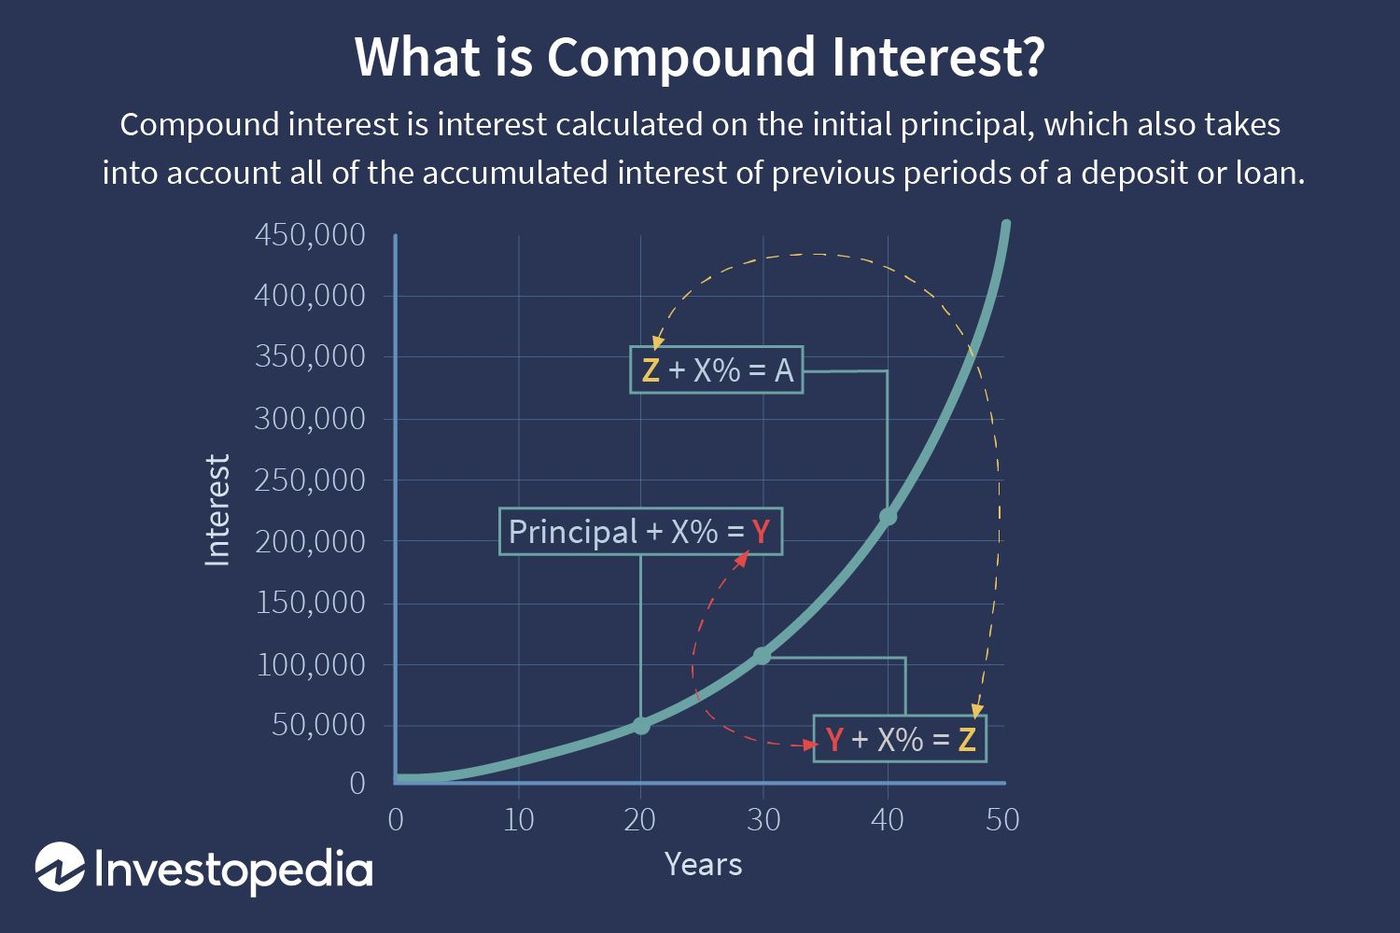
Les intérêts composés, historiquement appelés anatocisme, sont les intérêts accumulés à partir d’un capital principal plus les intérêts précédemment accumulés. Ils résultent du réinvestissement ou de la rétention des intérêts qui seraient autrement versés, permettant au solde total de croître à un rythme accéléré. Ce concept s’oppose aux intérêts simples, où les intérêts sont calculés uniquement sur le montant du capital initial pour chaque période. La puissance des intérêts composés réside dans l’effet « intérêts sur intérêts », qui peut transformer des économies modestes en sommes importantes sur de longues périodes. Dans le contexte canadien, les intérêts composés sont une force puissante en finance, fondamentale pour des produits comme les comptes d’épargne, les CPG et la croissance des placements à long terme.
Le processus de capitalisation dépend de deux facteurs clés : le taux d’intérêt simple appliqué et la fréquence à laquelle les intérêts sont capitalisés. Lorsque les intérêts sont capitalisés, ils sont ajoutés au solde du capital, et les calculs d’intérêts futurs sont basés sur ce montant plus élevé. Cela crée un effet boule de neige où la croissance s’appuie sur elle-même. Pour les investisseurs et les épargnants, cela signifie que plus l’argent reste investi longtemps et plus les intérêts sont capitalisés fréquemment, plus l’accumulation finale sera grande. Les intérêts composés sont souvent décrits comme la huitième merveille du monde en raison de leurs puissants effets à long terme.
Dans la finance canadienne de tous les jours, un exemple courant d’intérêts composés est un compte d’épargne où les intérêts gagnés chaque mois sont ajoutés au solde du compte. Cela augmente le capital utilisé pour calculer les intérêts du mois suivant. Pour un certificat de placement garanti (CPG) non rachetable, les intérêts sont généralement calculés sur le dépôt initial et capitalisés sur une base annuelle. Le montant total accumulé, incluant tous les intérêts capitalisés, est ensuite versé à l’échéance de l’instrument.
Comment fonctionnent les intérêts composés : la formule et le calcul
La formule mathématique pour calculer les intérêts composés est A = P(1 + r/n)^(nt). Dans cette formule, A représente le montant final accumulé, incluant le capital et les intérêts. P est le capital principal initial, ou le montant initial d’argent investi ou épargné. La variable r est le taux d’intérêt nominal annuel exprimé en décimal, par exemple, 5 % devient 0,05. La lettre n représente la fréquence de capitalisation, c’est-à-dire le nombre de fois par année où les intérêts sont calculés et ajoutés au capital. Enfin, t est la durée totale pendant laquelle les intérêts sont appliqués, généralement mesurée en années.
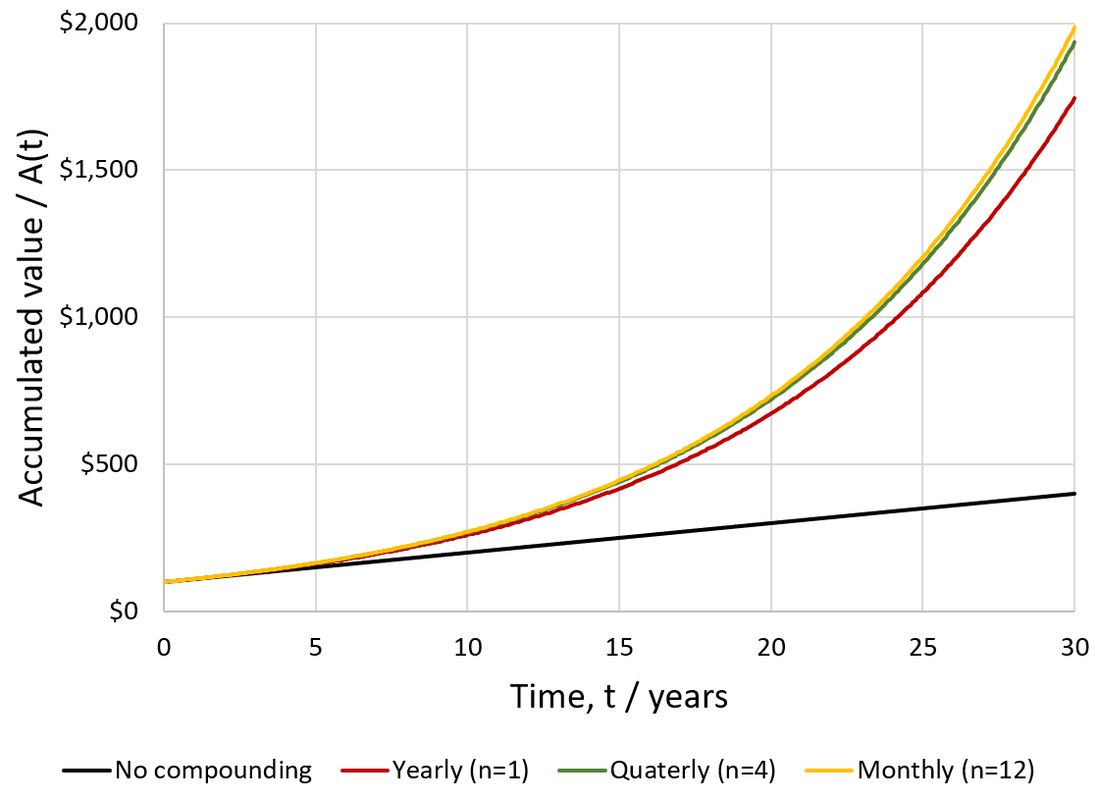
Pour trouver le total des intérêts composés générés seul, vous soustrayez le capital initial du montant final : I = P(1 + r/n)^(nt) - P. Par exemple, si vous investissez 1 000 $ à un taux d’intérêt annuel de 5 % capitalisé annuellement pendant deux ans, le calcul est A = 1000(1 + 0,05/1)^(1*2) = 1 102,50 $. Cela démontre comment les intérêts de la deuxième année sont calculés sur 1 050 $, et non seulement sur les 1 000 $ d’origine. Bien que cette formule puisse être utilisée manuellement, la plupart des gens utilisent des calculateurs d’intérêts composés en ligne pour estimer rapidement la croissance en fonction du taux, de la fréquence et du temps. La fréquence de capitalisation (n) a un impact significatif sur le montant final. Les fréquences courantes incluent annuelle (n=1), semestrielle (n=2), trimestrielle (n=4), mensuelle (n=12), hebdomadaire (n=52) et quotidienne (n=365). Généralement, plus les intérêts sont capitalisés fréquemment au cours d’une année donnée, plus le rendement effectif sera élevé. Par exemple, 5 000 $ investis à un taux d’intérêt de 5 % croîtraient légèrement plus après un an s’ils sont capitalisés mensuellement plutôt qu’annuellement. Pour comparer des produits avec des calendriers de capitalisation différents, les institutions financières au Canada sont tenues de divulguer un taux annuel équivalent.
Taux annuel équivalent et fréquence de capitalisation
Pour permettre aux consommateurs de comparer équitablement les produits financiers de détail, la réglementation canadienne exige la divulgation d’un taux d’intérêt composé annualisé sur une base comparable. Ce taux est connu sous plusieurs noms, notamment le taux annuel équivalent (TAE), le taux annuel effectif en pourcentage (TAEP), le taux effectif annuel et le rendement annuel en pourcentage (RAP). Le taux effectif annuel est le total des intérêts payables accumulés jusqu’à la fin d’une année, divisé par le capital principal. Il fournit un moyen standardisé de comprendre le rendement annuel réel, en tenant compte de la fréquence de capitalisation et de tous les frais ou charges associés autres que les intérêts.
La relation entre le taux nominal déclaré et le taux effectif annuel dépend entièrement de la fréquence de capitalisation des intérêts. Un taux nominal annuel de 5 % capitalisé mensuellement produira un taux effectif annuel plus élevé que le même taux nominal capitalisé annuellement. La formule pour convertir un taux nominal avec une fréquence de capitalisation donnée en un taux équivalent avec une fréquence différente est r2 = [(1 + r1/n1)^(n1/n2) - 1] * n2. Cela permet une comparaison directe entre, par exemple, un compte d’épargne à capitalisation mensuelle et un CPG à capitalisation trimestrielle. Pour les consommateurs, examiner le TAE ou le RAP est la meilleure façon d’évaluer quel produit d’épargne ou de placement offre le meilleur rendement.
Les fréquences de capitalisation courantes pour les produits financiers canadiens incluent la capitalisation annuelle, semestrielle, mensuelle et quotidienne. Les intérêts capitalisés annuellement sont calculés et ajoutés une fois par an, ce qui est courant pour certains CPG et obligations. La capitalisation semestrielle, utilisée deux fois par an, est la norme pour les prêts hypothécaires à taux fixe canadiens. La capitalisation mensuelle est typique pour les comptes d’épargne à intérêt élevé, tandis que la capitalisation quotidienne, bien que parfois payée mensuellement, est utilisée par certains comptes d’épargne pour maximiser la croissance. Le choix de la fréquence peut affecter la vitesse à laquelle un placement croît, une capitalisation plus fréquente conduisant généralement à une accumulation plus rapide, toutes choses étant égales par ailleurs.
Histoire des intérêts composés
Le concept d’intérêts composés était connu des civilisations anciennes. Les premières traces d’analyse mathématique remontent au Moyen Âge, avec un exemple potentiel étant une tablette d’argile babylonienne datant d’environ 2000 à 1700 av. J.-C. Dans de nombreuses sociétés, les intérêts composés, lorsqu’ils étaient facturés par les prêteurs, étaient autrefois considérés comme la pire forme d’usure. Ils étaient sévèrement condamnés sous le droit romain et les lois communes de nombreux autres pays. Le marchand florentin Francesco Balducci Pegolotti a fourni un tableau d’intérêts composés dans son livre *Pratica della mercatura* vers 1340. Son tableau donne les intérêts sur 100 lires pour des taux de 1 % à 8 % jusqu’à 20 ans.
Une étape majeure est survenue en 1494 avec la *Summa de arithmetica* de Luca Pacioli, qui incluait la règle de 72 pour estimer le temps nécessaire pour qu’un placement double à un taux d’intérêt composé donné. Le premier livre entièrement consacré au sujet fut *Arithmeticall Questions* de Richard Witt, publié à Londres en 1613. L’œuvre de Witt fut un jalon pour sa clarté, sa profondeur et sa précision, présentant 124 exemples travaillés et des tableaux basés sur un taux d’intérêt de 10 %, qui était alors le taux maximum légal sur les prêts. Plus tard, en 1683, Jacob Bernoulli découvrit la constante mathématique *e* en étudiant une question sur les intérêts composés continus. Au 19e siècle, et peut-être plus tôt, les marchands persans utilisaient une approximation linéaire de Taylor légèrement modifiée de la formule de paiement mensuel qui pouvait être calculée facilement de tête.
Intérêts composés dans les produits financiers canadiens
Les intérêts composés sont un élément fondateur dans un large éventail de produits financiers et de réglementations canadiens. Leur application varie selon le type de produit, influençant la façon dont les consommateurs épargnent, empruntent et investissent. Comprendre ces applications est essentiel pour prendre des décisions financières éclairées sur le marché canadien. Les comptes d’épargne et les certificats de placement garanti (CPG) fonctionnent sur la base des intérêts composés, les intérêts étant calculés sur le capital et sur les intérêts précédemment gagnés, généralement capitalisés mensuellement ou annuellement. Les taux d’intérêt des CPG sont fixés par les institutions financières en fonction des conditions du marché, y compris le taux préférentiel, et sont généralement fixes pour la durée du terme.
Les comptes avantageux sur le plan fiscal comme les comptes d’épargne libre d’impôt (CELI) et les régimes enregistrés d’épargne-retraite (REER) utilisent la puissance des intérêts composés pour faire croître l’épargne sans le frein des impôts annuels sur le revenu de placement. Les prêts hypothécaires à taux fixe canadiens sont généralement capitalisés semestriellement, non par anticipation, ce qui signifie que le taux d’intérêt annuel est divisé par deux pour chaque période de capitalisation. Les paiements sont généralement effectués mensuellement ou plus fréquemment, et ces paiements sont appliqués à la fois aux intérêts et au capital selon un calendrier d’amortissement. Pour d’autres prêts comme les prêts personnels ou les marges de crédit, les intérêts peuvent être capitalisés mensuellement, augmentant le coût d’emprunt si les intérêts ne sont pas payés rapidement. Le tableau suivant illustre comment différentes fréquences de capitalisation affectent un investissement de 10 000 $ à un taux nominal annuel de 5 % sur un an. Ce tableau montre que si les différences peuvent sembler faibles à court terme, elles s’amplifient sur des périodes plus longues et avec des montants de capital plus importants.
Règles clés et outils d’estimation
Plusieurs règles et concepts mathématiques aident à simplifier la compréhension et l’estimation des effets des intérêts composés. La plus célèbre d’entre elles est la règle de 72, un raccourci mental pratique pour estimer le temps nécessaire pour qu’un placement double à un taux d’intérêt composé annuel donné. Pour utiliser la règle, vous divisez 72 par le taux d’intérêt annuel. Le résultat est le nombre approximatif d’années nécessaires pour doubler l’argent. Par exemple, avec un rendement de 6 %, il faudrait environ 12 ans (72 ÷ 6) pour doubler un investissement. Cette règle est utile pour des comparaisons rapides et pour visualiser la puissance à long terme de la capitalisation.
Un autre concept important est la capitalisation continue, qui représente la limite théorique lorsque le nombre de périodes de capitalisation par année augmente à l’infini. Bien que peu utilisée dans le secteur bancaire de détail, la capitalisation continue est un modèle mathématique appliqué dans certains domaines financiers avancés, comme l’évaluation des produits dérivés. La force d’intérêt, désignée par la lettre grecque delta (δ), est le taux d’intérêt composé en continu et est liée au taux annuel par δ = ln(1 + r). Pour calculer les paiements de prêt, comme pour une hypothèque amortie, une formule différente est utilisée : c = rP / (1 - (1 + r)^-n), où c est le paiement périodique, P est le capital, r est le taux d’intérêt périodique et n est le nombre total de paiements. Cette formule détermine le paiement constant nécessaire pour rembourser à la fois les intérêts et le capital sur la durée du prêt. Dans les feuilles de calcul, la fonction PMT effectue ce calcul. Une formule approximative pour les taux d’intérêt typiques est c ≈ Pr / (1 - e^(-nr)), qui est précise pour la plupart des scénarios hypothécaires canadiens.
Risques, considérations et débats courants
Bien que les intérêts composés soient un outil puissant pour l’accumulation de richesse, ils comportent également des risques et des considérations, en particulier dans le contexte de la dette. Lorsqu’ils sont appliqués aux prêts et aux produits de crédit, les intérêts composés peuvent faire gonfler rapidement les dettes si les paiements sont manqués ou si seuls les paiements minimaux sont effectués. En effet, les intérêts impayés sont ajoutés au solde du capital, et les intérêts futurs sont calculés sur ce montant plus élevé. La dette de carte de crédit est un exemple parfait de la façon dont les intérêts composés peuvent fonctionner contre les consommateurs, ce qui rend crucial de comprendre la fréquence de capitalisation et le taux annuel en pourcentage sur tout fonds emprunté.
Une autre considération clé est l’impact des frais et des taxes, qui peuvent éroder les avantages de la capitalisation. Les frais de gestion sur les fonds de placement, les coûts de transaction et les frais de compte annuels réduisent le rendement net effectif. De même, les taxes sur les intérêts, les dividendes ou les gains en capital, à moins qu’ils ne soient abrités dans un CELI ou un REER, diminuent le montant de capital disponible pour la capitalisation future. L’inflation est un autre risque silencieux. Pour que la capitalisation génère une richesse réelle, le taux de rendement doit dépasser le taux d’inflation sur le long terme. Sinon, le pouvoir d’achat de l’épargne accumulée peut diminuer même si le solde nominal augmente.
Les débats portent souvent sur l’histoire éthique et réglementaire des intérêts composés, compte tenu de leur condamnation passée en tant qu’usure. Les réglementations modernes, y compris l’exigence canadienne de divulguer le taux annuel équivalent (TAE), visent à fournir de la transparence et à protéger les consommateurs. Un débat pratique pour les investisseurs est le compromis entre rechercher des fréquences de capitalisation plus élevées et la différence réelle que cela fait dans les rendements, surtout lorsqu’elle est pondérée par d’autres facteurs comme la liquidité, le risque et la flexibilité de placement. En fin de compte, le facteur le plus significatif pour exploiter les intérêts composés est le temps, ce qui fait d’un début précoce l’une des stratégies les plus efficaces pour la croissance financière à long terme.
Facteurs essentiels pour maximiser la croissance composée
La croissance des placements à long terme avec capitalisation dépend de plusieurs variables clés que les investisseurs peuvent influencer. Ces facteurs déterminent la rapidité avec laquelle l’épargne peut s’accumuler et sont centraux dans les stratégies de planification financière au Canada. Le taux de rendement est le principal moteur, car des taux plus élevés accélèrent la croissance de façon exponentielle. La durée pendant laquelle vous restez investi est tout aussi critique, car la capitalisation a besoin d’années ou de décennies pour atteindre son plein potentiel. La fréquence à laquelle les gains sont réinvestis, connue sous le nom de fréquence de capitalisation, joue également un rôle, une capitalisation plus fréquente donnant généralement de meilleurs résultats. Enfin, la régularité de vos contributions peut augmenter considérablement le montant final en ajoutant continuellement à la base de capital qui génère des intérêts.
- Taux de rendement : Plus le taux d’intérêt ou le rendement du placement est élevé, plus l’accumulation est rapide.
- Horizon temporel : Plus l’argent reste investi longtemps, plus l’effet de capitalisation est puissant.
- Fréquence de capitalisation : Une capitalisation plus fréquente (p. ex., mensuelle vs annuelle) augmente la croissance.
- Contributions régulières : Des ajouts réguliers au capital amplifient la base pour la capitalisation future.
- Faibles frais et taxes : Minimiser les coûts préserve plus de capital à capitaliser.
- Taux d’inflation : Les rendements doivent dépasser l’inflation pour générer une croissance réelle de la richesse.
- Participation au marché : Rester investi à travers les cycles du marché permet aux rendements de s’accumuler.
- Début précoce : Commencer à épargner ou à investir tôt maximise le facteur temps.
La croissance s’accélère le plus efficacement lorsque ces facteurs s’alignent, par exemple lorsque les frais et les taxes sont faibles et que les rendements dépassent constamment l’inflation. Le processus fonctionne mieux lorsque vous restez investi à travers les hauts et les bas du marché afin que vos rendements puissent s’accumuler avec le temps. L’utilisation de comptes enregistrés comme les CELI et les REER peut répondre au facteur fiscal, tandis que le choix de véhicules de placement à faible coût aide à gérer les frais. En fin de compte, comprendre et optimiser ces facteurs peut aider les Canadiens à exploiter toute la puissance des intérêts composés pour atteindre leurs objectifs financiers.
Comparaison avec les intérêts simples et exemples pratiques
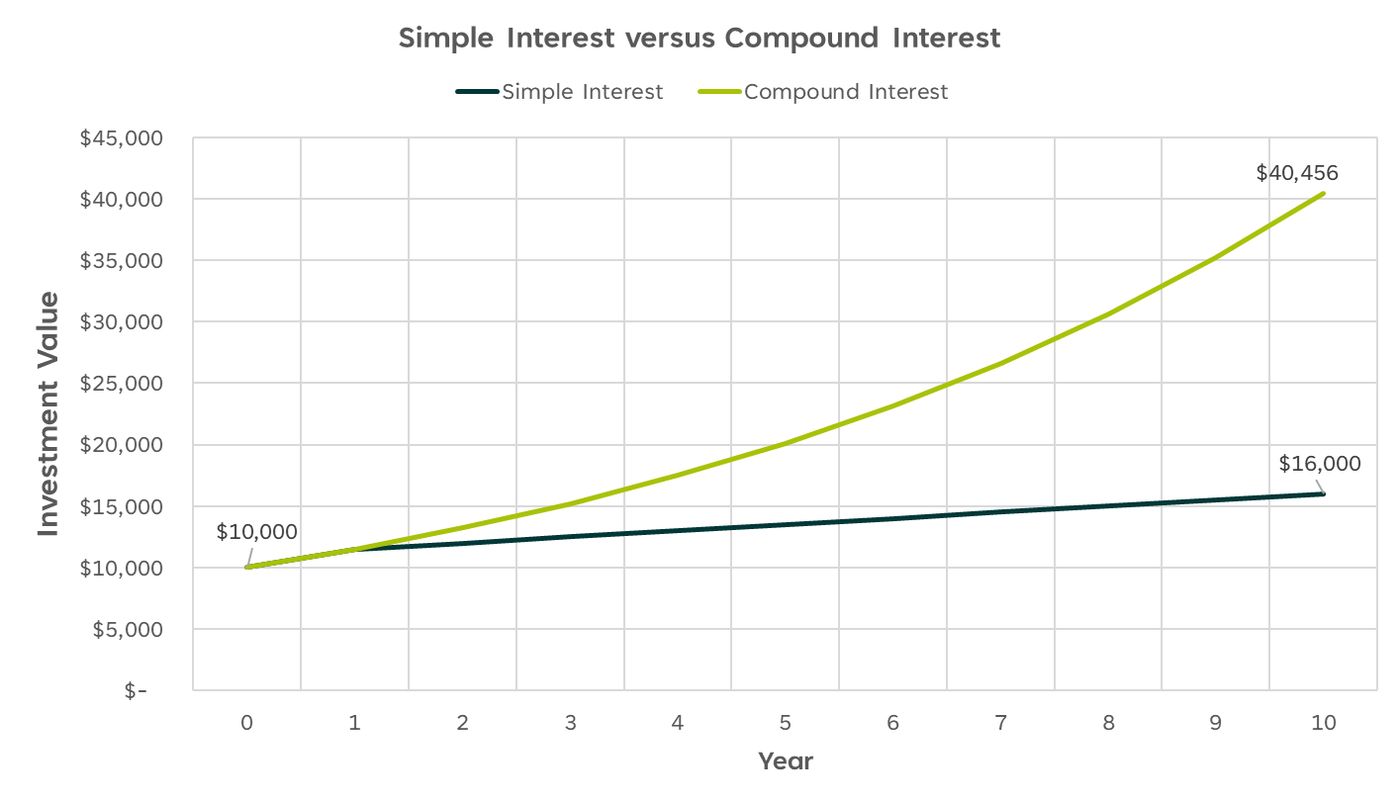
Comprendre les intérêts composés nécessite un contraste clair avec leur contrepartie fondamentale, les intérêts simples. Les intérêts simples sont calculés uniquement sur le montant du capital initial tout au long de la durée totale du placement ou du prêt. Ils sont trouvés en multipliant le taux d’intérêt quotidien par le montant initial, puis par le nombre de jours entre les paiements. Les intérêts simples sont courants pour les prêts de base et sont généralement mesurés avec le taux annuel en pourcentage (TAP), qui montre les intérêts pour une année entière. Contrairement aux intérêts composés, les périodes de capitalisation n’ont aucun effet sur les intérêts simples, car il n’y a pas de fréquence de capitalisation pour augmenter ou diminuer le total.
Voici une comparaison détaillée de la façon dont 100 $ croissent à un taux annuel de 5 % sur trois ans sous les deux systèmes. Avec des intérêts composés capitalisés annuellement, la croissance est différente. Après la première année, le solde est de 105 $, générant 5 $ d’intérêts. Après la deuxième année, les intérêts sont calculés sur 105 $, produisant 5,25 $ pour un nouveau total de 110,25 $. Après la troisième année, les intérêts sont calculés sur 110,25 $, gagnant 5,51 $ et aboutissant à un solde final de 115,76 $. Avec le temps, cette différence devient énorme, démontrant pourquoi les intérêts composés rapportent beaucoup plus.
Les principales différences entre les deux systèmes peuvent être résumées dans une liste de caractéristiques déterminantes. Les intérêts composés sont calculés sur le capital initial et sur tous les intérêts accumulés des périodes précédentes, conduisant à une croissance exponentielle. Leur rendement effectif augmente avec une fréquence de capitalisation plus élevée. En revanche, les intérêts simples sont calculés uniquement sur le montant du capital initial, résultant en une croissance linéaire qui n’est pas affectée par la fréquence de capitalisation. Les intérêts composés sont généralement exprimés à l’aide du taux annuel équivalent (TAE) ou du rendement annuel en pourcentage (RAP), tandis que les intérêts simples sont généralement exprimés à l’aide du taux annuel en pourcentage (TAP). Les intérêts composés sont fondamentaux pour l’épargne, les placements et la plupart des prêts au Canada, tandis que les intérêts simples sont plus courants pour les arrangements de prêt à court terme ou informels.
Questions fréquentes
Quelle est la formule des intérêts composés?
La formule pour la valeur totale accumulée avec capitalisation périodique est A = P(1 + r/n)^(tn). Dans cette formule, A est le montant final, P est le capital principal initial, r est le taux d’intérêt nominal annuel, n est la fréquence de capitalisation et t est la durée totale pendant laquelle les intérêts sont appliqués. Le total des intérêts composés générés est le montant final moins le capital initial. Par conséquent, les intérêts I peuvent être calculés comme I = P(1 + r/n)^(tn) - P.
Comment fonctionnent les intérêts composés au Canada?
Au Canada, les intérêts composés sont appliqués à de nombreux produits financiers. Les comptes d’épargne et les certificats de placement garanti (CPG) capitalisent généralement les intérêts mensuellement ou annuellement. Les prêts hypothécaires à taux fixe canadiens sont généralement capitalisés semestriellement, avec des paiements effectués mensuellement. Les comptes enregistrés comme les CELI et les REER tirent parti des intérêts composés pour une croissance à long terme en réinvestissant les gains. Les institutions financières doivent divulguer un taux annuel équivalent (TAE) pour aider les consommateurs à comparer équitablement les produits.
Quelle est la différence entre les intérêts composés et les intérêts simples?
Les intérêts composés sont calculés sur le capital initial et également sur les intérêts accumulés des périodes précédentes, conduisant à une croissance exponentielle. Les intérêts simples sont calculés uniquement sur le montant du capital initial tout au long de la durée totale. Par exemple, 100 $ à 5 % d’intérêts simples rapportent 5 $ chaque année. Avec des intérêts composés à 5 % annuellement, la première année rapporte 5 $, la deuxième année rapporte 5,25 $ (sur 105 $) et la troisième année rapporte 5,51 $ (sur 110,25 $). Avec le temps, les intérêts composés rapportent beaucoup plus.
Comment calculer les intérêts composés sur un compte d’épargne?
Pour calculer les intérêts composés sur un compte d’épargne, vous avez besoin du montant du capital, du taux d’intérêt annuel, de la fréquence de capitalisation et de la période de temps. Utilisez la formule A = P(1 + r/n)^(nt). Par exemple, pour 15 000 $ rapportant 5 % d’intérêts annuels capitalisés mensuellement pendant 30 ans, vous calculeriez A = 15000(1 + 0,05/12)^(12*30). La plupart des gens utilisent un calculateur d’intérêts composés en ligne, en entrant ces détails pour voir rapidement la croissance projetée de leur épargne.
Qu’est-ce que la règle de 72?
La règle de 72 est un moyen simple d’estimer le temps qu’il faudra pour qu’un placement double à un taux d’intérêt composé annuel donné. Vous divisez 72 par le pourcentage du taux d’intérêt annuel. Par exemple, avec un rendement de 6 %, il faudrait environ 12 ans (72 ÷ 6) pour que votre argent double. Cette règle met en lumière la puissance de la capitalisation et est utile pour des estimations mentales rapides lors de la planification de l’épargne à long terme ou de la comparaison des rendements de placement.
Pouvez-vous donner un exemple simple d’intérêts composés?
Un exemple simple est d’investir 1 000 $ à un taux d’intérêt annuel de 5 % capitalisé annuellement pendant 3 ans. Cela démontre le principe fondamental des intérêts composés, où les intérêts sont gagnés à la fois sur le capital initial et sur les intérêts accumulés des périodes précédentes. Après la première année, la valeur croît à 1 050 $. La deuxième année, les intérêts sont calculés sur ce nouveau montant, donnant 1 102,50 $. Le processus se répète la troisième année, conduisant au total final.
Sources et lectures complémentaires
- Compound interest (Wikipedia) en.wikipedia.org
- Compound Interest Calculator | Saving & Investing td.com
- Compound Interest Calculator investor.gov
- Investment Calculator bankofcanada.ca
- Compound Interest Calculator ratehub.ca
- What is compound interest? How it works wealthsimple.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.