La formule de l'intérêt simple est un calcul financier fondamental utilisé pour déterminer le coût d'un emprunt ou le rendement d'un investissement basé uniquement sur le montant initial du capital. Elle s'exprime ainsi : Intérêt = Capital × Taux × Temps. Au Canada, cette formule est appliquée dans divers contextes, de certains prêts à court terme aux calculs d'investissement de base, offrant une méthode simple pour comprendre les obligations d'intérêt ou les gains. Comprendre le fonctionnement de l'intérêt simple est crucial pour les Canadiens afin de comparer les produits financiers et gérer efficacement leur dette ou leur épargne personnelle.
Définition et mécanismes de base de l'intérêt simple
L'intérêt simple est une méthode de calcul de l'intérêt où la charge est appliquée uniquement à la somme initiale d'argent empruntée ou déposée, appelée le capital. Le calcul ne tient pas compte des intérêts qui auraient pu s'accumuler au cours des périodes précédentes, ce qui signifie que le montant des intérêts reste fixe pour chaque période en fonction du solde initial. Cela est fondamentalement différent de l'intérêt composé, où l'intérêt est calculé sur le capital plus tout intérêt précédemment gagné. La formule standard de l'intérêt simple s'exprime comme I = P × r × t, où I représente l'intérêt total, P est le montant du capital, r est le taux d'intérêt annuel exprimé en décimal et t est la période de temps en années. Par exemple, un prêt de 10 000 $ à un taux d'intérêt simple annuel de 5 % sur cinq ans générerait 500 $ d'intérêt chaque année, pour un total de 2 500 $ sur la durée du prêt.
La variable de temps 't' dans la formule doit correspondre à la période utilisée pour le taux d'intérêt. Si le taux est un pourcentage annuel, le temps doit être exprimé en années ou en fraction d'année. Cela nécessite souvent des conversions, comme exprimer une période de prêt de 6 mois comme 0,5 année. La formule peut être facilement manipulée pour résoudre n'importe laquelle des quatre variables si les trois autres sont connues, ce qui en fait un outil polyvalent pour la planification financière. Les réarrangements courants incluent la résolution pour le capital (P = I / (r × t)), le taux d'intérêt (r = I / (P × t)) ou la période de temps (t = I / (P × r)). Ces variations permettent aux individus de déterminer combien ils doivent investir, à quel taux ils paient effectivement, ou combien de temps il faudra pour atteindre un objectif financier dans une structure d'intérêt simple.
Contexte historique et fondement mathématique
Le concept d'intérêt, comme frais pour de l'argent emprunté, a des origines anciennes, mais la formalisation du calcul de l'intérêt simple a fourni un modèle linéaire et clair pour les transactions financières. Sa simplicité mathématique en a fait une norme pour les accords de prêt et d'emprunt de base avant l'adoption généralisée des méthodes de capitalisation. La structure de la formule reflète une relation de proportionnalité directe où l'intérêt s'accumule en ligne droite dans le temps, c'est pourquoi on l'appelle parfois l'intérêt linéaire. Cette croissance linéaire est prévisible et facile à projeter, ce qui historiquement la rendait préférable pour les ententes et contrats à court terme où les complexités de la capitalisation étaient inutiles.
Dans les contextes éducatifs, comme le programme de mathématiques de 9e année au Canada, la formule de l'intérêt simple sert de concept d'introduction à la littératie financière avant que les élèves n'apprennent la croissance exponentielle de l'intérêt composé. La formule est enseignée avec des notations comme I = Prn ou I = PRT, où 'n' ou 'T' représente le nombre de périodes. Maîtriser cette formule fournit les compétences fondamentales nécessaires pour comprendre plus tard les instruments financiers plus complexes et les puissants effets de la capitalisation. L'utilisation durable de la formule de l'intérêt simple dans les manuels et les accords financiers de base souligne son rôle de pierre angulaire fondamentale à la fois en mathématiques et en éducation financière personnelle.
Application dans le paysage financier canadien
Au Canada, la formule de l'intérêt simple est appliquée dans des produits et scénarios financiers spécifiques, bien que l'intérêt composé soit plus courant pour la plupart des produits bancaires. L'intérêt simple se trouve souvent dans certains prêts personnels à court terme, certains prêts automobiles et des obligations qui paient un coupon d'intérêt fixe. Pour les emprunteurs, l'intérêt simple est avantageux car il entraîne un coût total d'intérêt inférieur sur la durée d'un prêt par rapport à une structure d'intérêt composé sur le même capital et le même taux. Cela en fait un concept crucial pour les Canadiens à comprendre lorsqu'ils comparent les options de prêt et calculent le coût réel de la dette.
En tant qu'investisseur ou épargnant, cependant, l'intérêt simple est moins favorable car il ne permet pas aux gains d'être réinvestis pour générer leurs propres rendements. La plupart des comptes chèques et d'épargne canadiens, ainsi que les cartes de crédit, fonctionnent avec de l'intérêt composé. Les investissements comme les certificats de placement garanti (CPG) calculent généralement l'intérêt sur le dépôt initial, mais l'intérêt est habituellement capitalisé annuellement, le total étant payé à l'échéance. Comprendre cette distinction aide les Canadiens à choisir des produits alignés sur leurs objectifs, qu'ils empruntent pour une voiture ou épargnent pour la retraite. La formule apparaît également dans les calculatrices financières de base fournies par les banques canadiennes, permettant aux utilisateurs de modéliser les remboursements de prêt ou la croissance d'un investissement sous une hypothèse d'intérêt simple avant de considérer des scénarios composés plus réalistes.
- Les prêts personnels et automobiles à court terme peuvent utiliser l'intérêt simple.
- Les obligations paient souvent un coupon d'intérêt simple aux détenteurs.
- Les calculs d'épargne de base et les outils éducatifs utilisent la formule.
- La plupart des produits bancaires courants (comptes d'épargne, cartes de crédit) utilisent l'intérêt composé.
- Les calculatrices financières d'institutions comme RBC intègrent des modèles d'intérêt simple.
Analyse comparative : intérêt simple vs intérêt composé
La différence fondamentale entre l'intérêt simple et l'intérêt composé réside dans le montant de base utilisé pour le calcul de l'intérêt. L'intérêt simple est calculé uniquement sur le capital initial tout au long de la durée du prêt ou de l'investissement. En revanche, l'intérêt composé est calculé sur le capital plus tout intérêt accumulé au cours des périodes précédentes, conduisant à une croissance ou un coût exponentiel. Pour un emprunteur, cela signifie qu'un prêt avec intérêt composé sera plus coûteux avec le temps qu'un prêt à intérêt simple avec le même taux nominal et la même durée. Pour un investisseur, l'intérêt composé génère des rendements significativement plus élevés à long terme, car les gains sont continuellement réinvestis.
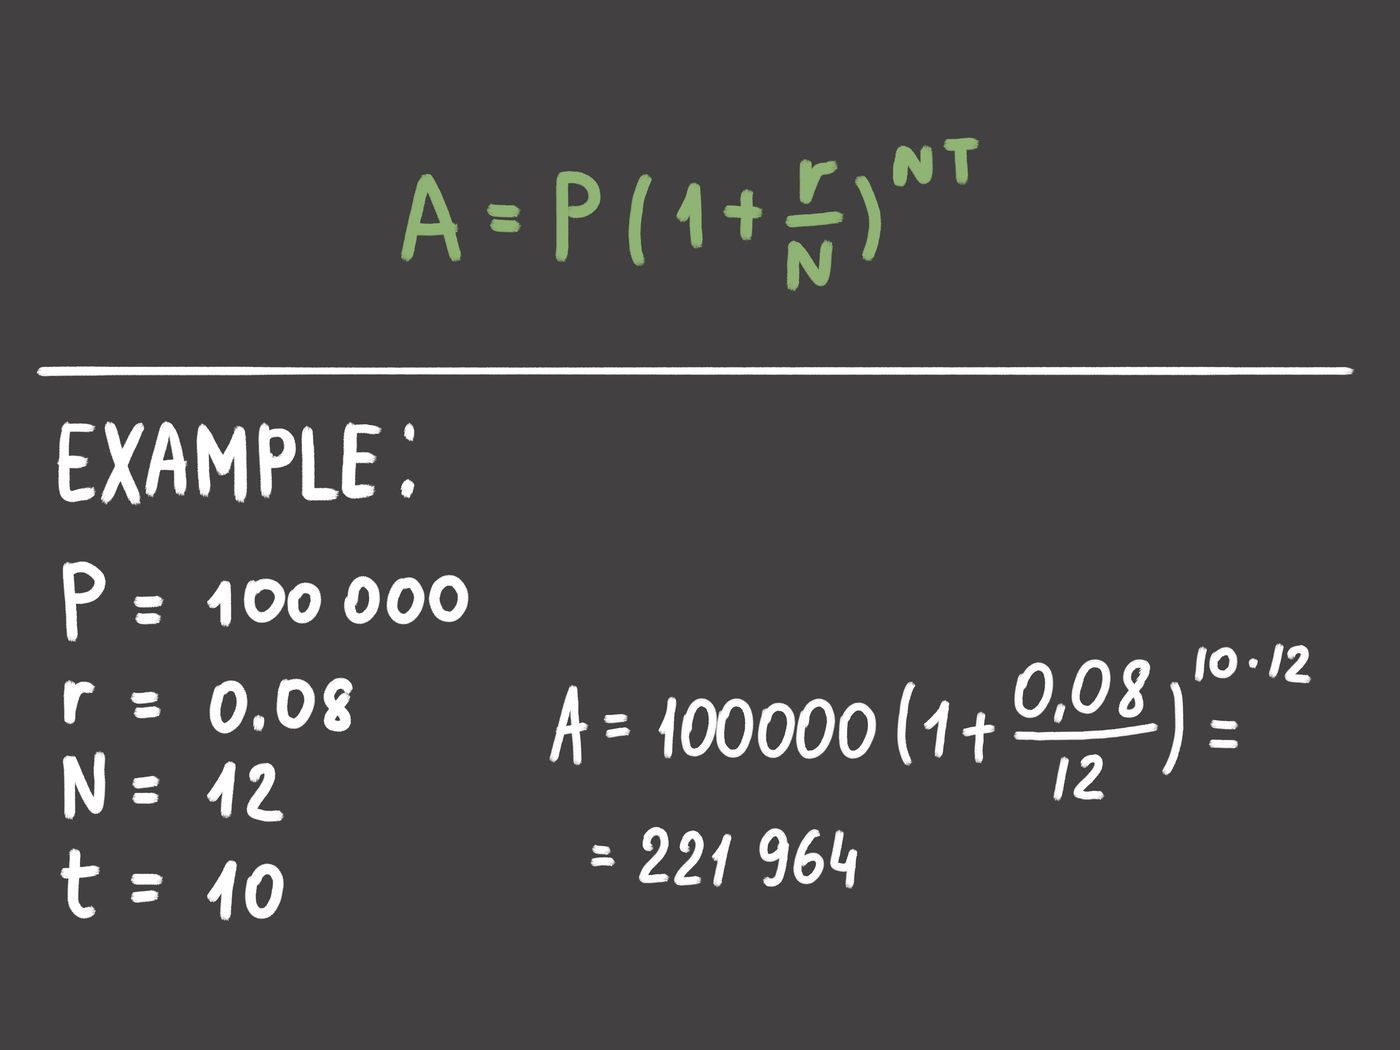
La formule de l'intérêt composé est A = P(1 + r/n)^(nt), où A est le montant final, P est le capital, r est le taux d'intérêt annuel, n est le nombre de périodes de capitalisation par année et t est le temps en années. Plus l'intérêt est capitalisé fréquemment, plus le total des intérêts accumulés est grand. Par exemple, 5 000 $ investis à 5 % capitalisés mensuellement pendant 4 ans croissent à environ 6 104,48 $. Cette analyse comparative est cruciale pour les Canadiens qui gèrent des niveaux records de dette des consommateurs, qui a atteint 2,5 billions de dollars de dette impayée en 2025, dont une grande partie accumule des intérêts composés à des taux élevés.
Calcul pratique et exemples
L'application de la formule de l'intérêt simple nécessite une attention particulière aux unités du taux d'intérêt et de la période de temps. Le taux est souvent donné en pourcentage annuel (p.a.), donc le temps doit être exprimé en années. Pour un prêt de 2 000 $ à un taux d'intérêt simple de 6 % pendant 3 ans, le calcul est simple : Intérêt = 2 000 $ × 0,06 × 3 = 360 $. Le montant total à payer serait le capital plus les intérêts, soit 2 360 $. Ce calcul linéaire permet de déterminer facilement le coût par année, mois ou jour en ajustant la variable de temps.
Des scénarios plus complexes impliquent de résoudre pour une variable différente. Par exemple, pour trouver le capital nécessaire pour gagner un montant d'intérêt spécifique, la formule est réarrangée en P = I / (r × t). Si un investissement rapporte 1 174,20 $ d'intérêt simple à un taux annuel de 6 %, et que le temps est inconnu, la formule t = I / (P × r) peut être utilisée. Avec un capital de 1 957 $, le temps requis est calculé comme 1 174,20 $ / (1 957 $ × 0,06), ce qui équivaut à environ 10 ans. Ces applications pratiques démontrent l'utilité de la formule dans la planification des prêts, des investissements et des objectifs d'épargne dans un contexte financier canadien.
| Scénario | Capital (P) | Taux (r) | Temps (t) | Intérêt simple (I) | Montant total (A) |
|---|---|---|---|---|---|
| Exemple de prêt | 10 000 $ | 5 % p.a. | 5 ans | 2 500 $ | 12 500 $ |
| Exemple d'investissement | 2 000 $ | 6 % p.a. | 3 ans | 360 $ | 2 360 $ |
| Exemple de taux mensuel | 10 000 $ | 5 % par mois | 12 mois | 6 000 $ | 16 000 $ |
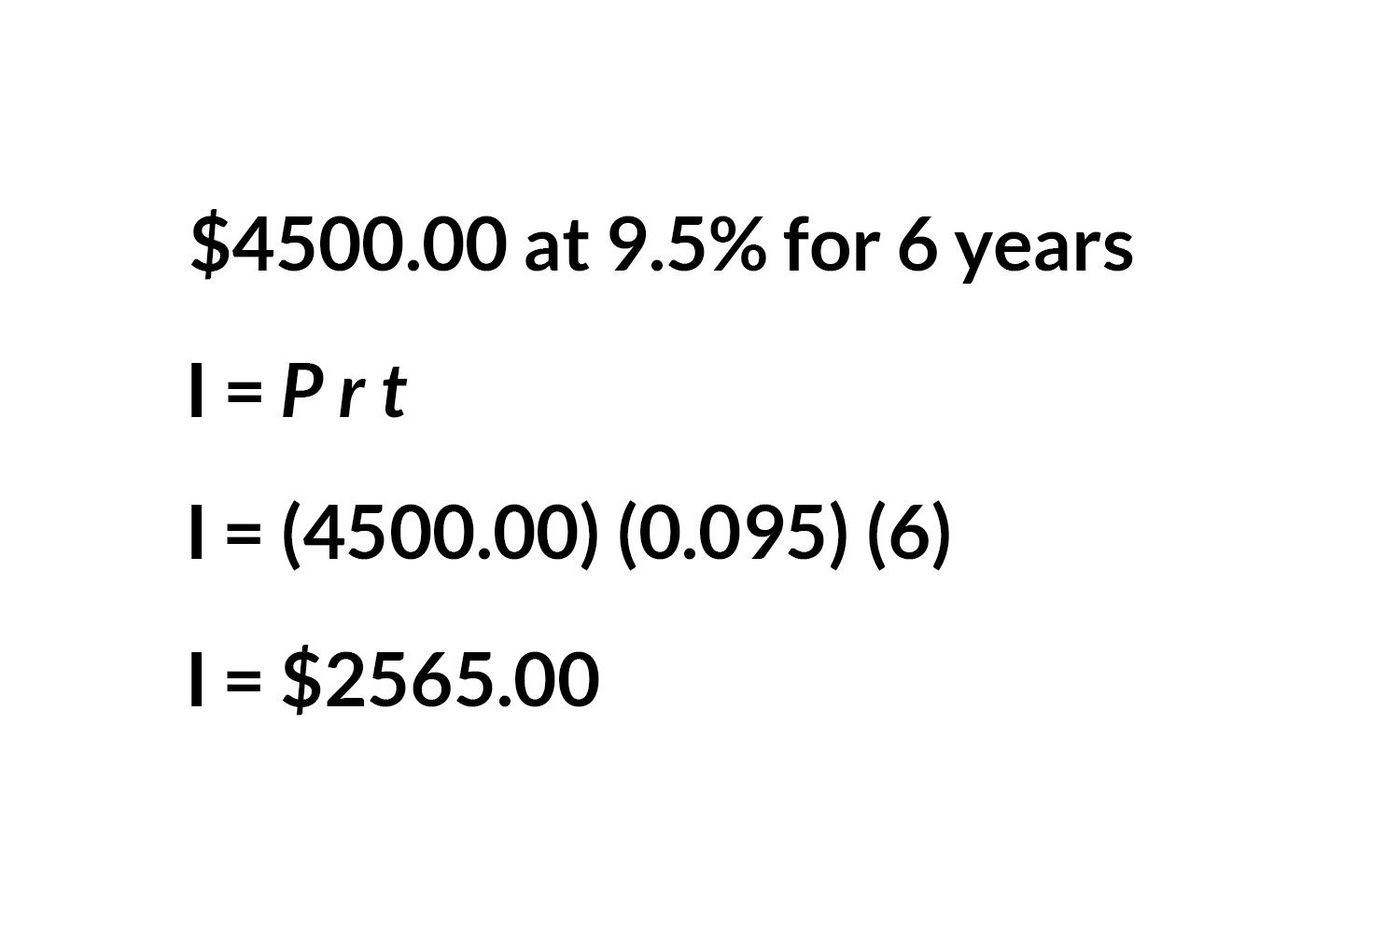
Implications financières et risques pour les Canadiens
Pour les emprunteurs canadiens, le principal avantage d'un prêt à intérêt simple est la prévisibilité des coûts et des paiements d'intérêt totaux inférieurs par rapport aux structures d'intérêt composé. Cela peut rendre certains prêts, comme certains financements automobiles, plus gérables sur leur durée. Cependant, le risque réside dans une mauvaise compréhension des conditions. De nombreux instruments de dette courants, surtout les cartes de crédit, utilisent l'intérêt composé, ce qui peut faire croître les soldes rapidement si seuls les paiements minimaux sont effectués. Avec plus de 32,3 millions de Canadiens détenant au moins un produit de crédit ouvert, comprendre le type d'intérêt appliqué est essentiel pour éviter les pièges de l'endettement.
Pour les épargnants et les investisseurs, l'inconvénient de l'intérêt simple est le coût d'opportunité de la croissance perdue. Dans un environnement où l'intérêt composé peut aider l'épargne à surpasser l'inflation, les produits offrant uniquement de l'intérêt simple peuvent ne pas être optimaux pour les objectifs à long terme comme la retraite. La clé est de lire les petits caractères sur tout produit financier pour identifier si l'intérêt est simple ou composé, et à quelle fréquence il est calculé. Utiliser des calculatrices en ligne pour projeter les coûts totaux ou les rendements sous les deux modèles est une étape prudente avant de s'engager dans tout prêt ou investissement important. Cette connaissance habilite les Canadiens à prendre des décisions éclairées qui correspondent à leurs objectifs financiers et à leur tolérance au risque.
Questions fréquentes
Quelle est la différence entre l'intérêt simple et l'intérêt composé ?
L'intérêt simple est calculé uniquement sur le montant du capital initial tout au long de la durée. L'intérêt composé est calculé sur le capital plus tout intérêt précédemment accumulé, conduisant à une croissance exponentielle. En tant qu'emprunteur, l'intérêt composé coûte plus cher avec le temps. En tant qu'investisseur, il génère des rendements plus élevés.
Quelle est la formule de l'intérêt simple ?
La formule de l'intérêt simple est I = P × r × t. Dans cette formule, I représente le montant total des intérêts, P est le montant du capital initialement emprunté ou investi, r est le taux d'intérêt annuel exprimé en décimal et t est la période de temps mesurée en années. Ce calcul donne l'intérêt basé uniquement sur la somme du capital initial. Il ne tient pas compte des intérêts qui auraient pu être gagnés ou accumulés précédemment, ce qui le distingue de l'intérêt composé. La formule peut aussi s'écrire I = P R T ou I = P r n, où n représente le nombre de périodes.
Comment fonctionne l'intérêt simple au Canada ?
Au Canada, l'intérêt simple fonctionne comme un coût pour l'emprunt ou un rendement pour le prêt, calculé uniquement sur le montant du capital initial. Il est souvent fixé comme un pourcentage fixe pour la durée du prêt et ne se capitalise pas. Cette méthode est avantageuse pour les emprunteurs car elle entraîne des paiements totaux inférieurs par rapport à l'intérêt composé. L'intérêt simple peut se trouver dans certains produits financiers comme certains prêts à court terme ou des obligations payant un coupon d'intérêt. À l'inverse, la plupart des produits bancaires courants comme les comptes d'épargne et les cartes de crédit utilisent l'intérêt composé, qui s'accumule à la fois sur le capital et les intérêts accumulés.
Comment calculer l'intérêt simple si le temps est en mois ?
Pour calculer l'intérêt simple lorsque le temps est donné en mois, vous devez d'abord convertir la période de temps en années. Cela se fait en divisant le nombre de mois par douze. Par exemple, une période de 6 mois devient t = 0,5 année dans la formule I = P × r × t. Il est crucial de s'assurer que le taux d'intérêt est un taux annuel pour maintenir des unités cohérentes. Alternativement, la formule I = P r n peut être utilisée où n est le nombre de périodes, vous permettant d'entrer directement un taux d'intérêt mensuel et le nombre de mois pour le calcul.
L'intérêt simple est-il bon pour épargner de l'argent ?
L'intérêt simple n'est généralement pas avantageux pour les objectifs d'épargne ou d'investissement à long terme. En effet, il ne s'applique qu'au capital initial et ne permet pas aux gains d'être réinvestis pour générer leurs propres rendements, manquant ainsi une croissance potentielle. Pour les épargnants et les investisseurs, l'intérêt composé est préférable car il accélère la croissance en appliquant l'intérêt à la fois à la somme initiale et à tout intérêt accumulé. La plupart des véhicules d'épargne canadiens, comme les comptes d'épargne et les certificats de placement garanti (CPG), utilisent l'intérêt composé pour aider les fonds à croître plus efficacement avec le temps.
Où puis-je utiliser une calculatrice d'intérêt simple au Canada ?
Vous pouvez utiliser une calculatrice d'intérêt simple sur les sites web de nombreuses institutions financières canadiennes et plateformes de finances personnelles. Ces outils en ligne sont conçus pour calculer l'intérêt basé sur la formule de l'intérêt simple en vous permettant d'entrer le montant du capital, le taux d'intérêt annuel et la période de temps. Ils déterminent rapidement l'intérêt dû ou gagné et le montant total de remboursement. Ces calculatrices sont utiles pour comparer les options de prêt ou projeter la croissance des investissements qui utilisent l'intérêt simple, fournissant des projections financières claires.
Sources et lectures complémentaires
- Interest (Wikipedia) en.wikipedia.org
- Simple Interest Calculator calculator.net
- Investment Calculator bankofcanada.ca
- Compound Interest Calculator ratehub.ca
- 10.01 Review: Simple interest | Grade 9 Math mathspace.co
- Compound vs. simple interest: What to know before saving ... newleafdebt.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.