Un certificat de placement garanti (CPG) est un placement canadien à faible risque qui offre un rendement garanti de votre capital plus des intérêts sur une durée fixe. Émis principalement par les banques et les sociétés de fiducie, les CPG sont un élément courant de la planification financière conservatrice au Canada. Ils sont protégés par la Société d'assurance-dépôts du Canada (SADC) jusqu'à 100 000 $ par catégorie assurée, offrant ainsi une sécurité aux épargnants. Les Canadiens utilisent les CPG pour des objectifs allant de l'épargne à court terme à la planification de la retraite à long terme dans des comptes enregistrés.
Fonctionnement d'un certificat de placement garanti
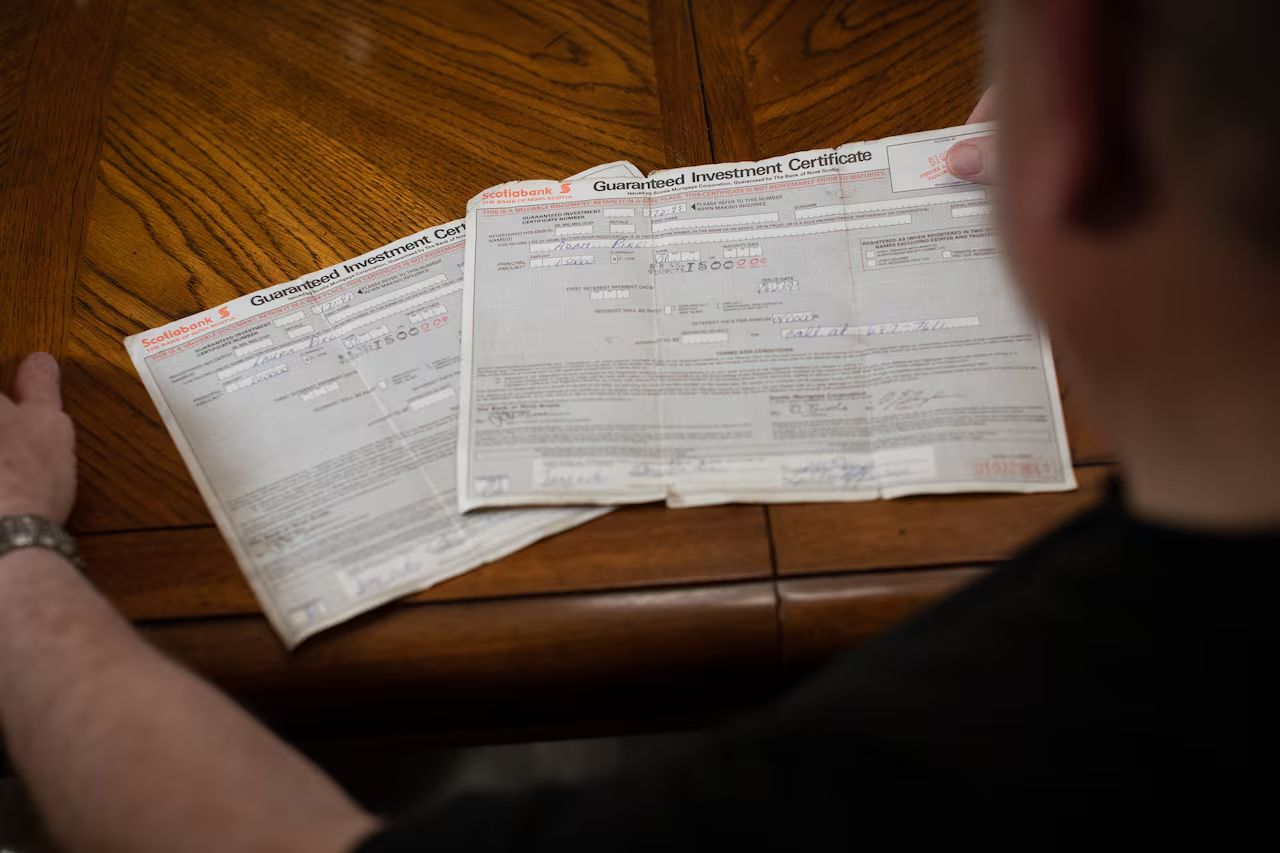
Un CPG fonctionne comme un prêt d'un investisseur à une institution financière pour une période prédéterminée. En échange du blocage de vos fonds, l'institution garantit le remboursement de votre investissement initial, appelé le capital, plus les intérêts gagnés pendant la durée. Le taux d'intérêt est fixé au moment de l'achat et peut être fixe pour toute la durée ou variable selon une formule spécifique. Les intérêts sont généralement calculés quotidiennement à partir de la date d'émission jusqu'à, mais non inclusivement, la date d'échéance, et sont payés ou capitalisés selon les conditions du CPG, y compris les jours bissextiles lors d'une année bissextile. À l'échéance, vous recevez votre capital d'origine plus tous les intérêts accumulés, à condition que le CPG soit détenu pour toute la durée. Cette structure rend le rendement prévisible et le capital sécuritaire, sauf en cas de défaillance de l'institution émettrice, ce qui est atténué par l'assurance de la SADC pour les dépôts admissibles.
Types de certificats de placement garanti
Les institutions financières offrent plusieurs variétés de CPG pour répondre aux besoins et aux tolérances au risque des différents investisseurs. Le plus courant est le CPG à taux fixe, qui offre un taux d'intérêt garanti qui ne change pas pendant toute la durée du placement, offrant une prévisibilité totale. Les CPG à taux variable ont un taux d'intérêt qui peut changer, souvent lié au taux préférentiel de la banque, ce qui signifie que les rendements peuvent augmenter si les taux montent mais peuvent être plus bas s'ils baissent. Les CPG encaissables ou rachetables offrent la flexibilité d'accéder aux fonds avant l'échéance, bien qu'à un taux d'intérêt souvent plus bas ou avec des règles d'encaissement spécifiques. Les CPG non rachetables ne permettent pas de retrait anticipé mais offrent généralement des taux d'intérêt plus élevés en échange du blocage des fonds. Une autre catégorie est le CPG lié au marché, aussi appelé CPG à croissance du marché ou CPG lié aux actions, où le rendement est basé sur la performance d'un indice boursier comme le TSX ou le S&P 500.
Les CPG liés au marché garantissent le remboursement du capital d'origine mais offrent un rendement variable lié aux gains du marché. Ces CPG ont typiquement un plafond de rendement maximum, souvent de 7 % à 15 % par an selon le marché et la durée, et un plancher de rendement minimum, qui est souvent de 0 %. Cela signifie que si l'indice lié performe mal ou baisse, l'investisseur pourrait ne recevoir que son capital sans intérêt. Cette structure permet une croissance potentielle liée aux actions tout en maintenant la protection du capital caractéristique d'un CPG traditionnel. Le bon choix de CPG dépend de la situation financière individuelle, des objectifs de placement, de l'horizon temporel et du besoin d'accès aux fonds.
Assurance et sécurité par la SADC
La sécurité des CPG pour les investisseurs canadiens est grandement renforcée par la Société d'assurance-dépôts du Canada. La SADC est une société d'État fédérale qui assure les dépôts admissibles dans les institutions financières membres contre la défaillance. Pour qu'un CPG soit admissible à l'assurance de la SADC, il doit être émis par une institution membre comme une banque ou une société de fiducie, et la durée initiale jusqu'à l'échéance doit être de cinq ans ou moins. L'assurance couvre jusqu'à 100 000 $ par déposant par catégorie assurée, combinant à la fois le montant du capital et tout intérêt accumulé. Cette garantie signifie que même si l'institution financière émettrice venait à faire faillite, les fonds assurés de l'investisseur seraient protégés jusqu'à la limite. Il est important pour les investisseurs de confirmer que leur institution est membre de la SADC et de comprendre que la couverture s'applique par catégorie d'assurance distincte, comme les dépôts détenus au nom d'une personne versus conjointement. Cette protection est une raison fondamentale pour laquelle les CPG sont considérés comme l'un des véhicules de placement les plus sécuritaires disponibles au Canada.
Les CPG dans les régimes enregistrés et non enregistrés
Les CPG peuvent être détenus dans des comptes de placement non enregistrés et enregistrés, chacun ayant des implications fiscales différentes. Un compte non enregistré est un compte d'épargne ou de placement standard où les intérêts gagnés sur un CPG sont entièrement imposables et doivent être ajoutés au revenu annuel de l'investisseur aux fins de l'impôt. Détenir un CPG dans un régime enregistré peut offrir des avantages fiscaux significatifs. Dans un compte d'épargne libre d'impôt (CELI), tous les intérêts gagnés sur le CPG croissent en franchise d'impôt et les retraits sont également non imposables. Dans un régime enregistré d'épargne-retraite (REER) ou un fonds enregistré de revenu de retraite (FERR), les intérêts croissent à imposition différée, ce qui signifie que l'impôt n'est pas payé sur la croissance jusqu'à ce que les fonds soient retirés, typiquement pendant la retraite. Les CPG peuvent aussi être détenus dans des régimes enregistrés d'épargne-études (REEE) et des comptes d'épargne libre d'impôt pour l'achat d'une première propriété (CELIAPP), où la croissance est à l'abri de l'impôt jusqu'au retrait pour des fins admissibles. Utiliser les CPG dans ces régimes enregistrés combine la sécurité d'un rendement garanti avec un traitement fiscal avantageux, ce qui en fait un choix populaire pour l'épargne à long terme et orientée vers un objectif.
Les institutions financières offrent souvent des produits de CPG spécifiques adaptés aux régimes enregistrés. Par exemple, une banque peut annoncer un CPG REER à taux bonus ou un CPG CELI à taux bonus. Il s'agit typiquement de CPG non rachetables avec des taux d'intérêt promotionnels qui s'appliquent uniquement lorsque le CPG est détenu dans le régime enregistré spécifié. L'admissibilité d'un CPG particulier à un régime enregistré dépend des caractéristiques du produit, donc les investisseurs doivent vérifier l'admissibilité au régime avant d'acheter. Le processus d'achat d'un CPG pour un régime enregistré implique généralement d'abord d'ouvrir ou d'avoir un compte enregistré existant comme un CELI, un REER, ou un autre compte enregistré, puis d'utiliser les fonds dans ce compte pour acheter le CPG.
Caractéristiques clés et conditions courantes
Comprendre les caractéristiques standards des CPG aide les investisseurs à prendre des décisions éclairées. La durée du placement est la période pendant laquelle l'argent est bloqué, allant d'aussi peu que 30 jours à aussi longtemps que 10 ans, avec un à cinq ans étant très courant. La fréquence de paiement des intérêts dicte à quelle fréquence les intérêts sont versés à l'investisseur. Les options incluent mensuellement, semestriellement, annuellement, ou à l'échéance (capitalisés). Le type de taux d'intérêt, qu'il soit fixe, variable ou lié au marché, détermine comment le rendement est calculé. La plupart des institutions exigent un investissement minimum pour ouvrir un CPG, communément 500 $, tandis que les investissements maximums peuvent atteindre 5 000 000 $ par client. La caractéristique de rachat d'un CPG spécifie si et sous quelles conditions un investisseur peut accéder aux fonds avant la date d'échéance. Les CPG encaissables offrent cette flexibilité, habituellement à un taux d'intérêt plus bas, tandis que les CPG non rachetables offrent des taux plus élevés pour une durée engagée.
- Fréquences de paiement des intérêts : À l'échéance, mensuellement, semestriellement, annuellement.
- Investissement minimum : Typiquement 500 $.
- Investissement maximum : Peut aller jusqu'à 5 000 000 $ par client.
- Types de taux : Fixe, variable, lié au marché.
- Rachat : Encaissable (rachetable) ou non rachetable.
Les CPG à taux spéciaux sont des offres promotionnelles des institutions qui fournissent un taux d'intérêt supérieur au taux standard pour une période limitée ou sur des produits spécifiques. Ces taux spéciaux s'appliquent typiquement uniquement aux CPG non rachetables avec les conditions associées annoncées et ne sont pas à combiner avec d'autres offres. Le taux affiché est le taux d'intérêt annuel si le CPG est détenu jusqu'à l'échéance. Pour les CPG qui paient des intérêts pendant la durée, le paiement d'intérêts final est effectué à l'échéance. Si une date d'échéance tombe un jour non ouvrable, la durée est habituellement prolongée jusqu'au prochain jour ouvrable, avec des intérêts payés pour la période prolongée.
Considérations et inconvénients potentiels
Bien que les CPG offrent sécurité et prévisibilité, ils comportent des compromis que les investisseurs devraient considérer. Le rendement garanti est généralement inférieur aux rendements potentiels à long terme de placements à risque plus élevé comme les actions ou les fonds communs de placement en actions. Cela signifie que les CPG peuvent ne pas surpasser l'inflation au fil du temps, ce qui peut éroder le pouvoir d'achat du capital investi. La liquidité est une autre considération. Les CPG non rachetables bloquent les fonds pour toute la durée, et accéder à l'argent avant terme peut être impossible ou s'accompagner de pénalités significatives, comme la perte de tous les intérêts accumulés. Même les CPG encaissables peuvent avoir des restrictions ou des taux plus bas pour un retrait anticipé. Pour les CPG liés au marché, le potentiel de rendements plus élevés est plafonné, et il y a un risque de gagner zéro intérêt si l'indice lié ne performe pas positivement. Les investisseurs doivent aussi être conscients des limites d'assurance de la SADC et s'assurer que leurs dépôts totaux dans une institution, à travers toutes les catégories assurées, ne dépassent pas la couverture par catégorie. Finalement, bien que les intérêts dans un CELI soient non imposables, les intérêts gagnés dans des comptes non enregistrés sont entièrement imposables comme revenu, ce qui peut réduire significativement le rendement net pour les investisseurs dans les tranches d'imposition plus élevées.
Achat et gestion d'un CPG
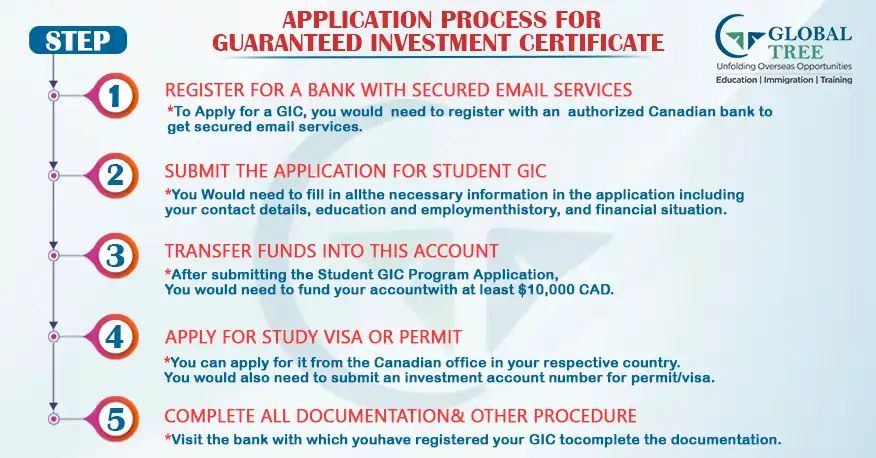
Les Canadiens peuvent acheter des CPG directement auprès des institutions financières émettrices comme les banques et les sociétés de fiducie, ou par l'intermédiaire de conseillers en placement et de courtiers. Le processus commence souvent par déterminer l'objectif de placement, la durée et le type de CPG qui correspond au plan de l'investisseur. De nombreuses institutions fournissent des outils en ligne, comme des sélecteurs de CPG ou des calculateurs, pour aider à comparer les options et projeter les rendements. Pour compléter un achat, un investisseur a typiquement besoin d'un compte existant auprès de l'institution, comme un compte d'épargne ou un régime enregistré comme un CELI ou un REER. Les fonds sont ensuite transférés de ce compte pour acheter le CPG. Les investisseurs peuvent gérer et surveiller leurs CPG via les plateformes de banque en ligne et mobile. À l'échéance, l'institution offre habituellement des options, qui incluent souvent le renouvellement automatique du CPG pour une durée similaire au taux d'intérêt en vigueur ou le dépôt du capital et des intérêts dans un compte lié. Pour éviter un renouvellement automatique à un taux potentiellement défavorable, les investisseurs devraient noter la date d'échéance et fournir des instructions à leur institution financière à l'avance.
Questions fréquentes
Quelle est la différence entre un CPG et un CELI?
Un CPG est un produit de placement qui garantit un rendement sur une durée fixe. Un CELI est un type de compte enregistré qui peut contenir divers placements, y compris des CPG. La différence clé est que l'un est un produit et l'autre est un enveloppe de compte. Lorsque vous détenez un CPG dans un CELI, les intérêts qu'il génère croissent en franchise d'impôt, ce qui est un avantage majeur par rapport à la détention d'un CPG dans un compte non enregistré.
Peut-on encaisser un CPG avant terme?
Cela dépend du type de CPG. Les CPG encaissables ou rachetables vous permettent de retirer votre argent avant l'échéance, souvent avec un certain intérêt payé à un taux d'encaissement prédéterminé. Les CPG non rachetables ne permettent pas d'encaissement anticipé. Votre placement est bloqué jusqu'à la date d'échéance. Les CPG non rachetables offrent généralement des taux d'intérêt plus élevés pour compenser le manque de liquidité.
Les CPG sont-ils sécuritaires au Canada?
Oui, les CPG sont considérés comme l'un des placements les plus sécuritaires au Canada. Ils garantissent un remboursement à 100 % de votre investissement en capital lorsqu'ils sont détenus jusqu'à l'échéance. Cette garantie est fournie par les sociétés de fiducie ou les banques émettrices. De plus, la Société d'assurance-dépôts du Canada assure les CPG admissibles jusqu'à un maximum de 100 000 $ par déposant par catégorie assurée si l'émetteur est membre de la SADC et que la durée est de cinq ans ou moins. Cette protection protège votre argent même si l'institution financière fait défaut.
Peut-on perdre de l'argent sur un CPG?
Vous ne pouvez pas perdre votre investissement en capital d'origine sur un CPG si vous le détenez jusqu'à l'échéance avec une institution membre de la SADC, car le capital est garanti. Le seul risque pour le montant du capital est si la banque fait défaut et que votre dépôt dépasse les limites d'assurance de la SADC. Cependant, le pouvoir d'achat de votre argent n'est pas garanti et peut être érodé par l'inflation. Aussi, avec les CPG à croissance du marché, il y a une possibilité de gagner zéro intérêt si le marché boursier lié performe mal.
Comment les intérêts d'un CPG sont-ils imposés?
Les intérêts gagnés sur un CPG détenu dans un compte de placement non enregistré sont assujettis à l'impôt et doivent être ajoutés à votre revenu imposable. Si le CPG est détenu dans un compte d'épargne libre d'impôt, les intérêts sont complètement non imposables. Lorsqu'il est détenu dans un régime enregistré d'épargne-retraite ou un régime enregistré d'épargne-études, les intérêts croissent à imposition différée, ce qui signifie que vous payez de l'impôt seulement lorsque vous effectuez des retraits du régime. Cet abri fiscal est un avantage clé de la détention de CPG dans des régimes enregistrés.
Qu'est-ce qu'un CPG lié au marché?
Un CPG lié au marché, aussi appelé CPG à croissance du marché ou CPG indexé sur un indice boursier, a son taux d'intérêt déterminé par la croissance d'un indice boursier spécifique comme le TSX ou le S&P 500. Votre capital est garanti à 100 % même si le marché rétrécit. Cependant, l'intérêt est variable et il y a une possibilité de gagner zéro intérêt si le marché n'a pas de croissance. Ces CPG ont aussi un plafond de rendement maximum, comme 25 % sur trois ans, ce qui limite vos gains potentiels même si l'indice boursier croît davantage.
Sources et lectures complémentaires
- Guaranteed investment certificate (Wikipedia) en.wikipedia.org
- Guaranteed Investment Certificates (GICs) in Canada scotiabank.com
- Guaranteed Investment Certificates (GICs) - RBC Royal Bank rbcroyalbank.com
- Guaranteed Investment Certificates (GICs) cibc.com
- Guaranteed Investment Certificates (GICs) | TD Canada Trust td.com
- Thinking of buying a GIC? Here are five things to know cdic.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.