Une bulle boursière est une période où les participants au marché poussent les cours des actions bien au-delà de leur valeur fondamentale par rapport aux systèmes d'évaluation rationnels. Ces épisodes sont caractérisés par une spéculation généralisée, un comportement grégaire et une croyance collective que les anciennes règles d'évaluation ne s'appliquent plus, suivis souvent d'un krach brutal et douloureux. Les dynamiques récentes du marché, y compris la flambée de certaines actions individuelles et les inquiétudes autour de secteurs concentrés comme l'intelligence artificielle, rendent l'étude des bulles particulièrement pertinente pour la gestion de portefeuille et l'évaluation des risques.
Définition et mécanismes fondamentaux
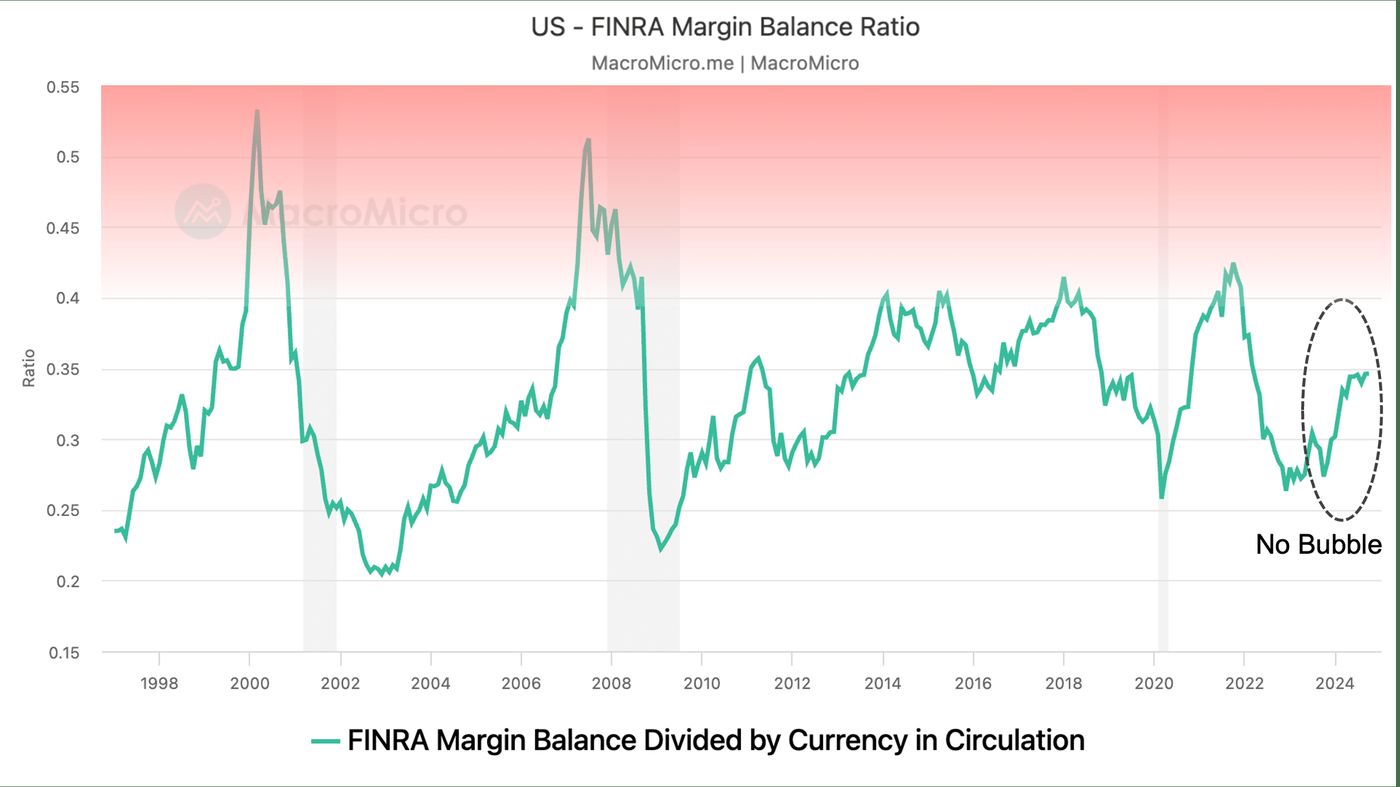
Une bulle boursière est définie comme un type de bulle économique qui se produit lorsque les participants au marché poussent collectivement les cours des actions bien au-delà de leur valeur intrinsèque. Cet écart est mesuré par rapport aux systèmes établis d'évaluation des actions, tels que les ratios cours-bénéfice ou les valeurs nettes d'actif. Le phénomène repose sur un cycle d'auto-renforcement appelé rétroaction positive, où la hausse des prix attire de nouveaux investisseurs attirés par l'élan lui-même plutôt que par l'analyse fondamentale. Cet investissement supplémentaire pousse les prix encore plus haut, créant une boucle de déséquilibre croissant. Contrairement à la volatilité normale du marché, tempérée par une rétroaction négative où les prix plus élevés encouragent la vente, une bulle entre dans un état où les mécanismes stabilisateurs habituels échouent. En fin de compte, ce processus conduit à une flambée rapide des prix bien au-delà de la valeur économique rationnelle, qui est inévitablement suivie d'un déclin précipité. Les marchés financiers fonctionnent dans un équilibre en constante évolution, mais une fois que la rétroaction positive prend le dessus, le marché entre dans un état de déséquilibre croissant qui ne peut se terminer que par une correction.
Explications théoriques et débats
Les causes des bulles boursières sont un débat central en finance, principalement entre les théoriciens de la finance comportementale et les partisans de l'efficience des marchés. La finance comportementale attribue les bulles à des biais cognitifs omniprésents qui mènent à la pensée de groupe et au comportement grégaire, où les investisseurs suivent irrationnellement la foule. Les experts et les participants créent souvent de nouvelles justifications, comme l'évocation d'une nouvelle économie, pour justifier les marchés surévalués et rejeter les mesures d'évaluation traditionnelles. En revanche, certains analystes défendent la sagesse des foules, suggérant que les mouvements de prix reflètent des attentes rationnelles de rendements fondamentaux futurs. Les grands négociants disposant d'un pouvoir de marché significatif peuvent également générer des bulles en faisant bouger les prix. Pour tester ces affirmations concurrentes, les chercheurs étudient des cas où une mesure claire de la valeur fondamentale est observable parallèlement aux prix du marché, comme dans les fonds à capital fixe ou les marchés expérimentaux.
Les fonds de pays à capital fixe de la fin des années 1980 fournissent une étude de cas claire où les cours des actions divergeaient nettement des valeurs fondamentales. Les observateurs pouvaient directement comparer le cours d'une action du fonds à sa valeur nette d'actif par action, qui est la valeur nette de ses avoirs divisée par le nombre d'actions en circulation. Durant cette période, des fonds comme le Spain Fund se négociaient avec des primes massives, atteignant près du triple de sa valeur nette d'actif d'environ douze dollars par action à un prix de pointe proche de trente-cinq dollars. De même, les expériences sur des marchés d'actifs contrôlés, où les rendements attendus sont prédéterminés et communiqués aux négociants, montrent systématiquement des prix qui divergent des valeurs fondamentales. Ces divergences observables remettent en question l'hypothèse de l'efficience des marchés, qui postule qu'une telle mauventation ne devrait pas se produire. La création et la vente rapides de nouvelles introductions en bourse de fonds de pays à des primes élevées pendant la bulle illustrent en outre comment l'offre s'élargit pour répondre à la demande spéculative jusqu'à ce que le bassin de nouveaux acheteurs, souvent appelés les plus grands fous, soit épuisé, ce qui n'a pris que quelques mois pour que les primes retombent aux escomptes typiques.
Exemples historiques de bulles majeures
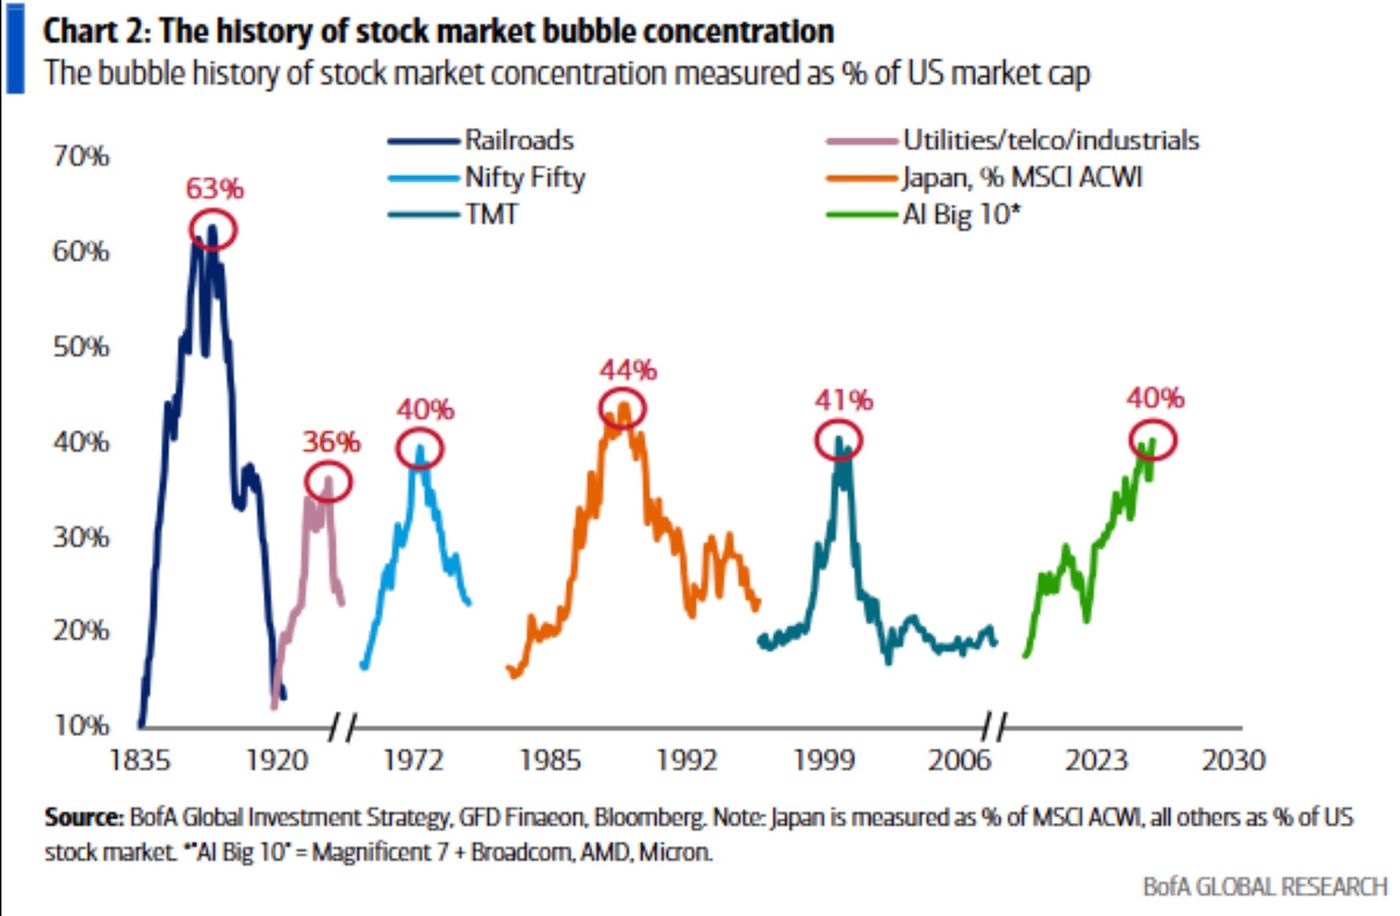
L'histoire des bulles boursières remonte à plusieurs siècles, avec leurs racines modernes dans les activités financières de la République néerlandaise du 17e siècle, berceau de la première bourse formelle. La tulipomanie néerlandaise des années 1630 est largement considérée comme la première bulle spéculative enregistrée au monde. Le 20e siècle a connu deux bulles majeures alimentées par l'innovation technologique. La bulle boursière américaine des années 1920, précédant le krach de 1929 et la Grande Dépression, était alimentée par de nouvelles technologies comme la radio, l'automobile, l'aviation et les réseaux électriques. La bulle Internet de la fin des années 1990 était basée sur une frénésie spéculative autour des entreprises émergentes d'Internet et de commerce électronique, dont beaucoup avaient des profils de ventes ou de bénéfices minimes.
D'autres bulles mondiales significatives incluent l'Encilhamento au Brésil à la fin des années 1880 et au début des années 1890, les marchés Go-Go de la fin des années 1960, les actions Nifty Fifty du début des années 1970, la bulle boursière taïwanaise de 1987 à 1989 et la bulle des prix des actifs japonais de la fin des années 1980. Une caractéristique commune à de nombreuses bulles est l'émergence d'un marché chaud pour les introductions en bourse où les banquiers d'investissement et leurs clients voient des opportunités de lancer de nouvelles émissions d'actions à des prix gonflés. Cette activité réalloue les fonds d'investissement vers des domaines dictés par des tendances spéculatives plutôt que vers des entreprises générant une valeur économique durable. Typiquement, lorsqu'il y a une surabondance d'introductions en bourse dans un marché en bulle, une grande partie des sociétés introduites en bourse ne parviennent pas à réaliser ce qui est promis aux investisseurs, ou peuvent même être des véhicules de fraude, entraînant des pertes importantes pour les investisseurs lorsque la bulle éclate.
Bulles et dynamiques de marché au Canada
Le marché boursier canadien a connu ses propres périodes de turbulence et d'excès spéculatifs qui correspondent aux schémas classiques d'une bulle. L'indice composé S&P/TSX a subi plusieurs marchés baissiers avec des baisses de plus de 20 %, qui sont souvent les séquelles de valorisations gonflées. Des exemples historiques incluent une baisse de 29 % de mai 1969 à mai 1970 pendant l'ère de la guerre du Vietnam et un déclin de 37 % d'octobre 1973 à décembre 1974 suite à l'embargo pétrolier. Plus récemment, des analystes ont pointé des conditions surchauffées et un décrochage dans certains segments du marché, avec des actions individuelles connaissant des hausses extrêmes. Par exemple, les actions Tesla ont augmenté d'environ 1 160 % sur un an tandis que Shopify Inc. d'Ottawa a grimpé de 425 %, devenant un point focal pour les inquiétudes concernant l'écume du marché.
Les investisseurs canadiens doivent également faire face à des risques de concentration du marché qui peuvent amplifier les effets de bulle. Le marché des actions nationales a une forte concentration dans les secteurs financiers et énergétiques, ce qui peut entraîner des baisses corrélées. De plus, le marché boursier canadien a rétréci, avec le nombre de sociétés cotées en baisse de 32,7 % et les introductions en bourse en baisse de 94 % depuis 2010. Ce déclin de l'étendue du marché et des nouvelles inscriptions peut affecter la liquidité et influencer les dynamiques spéculatives en réduisant la diversité des investissements disponibles. La déflation de la bulle immobilière au Canada a également démontré un effet de richesse, où la baisse des prix des maisons réduit les dépenses de consommation et nuit au sentiment, montrant comment les bulles d'actifs dans un secteur peuvent impacter l'économie au sens large et le comportement du marché boursier. Les gains boursiers dans un tel environnement profitent principalement aux Canadiens les plus riches, ce qui peut fausser la participation globale au marché et le risque.
Distinguer les bulles des cycles de marché et des ballons
Distinguer une véritable bulle d'un cycle de marché normal est un défi critique pour les investisseurs, et certains soutiennent que le terme bulle lui-même est surutilisé. Une véritable bulle est marquée par des augmentations de prix non durables totalement déconnectées des fondamentaux sous-jacents, où la prémisse d'investissement elle-même s'effondre. Pensez à une bulle comme un investissement où les rendements prospectifs ne s'améliorent pas significativement après une baisse de prix parce que la prémisse d'investissement sous-jacente s'est effondrée. Cela était évident pendant la bulle Internet. Malgré certaines actions chutant de 90 %, les rendements futurs n'ont pas suffisamment augmenté pour produire une reprise. En revanche, un cycle de marché représente les fluctuations naturelles d'expansion et de contraction entraînées par des facteurs économiques fondamentaux. Les excès d'un cycle se corrigeront et se rétabliront avec le temps, alors que l'éclatement d'une bulle entraîne des pertes généralisées, souvent irréversibles.
Certains analystes suggèrent qu'un ballon pourrait être une analogie plus précise qu'une bulle. Une bulle implique un équilibre fragile où tout facteur externe mineur peut provoquer un éclatement soudain et irréparable. Un ballon, cependant, reconnaît que les marchés peuvent devenir survoltés mais ont aussi la capacité de se dégonfler graduellement et de se stabiliser, représentant un système dynamique qui peut gérer un certain degré d'exubérance. Cette analogie souligne la difficulté d'identifier le point de rupture précis, car personne ne sait combien d'air le ballon peut contenir avant que la minuscule quantité supplémentaire n'étire le système jusqu'à son point de rupture. Les symptômes utilisés pour diagnostiquer les bulles, comme une pensée de nouvelle ère généralisée, une forte excitation publique et une couverture médiatique en flèche, ne sont pas des indicateurs infaillibles. Les marchés peuvent présenter ces symptômes et continuer à monter pendant des années, comme ce fut le cas lorsque des avertissements ont été émis en 1996 avant que le marché ne double au cours des années suivantes, illustrant que la présence de conditions de bulle ne prédit pas le moment d'un krach.
Incitants structurels et comportement des investisseurs professionnels
Plusieurs incitants structurels au sein des marchés financiers peuvent propager et prolonger les bulles boursières, augmentant les risques pour tous les investisseurs. Les gestionnaires de placements, comme les gestionnaires de fonds communs de placement en actions, sont rémunérés et conservés en partie en raison de leur performance par rapport à leurs pairs. Adopter une position conservatrice ou contraire pendant la formation d'une bulle entraîne une performance défavorable par rapport aux pairs, ce qui peut amener les clients à aller ailleurs et peut affecter l'emploi ou la rémunération du gestionnaire lui-même. L'accent typique à court terme des marchés actions exacerbe le risque pour les gestionnaires de placements qui ne participent pas pendant la phase de formation d'une bulle, en particulier une qui se construit sur une période plus longue. En tentant de maximiser les rendements pour les clients et de maintenir leur emploi, ils peuvent participer rationnellement à une bulle qu'ils croient en formation, car les avantages de la participation l'emportent sur les risques de ne pas le faire à court terme.
Ce comportement grégaire professionnel contribue à la boucle de rétroaction positive, car d'importants capitaux affluent vers des actifs surévalués. L'effet de ces incitants signifie que même les gestionnaires qui soupçonnent en privé une bulle peuvent se sentir obligés d'acheter, craignant le risque pour leur carrière plus que le risque de marché. Cette dynamique aide à expliquer pourquoi les bulles peuvent se gonfler pendant de très longues périodes, comme noté dans les commentaires pour les investisseurs autonomes, avec des richesses incroyables générées dans le processus. Le phénomène n'est pas nouveau et est raconté dans les récits historiques des manies, où la pression de se conformer et de profiter sur le moment l'emporte sur la prudence. Ce cadre institutionnel est une raison clé pour laquelle les bulles sont une caractéristique récurrente des marchés financiers, malgré la connaissance généralisée de leurs résultats éventuels.
Stratégies et considérations pour les investisseurs canadiens
Pour les investisseurs autonomes, le dilemme principal est de savoir comment récolter les récompenses d'un marché en plein essor sans risquer un capital important lorsqu'une bulle potentielle éclate. Les bulles peuvent se gonfler pendant très longtemps et générer des richesses incroyables dans le processus, rendant le timing de marché exceptionnellement difficile et souvent contre-productif. Une stratégie clé est de mettre en place des garde-fous contre une bulle boursière par la diversification, non seulement à travers les classes d'actifs mais aussi géographiquement. La diversification géographique a refait surface comme un outil particulièrement efficace, car la corrélation entre le TSX et les marchés internationaux a chuté significativement après une période de synchronisation élevée. La corrélation moyenne sur deux ans du TSX avec les marchés internationaux est tombée sous 60 % en 2024 pour la première fois depuis 2018, indiquant une dispersion beaucoup plus grande entre les différents marchés et un retour de l'efficacité de la diversification géographique après des années de mouvement synchronisé.
Cette dispersion offre une couverture naturelle, surtout contre les manies sectorielles spécifiques comme l'actuelle focalisation sur l'intelligence artificielle. Les marchés non américains offrent une couverture significative contre la concentration en IA. Selon les calculs d'un gestionnaire d'actifs, près de la moitié de la valeur du marché boursier américain est indexée sur des entreprises d'IA, tandis que pour le reste du monde, elle est plus proche de 10 %. Cependant, la sélectivité est toujours requise, car les actions sud-coréennes et taïwanaises, par exemple, sont fortement exposées à l'IA à travers leurs grands fabricants de micropuces. L'écart de valorisation par rapport aux États-Unis s'est réduit mais reste convaincant pour les actions non américaines, particulièrement en Asie où les actions ont pris la tête en performance lors de périodes récentes. Les investisseurs doivent également être prudents envers les produits spéculatifs nouveaux qui augmentent le risque, comme la croissance des FNB canadiens sur actions uniques et les FNB proposés sur des équipes sportives qui brouillent la ligne entre investissement et jeu.
- Utilisez la diversification géographique avec des actifs sur les marchés américains, européens et asiatiques pour réduire le risque de corrélation.
- Soyez conscient des concentrations sectorielles, à la fois dans un portefeuille canadien lourd en financiers et énergie et dans les avoirs technologiques mondiaux.
- Comprenez que des outils comme les FNB sur actions uniques et des produits nouveaux comme les FNB proposés sur des équipes de hockey introduisent de nouveaux risques spéculatifs et brouillent les frontières avec le jeu.
- Maintenez une perspective à long terme, reconnaissant qu'appeler le sommet d'une bulle est notoirement difficile, comme l'illustrent les prévisionnistes qui ont émis de fausses alertes répétées ces dernières années.
- Considérez que l'argent comptant et les obligations ont leurs propres risques dans de tels environnements, car les obligations peuvent perdre de la valeur lorsque les rendements bondissent et que l'argent comptant offre des rendements minimes.
- Reconnaissez que les véritables bulles de marché sont moins courantes que ne le suggèrent les nouvelles financières, et que de nombreux marchés à prix élevés peuvent se corriger dans le cadre d'un cycle normal plutôt que de s'effondrer définitivement.
L'objectif pour les investisseurs est de rester dans le jeu sans perdre sa chemise. Cela nécessite une approche équilibrée qui accepte une certaine exposition à la croissance tout en atténuant le risque de perte catastrophique due à l'éclatement d'une bulle. Cela implique une évaluation continue des écarts de valorisation et des corrélations de marché. Pour les portefeuilles canadiens, une allocation géographique et sectorielle réfléchie peut être une défense pratique. Cela est particulièrement pertinent car les couvertures traditionnelles comme les obligations et l'or ont récemment fait face à des défis.
Questions fréquentes
Qu'est-ce qu'une bulle boursière ?
Une bulle boursière se produit lorsque les investisseurs poussent collectivement les cours des actions bien au-delà de leur valeur fondamentale ou intrinsèque. Cela est alimenté par la spéculation, le comportement grégaire et la croyance que les mesures d'évaluation traditionnelles ne s'appliquent plus. La bulle se gonfle par une boucle de rétroaction positive où la hausse des prix attire plus d'acheteurs, ce qui pousse les prix encore plus haut jusqu'à ce que le pic non durable s'effondre, menant souvent à un krach brutal du marché. Les biais émotionnels et cognitifs sont considérés comme des causes primaires, bien que certains soutiennent que les bulles peuvent avoir des éléments rationnels ou contagieux.
Quels sont quelques exemples historiques célèbres de bulles boursières ?
Des exemples historiques célèbres incluent la tulipomanie néerlandaise des années 1630. Deux célèbres premières bulles boursières étaient le Système de Law en France et la bulle de la mer du Sud en Angleterre, toutes deux se terminant en 1720. Les deux bulles les plus célèbres du vingtième siècle étaient la bulle boursière américaine des années 1920 avant le krach de 1929 et la bulle Internet de la fin des années 1990. D'autres bulles boursières notables incluent l'Encilhamento au Brésil à la fin des années 1880, les actions Nifty Fifty au début des années 1970, les actions taïwanaises en 1987 à 1989 et les actions japonaises à la fin des années 1980.
Le marché boursier canadien a-t-il connu des bulles ?
Oui, le marché canadien a connu des périodes de déclin significatif souvent associées à l'éclatement de valorisations gonflées. L'indice composé S&P/TSX a chuté de 37 % pendant le marché baissier de l'embargo pétrolier de 1973 à 1974 et de 29 % de 1969 à 1970 pendant l'ère de la guerre du Vietnam. Plus récemment, des hausses extrêmes d'actions individuelles comme Shopify et des concentrations sectorielles ont amené des analystes à avertir de conditions surchauffées, semblables à des bulles, dans certains segments. Le nombre décroissant de sociétés publiques au Canada et la faible activité d'introduction en bourse depuis 2010 changent également la dynamique spéculative du marché.
Comment puis-je protéger mes investissements d'une bulle boursière ?
Protéger les investissements implique la diversification à travers les classes d'actifs et les géographies. La diversification géographique est particulièrement efficace lorsque les corrélations entre les marchés sont faibles, comme observé récemment entre le TSX et les indices internationaux. Éviter la concentration dans des secteurs hautement spéculés comme l'IA, maintenir une perspective à long terme et ne pas tenter de timer le marché sont des stratégies clés. Les investisseurs doivent également se méfier des nouveaux produits complexes comme les FNB sur actions uniques qui peuvent augmenter le risque. Un moyen simple de se prémunir contre une bulle est de s'assurer que votre portefeuille ne dépend pas excessivement d'un seul récit ou d'une seule région.
Quelle est la différence entre une bulle et un cycle de marché normal ?
Un cycle de marché normal implique des expansions et contractions périodiques entraînées par des fondamentaux économiques comme les bénéfices et les taux d'intérêt, avec les prix qui finissent par se rétablir. Une bulle est caractérisée par une explosion des prix complètement détachée des fondamentaux, où la prémisse d'investissement centrale échoue et ne se rétablit pas. Lorsqu'une bulle éclate, elle cause souvent une perte de capital permanente, car les rendements prospectifs ne s'améliorent pas même après de grandes baisses de prix. Un ralentissement de cycle est typiquement suivi d'une reprise à mesure que les fondamentaux se réaffirment, alors qu'un effondrement de bulle laisse une dévaluation durable.
Sommes-nous dans une bulle boursière aujourd'hui ?
Bien que certains segments du marché, comme certaines actions technologiques et liées à l'IA, montrent des signes d'exubérance et de valorisations élevées, de nombreux analystes soutiennent que le terme bulle est surutilisé. Les conditions du marché peuvent ressembler davantage à un ballon survolté qu'à une bulle fragile, ce qui signifie que le système peut gérer un certain excès sans krach imminent. La présence de symptômes de bulle ne garantit pas un éclatement immédiat, car les marchés peuvent rester élevés pendant de longues périodes, comme en témoignent les avertissements en 1996 qui ont précédé des années de gains supplémentaires. La dispersion actuelle à travers les marchés mondiaux et les opportunités de diversification géographique suggèrent également que les conditions diffèrent d'une bulle unifiée à l'échelle du système.
Sources et lectures complémentaires
- Stock market bubble (Wikipedia) en.wikipedia.org
- Market Factors: An easy way to guard against a stock ... theglobeandmail.com
- Bursting The Myth: Understanding Market Bubbles russellinvestments.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.