Un bon du Trésor, communément appelé T-bill, est un titre de créance à court terme émis par un gouvernement pour financer ses opérations. Au Canada, les bons du Trésor sont émis par les gouvernements fédéral et provinciaux et sont considérés comme l'un des placements les plus sûrs disponibles, car ils sont garantis par la pleine foi et le crédit du gouvernement émetteur. Ils sont vendus à un prix inférieur à leur valeur nominale et arrivent à échéance au pair, la différence représentant le rendement de l'investisseur. Ces instruments sont un élément central du marché monétaire et sont utilisés par les particuliers, les institutions et le gouvernement lui-même pour gérer la liquidité à court terme.
Qu'est-ce qu'un bon du Trésor
Un bon du Trésor est un instrument de dette à coupon zéro, ce qui signifie qu'il ne paie pas d'intérêts périodiques comme une obligation. Il est plutôt émis à un prix inférieur à sa valeur nominale ou au pair. À l'échéance, le gouvernement paie au détenteur la pleine valeur nominale. Le profit pour l'investisseur est la différence entre le prix d'achat et la valeur de remboursement. Cette structure fait des bons du Trésor un type de titre à escompte. Ils sont émis par les gouvernements souverains pour lever des fonds à court terme, complétant ainsi les revenus fiscaux. La garantie de pleine foi et de crédit du gouvernement rend le risque de défaut exceptionnellement faible, c'est pourquoi ils sont souvent traités comme des équivalents de trésorerie dans le système financier. Au Canada, les bons du Trésor sont un outil fondamental pour le financement gouvernemental et un pilier des portefeuilles de placement conservateurs.
Fonctionnement des bons du Trésor
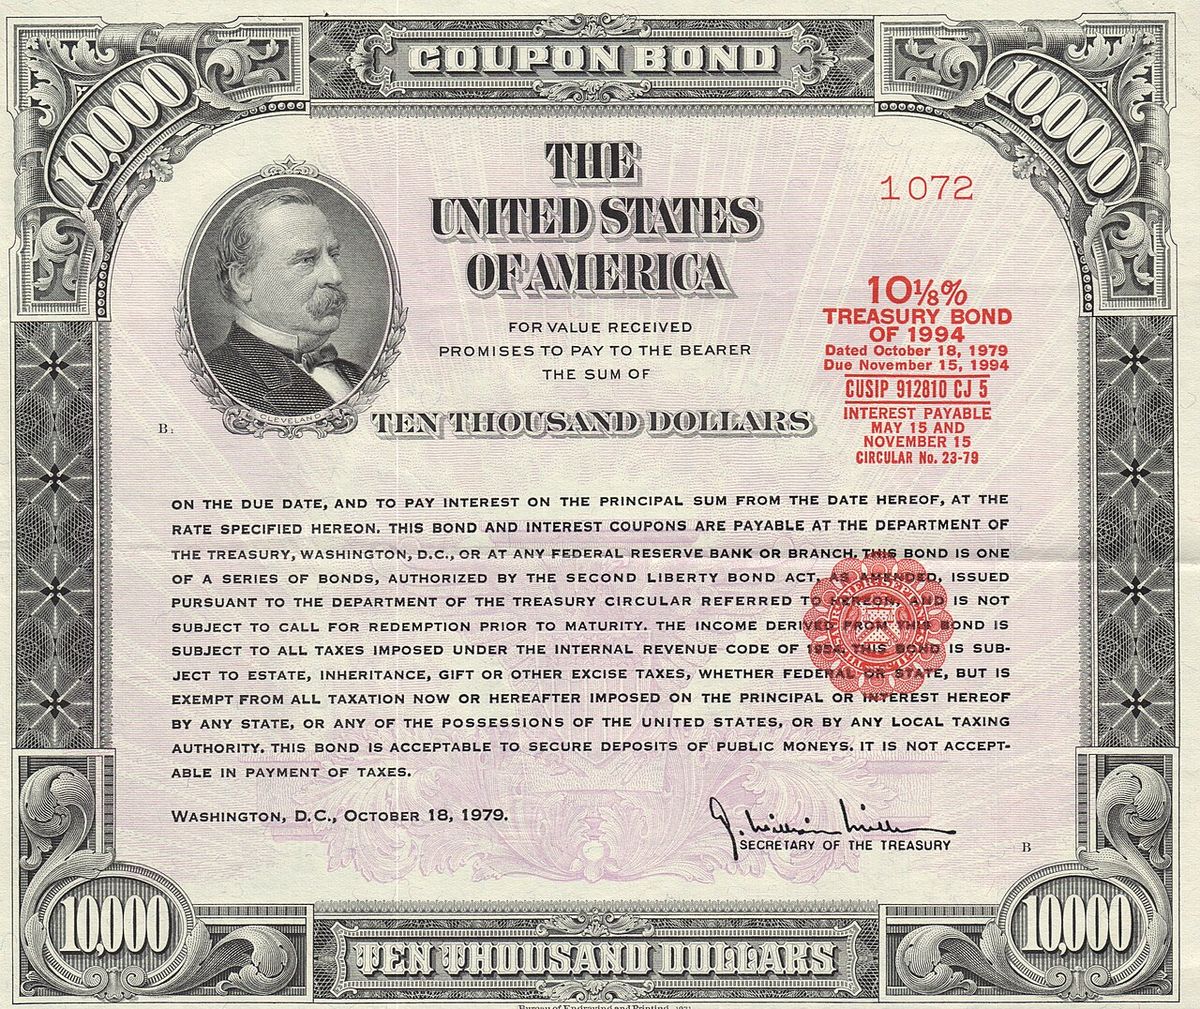
Les bons du Trésor fonctionnent selon un processus d'émission à escompte et de remboursement au pair. Ce rendement est déterminé par le taux d'escompte fixé lors de l'enchère. Les bons du Trésor sont très liquides et peuvent être vendus avant leur échéance sur le marché secondaire, bien que le prix de vente reflétera les taux d'intérêt actuels du marché. Le revenu généré est considéré comme un revenu d'intérêts aux fins de l'impôt et est entièrement imposable l'année où il est gagné. Leur nature à court terme, généralement d'un an ou moins, permet aux gouvernements de gérer leurs besoins de trésorerie et aux investisseurs de placer des fonds avec un risque minimal.
Le prix et le rendement des bons du Trésor sont calculés sur une base d'escompte. La formule courante utilisée sur le marché annualise l'escompte. Pour un bon du Trésor d'une valeur nominale F, d'un prix d'achat P et de D jours jusqu'à l'échéance, le rendement à l'escompte est calculé comme ((F - P) / F) * (360 / D) * 100 %. Cette méthode utilise une année de 360 jours pour plus de simplicité. Au Canada, les rendements sont suivis de près grâce à des indices comme l'indice S&P Canada Treasury Bill, qui est un indice pondéré par la valeur de marché des bons du Trésor libellés en dollars canadiens.
Historique et développement des titres du Trésor
Le système moderne d'émission de la dette publique, notamment par le biais d'enchères, a évolué sur près d'un siècle. Pour financer la Première Guerre mondiale, le gouvernement américain a émis des obligations Liberty par le biais d'un système de souscription à prix fixe. Cette méthode a entraîné des problèmes comme une sursouscription chronique à la fin des années 1920, indiquant que le gouvernement payait trop cher sa dette. En 1929, le Trésor américain a adopté un modèle d'enchères inspiré du Royaume-Uni, tenant sa première vente aux enchères pour des bons à trois mois. Cela a permis au marché de fixer le prix. Dans les années 1970, le Trésor est passé à des offres régulières et prévisibles pour réduire l'incertitude du marché. Ce cadre d'enchères est à la base de la vente actuelle des bons du Trésor du gouvernement du Canada sur les marchés primaires.
Les types de titres négociables du Trésor se sont diversifiés au fil du temps. Au-delà des bons standards, les gouvernements ont introduit des bons et des obligations à échéances plus longues et avec des paiements de coupons. Des innovations comme les titres du Trésor protégés contre l'inflation (TIPS) et les obligations à taux variable (FRN) ont été créées pour protéger les investisseurs contre l'inflation et les variations des taux d'intérêt. Au Canada, le gouvernement fédéral émet des bons du Trésor réguliers et peut également émettre des bons de gestion de trésorerie pour des besoins de liquidités extraordinaires, à l'instar des pratiques d'autres pays.
Les bons du Trésor sur le marché canadien
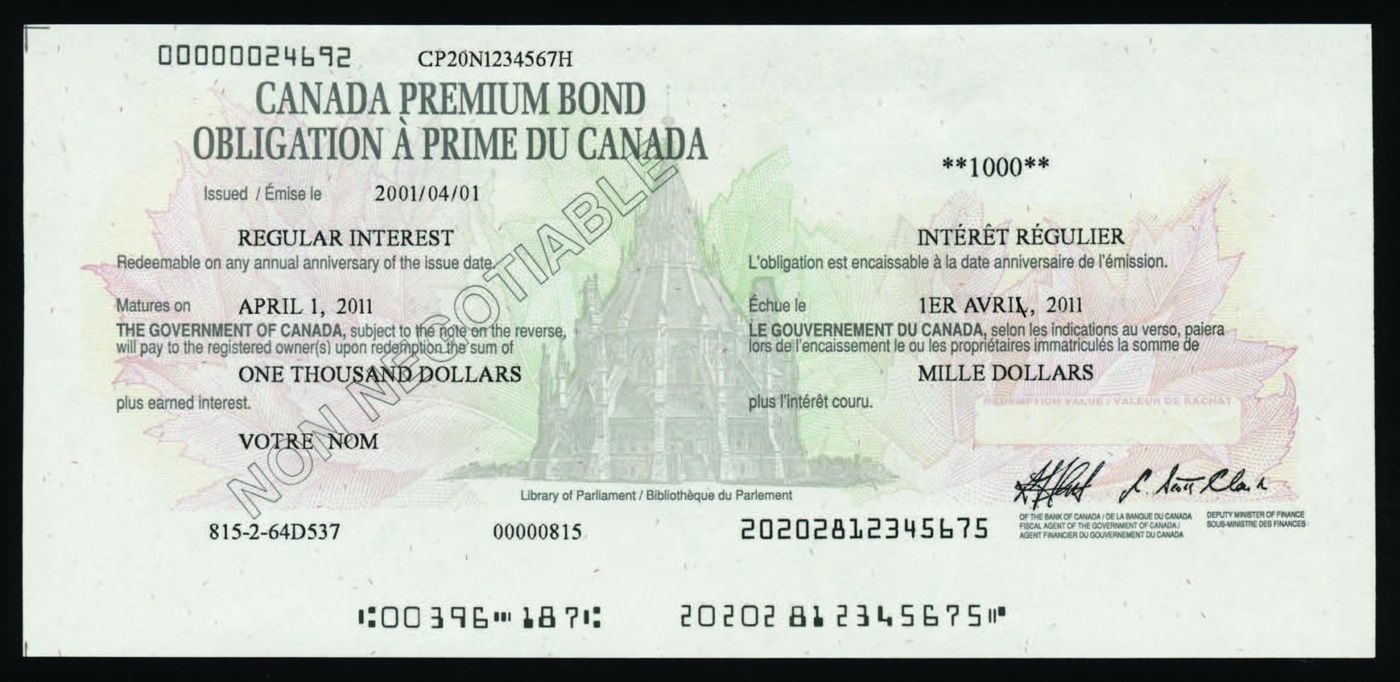
Au Canada, les bons du Trésor sont émis par le gouvernement fédéral par l'entremise de la Banque du Canada et par les gouvernements provinciaux. Ils font partie intégrante du marché monétaire national. Le gouvernement du Canada vend les bons du Trésor par le biais d'enchères publiques, qui ont généralement lieu chaque semaine. Les bons du Trésor provinciaux peuvent être vendus lors d'enchères similaires, parfois deux fois par semaine. Ces enchères déterminent le taux d'escompte et allouent les bons aux plus offrants. Les principaux acheteurs sont de grandes institutions financières et des courtiers principaux, mais les investisseurs particuliers peuvent participer directement ou par l'intermédiaire de courtiers. Les bons du Trésor canadiens sont émis en dénominations standards, avec un investissement minimum de 1 000 $. Les incréments de valeur nominale courants comprennent 1 000 $, 5 000 $, 10 000 $, 25 000 $, 50 000 $, 100 000 $ et 1 million $. Bien que le minimum soit de 1 000 $, de nombreuses institutions financières et courtiers exigent un achat minimum plus élevé, souvent de plusieurs milliers de dollars. Les échéances les plus courantes correspondent aux besoins de gestion de trésorerie à court terme, allant d'un mois à un an. L'indice S&P Canada Treasury Bill suit la performance de ces titres, fournissant un point de référence pour le marché.
- Les bons du Trésor sont vendus aux enchères par la Banque du Canada et les gouvernements provinciaux.
- Le montant d'achat minimum est de 1 000 $.
- Les échéances courantes sont à court terme, de quelques semaines à 52 semaines.
- Le revenu des bons du Trésor est imposé à 100 % comme revenu d'intérêts.
- Ils sont considérés comme l'un des placements les plus sûrs au Canada.
Comment acheter des bons du Trésor au Canada
Les investisseurs canadiens ont plusieurs avenues pour acheter des bons du Trésor. La méthode la plus directe est de participer à une enchère gouvernementale par l'intermédiaire d'une institution financière qui agit comme courtier principal, bien que cela soit plus courant pour les investisseurs institutionnels. Pour la plupart des particuliers, les voies pratiques passent par une institution financière, un conseiller en placement à service complet ou un courtier. Lors d'un achat par l'entremise d'une banque ou d'une firme de placement, les bons du Trésor peuvent être achetés individuellement ou dans le cadre d'un portefeuille géré ou d'un fonds commun de placement, comme le Fonds RBC Canadian T-Bill ou le Fonds CIBC Canadian T-Bill. L'achat par l'entremise d'un courtier, y compris les courtiers en ligne à escompte, implique généralement le marché secondaire. Ici, les investisseurs achètent des bons du Trésor qui ont déjà été émis et sont revendus par d'autres investisseurs. Les courtiers facturent souvent une commission intégrée au prix affiché. Certaines plateformes offrent des fonctionnalités comme le renouvellement automatique à l'échéance. Pour acheter des bons du Trésor directement auprès de la Banque du Canada lors d'une enchère, un investisseur a besoin d'un compte bancaire canadien et d'un numéro d'assurance sociale, et doit soumettre une offre compétitive.
Comparaison avec d'autres placements
Les bons du Trésor sont souvent comparés à d'autres placements à faible risque comme les certificats de placement garanti (CPG). Les deux sont considérés comme très sûrs, les bons du Trésor étant garantis par le gouvernement et les CPG étant souvent assurés par la Société d'assurance-dépôts du Canada jusqu'à certaines limites. Cependant, leurs structures diffèrent considérablement. Les CPG paient un taux d'intérêt stipulé à intervalles réguliers ou à l'échéance, tandis que les bons du Trésor génèrent un rendement par le mécanisme d'escompte. Les termes d'échéance diffèrent également, les bons du Trésor étant strictement à court terme (jusqu'à un an) et les CPG étant couramment offerts pour des termes d'un, trois ou cinq ans. Comparés aux obligations corporatives, les bons du Trésor présentent un risque substantiellement plus faible, car la dette corporative est soumise à la santé financière de l'entreprise émettrice. Ce risque plus faible se reflète dans des rendements généralement plus bas pour les bons du Trésor. Au sein de l'univers des titres gouvernementaux, les bons du Trésor diffèrent des obligations et des bons à plus long terme, qui paient des coupons d'intérêt semestriels et sont plus sensibles aux variations des taux d'intérêt. Le tableau suivant présente les principales différences entre les bons du Trésor et les alternatives courantes.
| Placement | Émetteur | Terme typique | Méthode de revenu | Risque principal |
|---|---|---|---|---|
| Bon du Trésor (T-Bill) | Gouvernement | 1 mois à 1 an | Escompte sur le pair | Très faible (souverain) |
| Certificat de placement garanti (CPG) | Banque/Caisse populaire | 1 à 5 ans | Taux d'intérêt stipulé | Faible (souvent assuré par la SADC) |
| Obligation gouvernementale | Gouvernement | 2 à 30 ans | Coupon semestriel | Risque de taux d'intérêt |
| Obligation corporative | Entreprise | Variable | Coupon semestriel | Risque de crédit/défaut |
Risques et considérations
Bien que les bons du Trésor soient parmi les placements les plus sûrs, ils ne sont pas entièrement sans risque. Le risque principal est le coût d'opportunité. Parce que les bons du Trésor offrent des rendements très faibles, les investisseurs peuvent manquer des rendements plus élevés disponibles avec d'autres titres, surtout pendant les périodes d'inflation croissante. Le risque d'inflation est pertinent, car le rendement fixe d'un bon du Trésor peut ne pas suivre la hausse des prix, érodant le pouvoir d'achat. Il y a aussi un risque de taux d'intérêt si un investisseur a besoin de vendre un bon du Trésor avant son échéance sur le marché secondaire. Si les taux d'intérêt ont augmenté depuis l'achat, la valeur marchande du bon du Trésor sera plus basse, ce qui pourrait entraîner une perte en cas de vente. La liquidité est généralement élevée pour les bons du Trésor gouvernementaux, mais elle peut varier pour les émissions provinciales ou en période de tension sur les marchés. Tout revenu de placement provenant de bons du Trésor est traité comme un revenu d'intérêts par l'Agence du revenu du Canada et est entièrement imposable au taux marginal d'imposition de l'investisseur. Cela les rend moins efficaces sur le plan fiscal que les placements qui génèrent des gains en capital ou des dividendes admissibles. Pour ces raisons, les bons du Trésor sont mieux adaptés à la préservation conservatrice du capital, aux objectifs d'épargne à court terme ou comme lieu de placement temporaire pour la trésorerie au sein d'un portefeuille diversifié.
Le rôle des bons du Trésor dans le système financier
Les bons du Trésor jouent un rôle crucial dans le système financier au-delà d'être un simple véhicule de placement. Pour le gouvernement, ils sont un outil clé pour gérer la trésorerie quotidienne et financer les besoins budgétaires à court terme sans recourir à une dette à plus long terme et plus coûteuse. Pour les marchés financiers, les bons du Trésor servent de référence fondamentale. Leurs rendements sont un indicateur principal des taux d'intérêt à court terme et influencent la tarification d'autres produits financiers, y compris les prêts à taux variable et les produits dérivés. Les investisseurs institutionnels, tels que les banques, les fonds du marché monétaire et les régimes de retraite, utilisent largement les bons du Trésor pour la gestion de la liquidité et comme garantie dans les transactions financières. La perception répandue des bons du Trésor comme un actif sans risque en fait un élément central des modèles de tarification et une valeur refuge pendant les périodes de volatilité des marchés. Au Canada, le marché actif des bons du Trésor soutient la stabilité globale du système financier en fournissant un marché profond et liquide pour la dette à court terme de haute qualité.
Questions fréquentes
Qu'est-ce qu'un bon du Trésor en termes simples ?
Un bon du Trésor est un prêt à court terme que vous accordez au gouvernement. Vous l'achetez pour moins que sa valeur nominale, et lorsqu'il arrive à échéance, le gouvernement vous paie la pleine valeur nominale. La différence est votre profit, qui représente vos intérêts pour avoir prêté l'argent. Ils sont considérés comme très sûrs car ils sont garantis par le gouvernement.
Comment acheter des bons du Trésor au Canada ?
Vous pouvez acheter des bons du Trésor par plusieurs canaux. Vous pouvez les acheter auprès d'une institution financière ou d'un conseiller en placement, qui peut les acheter aux enchères ou sur le marché secondaire. Vous pouvez également les acheter par l'entremise d'un compte de courtage, y compris les courtiers en ligne. Bien qu'il soit possible pour les particuliers de soumissionner directement aux enchères gouvernementales, ce processus est plus complexe et courant parmi les investisseurs institutionnels.
Les bons du Trésor sont-ils plus sûrs que les CPG ?
Les bons du Trésor et les CPG sont tous deux considérés comme des placements très sûrs. Les bons du Trésor sont des obligations de dette directes du gouvernement fédéral ou provincial, garanties par sa pleine foi et son crédit. Les CPG sont émis par les banques et les caisses populaires et sont souvent assurés par la Société d'assurance-dépôts du Canada jusqu'à 100 000 $ par institution. Le profil de sécurité est similairement élevé, bien que les émetteurs et les structures diffèrent.
Puis-je vendre un bon du Trésor avant son échéance ?
Oui, les bons du Trésor peuvent être vendus avant leur date d'échéance sur le marché secondaire par l'intermédiaire d'un courtier ou d'une institution financière. Cependant, le prix que vous recevrez dépendra des taux d'intérêt actuels du marché. Si les taux ont augmenté depuis votre achat du bon du Trésor, vous pourriez le vendre pour moins que vous avez payé, entraînant une perte. Si les taux ont baissé, vous pourriez le vendre avec un gain.
Quel est l'investissement minimum pour un bon du Trésor ?
L'achat minimum pour un bon du Trésor des États-Unis est de 100 $. C'est le minimum depuis avril 2008, date à laquelle il a été abaissé de 1 000 $. Les bons du Trésor sont des obligations à coupon zéro vendues à escompte sur leur valeur nominale et arrivent à échéance dans un an ou moins. Ils sont vendus par le biais d'enchères à prix unique tenues chaque semaine pour la plupart des échéances et toutes les quatre semaines pour le bon à 52 semaines. Les enchères sont menées par la Federal Reserve Bank of New York. Les investisseurs particuliers peuvent participer avec ce minimum relativement bas, tandis que les banques et les courtiers principaux sont les plus gros acheteurs.
Sources et lectures complémentaires
- Treasury bill (Wikipedia) en.wikipedia.org
- Why buy Treasury bills? nbc.ca
- RBC Canadian T-Bill Fund, RBF262 rbcgam.com
- CIBC Canadian T-Bill Fund cibc.com
- Bonds, T-Bills and More rbcdirectinvesting.com
- How to Buy Treasury Bills in Canada springfinancial.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.