L'amortissement est la durée totale nécessaire pour rembourser intégralement une hypothèque ou un prêt, en fonction de paiements réguliers à un certain taux d'intérêt. Au Canada, la période d'amortissement la plus courante pour une hypothèque est de 25 ans, bien que des périodes de 30 ans soient également disponibles sous certaines conditions. La période d'amortissement influence directement la taille des paiements réguliers et le total des intérêts payés sur la durée du prêt. Comprendre l'amortissement est crucial pour les emprunteurs canadiens afin de gérer leur dette efficacement et de prendre des décisions financières éclairées.
Définition et distinction avec le terme hypothécaire
L'amortissement désigne le temps total qu'il faut pour rembourser le solde d'une hypothèque ou d'un prêt en entier. Cette période est une estimation basée sur les taux d'intérêt actuels et un calendrier fixe de paiements réguliers et constants. Elle est fondamentalement différente du terme hypothécaire, qui est la durée pendant laquelle un contrat hypothécaire spécifique et son taux d'intérêt sont valides. Le terme hypothécaire le plus courant au Canada est de cinq ans, tandis que la période d'amortissement la plus courante est de 25 ans. Une hypothèque se compose de plusieurs termes au cours de son parcours d'amortissement complet, un renouvellement étant requis à la fin de chaque terme. Les emprunteurs renégocient les taux d'intérêt et peuvent potentiellement changer de prêteur à chaque renouvellement, mais ils continuent selon le calendrier d'amortissement initial à moins de le modifier activement. Le terme fournit le cadre contractuel pour une période donnée, tandis que l'amortissement décrit l'ensemble du parcours de remboursement, du premier paiement au dernier.
Fonctionnement de l'amortissement et calcul des paiements
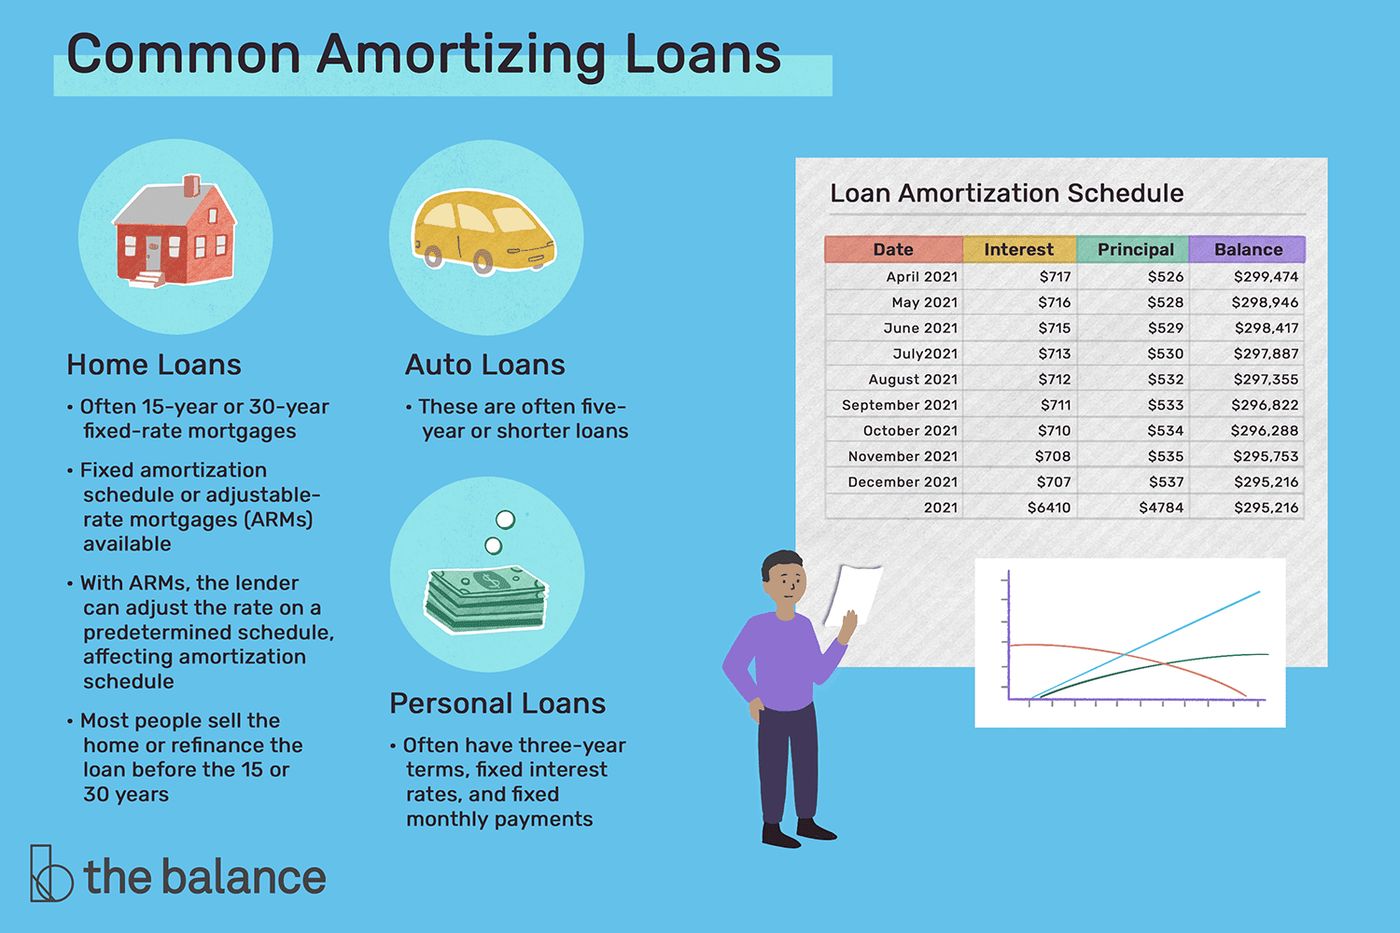
Le calcul d'un paiement hypothécaire et la construction d'un tableau d'amortissement sont basés sur le montant du prêt, le taux d'intérêt et la période d'amortissement. Pour une hypothèque à taux fixe, le montant du paiement reste constant pendant toute la durée du terme, mais la répartition entre le capital et les intérêts change avec chaque paiement. Dans les premières étapes, une plus grande partie de chaque paiement est appliquée aux intérêts. À mesure que le solde du capital diminue lentement, la portion d'intérêts de chaque paiement suivant diminue également, permettant à une plus grande partie du paiement d'aller vers la réduction du capital. Ce processus est détaillé dans un tableau d'amortissement, qui montre la ventilation pour chaque paiement sur toute la période. Pour construire le tableau, il faut d'abord calculer le paiement hypothécaire périodique à l'aide d'une formule standard qui tient compte du montant du prêt, du taux d'intérêt périodique et du nombre total de paiements. Par exemple, sur une hypothèque de 500 000 $ à un taux d'intérêt de 5 % avec une capitalisation semestrielle et un amortissement de 25 ans, le paiement mensuel serait d'environ 2 908 $. Les intérêts du premier mois, calculés sur le solde initial, pourraient être de 2 062 $, laissant 846 $ pour rembourser le capital. Le solde final devient alors le solde de départ pour le mois suivant, et le calcul se répète, le montant des intérêts diminuant progressivement et le paiement du capital augmentant progressivement avec chaque versement.
Règles et limites des périodes d'amortissement au Canada
Les règlements canadiens lient la période d'amortissement maximale autorisée à la taille de la mise de fonds. Pour les acheteurs immobiliers dont la mise de fonds est inférieure à 20 %, la période d'amortissement est limitée à 25 ans pour les hypothèques qui nécessitent une assurance prêt. Cette assurance est obligatoire pour ces hypothèques à ratio élevé et protège le prêteur en cas de défaut de paiement de l'emprunteur. Les acheteurs immobiliers qui effectuent une mise de fonds de 20 % ou plus ne sont pas tenus de souscrire cette assurance et peuvent choisir une période d'amortissement allant jusqu'à 30 ans. Il est important de noter que l'assurance prêt n'est pas disponible pour les maisons d'une valeur supérieure à 1 million de dollars, ce qui signifie que toutes les hypothèques sur ces propriétés sont non assurées et soumises aux limites d'amortissement spécifiques au prêteur. Bien que 25 et 30 ans soient les périodes standard, certains prêteurs peuvent offrir des termes de 35 ou même 40 ans dans des circonstances spécifiques, bien que ceux-ci soient moins courants et entraînent des coûts d'intérêt totaux significativement plus élevés. Les règles sont conçues pour équilibrer l'accessibilité et la stabilité financière, en veillant à ce que les emprunteurs ne contractent pas une dette à long terme excessive par rapport à la valeur de leur maison.
Longueurs courantes des termes hypothécaires et leur utilisation stratégique
Les termes hypothécaires au Canada vont généralement de six mois jusqu'à dix ans, le terme fixe de cinq ans étant historiquement le choix le plus courant. Cependant, les préférences des emprunteurs évoluent vers des termes plus courts pour une plus grande flexibilité. Choisir la longueur d'un terme est une décision stratégique qui affecte les coûts d'intérêt, les pénalités de remboursement anticipé et l'exposition aux futures variations de taux. Les hypothèques à court terme, d'une durée de six mois à trois ans, permettent aux emprunteurs de renouveler plus fréquemment et de potentiellement obtenir des taux plus bas si les taux du marché devraient baisser. Les pénalités de remboursement anticipé pour rompre une hypothèque fixe à court terme sont également plus faibles, car elles sont calculées sur les mois restants. Les hypothèques à long terme, généralement de cinq à dix ans, offrent une stabilité de paiement mais entraînent des pénalités plus élevées pour une résiliation anticipée et peuvent enfermer les emprunteurs dans un taux supérieur aux futurs taux du marché. Un produit unique est l'hypothèque convertible, qui permet la conversion d'un terme court en un terme plus long sans pénalités. La liste suivante présente les principales caractéristiques des différentes longueurs de terme basées sur les tendances et données actuelles.
- Court terme (6 mois à 3 ans) : Pénalités de remboursement anticipé plus faibles et opportunités de renouvellement fréquentes. Idéal lorsque les taux devraient baisser.
- Terme fixe de cinq ans : Traditionnellement le terme le plus courant, offrant un équilibre entre stabilité et fréquence de renouvellement.
- Long terme (5 à 10 ans) : Stabilité de paiement maximale mais pénalités les plus élevées pour rupture anticipée.
- Hypothèque convertible : Commence généralement par un terme de 6 mois, permettant une conversion sans pénalité vers un terme plus long.
- Données de tendance (2026) : Seulement 14,9 % des nouvelles hypothèques non assurées avaient un terme fixe de 5 ans ou plus, en baisse par rapport à 22,8 % en 2022.
- Données de tendance (2026) : 49,5 % des nouvelles hypothèques non assurées ont pris un terme fixe de moins de 5 ans.
- Raison de tarification : Avec une courbe des rendements normalisée en 2026, les termes d'un an étaient tarifés en dessous des termes de cinq ans, rendant les termes courts attrayants.
Des données récentes montrent un éloignement des termes hypothécaires de cinq ans vers des termes plus courts. Les emprunteurs choisissent ces termes plus courts pour leur flexibilité et souvent leurs taux d'intérêt initiaux plus bas. Cette décision rapproche la date de leur prochain renouvellement hypothécaire. Au renouvellement, les emprunteurs ont l'occasion de réévaluer et d'ajuster potentiellement leur période d'amortissement en fonction des nouvelles conditions du marché.
Facteurs qui modifient votre tableau d'amortissement
La période d'amortissement projetée est basée sur un calendrier de paiements fixes, mais plusieurs actions courantes peuvent modifier l'échéancier. Effectuer des paiements plus fréquents, comme passer de mensuels à des paiements bihebdomadaires accélérés, réduit la période d'amortissement et permet d'économiser sur le total des intérêts. De même, utiliser les privilèges de remboursement anticipé offerts par la plupart des prêteurs, comme des versements forfaitaires annuels ou des options d'augmentation de paiement, rembourse directement le capital plus rapidement, raccourcissant l'amortissement. À l'inverse, les actions qui réduisent les paiements peuvent allonger l'amortissement. De nombreuses banques offrent des options de report de paiement ou de saut de paiement en cas de difficultés financières. Bien que celles-ci offrent un soulagement à court terme, les intérêts du paiement sauté sont ajoutés au capital de l'hypothèque. Cela augmente le solde total dû, prolonge la période d'amortissement et entraîne le paiement de plus d'intérêts à long terme. Pour les hypothèques à taux variable avec paiements fixes, les fluctuations des taux d'intérêt affectent également l'amortissement. Une hausse de taux signifie qu'une plus grande partie de chaque paiement couvre les intérêts, ralentissant le remboursement du capital et prolongeant potentiellement l'amortissement. Si les taux augmentent suffisamment, le paiement peut même ne pas couvrir les intérêts, atteignant le taux déclencheur de l'hypothèque. Une baisse de taux accélère le remboursement du capital, ce qui peut raccourcir l'amortissement. Voici des caractéristiques spécifiques des prêteurs et leur impact direct sur l'amortissement.
- Paiements bihebdomadaires accélérés : Augmente la fréquence des paiements, réduisant l'amortissement et le total des intérêts.
- Paiements anticipés forfaitaires (p. ex., l'option annuelle de 20 % de BMO) : Réduit directement le capital, raccourcissant l'amortissement.
- Options d'augmentation de paiement (p. ex., Double-Up de RBC) : Permet des paiements réguliers plus élevés, accélérant le remboursement.
- Report de paiement (p. ex., saut de paiement de TD) : Ajoute les intérêts sautés au capital, allongeant l'amortissement.
- Augmentation du taux variable : Augmente la portion d'intérêts des paiements, peut prolonger l'amortissement.
- Diminution du taux variable : Augmente la portion de capital des paiements, peut raccourcir l'amortissement.
Les contrats hypothécaires incluent souvent des fonctionnalités comme des privilèges de remboursement anticipé et des options de fréquence de paiement. Les options de remboursement anticipé courantes incluent le versement de sommes forfaitaires annuelles ou l'augmentation des montants de paiement réguliers. Utiliser ces fonctionnalités permet aux emprunteurs de rembourser leur solde de capital plus rapidement. Cela raccourcit effectivement la période d'amortissement, permet d'économiser sur le total des intérêts et aide l'emprunteur à devenir propriétaire libre plus tôt.
Choisir une période d'amortissement : court vs long
Le choix d'une période d'amortissement implique un compromis entre la trésorerie mensuelle et le coût total des intérêts. Une période d'amortissement plus longue, comme 30 ans, entraîne des paiements mensuels plus bas, ce qui peut rendre l'accession à la propriété plus accessible ou gérable pour les emprunteurs à court d'argent. Cependant, étaler les paiements sur plus d'années signifie payer des intérêts sur le solde du capital pendant plus longtemps, augmentant significativement le total des intérêts payés sur la durée de l'hypothèque. Les conseillers financiers recommandent généralement de choisir la période d'amortissement la plus courte que l'on peut se permettre confortablement, car les économies d'intérêts à long terme peuvent être substantielles. Les emprunteurs ne sont pas enfermés dans leur choix initial pour toujours. La période d'amortissement peut être réévaluée et modifiée à chaque renouvellement hypothécaire ou lors d'un refinancement, permettant des ajustements basés sur des circonstances financières changées.
Amortissement pour d'autres types de prêts au Canada
Bien que le plus souvent discuté dans le contexte des hypothèques, l'amortissement s'applique à tous les prêts à tempérament, y compris les prêts auto, les prêts personnels et les prêts étudiants. Pour ces produits non hypothécaires, le terme du prêt et la période d'amortissement sont généralement les mêmes, ce qui signifie que le prêt est conçu pour être entièrement remboursé à la fin du contrat. Cela contraste avec les hypothèques, qui ont plusieurs termes plus courts au sein d'un amortissement plus long. Le tableau d'amortissement pour un prêt auto, par exemple, montrerait des paiements égaux où la portion d'intérêts diminue et la portion de capital augmente au cours du terme fixe. Ajuster la période d'amortissement pour ces prêts nécessite généralement de renégocier un tout nouveau prêt avec de nouvelles conditions. Les prêts garantis, comme les hypothèques et les prêts auto, utilisent un actif comme garantie et ont généralement des taux d'intérêt plus bas. Les prêts non garantis, comme la plupart des prêts personnels et des cartes de crédit, comportent des taux d'intérêt plus élevés en raison du risque accru pour le prêteur, rendant le tableau d'amortissement et le coût total des intérêts encore plus critiques à comprendre. Les différences clés entre les types de prêts sont importantes à reconnaître pour les emprunteurs.
- Prêt hypothécaire : Garanti par une propriété. A des périodes d'amortissement et des termes distincts. Amortissement typique de 25 à 30 ans.
- Prêt auto : Garanti par le véhicule. La période d'amortissement et le terme sont identiques.
- Prêt personnel : Souvent non garanti. La période d'amortissement et le terme sont identiques. Taux d'intérêt plus élevés.
- Prêt étudiant : Souvent garanti par le gouvernement. La période d'amortissement et le terme sont identiques, souvent avec une période de grâce.
- Dette de carte de crédit : Dette renouvelable non garantie. N'a pas de tableau d'amortissement fixe.
Il est important pour les emprunteurs de comprendre la différence entre un terme hypothécaire et la période d'amortissement. Le terme est la durée de l'entente de prêt actuelle, qui est souvent de cinq ans ou moins. La période d'amortissement est le temps total nécessaire pour rembourser l'intégralité du prêt hypothécaire, typiquement 25 ou 30 ans. Connaître cette distinction aide les emprunteurs à planifier les dates de renouvellement et à comprendre comment les changements de paiement affectent le coût total du prêt.
Tendances récentes et considérations pour les emprunteurs
Les tendances hypothécaires au Canada montrent un changement dans les préférences des emprunteurs concernant la longueur des termes, ce qui influence indirectement la gestion de l'amortissement. Les données indiquent un éloignement du terme fixe traditionnel de cinq ans. Pour les nouvelles hypothèques non assurées, la part avec un terme fixe de cinq ans ou plus est tombée à 14,9 % au début de 2026 contre 22,8 % au début de 2022. Pour les hypothèques assurées, la part est tombée à 35,7 % contre 53,2 % sur la même période. Plus d'emprunteurs optent pour des termes fixes de moins de cinq ans. Des termes plus courts rapprochent les dates de renouvellement, permettant aux emprunteurs de renégocier les taux ou d'ajuster leur amortissement plus fréquemment. Cela peut être une décision tactique, surtout lorsque la courbe des rendements est normale et que les taux à court terme sont tarifés en dessous des taux à cinq ans. Cependant, des termes plus courts signifient également faire face à de potentielles hausses de taux d'intérêt plus tôt. Lors du renouvellement, les emprunteurs devraient activement envisager de changer ou non leur période d'amortissement en fonction de leur santé financière actuelle, de leurs attentes de revenus futurs et des perspectives de taux d'intérêt. Utiliser des outils comme les calculateurs d'abordabilité hypothécaire et consulter des professionnels hypothécaires peut aider dans cette décision. Le tableau suivant résume le récent changement dans la sélection des termes pour les nouvelles hypothèques.
| Type d'hypothèque | T1 2022 (terme de 5+ ans) | T1 2026 (terme de 5+ ans) | T1 2026 (terme <5 ans) |
|---|---|---|---|
| Nouvelles hypothèques non assurées | 22,8 % | 14,9 % | 49,5 % |
| Nouvelles hypothèques assurées | 53,2 % | 35,7 % | Données non spécifiées |
Les données du marché indiquent un changement significatif dans le comportement des emprunteurs concernant les termes hypothécaires. Plus d'emprunteurs sélectionnent maintenant des termes hypothécaires de moins de cinq ans. Ce choix offre des opportunités plus fréquentes de renouveler ou de renégocier l'hypothèque. À chaque renouvellement, les emprunteurs peuvent réévaluer leur stratégie financière globale, ce qui inclut l'examen de leur période d'amortissement pour s'assurer qu'elle répond toujours à leurs objectifs.
Questions fréquentes
Quelle est la différence entre l'amortissement et le terme hypothécaire ?
La période d'amortissement est le temps total qu'il faut pour rembourser intégralement le solde de votre hypothèque. Le terme hypothécaire est la durée pendant laquelle votre contrat hypothécaire actuel et votre taux d'intérêt sont en vigueur. Le terme hypothécaire le plus courant au Canada est de cinq ans. La période d'amortissement la plus courante est de 25 ans.
Puis-je obtenir une période d'amortissement de 30 ans au Canada ?
Oui, une période d'amortissement de 30 ans est disponible au Canada. C'est généralement une option pour les acheteurs immobiliers qui effectuent une mise de fonds de 20 % ou plus. Pour les acheteurs avec une mise de fonds de moins de 20 %, la période d'amortissement maximale est habituellement de 25 ans pour une hypothèque assurée. La période d'amortissement la plus courante au Canada est de 25 ans. Choisir une période d'amortissement plus longue abaisse vos paiements hypothécaires réguliers mais entraîne le paiement de plus d'intérêts totaux sur la durée du prêt.
Comment une période d'amortissement plus longue affecte-t-elle mon hypothèque ?
Une période d'amortissement plus longue entraîne des paiements hypothécaires réguliers plus bas, ce qui peut rendre l'accession à la propriété plus abordable pour les acheteurs à court d'argent. Cependant, cela signifie également que vous paierez des intérêts sur le prêt pendant plus longtemps. Cela conduit à un montant total d'intérêts payés significativement plus élevé sur toute la durée de l'hypothèque. Par exemple, étendre un amortissement de 25 à 30 ans peut ajouter des dizaines de milliers de dollars en coûts d'intérêts supplémentaires.
Que se passe-t-il si je fais des paiements hypothécaires supplémentaires ?
Faire des paiements hypothécaires supplémentaires réduit votre solde de capital plus rapidement. Cette action raccourcit votre période d'amortissement. Vous rembourserez votre hypothèque plus vite et économiserez une somme substantielle en coûts d'intérêts totaux sur la durée du prêt. De nombreux prêteurs offrent des privilèges de remboursement anticipé, comme augmenter la fréquence des paiements ou effectuer des versements forfaitaires, ce qui accélère le remboursement du capital. Utiliser ces options diminue votre période d'amortissement et le total des intérêts que vous payez.
Puis-je changer ma période d'amortissement plus tard ?
Oui, vous pouvez changer votre période d'amortissement. Cela se fait généralement lorsque vous renouvelez votre hypothèque à la fin de son terme. Vous pouvez choisir de la raccourcir pour économiser sur les intérêts ou de la prolonger pour réduire vos paiements, sous réserve de l'approbation du prêteur et des règlements. Par exemple, si votre situation financière s'améliore, vous pourriez raccourcir l'amortissement pour constituer de l'équité plus rapidement. À l'inverse, vous pourriez la prolonger si vous avez besoin de réduire le montant de votre paiement mensuel.
Qu'est-ce qu'un tableau d'amortissement ?
Un tableau d'amortissement est un tableau qui liste tous les paiements sur la durée d'une hypothèque. Il montre le montant de chaque paiement et la répartition entre les intérêts et le capital. Il montre également le solde restant après chaque paiement, illustrant comment le capital est remboursé au fil du temps. Au début du tableau, une plus grande partie de chaque paiement va vers les intérêts. À mesure que le capital diminue, la portion d'intérêts rétrécit et une plus grande partie du paiement va vers le remboursement du solde du capital.
Sources et lectures complémentaires
- Mortgage Amortization Calculator Canada wowa.ca
- What Are Mortgage Terms and Amortization Periods? nesto.ca
- Mortgage Amortization, RBC Royal Bank rbcroyalbank.com
- Mortgage Payment Calculator | Scotiabank Canada scotiabank.com
- Mortgage and Loan Amortization Schedule Calculator ratehub.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.