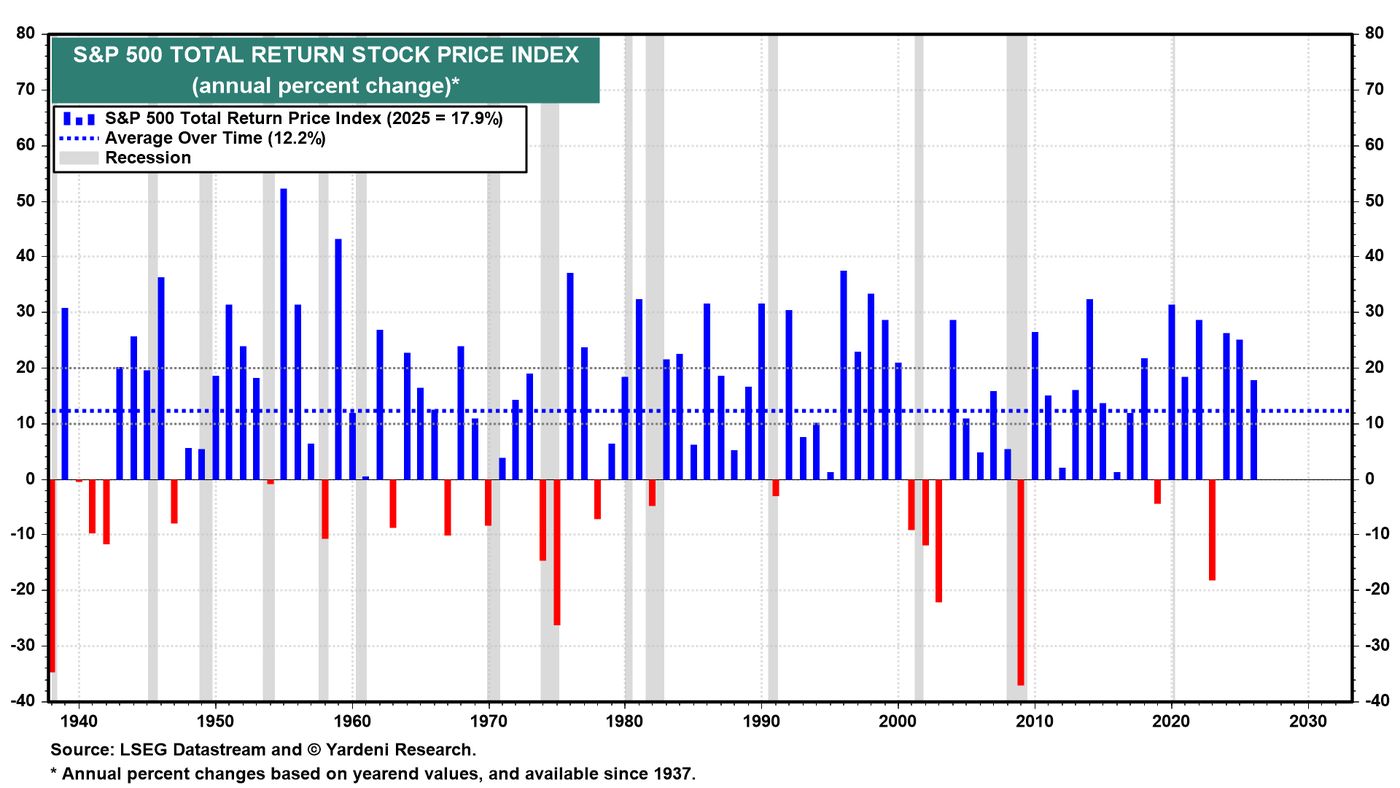
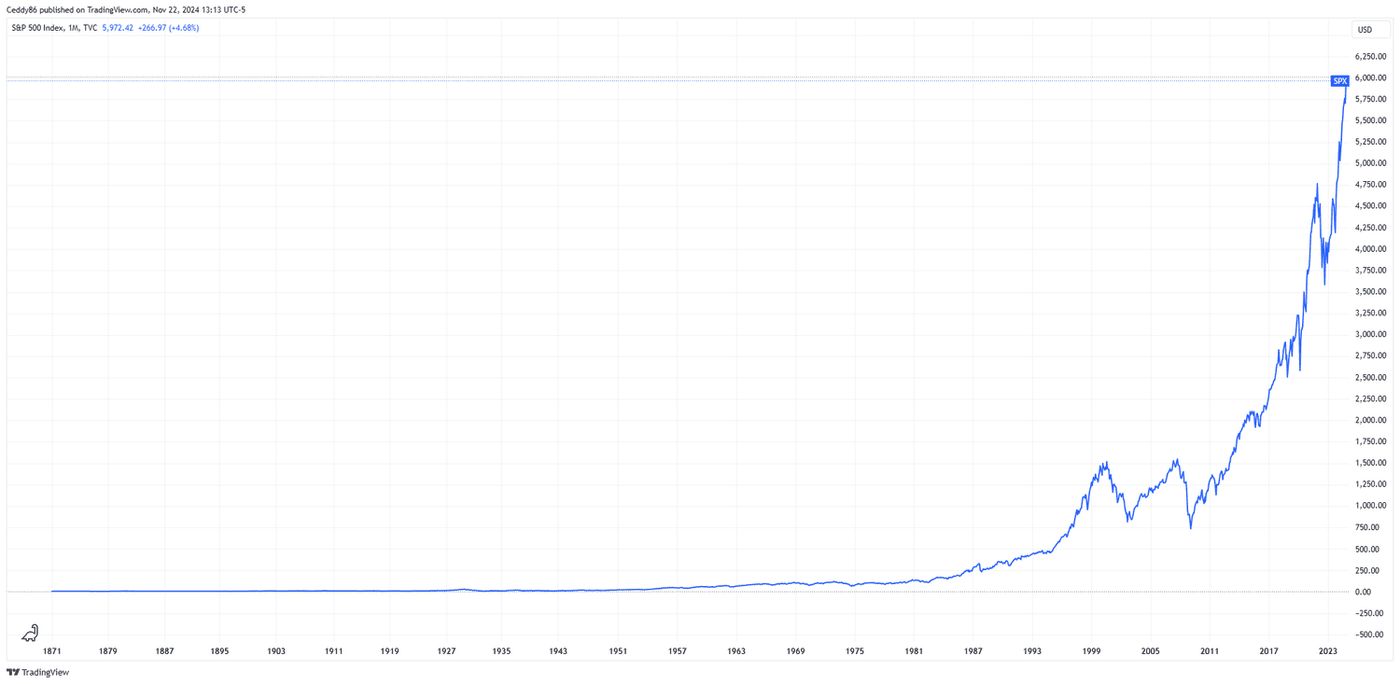
Le rendement total annualisé moyen de l'indice S&P 500, incluant les dividendes réinvestis, a été d'environ 9,8 % au cours des 90 dernières années. Pour la période allant de 1957, année où l'indice a été élargi à 500 entreprises, à 2025, le taux de rendement annualisé moyen était d'environ 10,33 %. Cette performance historique fait du S&P 500 un indicateur clé de la santé du marché boursier américain, ce qui est pertinent pour les investisseurs canadiens qui cherchent une exposition diversifiée par l'entremise de fonds. Comprendre ce rendement moyen, ses composantes et comment il se compare aux indices canadiens fournit un contexte essentiel pour la planification d'investissement à long terme.
Ce que représente le rendement moyen du S&P 500
Les chiffres du rendement moyen du S&P 500 sont calculés en tant que rendements totaux annualisés, qui incluent à la fois l'appréciation du prix et les dividendes réinvestis. Cette mesure du rendement total donne une image plus complète du gain potentiel d'un investisseur que la simple observation des variations de prix. L'indice lui-même est un indicateur pondéré par la capitalisation boursière qui suit 500 des plus grandes sociétés cotées sur les bourses américaines. Il était initialement composé de 90 entreprises en 1926, connu alors sous le nom d'indice composite ou S&P 90, avant de s'élargir à 500 composantes en 1957. La moyenne à long terme d'environ 10,33 % de 1957 à 2025 illustre le potentiel de croissance composée du marché boursier américain sur de longues périodes.
Il est crucial de comprendre que cette moyenne est un chiffre historique et ne garantit pas les résultats futurs. La moyenne lisse ces volatilités annuelles pour montrer une tendance. Pour les investisseurs canadiens, cet indicateur américain sert souvent de point de comparaison pour la performance du marché domestique, comme l'indice composite TSX, qui a affiché un rendement annualisé moyen de 7,94 % sur une période de 50 ans. L'analyse de ces chiffres aide à évaluer les caractéristiques de risque et de rendement des différents marchés boursiers.
Composantes clés des rendements du S&P 500
Le rendement total du S&P 500 a deux composantes principales qui, ensemble, créent les chiffres moyens cités par les investisseurs. La première composante est le rendement lié au prix, qui correspond à la variation du niveau de l'indice basée uniquement sur les fluctuations des cours des actions de ses entreprises constituantes. La seconde composante, tout aussi importante, est le rendement généré par les dividendes versés par ces entreprises. Lorsque les dividendes sont réinvestis pour acheter plus d'actions, ils contribuent à la capitalisation des rendements au fil du temps. La plupart des rendements moyens à long terme publiés, y compris les chiffres de 9,8 % sur 90 ans et de 10,33 % depuis 1957, supposent le réinvestissement de tous les dividendes.
Se concentrer uniquement sur les rendements liés aux prix sous-estimerait la performance historique de l'indice. Le rôle des dividendes devient particulièrement puissant sur plusieurs décennies, car le processus de réinvestissement achète plus d'actions, qui génèrent ensuite leurs propres dividendes et appréciation de prix. Ce mécanisme de capitalisation est un moteur fondamental de la création de richesse dans l'investissement en actions. Pour les investisseurs utilisant des fonds indiciels S&P 500, le gestionnaire de fonds gère généralement le processus de collecte et de réinvestissement des dividendes automatiquement, ce qui se reflète dans le prix unitaire du fonds ou par la distribution d'unités supplémentaires.
Comment les investisseurs canadiens accèdent au S&P 500
Les investisseurs canadiens ne peuvent pas investir directement dans l'indice S&P 500 lui-même, car il s'agit d'une simple jauge de mesure. L'exposition est plutôt obtenue par l'entremise de produits financiers qui répliquent la composition et la performance de l'indice. Les véhicules les plus courants sont les fonds négociés en bourse (FNB) et les fonds mutuels indiciels qui suivent le S&P 500. Ces fonds visent à détenir les mêmes actions dans les mêmes proportions que l'indice, offrant ainsi des rendements qui reflètent étroitement sa performance avant frais. Les FNB se négocient sur des bourses comme la Bourse de Toronto (TSX) tout au long de la journée de négociation, tandis que les fonds mutuels sont évalués une fois par jour après la fermeture des marchés.
Pour acheter un FNB S&P 500, un investisseur a besoin d'un compte auprès d'une plateforme de courtage en ligne. Certaines sociétés de courtage canadiennes offrent des achats de FNB sans commission, bien que les conditions spécifiques varient selon la plateforme. Les investisseurs devraient rechercher une plateforme qui prend en charge le type de compte souhaité, comme un compte d'épargne libre d'impôt (CELI) ou un régime enregistré d'épargne-retraite (REER), et qui donne accès aux FNB cotés à la TSX. Le choix du compte a des implications importantes pour la fiscalité des gains en capital, ce qui est une considération clé pour les investisseurs canadiens, en plus de la performance du fonds.
Types de comptes pour détenir des investissements dans le S&P 500 au Canada
Le compte dans lequel vous détenez un fonds S&P 500 détermine comment vos rendements d'investissement sont imposés en vertu de la loi canadienne. Les trois principaux types de comptes sont les comptes d'épargne libre d'impôt (CELI), les régimes enregistrés d'épargne-retraite (REER) et les comptes non enregistrés. Un CELI abrite tous les gains en capital de l'impôt canadien, ce qui signifie que vous ne payez aucun impôt sur la croissance ou les retraits. Cependant, les dividendes américains versés dans un CELI sont assujettis à une retenue d'impôt américaine de 15 % que l'investisseur canadien ne peut pas récupérer. Un REER offre une déduction fiscale sur les cotisations, réduisant votre revenu imposable l'année de la cotisation, et la croissance à l'intérieur du régime est différée d'impôt.
Les comptes non enregistrés offrent le plus de flexibilité, sans limites de cotisation ni restrictions de retrait, mais tous les gains en capital sont imposables au Canada. Cela inclut les gains en capital lors de la vente d'actions et les distributions comme les dividendes. Le choix entre ces comptes implique de trouver un équilibre entre les avantages fiscaux actuels, les responsabilités fiscales futures et l'espace de cotisation. De nombreux investisseurs canadiens utilisent une combinaison de types de comptes pour optimiser leur situation fiscale globale tout en construisant un portefeuille qui inclut une exposition au marché américain par l'entremise de fonds indiciels S&P 500.
- Compte d'épargne libre d'impôt (CELI) : Abrite tous les gains de l'impôt canadien sur la croissance et les retraits.
- Régime enregistré d'épargne-retraite (REER) : Offre une déduction fiscale sur les cotisations et une croissance différée d'impôt.
- Compte non enregistré : N'offre aucun abri fiscal. Tous les gains en capital sont imposables.
- Retenue d'impôt américaine : Un impôt de 15 % sur les dividendes américains versés dans un CELI, qui ne peut être récupéré.
Facteurs à comparer lors du choix d'un FNB S&P 500
Plusieurs FNB S&P 500 sont cotés à la TSX, et ils diffèrent par des caractéristiques qui peuvent affecter les rendements nets. Le ratio des frais de gestion (RFG) est la commission annuelle facturée par le fonds, exprimée en pourcentage de l'actif. Pour les FNB S&P 500 cotés au Canada, les RFG se situent généralement entre 0,08 % et 0,10 %. Un RFG plus bas signifie qu'une plus grande partie du rendement brut de l'indice reste dans la poche de l'investisseur au fil du temps. Un autre facteur critique est la couverture de change. Puisque le S&P 500 est libellé en dollars américains, un FNB couvert vise à neutraliser l'impact des fluctuations du taux de change CAD/USD sur les rendements, tandis qu'un FNB non couvert ne le fait pas.
La précision du suivi mesure à quel point les rendements du FNB correspondent aux rendements réels de l'indice. Les investisseurs devraient examiner l'écart de suivi d'un fonds, qui est l'écart entre le rendement du FNB et celui de l'indice au fil du temps. Un écart de suivi plus petit indique généralement un fonds géré plus efficacement. Le choix entre les versions couvertes et non couvertes n'est pas intrinsèquement bon ou mauvais. Cela dépend de la perspective de l'investisseur sur les mouvements des devises et de son horizon d'investissement. Ces facteurs, le coût, la stratégie de change et le suivi, sont essentiels pour que les investisseurs canadiens les évaluent lors du choix d'un fonds spécifique.
- Ratio des frais de gestion (RFG) : Généralement de 0,08 % à 0,10 % pour les FNB S&P 500 cotés au Canada.
- Couverture de change : Une stratégie pour neutraliser l'impact du taux de change CAD/USD sur les rendements.
- Précision du suivi : Mesurée par l'écart de suivi entre le FNB et l'indice.
- FNB non couvert : Laisse les rendements exposés aux fluctuations du taux de change.
Rendements annuels et données de performance récentes
Le rendement du S&P 500 varie considérablement d'une année à l'autre, c'est pourquoi la moyenne à long terme est un chiffre lissé. Les rendements totaux annuels récents démontrent cette volatilité, avec un rendement de 28,71 % en 2021, suivi de 18,40 % en 2020 et de 31,49 % en 2019. L'indice connaît également des années négatives, comme le rendement de -4,38 % en 2018. Des données plus récentes montrent l'indice à 7 690,73 $ US le 19 octobre 2026, ce qui représentait une augmentation de 15,4 % par rapport à son niveau un an plus tôt.
La performance sur différentes périodes récentes fournit un contexte supplémentaire. Au cours des cinq dernières années jusqu'en 2026, l'indice a progressé à un taux annualisé de 11,2 %. Ces chiffres à plus court terme peuvent différer des moyennes sur plusieurs décennies et mettent en lumière le chemin non linéaire de la croissance du marché. Les investisseurs canadiens qui surveillent ces rendements doivent se rappeler que les chiffres sont généralement rapportés en dollars américains, et que leur rendement personnel en dollars canadiens sera également affecté par les mouvements du taux de change, à moins qu'ils n'utilisent un fonds couvert.
- Rendement total 2021 : 28,71 %
- Rendement total 2020 : 18,40 %
- Rendement total 2019 : 31,49 %
- Rendement total 2018 : -4,38 %
- Croissance annualisée sur 5 ans (jusqu'en 2026) : 11,2 %
Considérations courantes pour les investisseurs canadiens
Investir dans un large indice comme le S&P 500 implique d'accepter le risque de marché, qui fait référence à la possibilité que les rendements réels s'écartent des rendements attendus, à la fois positivement et négativement. Ce risque englobe des facteurs comme la concurrence économique, les événements géopolitiques et les cycles de marché plus larges. Le rendement moyen historique d'environ 10 % est associé à ce risque. Il n'y a aucune garantie de l'atteindre. Pour la diversification, un seul fonds indiciel S&P 500 fournit une exposition à 500 grandes entreprises américaines dans plusieurs secteurs, ce qui réduit l'impact de la mauvaise performance d'une seule entreprise sur le portefeuille global.
Le pouvoir de la capitalisation est une raison clé pour laquelle les moyennes à long terme sont mises de l'avant. En réinvestissant les dividendes et en permettant aux rendements de générer d'autres rendements, la valeur de l'investissement peut croître significativement sur plusieurs décennies. Ce processus nécessite du temps et de la patience. En comparant la moyenne historique du S&P 500 à celle de 7,94 % du composite TSX sur 50 ans, les investisseurs peuvent observer différents profils risque-rendement pour les marchés américain et canadien. En fin de compte, l'intégration d'une exposition au S&P 500 est une décision stratégique pour les portefeuilles canadiens, axée sur le potentiel de croissance à long terme dans une structure diversifiée et rentable.
Questions fréquentes
Comment puis-je investir dans le S&P 500 depuis le Canada ?
Les investisseurs canadiens obtiennent une exposition au S&P 500 par l'entremise de fonds négociés en bourse (FNB) ou de fonds mutuels indiciels qui suivent l'indice. Ces fonds sont cotés sur des bourses comme la Bourse de Toronto et peuvent être achetés via un compte de courtage en ligne. Vous ne pouvez pas investir directement dans l'indice lui-même. Il est important de comparer des facteurs comme le ratio des frais de gestion (RFG), la couverture de change et la précision du suivi lors du choix d'un fonds spécifique.
Devrais-je détenir un FNB S&P 500 dans un CELI ou un REER ?
Les comptes CELI et REER sont tous deux courants pour détenir des investissements dans le S&P 500. Un CELI abrite tous les gains de l'impôt canadien sur la croissance et les retraits, mais les dividendes américains sont assujettis à une retenue d'impôt de 15 % qui n'est pas récupérable. Un REER offre une déduction fiscale sur les cotisations et permet une croissance différée d'impôt. Le choix dépend de votre revenu, de votre espace de cotisation et de vos objectifs de planification fiscale, de nombreux investisseurs utilisant une combinaison de types de comptes.
Quelle est la différence entre le rendement lié au prix et le rendement total ?
Le rendement lié au prix mesure uniquement la variation du niveau de l'indice ou du cours de l'action. Le rendement total inclut à la fois l'appréciation du prix et les rendements générés par les dividendes, en supposant que ces dividendes sont réinvestis. Les rendements moyens à long terme largement cités pour le S&P 500, comme 9,8 % ou 10,33 %, sont des rendements totaux. Les dividendes jouent un rôle significatif dans la capitalisation de la richesse sur de longues périodes.
Comment le rendement du S&P 500 se compare-t-il au marché boursier canadien ?
Historiquement, le S&P 500 a montré un profil de rendement moyen différent de celui du marché canadien. Entre 1957 et 2025, le S&P 500 a affiché une moyenne d'environ 10,33 % par année. Sur la période de 50 ans allant de novembre 1971 à novembre 2021, l'indice composite TSX a affiché un rendement annualisé moyen de 7,94 %. Ces chiffres illustrent les performances historiques variées entre les deux principaux marchés boursiers nord-américains.
Quel est le rendement moyen du S&P 500 ?
Le rendement total annualisé moyen du S&P 500, incluant les dividendes réinvestis, est d'environ 9,8 % au cours des 90 dernières années. Pour la période allant de 1957, année où l'indice a été élargi à 500 entreprises, à 2025, le taux de rendement annualisé moyen était d'environ 10,33 %. L'indice a généré des rendements variables ces dernières années, comme 23 % en 2024 et 24 % en 2023. Ces chiffres représentent des moyennes historiques à long terme et ne prédisent pas la performance future, qui peut varier significativement d'une année à l'autre. Le S&P 500 est un indice pondéré par la capitalisation boursière qui suit 500 grandes entreprises américaines, et ses rendements totaux incluent à la fois les variations de prix et les dividendes.
Sources et lectures complémentaires
- S&P 500 Total Returns by Year Since 1926 slickcharts.com
- What is the average rate of return of the stock market? questrade.com
- How to invest in the S&P 500 in Canada | 2026 guide wealthsimple.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.