Un logiciel de budgétisation désigne un outil numérique qui aide les particuliers et les entreprises à créer, gérer et surveiller leurs plans financiers. Pour les Canadiens, ces outils peuvent automatiser le suivi des dépenses, se synchroniser avec les comptes bancaires canadiens et aider à la prévision financière, offrant ainsi une alternative plus efficace aux feuilles de calcul manuelles. Le choix du logiciel dépend souvent de facteurs comme la méthode de budgétisation préférée, le besoin d'automatisation et des considérations spécifiquement canadiennes comme le support multidevises et l'intégration avec les institutions financières locales. Comprendre les fonctionnalités et les limites des différents types de logiciels de budgétisation est essentiel pour choisir un outil qui correspond à vos objectifs de gestion financière.
Types et méthodes des logiciels de budgétisation
Les logiciels de budgétisation au Canada englobent une gamme d'outils conçus pour différents besoins d'utilisateurs et philosophies financières. Une distinction primaire existe entre les logiciels destinés aux finances personnelles ou familiales et les plateformes conçues pour la planification et l'analyse financière des entreprises. Les applications de finances personnelles se concentrent souvent sur le suivi des dépenses quotidiennes, la synchronisation des données de transactions et l'aide aux utilisateurs pour atteindre leurs objectifs d'épargne. Les logiciels de budgétisation d'entreprise, comme Microsoft Dynamics 365 Business Central ou QuickBooks Canada, sont conçus pour des prévisions plus complexes, l'allocation des ressources par département et l'intégration avec les systèmes comptables et de gestion intégrée (ERP) pour soutenir la prise de décision stratégique. La fonctionnalité principale de tout logiciel de budgétisation est d'aller au-delà de l'enregistrement des transactions passées, qui est le domaine des logiciels comptables, et d'entrer dans le domaine de la planification et de la gestion des résultats financiers futurs.
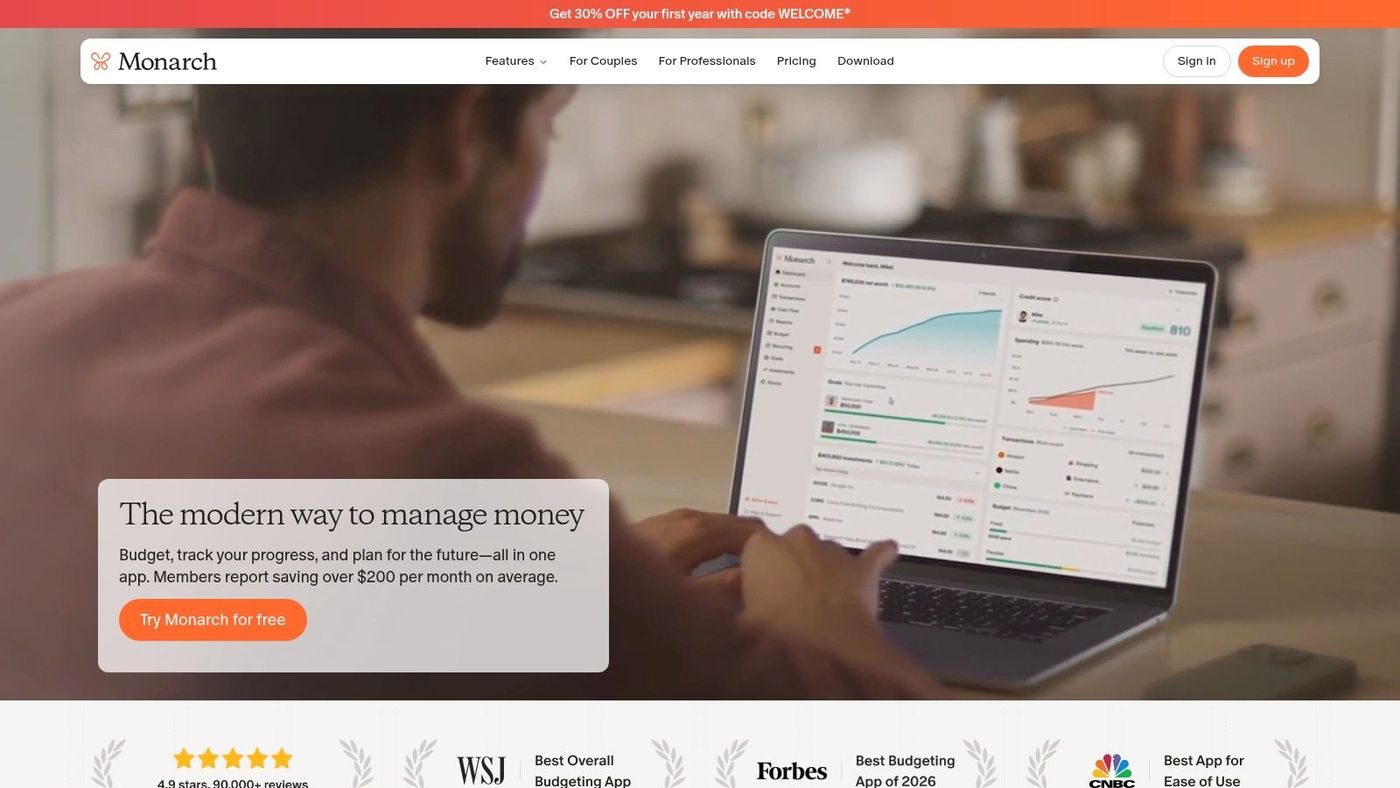
Ces outils implémentent également des méthodologies de budgétisation spécifiques. La méthode de budgétisation par enveloppes, qui consiste à allouer de l'argent liquide à des catégories physiques, a été numérisée par des applications comme Goodbudget, qui utilise des enveloppes virtuelles pour le suivi. L'approche du budget à base zéro, où chaque dollar de revenu est assigné à une tâche comme les dépenses, l'épargne ou des objectifs, est la philosophie derrière You Need A Budget (YNAB). D'autres plateformes, comme Monarch, offrent une vue complète et automatisée de la valeur nette en synchronisant les comptes bancaires, de carte de crédit et de placement. Pour les utilisateurs qui préfèrent la simplicité et un contrôle total, la saisie manuelle via un logiciel de feuille de calcul comme Excel ou l'utilisation d'une application sans fioritures comme Fudget reste une option valide et privée, évitant le besoin de connexions aux comptes bancaires.
Fonctionnalités et caractéristiques clés
Les logiciels de budgétisation modernes offrent une suite de fonctionnalités visant à simplifier la gestion de l'argent. Une fonctionnalité centrale pour de nombreux utilisateurs est la capacité de synchroniser et de catégoriser automatiquement les transactions provenant de comptes financiers connectés. Cette automatisation permet d'économiser un temps et des efforts considérables par rapport à la saisie manuelle. Pour soutenir cela au Canada, les fournisseurs de logiciels utilisent généralement des services d'agrégation de données comme Plaid ou Yodlee pour établir des connexions avec les principales institutions financières canadiennes. Au-delà du suivi des transactions, un logiciel robuste fournit des outils pour créer des budgets personnalisés basés sur des cycles hebdomadaires, bihebdomadaires ou mensuels, s'alignant sur les échéances de paie courantes au Canada. La visualisation est un autre élément clé, avec des applications générant des rapports et des graphiques sur les tendances de dépenses, les revenus et les progrès vers les objectifs financiers, aidant les utilisateurs à voir clairement le flux de leur argent.
Les fonctionnalités avancées incluent le support multidevises, ce qui est précieux pour les Canadiens qui dépensent à la fois en dollars canadiens et américains ou détiennent des comptes étrangers. Certaines applications, comme PocketSmith, permettent aux utilisateurs de voir toutes les devises étrangères converties en CAD pour une vue consolidée de leur valeur nette. La prévision est une fonctionnalité puissante présente dans des outils plus sophistiqués, permettant aux utilisateurs de projeter leur flux de trésorerie des mois, voire des années à l'avance, sur la base de leurs données financières actuelles. Pour les entreprises, les capacités d'intégration sont critiques. Un logiciel de budgétisation peut se connecter aux plateformes comptables existantes, aux systèmes de gestion de la relation client (CRM) et aux API bancaires pour centraliser les données. Il est important de noter que les ensembles de fonctionnalités varient considérablement, du suivi de base des dépenses dans des outils gratuits comme Wave Financial aux fonctionnalités avancées de modélisation financière et de conformité dans des solutions de niveau entreprise comme Microsoft Dynamics 365 Business Central.
Considérations spécifiques pour les utilisateurs canadiens
Les Canadiens qui utilisent des logiciels de budgétisation font face à un ensemble unique de considérations distinctes de celles des utilisateurs d'autres pays. Un défi technique majeur est la fiabilité des flux bancaires automatisés. De nombreuses institutions financières canadiennes n'ont pas pleinement adopté la banque ouverte, et certaines bloquent activement les tentatives d'agrégation. Cela peut entraîner des problèmes de connectivité persistants avec des services comme Plaid et Yodlee, rendant les flux peu fiables ou indisponibles pour certaines banques. Par conséquent, de nombreux fournisseurs de logiciels mettent l'accent sur des options d'importation manuelle robustes, permettant aux utilisateurs de téléverser des fichiers de transactions dans des formats comme OFX, QIF ou CSV téléchargés directement depuis le site Web de leur banque. Cette solution de contournement offre contrôle et constance, bien qu'elle nécessite un processus manuel.
D'autres facteurs locaux incluent le support du contexte financier canadien. Cela comprend une tarification transparente en dollars canadiens pour éviter les fluctuations surprises dues au taux de change, comme le proposent des applications comme Lunch Money. Les logiciels adaptés au marché canadien peuvent également offrir des fonctionnalités conçues autour des pratiques bancaires courantes et des cycles de paie canadiens. De plus, les logiciels axés sur les entreprises doivent tenir compte de la conformité avec les structures fiscales canadiennes, incluant la TPS/TVH. Bien que le gouvernement fédéral envisage la mise en œuvre de la banque ouverte pour améliorer la portabilité et la sécurité des données, en 2026, le Canada est à la traîne par rapport à des juridictions comme le Royaume-Uni et l'Australie, ce qui signifie que les utilisateurs doivent travailler dans le système actuel de fiabilité variable des flux bancaires.
Avantages et inconvénients de l'utilisation d'applications de budgétisation
Les logiciels de budgétisation offrent plusieurs avantages généraux qui s'appliquent à la plupart des plateformes. Un avantage significatif est l'automatisation et l'économie de temps. En connectant les comptes financiers, le logiciel peut importer et catégoriser automatiquement les transactions, effectuer les calculs et mettre à jour les budgets en temps réel. Cela réduit l'effort manuel requis pour maintenir les registres financiers. Un autre bénéfice est une meilleure conscience et un meilleur contrôle. Des fonctionnalités comme les notifications de dépenses, les traqueurs de progrès visuels et les rapports détaillés aident les utilisateurs à comprendre leurs habitudes et à rester dans les limites planifiées. Certaines applications intègrent des éléments de ludification, comme récompenser les utilisateurs pour avoir atteint des objectifs d'épargne, ce qui peut augmenter l'engagement et la motivation à suivre un plan financier. Pour les entreprises, les avantages s'étendent à une meilleure précision des prévisions, une collaboration rationalisée entre les départements et une meilleure allocation des ressources basée sur des informations fondées sur les données.
Cependant, il existe des inconvénients et des risques notables à considérer. Une limitation courante est que la structure prédéfinie d'une application peut ne pas correspondre à la situation financière unique de chaque utilisateur, comme un revenu irrégulier ou des cycles de paie spécifiques, forçant l'utilisateur à s'adapter aux contraintes du logiciel. La sécurité et la confidentialité représentent des préoccupations sérieuses. Lier des comptes bancaires nécessite de partager des identifiants de connexion, ce qui peut violer les conditions d'utilisation de certaines institutions financières et pourrait exposer les utilisateurs à des risques si la sécurité de l'application de budgétisation est compromise. Même sans lier de comptes, les utilisateurs doivent considérer comment leurs données financières personnelles sont collectées, stockées et potentiellement partagées. De plus, certaines applications gratuites se soutiennent par la publicité ou en promouvant des produits financiers comme des cartes de crédit, ce qui peut être une distraction ou entrer en conflit avec les objectifs financiers d'un utilisateur.
Sécurité, confidentialité et gestion des données
La sécurité de vos données financières est une préoccupation primordiale lors de l'utilisation de tout logiciel de budgétisation. Lorsque vous connectez vos comptes bancaires, de carte de crédit et de placement à une application, vous fournissez généralement vos identifiants de connexion à un agrégateur de données tiers comme Plaid. Cette pratique peut créer des vulnérabilités et, surtout, peut enfreindre les conditions d'utilisation de vos accords avec ces institutions financières. Si une brèche de sécurité se produit et que des fonds sont perdus ou que des comptes sont compromis, vous pourriez être tenu financièrement responsable parce que vous avez divulgué vos mots de passe. Il est essentiel de lire les petits caractères de vos accords bancaires et de la politique de confidentialité du logiciel de budgétisation pour comprendre les risques et les responsabilités impliqués.
Les politiques de confidentialité dictent comment une entreprise de logiciels collecte, utilise et partage vos informations personnelles et financières. Certaines entreprises peuvent utiliser des données anonymisées pour l'analyse ou partager des données avec des partenaires marketing. Pour les utilisateurs mal à l'aise avec ces risques, les options de saisie manuelle offrent une alternative plus sécuritaire. Utiliser une feuille de calcul ou une application qui ne se connecte pas à vos comptes garde vos données hors ligne et sous votre contrôle direct. Alternativement, utiliser la fonctionnalité de téléversement de fichiers d'un logiciel pour importer manuellement des relevés bancaires évite le besoin de partager des identifiants de connexion en direct tout en tirant parti des fonctionnalités de budgétisation de l'outil. En fin de compte, le choix entre commodité et sécurité est personnel et chaque utilisateur canadien doit le peser en fonction de son niveau de confort et de la sensibilité de ses informations financières.
Étapes pour évaluer et sélectionner un logiciel
Choisir le bon logiciel de budgétisation nécessite une évaluation méthodique de vos besoins par rapport à ce que différents outils offrent. La première étape est de définir clairement votre objectif principal, qu'il s'agisse de suivre les dépenses personnelles quotidiennes, de gérer les finances familiales avec un partenaire, de rembourser des dettes, de planifier la retraite ou de gérer les prévisions financières d'une entreprise. Ensuite, déterminez votre méthodologie de budgétisation préférée, comme le budget à base zéro ou par enveloppes, car cela réduira le choix aux applications conçues autour de cette philosophie. Vous devriez également évaluer votre aisance technique et le niveau d'implication souhaité. Certains utilisateurs préfèrent un système automatisé et sans intervention, tandis que d'autres veulent le contrôle détaillé de la saisie et de la catégorisation manuelles.
Vous devez ensuite enquêter sur des considérations pratiques spécifiques. Testez la compatibilité du logiciel avec vos institutions financières canadiennes pour voir si la synchronisation automatique est disponible et fiable, ou si vous devrez compter sur des téléversements manuels de fichiers. Examinez la structure de coûts, en recherchant une tarification transparente en dollars canadiens et en comprenant quelles fonctionnalités sont incluses dans les niveaux gratuits par rapport aux abonnements payants. De manière cruciale, examinez les mesures de sécurité et la politique de confidentialité pour savoir comment vos données seront protégées et utilisées. De nombreuses applications offrent des essais gratuits, ce qui fournit une opportunité inestimable de tester l'interface utilisateur, l'ensemble des fonctionnalités et la connectivité bancaire avant de prendre un engagement financier.
- Définissez votre objectif financier principal (p. ex., remboursement de dettes, prévisions d'entreprise).
- Identifiez votre méthode de budgétisation préférée (p. ex., à base zéro, enveloppes).
- Évaluez votre besoin d'automatisation par rapport au contrôle manuel.
- Vérifiez la compatibilité et la fiabilité avec vos banques canadiennes spécifiques.
- Examinez le coût et le modèle d'abonnement en dollars canadiens.
- Examinez les protocoles de sécurité et la politique de confidentialité du logiciel.
- Utilisez les périodes d'essai gratuites pour tester les fonctionnalités par vous-même.
Comparaison des types de logiciels et exemples
La sélection disponible de logiciels de budgétisation au Canada comprend des catégories distinctes, des traqueurs personnels simples aux plateformes de planification d'entreprise complètes. Le tableau suivant décrit les principaux types, leurs utilisateurs primaires et des exemples représentatifs disponibles pour les Canadiens, sur la base d'informations à jour pour 2026. Cette comparaison montre que le meilleur outil dépend entièrement de la complexité de la vie financière de l'utilisateur et de ses objectifs spécifiques. Un travailleur autonome pourrait trouver FreshBooks suffisant, tandis qu'un gestionnaire financier dans une entreprise en croissance peut nécessiter les capacités avancées de Business Central. Pour un usage personnel, le choix se résume souvent à la philosophie de l'utilisateur en matière de gestion de l'argent et à sa tolérance pour la saisie manuelle de données par rapport à la synchronisation automatisée avec ses problèmes de connectivité associés au Canada.
| Type de logiciel | Utilisateur principal | Exemples de plateformes | Caractéristique clé |
|---|---|---|---|
| Applications de finances personnelles et de budgétisation | Particuliers et ménages | YNAB, Monarch, Goodbudget, Lunch Money | Se concentrent sur le suivi des dépenses, la fixation d'objectifs et la synchronisation des comptes personnels. |
| Traqueurs de dépenses simplifiés | Utilisateurs cherchant un suivi manuel de base | Fudget, Feuilles de calcul de budgétisation | Design minimaliste, pas de synchronisation bancaire, confidentialité élevée. |
| Applications intégrées de dépenses et de cartes | Utilisateurs voulant un outil tout-en-un | KOHO | Combine une Mastercard prépayée avec des fonctionnalités de budgétisation et d'épargne en temps réel. |
| Logiciel de finances personnelles complet | Utilisateurs voulant des prévisions détaillées et la valeur nette | PocketSmith, Neontra | Offre des prévisions de flux de trésorerie à long terme, un support multidevises et le suivi des placements. |
| Outils financiers gratuits | Startups, microentreprises, particuliers | Wave Financial, Planificateur de budget de Canada.ca | Accès gratuit aux fonctionnalités de base de budgétisation ou de comptabilité. |
| Logiciel de comptabilité et de budgétisation d'entreprise | Petites et moyennes entreprises | QuickBooks Canada, FreshBooks | Intègre la budgétisation avec la comptabilité complète, la facturation et la conformité fiscale. |
| Planification d'entreprise de niveau entreprise | Entreprises de taille moyenne à grande | Microsoft Dynamics 365 Business Central | Budgétisation avancée dans le cadre d'une plateforme ERP pour la gestion financière stratégique. |
Questions fréquentes
Quel est le meilleur logiciel de budgétisation gratuit au Canada ?
Plusieurs options gratuites sont disponibles, chacune avec des focales différentes. Le gouvernement du Canada offre un Planificateur de budget gratuit sur le site Web Canada.ca pour créer un budget personnalisé en trois étapes. Wave Financial est une plateforme comptable et de facturation canadienne gratuite qui inclut des capacités de budgétisation de base, adaptée aux startups et microentreprises. Pour les particuliers, utiliser un programme de feuille de calcul comme Excel ou Google Sheets avec un modèle personnalisé est une méthode complètement gratuite et privée. Certaines applications de budgétisation dédiées offrent également des forfaits gratuits permanents avec des fonctionnalités limitées, bien qu'elles puissent être soutenues par la publicité.
Les applications de budgétisation fonctionnent-elles avec toutes les banques canadiennes ?
Les applications de budgétisation qui offrent une synchronisation automatique se connectent généralement aux banques canadiennes via des agrégateurs de données tiers comme Plaid ou Yodlee. Cependant, la connectivité n'est pas universelle ou toujours fiable. Certaines institutions financières canadiennes bloquent ou perturbent de manière intermittente ces tentatives d'agrégation, entraînant des pannes de flux. En raison du retard du Canada dans la mise en œuvre des normes de banque ouverte, les flux bancaires fiables et sanctionnés ne sont pas encore la norme. La plupart des fournisseurs de logiciels offrent donc également des options d'importation manuelle, permettant aux utilisateurs de téléverser des fichiers de transactions téléchargés directement depuis le site Web de leur banque pour maintenir leur budget.
Est-ce sécuritaire de connecter mon compte bancaire à une application de budgétisation ?
Connecter votre compte bancaire implique de partager vos identifiants de connexion avec un service tiers, ce qui comporte des risques inhérents pour la sécurité et la confidentialité. Cette pratique peut également violer les conditions d'utilisation de votre institution financière, vous laissant potentiellement responsable des pertes en cas de fraude. La sécurité dépend des mesures de sécurité de l'application de budgétisation et de l'agrégateur de données qu'elle utilise. Avant de connecter des comptes, vous devriez examiner la politique de confidentialité et les protocoles de sécurité de l'application. Pour une sécurité maximale, de nombreux utilisateurs optent pour la saisie manuelle ou les téléversements de fichiers, qui ne nécessitent pas de partager des identifiants de connexion en direct.
Quelle est la différence entre un logiciel de budgétisation et un logiciel comptable ?
Les logiciels de budgétisation et les logiciels comptables servent des objectifs primaires différents. Un logiciel comptable, comme QuickBooks ou Wave, est conçu pour enregistrer et rapporter sur les transactions financières passées, suivant les revenus, les dépenses, les actifs et les passifs à des fins fiscales et de tenue de livres. Un logiciel de budgétisation, en revanche, est tourné vers l'avenir. Il est utilisé pour la planification financière, la création de plans de dépenses, la prévision des flux de trésorerie futurs et la fixation d'objectifs financiers. Bien que certaines plateformes comptables incluent des modules de budgétisation de base, les outils de budgétisation dédiés offrent des fonctionnalités de planification, d'analyse de scénarios et de prévision à long terme plus avancées.
Puis-je utiliser un logiciel de budgétisation si je suis payé chaque semaine ou si j'ai un revenu irrégulier ?
Oui, mais l'adéquation dépend du logiciel spécifique. Un inconvénient potentiel de certaines applications est qu'elles sont conçues autour de cycles de paie standards bihebdomadaires ou mensuels et peuvent ne pas s'adapter de manière flexible aux revenus hebdomadaires ou irréguliers. Cependant, de nombreuses applications de budgétisation modernes, comme Lunch Money et YNAB, permettent aux utilisateurs de définir des périodes de budgétisation personnalisées qui peuvent s'aligner sur n'importe quel calendrier de paie. La méthode de budgétisation à base zéro, en particulier, est bien adaptée aux revenus irréguliers car elle implique d'assigner chaque dollar de revenu à une tâche dès qu'il est reçu, plutôt que de compter sur un salaire mensuel prévisible.
Existe-t-il des applications de budgétisation conçues spécifiquement pour les Canadiens ?
Oui, il existe des applications et des logiciels de budgétisation construits en pensant aux utilisateurs canadiens. Ceux-ci sont développés par des entreprises canadiennes ou ont des fonctionnalités adaptées au contexte financier canadien. Des exemples incluent Lunch Money, qui est d'origine canadienne et offre une tarification en CAD et un support pour la synchronisation avec les banques canadiennes, et PocketSmith, qui dessert le marché canadien depuis 2008 avec des fonctionnalités comme le support multidevises pour le CAD et l'USD. De plus, les principaux fournisseurs de logiciels comptables comme QuickBooks et FreshBooks offrent des versions canadiennes qui gèrent la TPS/TVH et se conforment aux exigences fiscales locales.
Sources et lectures complémentaires
- Top budgeting apps for Canadians in 2026 bccpa.ca
- Budgeting Apps in Canada, Pros & Cons to Know nomoredebts.org
- Best Budgeting App for Canada lunchmoney.app
- Budgeting & Personal Finance Software for Canada pocketsmith.com
- Top 10 budgeting software in Canada for 2025 - Gestisoft gestisoft.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.