Investir dans l'or au Canada implique plusieurs méthodes, notamment l'achat de lingots physiques, l'acquisition de parts de fonds négociés en bourse (FNB) axés sur l'or ou l'investissement dans des actions de sociétés minières aurifères. L'or est souvent considéré par les investisseurs canadiens pour la diversification de portefeuille et comme une couverture potentielle contre l'inflation et les fluctuations monétaires. Chaque méthode d'investissement comporte des coûts, des risques et des implications fiscaux distincts qu'il faut comprendre. Ce guide explique les options disponibles et les considérations clés pour ajouter l'or à un portefeuille d'investissement canadien.
Pourquoi les investisseurs canadiens considèrent l'or
L'or a historiquement servi de réserve de valeur, particulièrement durant les périodes d'incertitude économique. Pour les investisseurs canadiens, l'or peut jouer un rôle spécifique dans un portefeuille d'investissement en offrant de la diversification. Son prix évolue souvent indépendamment des actifs traditionnels comme les actions et les obligations, ce qui peut aider à réduire la volatilité globale du portefeuille. Durant les périodes de stress sur les marchés, comme la pandémie de COVID-19 de février à mai 2020, les prix de l'or ont fait preuve de résilience lorsque les marchés boursiers ont reculé. De plus, l'or est largement considéré comme une couverture contre l'inflation, car son prix a tendance à augmenter lorsque le pouvoir d'achat de la monnaie diminue, aidant à préserver la richesse à long terme.
La valeur de l'or pour les Canadiens est aussi influencée par les mouvements monétaires. L'or est principalement coté en dollars américains, donc un dollar canadien plus faible par rapport au dollar américain peut augmenter la valeur en dollars canadiens des avoirs en or. Cet effet monétaire a été un facteur notable pour les investisseurs au cours de la dernière décennie. L'or ne génère pas de revenu comme des dividendes ou des intérêts, ce qui signifie que sa fonction principale est la préservation du capital plutôt que la croissance. Les investisseurs allouent typiquement une petite portion de leur portefeuille à l'or pour atténuer les risques provenant d'autres classes d'actifs, et non pour rechercher des rendements élevés.
Les données historiques illustrent les avantages de diversification de l'or. L'analyse des rendements en dollars canadiens montre que de décembre 2007 à juin 2009 durant la crise financière mondiale, l'or a fourni des rendements positifs tandis que les principaux indices boursiers reculaient. De même, dans les premiers mois de la crise de la COVID-19, l'indice S&P GSCI Gold Spot a bien performé. La corrélation statistique entre l'or et d'autres grandes classes d'actifs comme les actions canadiennes, les actions américaines et les obligations canadiennes est souvent faible ou négative, ce qui signifie qu'elles n'évoluent pas de concert. Cette relation inverse est précisément ce qui fait de l'or un outil utile pour lisser les rendements du portefeuille durant les ralentissements économiques.
Facteurs clés qui influencent le prix de l'or
Plusieurs facteurs économiques et géopolitiques interconnectés influencent le prix de l'or, ce qu'il est crucial de comprendre pour les investisseurs. L'inflation et le coût général de la vie sont des moteurs primaires, car l'or est recherché pour préserver le pouvoir d'achat lorsque la valeur de la monnaie baisse. Les taux d'intérêt ont aussi un impact significatif, particulièrement les taux d'intérêt réels qui sont ajustés pour l'inflation. Lorsque les taux d'intérêt réels sont bas ou négatifs, le coût d'opportunité de détenir des actifs ne générant pas de revenu comme l'or diminue, le rendant plus attrayant pour les investisseurs. Les données historiques de 1977 à 2025 montrent que les prix de l'or ont tendance à évoluer à l'inverse des taux d'intérêt réels américains.
L'incertitude géopolitique, comme les conflits internationaux ou les différends commerciaux, déclenche souvent la demande pour l'or en tant qu'actif refuge. L'activité des banques centrales est un autre facteur majeur, car des institutions comme la Banque du Canada et d'autres détiennent des réserves d'or et leurs habitudes d'achat peuvent signaler la confiance et affecter l'offre mondiale. Finalement, la force du dollar américain est critique puisque l'or est libellé en dollars américains ; un dollar plus faible rend l'or moins cher pour les acheteurs internationaux et peut augmenter la demande. Les investisseurs canadiens doivent aussi considérer le taux de change CAD/USD, car il affecte directement les rendements de leurs investissements dans l'or lorsqu'ils sont reconvertis en dollars canadiens.
La dynamique de l'offre et de la demande pour l'or est unique parce que c'est une ressource finie. La nouvelle offre provenant des mines prend du temps à se développer, et le recyclage de bijoux et de sources industrielles existantes contribue à l'offre annuelle. Du côté de la demande, la demande d'investissement via des produits comme les FNB et les achats des banques centrales a considérablement augmenté ces dernières années. La demande industrielle et technologique, bien que plus petite que la demande d'investissement, joue aussi un rôle. L'effet combiné de ces facteurs signifie que les prix de l'or peuvent être volatils à court terme, réagissant aux nouvelles et aux données économiques, mais à long terme, sa rareté est une partie fondamentale de sa valeur.
Méthodes pour investir dans l'or au Canada
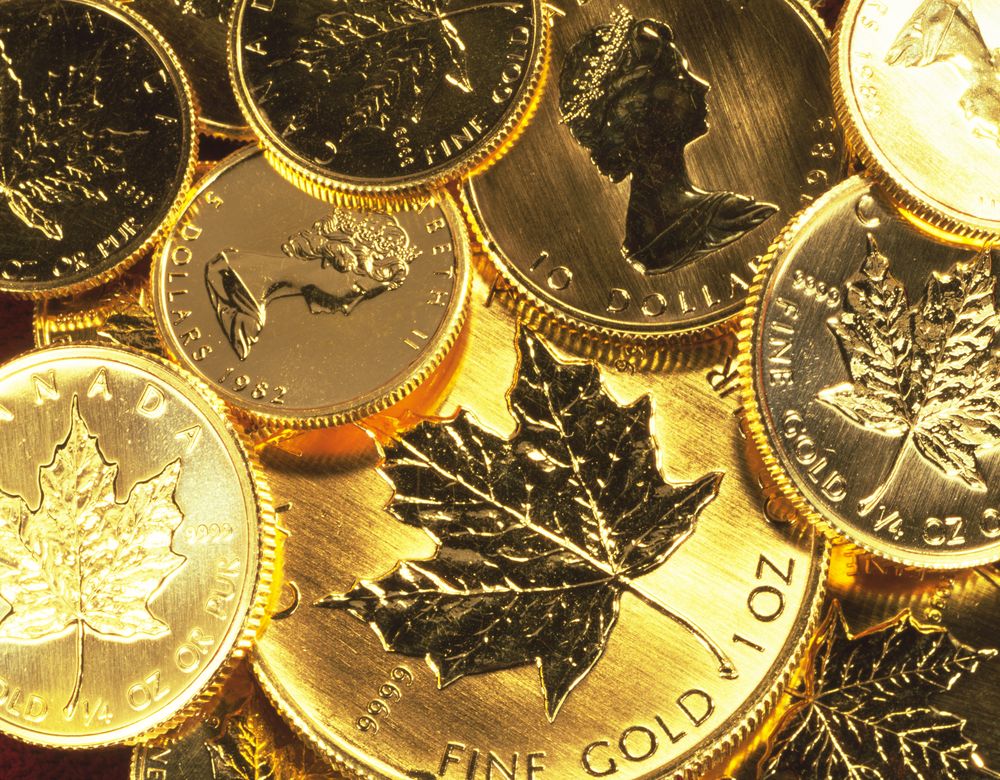
Les investisseurs canadiens ont plusieurs avenues pour obtenir une exposition à l'or, chacune ayant des caractéristiques différentes concernant la propriété, le coût et la complexité. La méthode la plus directe est l'achat d'or physique en lingots, qui comprend les barres, les pièces et les médailles auprès de détaillants ou de banques. Des produits comme la pièce canadienne Feuille d'érable sont populaires, et des institutions comme la Banque TD offrent des lingots pour livraison ou entreposage sécurisé. La propriété physique signifie que vous détenez l'actif directement, mais cela implique des coûts d'entreposage, d'assurance et une prime par rapport au prix spot à l'achat. Une autre méthode est d'investir dans des fonds négociés en bourse (FNB) sur l'or comme le FNB iShares Gold Bullion, qui se négocie à la Bourse de Toronto et offre une exposition sans besoin d'entreposage physique.
Pour ceux qui recherchent une propriété bénéficiaire directe de l'or physique sans prendre livraison, la Monnaie royale canadienne offre des reçus négociés en bourse (ETR) sous les symboles MNT et MNT.U. Ces ETR représentent un intérêt direct dans des lingots d'or entreposés à la Monnaie et sont garantis par le gouvernement du Canada. Les investisseurs peuvent aussi acheter des actions de sociétés minières aurifères comme Barrick Gold ou Agnico Eagle, qui offrent une exposition avec effet de levier aux prix de l'or mais comportent des risques opérationnels additionnels. Finalement, des certificats de métaux précieux sont disponibles auprès de certaines institutions financières comme TD Gestion de patrimoine, permettant la propriété de l'or sous forme électronique sans possession physique. Le tableau ci-dessous présente une comparaison des principales méthodes d'investissement disponibles pour les Canadiens.
| Méthode d'investissement | Type de propriété | Caractéristiques clés | Coûts/frais courants |
|---|---|---|---|
| Lingots physiques | Propriété physique directe | Barres, pièces. Nécessite un entreposage sécurisé | Prime par rapport au prix spot (3-8 % pour les pièces), frais d'entreposage |
| FNB sur l'or (p. ex. CGL) | Indirecte via des parts de fonds | Se négocie à la Bourse de Toronto, très liquide | Ratio des frais de gestion (RFG de 0,35-0,50 %) |
| Actions minières | Participations dans une société | Effet de levier sur le prix de l'or, verse des dividendes | Commissions de courtage, volatilité du marché |
| ETR de la Monnaie (MNT) | Propriété bénéficiaire directe | Garanti par le gouvernement du Canada, rachetable | Frais de gestion, commissions de négociation |
| Certificats de métaux précieux | Droit électronique sur le métal | Aucun entreposage physique nécessaire | Frais de l'émetteur, écart potentiel à l'achat/vente |
Au-delà de ces méthodes courantes, les investisseurs peuvent aussi considérer des fonds communs de placement axés sur l'or ou des contrats à terme, bien que ceux-ci soient généralement plus complexes et adaptés aux investisseurs expérimentés. Les contrats à terme impliquent un effet de levier et comportent un risque de perte significatif. Certains détaillants en ligne, comme Silver Gold Bull Canada et AU Bullion, se spécialisent dans la vente de lingots physiques directement aux investisseurs de détail avec une tarification transparente. Il est important de comprendre que chaque méthode représente un type différent de droit sur l'or, de la possession physique directe à un contrat financier dérivé, et cela change fondamentalement le profil de risque de l'investissement.
Coûts détaillés, entreposage et considérations transactionnelles
Chaque méthode d'investissement dans l'or implique des coûts spécifiques qui affectent le rendement global. Lors de l'achat d'or physique, les investisseurs paient une prime par rapport au prix spot actuel du marché, qui couvre la frappe, la distribution et les marges du détaillant. Les primes varient typiquement de 1 % à 4 % pour les barres et de 3 % à 8 % pour les pièces populaires comme la Feuille d'érable canadienne. À la revente, les détaillants achètent généralement au prix spot ou légèrement en dessous, créant un écart de coût de transaction. L'entreposage sécurisé est un autre facteur de coût critique pour les détenteurs physiques, avec des options incluant les coffres-forts à domicile, les coffres de sûreté de banque ou les services professionnels de voûte comme ceux offerts par Brink's dans les grandes villes canadiennes.
Pour les investissements en or papier comme les FNB et les ETR, le coût principal est le ratio des frais de gestion annuel. Les FNB sur l'or facturent couramment entre 0,35 % et 0,50 % par année. Ces produits impliquent aussi les commissions de courtage standards pour acheter et vendre des parts en bourse. Les ETR de la Monnaie royale canadienne ont leur propre structure de frais pour la gestion et l'administration. Les investisseurs en actions minières font face à des frais de courtage et sont exposés à la volatilité et aux risques spécifiques de l'industrie minière. Il est important pour les investisseurs de tenir compte de tous ces coûts, y compris les implications fiscales potentielles, lors du calcul de l'avantage net de détenir de l'or dans leur portefeuille.
Les solutions d'entreposage pour l'or physique varient en sécurité et en coût. La Banque TD offre un service appelé TD Secure Storage, disponible uniquement à ses clients, pour les métaux achetés par son intermédiaire. La Monnaie royale canadienne entrepose l'or garantissant ses ETR dans ses propres voûtes haute sécurité, la Monnaie assumant le risque de perte ou de dommage physique. Pour les particuliers entreposant de l'or à domicile, les considérations incluent le coût d'un coffre-fort de qualité et le besoin potentiel d'ajouter un avenant à votre police d'assurance habitation, ce qui augmentera les primes. L'entreposage en voûte professionnelle, bien que plus coûteux, offre une sécurité de niveau institutionnel, souvent avec une assurance complète, mais ajoute des frais annuels continus qui peuvent éroder les rendements sur les avoirs plus petits.
Implications fiscales et admissibilité dans les comptes enregistrés
Le traitement fiscal des investissements dans l'or au Canada dépend de la forme de propriété et du type de compte utilisé. Les gains ou pertes provenant de la vente de lingots d'or physiques, de pièces ou de barres sont généralement traités comme des gains ou pertes en capital aux fins de l'impôt. Seulement 50 % du gain en capital est inclus dans le revenu imposable. Les pertes peuvent être utilisées pour compenser d'autres gains en capital. Les certificats de métaux précieux et les ETR sont aussi assujettis à l'impôt sur les gains en capital lors de la disposition. Des règles spécifiques s'appliquent pour détenir de l'or dans des comptes enregistrés comme les comptes d'épargne libre d'impôt (CELI) et les régimes enregistrés d'épargne-retraite (REER). L'or physique en lingots lui-même n'est généralement pas admissible à être détenu directement dans ces comptes à moins qu'il ne réponde à des critères spécifiques de l'Agence du revenu du Canada concernant la pureté et l'entreposage.
Cependant, de nombreux produits financiers basés sur l'or sont admissibles dans les comptes enregistrés. Les fonds négociés en bourse (FNB) et les reçus négociés en bourse (ETR) sur l'or qui sont inscrits à des bourses désignées, comme la Bourse de Toronto, peuvent être détenus dans un CELI ou un REER autogéré. Les actions de sociétés minières aurifères sont aussi admissibles puisqu'il s'agit d'investissements en actions typiques. Détenir de l'or dans un CELI permet à toute croissance d'être libre d'impôt, tandis que dans un REER, la croissance est reportée d'impôt jusqu'au retrait. Les investisseurs devraient consulter un conseiller fiscal pour des conseils personnalisés, particulièrement concernant la déclaration des gains ou pertes en capital lors de la vente de métaux précieux à un détaillant ou une institution financière.
Les règles de l'ARC pour détenir de l'or physique dans un REER sont strictes. Le lingot doit être d'une pureté minimale, typiquement .995 fin pour l'or, et il doit être produit par une monnaie gouvernementale ou une autre entité approuvée. Il doit aussi être entreposé par un gardien qualifié, et non par le titulaire du compte personnellement. En pratique, cela rend la détention directe de pièces ou de barres physiques dans un REER complexe et peu courante. La voie plus pratique pour une exposition dans un compte enregistré est via les titres inscrits comme les FNB et les ETR. Il est crucial de comprendre que la vente de tout investissement dans l'or, que ce soit d'un compte enregistré ou non enregistré, peut déclencher un événement imposable, et des registres appropriés des dates d'achat et des coûts doivent être conservés.
Risques courants et idées fausses des investisseurs
Investir dans l'or comporte des risques spécifiques qui diffèrent des actions et obligations traditionnelles. Un risque primaire est la volatilité des prix. Bien que l'or soit considéré comme une valeur refuge, son prix peut connaître des fluctuations significatives basées sur les facteurs discutés précédemment. Les actions minières aurifères sont particulièrement volatiles en raison de leur exposition avec effet de levier aux prix de l'or et des risques opérationnels comme les coûts de production, le risque politique dans les juridictions minières et les décisions de gestion. L'or physique comporte des risques de vol, de perte et le coût de l'entreposage sécurisé, ce qui peut éroder les rendements. Pour les produits d'or papier comme les FNB, il y a un risque de contrepartie, car l'investisseur dépend de l'émetteur du fonds pour détenir l'actif sous-jacent.
Plusieurs idées fausses entourent l'investissement dans l'or. L'une est de considérer l'or purement comme un véhicule de négociation à court terme pour des profits rapides. Son rôle historique est mieux adapté comme diversificateur à long terme pour la préservation de la richesse. Une autre est de traiter les bijoux comme un investissement, car ils comportent des majorations de détail élevées et une faible valeur de revente par rapport à leur contenu en or. Les investisseurs peuvent aussi négliger le coût total de possession, incluant les primes, les frais d'entreposage et les frais de gestion, ce qui peut affecter significativement les rendements nets. Finalement, s'attendre à ce que l'or génère un revenu comme des dividendes est une méprise, car c'est un actif ne générant pas de revenu dont la valeur provient de l'appréciation du prix et de ses propriétés de couverture.
Un risque spécifique pour les investissements en or papier est le découplage potentiel entre le prix du produit et le métal sous-jacent dans des conditions de marché extrêmes. Bien que rare, un FNB pourrait théoriquement ne pas suivre avec précision le prix spot si la liquidité s'assèche. La Monnaie royale canadienne souligne que ses ETR offrent une propriété bénéficiaire directe, ce qui diffère d'une structure de fonds, atténuant potentiellement certains de ces risques structurels. Une autre erreur courante est de sur-allouer à l'or basé sur la peur ou l'engouement. Les experts financiers suggèrent généralement seulement une petite allocation, car le potentiel de croissance à long terme de l'or est limité comparé à des actifs productifs comme les actions. Comprendre que l'or est un actif défensif, semblable à une assurance, est clé pour l'utiliser de manière appropriée dans un plan financier plus large.
Étapes pour les investisseurs canadiens qui débutent avec l'or
Pour les Canadiens intéressés à ajouter de l'or à leur portefeuille, une approche systématique aide à prendre une décision éclairée. La première étape est de définir votre objectif d'investissement. Déterminez si vous recherchez de la diversification, une protection contre l'inflation ou un actif refuge, car cela influencera quelle méthode d'investissement dans l'or est la plus appropriée. La deuxième étape est de rechercher les produits spécifiques disponibles. Comparez les caractéristiques des lingots physiques, des FNB comme le FNB iShares Gold Bullion (CGL), des ETR de la Monnaie (MNT) et des actions des principaux mineurs d'or canadiens. Considérez des facteurs comme la liquidité, les coûts et comment chaque produit correspond à votre objectif.
La troisième étape est de comprendre la structure complète des coûts. Pour tout produit, calculez le coût total de possession, incluant les primes ou commissions initiales, les frais de gestion ou d'entreposage continus, et l'écart attendu lorsque vous vendrez éventuellement. La quatrième étape est de décider d'un plan d'achat et d'entreposage. Si vous achetez du métal physique, sélectionnez un détaillant ou une banque réputée et organisez l'entreposage sécurisé à l'avance. Si vous achetez des titres, assurez-vous que votre compte de courtage est approvisionné et comprenez le processus de négociation. La cinquième étape est de surveiller votre investissement dans son contexte. Suivez la performance de votre avoir en or par rapport à votre portefeuille global et rééquilibrez si votre allocation dérive significativement de votre cible en raison des mouvements de prix.
Il est conseillé de consulter un conseiller financier ou un professionnel fiscal, particulièrement pour des investissements plus importants ou lors de l'utilisation de comptes enregistrés. Conservez des registres détaillés de toutes les transactions, incluant les reçus d'achat pour l'or physique et les confirmations de transaction pour les titres, car ceux-ci sont essentiels pour une déclaration fiscale précise. Finalement, maintenez une perspective à long terme. L'or n'est typiquement pas un actif à acheter et vendre fréquemment. Revoyez votre investissement dans l'or annuellement dans le cadre de votre plan financier global, en l'ajustant seulement si vos objectifs ou votre situation financière changent substantiellement.
Questions fréquentes
Puis-je acheter de l'or physique auprès d'une banque canadienne ?
Oui, plusieurs grandes banques canadiennes, incluant la Banque TD, offrent des lingots, des pièces et des barres d'or physique à la vente à leurs clients. Les achats peuvent souvent être faits en ligne, avec des options pour la livraison à domicile, le ramassage dans une succursale locale ou l'entreposage sécurisé via les services de voûte de la banque. Les banques tarifient typiquement ces produits en fonction des prix acheteur et vendeur actuels du marché pour le métal. Les centres de change TD ont aussi une sélection de métaux précieux physiques disponibles pour achat immédiat pour leurs clients.
Quelle est la différence entre un FNB sur l'or et un ETR de la Monnaie royale canadienne ?
Un fonds négocié en bourse (FNB) sur l'or est un fonds qui détient des lingots d'or ou des actifs liés à l'or, et les investisseurs achètent des parts du fonds. Le reçu négocié en bourse (ETR) de la Monnaie royale canadienne représente une propriété bénéficiaire directe de lingots d'or physiques spécifiques entreposés à la Monnaie. L'ETR est garanti par le gouvernement du Canada et peut être racheté mensuellement pour de l'or physique ou de l'argent, tandis qu'une part de FNB représente un droit indirect sur un pool d'actifs. La Monnaie indique qu'elle n'offre pas d'unités dans une fiducie ou un fonds, distinguant ainsi sa structure d'ETR.
L'or est-il une bonne couverture contre l'inflation pour les Canadiens ?
L'or est largement considéré comme une couverture contre l'inflation parce que son prix a tendance à augmenter lorsque le pouvoir d'achat de la monnaie diminue. Les données historiques, comme la tendance à long terme du prix du pain mesuré en or, montrent que l'or a maintenu son pouvoir d'achat au fil du temps. Pour les Canadiens, cet effet peut être amplifié si le dollar canadien s'affaiblit par rapport au dollar américain, car l'or est coté en USD. Durant les périodes de hausse des coûts, une petite allocation à l'or peut aider à protéger la valeur réelle d'un portefeuille.
Puis-je détenir de l'or dans mon CELI ou mon REER ?
L'or physique en lingots lui-même ne peut généralement pas être détenu directement dans un CELI ou un REER à moins qu'il ne réponde à des règles spécifiques de l'Agence du revenu du Canada sur la pureté et l'entreposage. Cependant, de nombreux produits financiers basés sur l'or sont admissibles. Ceux-ci incluent les parts de fonds négociés en bourse (FNB) et les reçus négociés en bourse (ETR) sur l'or qui sont inscrits à des bourses désignées, ainsi que les actions de sociétés minières aurifères, qui peuvent tous être détenus dans un compte enregistré autogéré. Les certificats de métaux précieux offerts par des firmes comme TD Gestion de patrimoine sont aussi détenus électroniquement et peuvent être disponibles dans certains comptes d'investissement.
Quels sont les coûts de possession de l'or physique ?
Détenir de l'or physique implique plusieurs coûts. À l'achat, vous payez une prime par rapport au prix spot du marché, qui peut varier de 1 % à 8 % selon le produit. Vous devez aussi payer pour un entreposage sécurisé, ce qui pourrait être un frais de coffre de sûreté ou un tarif d'un service professionnel de voûte. Une assurance est souvent recommandée pour les avoirs de valeur. Lorsque vous vendez, vous pouvez recevoir un prix légèrement inférieur au prix spot, créant un écart de coût de transaction. Ces coûts combinés signifient que l'or physique est mieux considéré pour des périodes de détention à plus long terme.
Comment vendre de l'or que je possède ?
L'or physique peut être revendu à des détaillants de lingots, certaines banques ou des détaillants spécialisés en métaux précieux. Le prix de vente sera typiquement au prix spot actuel de l'or ou légèrement en dessous. Pour les FNB sur l'or, les ETR ou les actions minières, vous vendez les parts via votre compte de courtage durant les heures de marché au prix du marché en vigueur, sous réserve des commissions de courtage. La Monnaie royale canadienne permet aux détenteurs d'ETR de les racheter pour de l'or physique ou de l'argent sur une base mensuelle. Le produit de la vente peut être assujetti à l'impôt sur les gains en capital, alors consultez un conseiller fiscal.
Sources et lectures complémentaires
- Precious Metals: Buy Gold, Silver & Platinum td.com
- How to invest in gold in Canada: ETFs, bullion, and more wealthsimple.com
- An introduction to gold investing rbcgam.com
- Net Asset Value, Canadian Gold Reserves reserves.mint.ca
- How to Invest in Gold Canada: A No-Nonsense Guide canambullion.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.