Au Canada, la meilleure carte de crédit à récompenses n'est pas un produit unique, mais dépend des habitudes de dépenses et des préférences de rédemption du titulaire. Les cartes de crédit à récompenses permettent d'accumuler des points, du remboursement en argent ou des milles sur les achats, qui peuvent être échangés contre des voyages, des crédits sur le relevé ou des marchandises. Choisir la bonne carte implique d'analyser vos catégories de dépenses, de comparer les frais annuels à la valeur potentielle des récompenses et de comprendre la flexibilité de rédemption. Pour de nombreux Canadiens, cette décision est essentielle pour maximiser la valeur tirée des dépenses quotidiennes.
Fonctionnement des cartes de crédit à récompenses au Canada
Les cartes de crédit à récompenses au Canada permettent aux titulaires de gagner de la valeur sur les achats admissibles. Cette valeur est généralement émise sous forme de remboursement en argent, qui est un pourcentage des dépenses retourné sous forme de crédit sur le relevé ou de dépôt, ou sous forme de points qui peuvent être échangés contre diverses récompenses. Le taux d'acquisition, ou le montant gagné par dollar dépensé, varie considérablement d'une carte à l'autre et selon les catégories de dépenses. Par exemple, certaines cartes offrent un taux fixe sur tous les achats, tandis que d'autres offrent des taux accélérés dans des catégories spécifiques comme l'épicerie ou l'essence. La valeur des points n'est pas fixe et doit être calculée en fonction des options de rédemption spécifiques. Par exemple, si 100 000 points peuvent être échangés contre 500 $ en voyages, chaque point vaut 0,005 $. Les méthodes de rédemption incluent l'application des récompenses en crédit sur le relevé, la réservation de voyages via le portail d'une banque, le transfert de points vers des partenaires aériens ou hôteliers, ou l'échange contre des cartes-cadeaux.
Les titulaires doivent également tenir compte des frais annuels de la carte, qui peuvent varier de 0 $ à plus de 250 $. Les cartes premium avec des frais plus élevés offrent souvent des taux d'acquisition plus élevés, des bonus de bienvenue plus intéressants et des avantages améliorés comme une assurance voyage ou l'accès aux salons d'aéroport. Pour justifier des frais annuels, la valeur totale des récompenses et des avantages gagnés devrait dépasser le coût des frais. De nombreuses cartes offrent un remboursement des frais annuels la première année comme incitatif promotionnel. Il est essentiel de payer le solde de la carte en entier chaque mois, car les frais d'intérêt, qui se situent généralement entre 19,99 % et 22,99 % sur les achats, peuvent rapidement annuler toute récompense gagnée. Gérer plusieurs cartes pour maximiser les gains dans différentes catégories de dépenses, une stratégie appelée « empilage », est courante chez les utilisateurs expérimentés, mais nécessite une gestion financière rigoureuse.
Types de programmes de récompenses et leurs caractéristiques
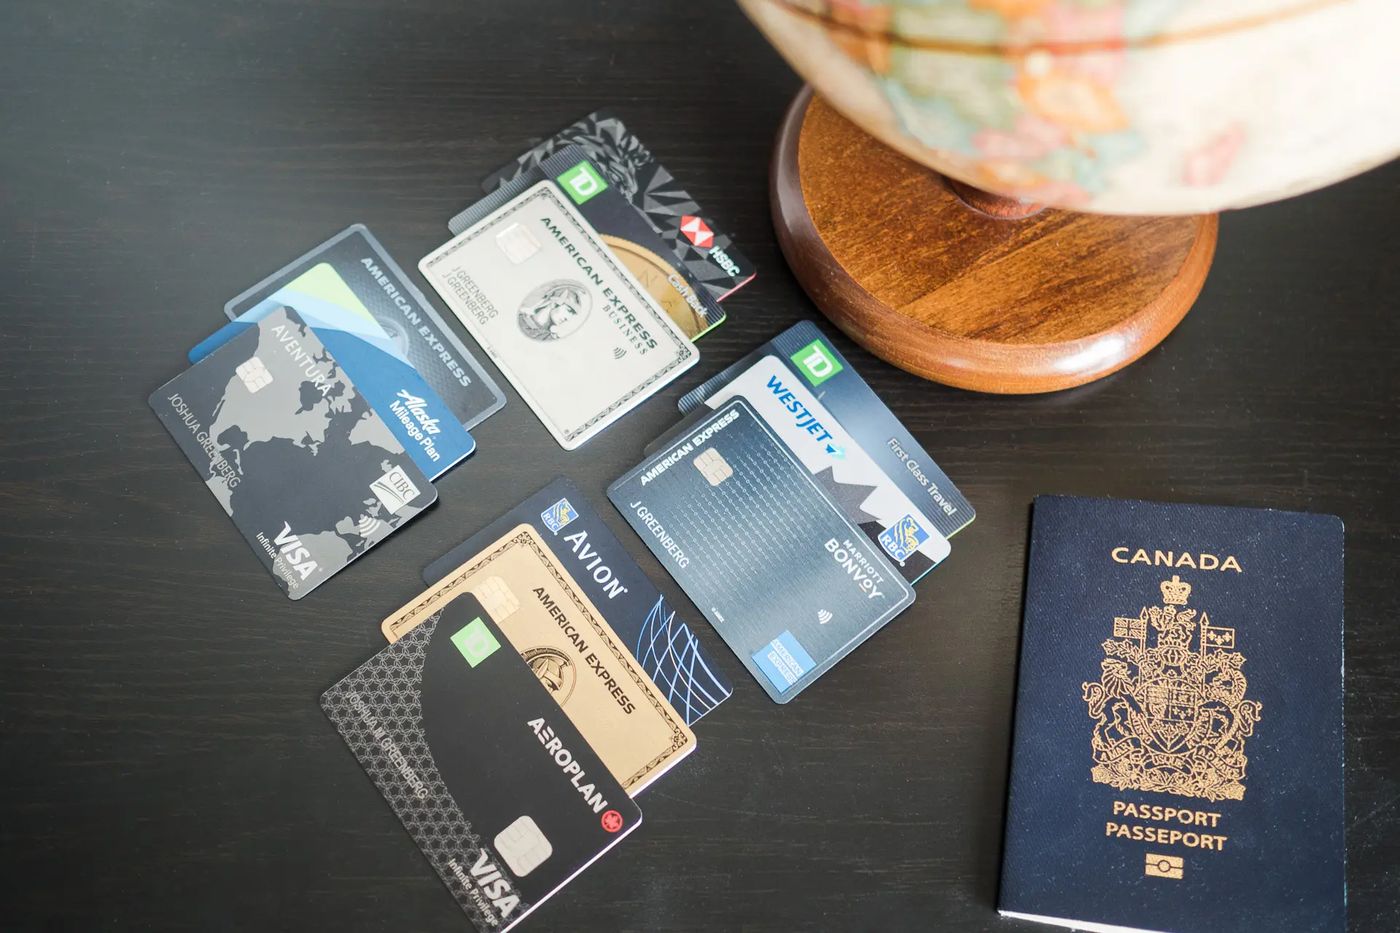
Les cartes de crédit à récompenses canadiennes offrent principalement trois types de programmes : le remboursement en argent, les points flexibles et les points de voyage co-marqués. Les cartes de remboursement en argent sont simples, elles remboursent un pourcentage des dépenses au titulaire. Elles se déclinent en deux modèles principaux. Les cartes à taux fixe remboursent le même pourcentage sur chaque achat, ce qui les rend faciles à utiliser mais limite les gains potentiels. Les cartes par catégories remboursent des taux plus élevés sur des dépenses spécifiques, souvent l'épicerie, l'essence, les factures récurrentes ou les restaurants, et un taux de base plus faible sur tout le reste. Par exemple, la carte BMO eclipse Visa Infinite offre 5x points sur l'essence et l'épicerie, ce qui peut fonctionner comme un taux de remboursement élevé dans ces catégories. Les programmes de points flexibles, comme American Express Membership Rewards ou RBC Avion, permettent d'échanger les points de plusieurs façons, notamment pour des voyages, des crédits sur relevé ou des transferts vers des partenaires aériens et hôteliers. Cette flexibilité offre souvent une valeur potentielle plus élevée, mais nécessite une gestion plus active. Par exemple, les points American Express Membership Rewards peuvent être transférés 1:1 vers Aeroplan ou Marriott Bonvoy. Les cartes de voyage co-marquées, comme celles liées directement à Aeroplan ou Scene+, accumulent des points dans un programme de fidélité spécifique. Elles peuvent offrir une bonne valeur aux utilisateurs dédiés de ce programme, mais sont généralement moins flexibles. La carte Scotiabank Gold American Express accumule des points Scene+, qui peuvent être utilisés pour des voyages, l'épicerie, les restaurants et le divertissement à une valeur fixe. Lors de l'évaluation des programmes, les caractéristiques clés à comparer incluent :
- Taux d'acquisition : Par exemple, 5x points sur l'épicerie et les restaurants avec la carte American Express Cobalt.
- Partenaires de transfert : Comme Aeroplan et Marriott Bonvoy pour American Express Membership Rewards.
- Options de rédemption : Incluant les voyages, crédits sur relevé, épicerie et divertissement pour les points Scene+.
- Frais annuels : Allant de 0 $ pour certaines cartes de remboursement à 250 $ pour les cartes de voyage premium.
- Bonus de bienvenue : Offres comme jusqu'à 50 000 points Aeroplan ou jusqu'à 35 000 points Scene+.
- Couverture d'assurance : Comme l'assurance voyage médicale, l'assurance auto de location et la protection des appareils mobiles.
Évaluer la valeur de la carte et ses caractéristiques clés
Déterminer la meilleure carte nécessite une évaluation personnalisée de plusieurs facteurs au-delà du taux d'acquisition annoncé. Premièrement, cartographiez vos dépenses régulières sur plusieurs mois pour identifier vos catégories de dépenses les plus élevées. Si les dépenses sont concentrées, une carte par catégories peut être optimale. Si les dépenses sont dispersées, une carte à taux fixe pourrait être meilleure. Deuxièmement, faites le calcul des frais annuels en déterminant si vos récompenses prévues dépasseront les frais et surpasseront une alternative sans frais. Troisièmement, soyez conscient des plafonds de catégories, car de nombreuses cartes limitent le montant des dépenses qui accumulent le taux accéléré chaque année. Par exemple, le taux d'acquisition de 5x sur la nourriture de la carte American Express Cobalt a un plafond de dépenses mensuel. D'autres caractéristiques cruciales incluent les frais de transaction étrangère, qui sont typiquement de 2,5 % sur les achats en devises étrangères. Des cartes comme la Scotiabank Passport Visa Infinite n'ont pas de frais de transaction étrangère, ce qui peut être précieux pour les voyageurs ou les acheteurs en ligne. La flexibilité de rédemption est également importante. Certaines cartes ne permettent des rédemptions annuelles que sous forme de crédit sur le relevé, tandis que d'autres permettent des rédemptions à tout moment vers un compte bancaire lié. La couverture d'assurance, comme l'assurance voyage médicale ou la protection des appareils mobiles, ajoute de la valeur mais doit être pondérée par rapport au coût de la carte. Les bonus de bienvenue, qui peuvent valoir des centaines de dollars, sont un facteur initial important mais ne doivent pas éclipser la structure de gains à long terme de la carte. Une approche systématique de la comparaison implique ces étapes :
- Analysez vos relevés de carte de crédit des trois derniers mois pour identifier les principales catégories de dépenses.
- Calculez si les frais annuels sont justifiés en projetant vos récompenses moins les frais.
- Vérifiez les plafonds mensuels ou annuels sur les catégories à gains élevés qui pourraient limiter les récompenses.
- Considérez votre besoin de fonctionnalités comme l'absence de frais de transaction étrangère ou l'accès aux salons d'aéroport.
- Comparez la flexibilité et la valeur des options de rédemption entre les différents programmes de cartes.
- Examinez les conditions du bonus de bienvenue et assurez-vous de pouvoir répondre aux exigences de dépenses.
- Confirmez que vous répondez aux exigences de revenu et de cote de crédit avant de faire une demande.
Comparaison des cartes de remboursement premium et des cartes de voyage
Les cartes de remboursement premium facturent des frais annuels en échange de taux d'acquisition plus élevés et d'avantages supplémentaires. Le tableau suivant présente les caractéristiques de plusieurs cartes notables en date de 2026, illustrant les compromis entre les modèles à taux fixe et par catégories. Il est important de noter que les informations sont vérifiées en date d'octobre 2026 et que les offres spécifiques peuvent changer. Au-delà du remboursement, les cartes axées sur les voyages offrent souvent de la valeur par le biais de transferts de points et d'avantages liés aux voyages. Par exemple, la TD First Class Travel Visa Infinite accumule 8 points par dollar sur les voyages réservés via Expedia pour TD, et les points peuvent être échangés pour des voyages. La Scotiabank Passport Visa Infinite comprend six visites par an dans les salons d'aéroport et aucun frais de transaction étrangère, ce qui la rend adaptée aux voyages internationaux. La carte American Express Cobalt est considérée comme une machine à accumuler des points en raison de ses taux d'acquisition élevés sur les catégories quotidiennes et de la possibilité de transférer des points vers des partenaires aériens, offrant un taux de rendement potentiel de 5 % ou plus.
| Nom de la carte | Taux d'acquisition clés | Caractéristiques notables |
|---|---|---|
| American Express Cobalt | 5x points sur nourriture/boissons, 3x sur streaming/covoiturage | Points Membership Rewards flexibles, transfert vers Aeroplan, assurance voyage robuste |
| Scotiabank Gold Amex | 6x points Scene+ chez Sobeys/Freshco, 5x sur autre épicerie/restaurants | Aucun frais de transaction étrangère, points Scene+ pour voyages/épicerie |
| BMO eclipse Visa Infinite | 5x points sur essence & épicerie | Offre de bienvenue d'une valeur allant jusqu'à 1 200 $ la première année |
| Wealthsimple Visa Infinite+ | 2 % de remboursement sur tous les achats | Aucun frais de transaction étrangère, pas de catégories ni de plafonds |
| Scotiabank Passport Visa Infinite | 3x points Scene+ sur les achats quotidiens | Six visites gratuites dans les salons d'aéroport, aucun frais de transaction étrangère |
| TD First Class Travel Visa Infinite | 8 points TD Rewards par 1 $ sur les voyages Expedia pour TD | Valeur de bienvenue jusqu'à 1 550 $, remboursement des frais annuels la première année |
Admissibilité et considérations pour la demande
La plupart des cartes de crédit à récompenses premium au Canada ont des exigences d'admissibilité spécifiques. Une exigence courante de revenu personnel annuel est de 60 000 $, bien que certaines cartes mentionnent un seuil de revenu du ménage de 100 000 $. Les demandeurs ont généralement besoin d'une bonne cote de crédit, typiquement autour de 700 ou plus. Pour ceux dont la cote de crédit est plus faible, obtenir une carte de récompenses premium est difficile. Une carte de crédit garantie peut être une première étape nécessaire pour bâtir son crédit, bien que ces cartes offrent généralement des récompenses limitées. Le processus de demande implique de fournir une preuve de revenu, comme des talons de paie récents ou un avis de cotisation, et de consentir à une vérification de crédit, ce qui peut temporairement affecter votre cote de crédit. Il est important de revoir tous les termes et conditions avant de faire une demande, car les détails comme les taux d'intérêt, les structures de frais et les règles des programmes de récompenses peuvent varier. Certaines offres promotionnelles, comme les remboursements de frais annuels la première année ou les bonus de bienvenue améliorés, peuvent ne pas être disponibles pour les résidents du Québec en raison des règlements provinciaux. Les titulaires doivent également être conscients du réseau d'acceptation de la carte. Les cartes American Express ne sont pas aussi largement acceptées que Visa ou Mastercard chez certains commerçants canadiens. Si vous prévoyez d'utiliser plusieurs cartes, assurez-vous de pouvoir gérer les paiements et suivre les différents programmes de récompenses efficacement pour éviter de conserver des soldes et d'encourir des intérêts. Les critères d'admissibilité clés pour les principales cartes incluent :
- Revenu : 60 000 $ de revenu personnel pour des cartes comme l'American Express Cobalt et la Scotiabank Gold Amex.
- Cote de crédit : Une bonne cote de crédit, typiquement autour de 700 ou plus.
- Restrictions provinciales : Certaines offres de bienvenue ne sont pas disponibles pour les résidents du Québec.
- Frais pour cartes supplémentaires : Allant de 0 $ pour la première carte supplémentaire sur certains forfaits à 75 $ par carte supplémentaire.
- Taux d'intérêt : Taux sur achats souvent à 21,99 %, avec des taux sur avances de fonds à 22,99 % (21,99 % au Québec).
Erreurs courantes à éviter
Plusieurs erreurs courantes peuvent diminuer la valeur tirée d'une carte de crédit à récompenses. Conserver un solde est l'erreur la plus importante, car les frais d'intérêt à des taux de 20 % ou plus dépasseront presque toujours tout remboursement ou points accumulés. Se concentrer uniquement sur un taux d'acquisition élevé dans une catégorie tout en ignorant un taux de base faible sur toutes les autres dépenses peut également être sous-optimal si vos dépenses sont diversifiées. Négliger les frais annuels sans faire le calcul pour s'assurer que vos récompenses surpassent le coût est un autre piège. Une carte avec des frais de 139 $ doit générer suffisamment de récompenses supplémentaires pour couvrir ces frais par rapport à une carte sans frais. Ne pas suivre les plafonds de catégories signifie que vous pourriez ne pas réaliser quand votre taux d'acquisition baisse après avoir atteint une limite de dépenses. Négliger d'utiliser les avantages inclus, comme l'assurance voyage ou les laissez-passer pour les salons, c'est laisser de la valeur sur la table. Faire des demandes pour plusieurs cartes rapidement peut nuire à votre cote de crédit en raison de plusieurs vérifications approfondies. Enfin, ne pas comprendre le processus de rédemption pour les cartes basées sur les points peut conduire à une faible valeur. Par exemple, échanger des points contre des marchandises offre souvent une valeur par point inférieure à un transfert vers des partenaires de voyage ou une utilisation pour des crédits sur relevé. Pour éviter ces erreurs, les titulaires devraient :
- Toujours payer le solde du relevé en entier à la date d'échéance pour éviter les frais d'intérêt.
- Calculer le taux de récompense effectif après soustraction des frais annuels.
- Surveiller les dépenses pour rester conscient des plafonds mensuels ou annuels sur les taux d'acquisition élevés.
- Activer et comprendre comment utiliser les avantages d'assurance et de voyage inclus.
- Espacer les demandes de carte de crédit pour minimiser l'impact des vérifications approfondies de crédit.
- Apprendre les voies de rédemption optimales pour les programmes de points afin de maximiser la valeur par point.
- Considérer les frais de transaction étrangère si vous magasinez fréquemment dans d'autres devises.
Maximiser les récompenses avec plusieurs cartes
De nombreux Canadiens utilisent plus d'une carte de crédit à récompenses pour optimiser les gains dans différentes catégories de dépenses, une pratique appelée « empilage ». Cette stratégie implique d'utiliser une carte spécifique pour les achats où elle offre le rendement le plus élevé. Par exemple, vous pourriez utiliser la carte American Express Cobalt pour ses 5x points sur l'épicerie et les restaurants, et une carte comme la Wealthsimple Visa Infinite+ pour son remboursement de 2 % à taux fixe sur tous les autres achats. Cette approche peut augmenter considérablement le total des récompenses gagnées sur l'ensemble de vos dépenses. La carte de remboursement BMO WE offre 5 % de remboursement, et la Scotia AMEX Gold offre 6 % chez Freshco/Sobeys, illustrant comment les cartes spécifiques à une catégorie peuvent être combinées. Un empilage efficace nécessite de l'organisation et de la discipline. Vous devez suivre quelle carte utiliser pour quel type d'achat et vous assurer que tous les soldes sont payés en entier chaque mois pour éviter les intérêts. Il est également important de considérer le coût combiné des frais annuels sur toutes les cartes et de s'assurer que la valeur totale des récompenses dépasse ces coûts. Cette stratégie convient mieux aux personnes à l'aise avec la gestion de plusieurs comptes et rigoureuses dans leurs finances. Pour ceux qui recherchent la simplicité, une seule carte bien choisie qui correspond à des habitudes de dépenses larges peut être une option plus appropriée. Lors de l'empilage de cartes, les stratégies d'appariement courantes incluent l'utilisation d'une carte pour l'épicerie et les restaurants, d'une autre pour l'essence et le transport en commun, et d'une troisième carte à taux fixe pour tous les autres achats divers.
Questions fréquentes
Quelle est la meilleure carte de crédit à récompenses au Canada ?
Il n'y a pas une seule meilleure carte pour tous les Canadiens. Le choix optimal dépend entièrement de vos habitudes de dépenses et de la façon dont vous souhaitez échanger vos récompenses. Des cartes comme l'American Express Cobalt sont très appréciées pour les gains sur l'épicerie et les restaurants et pour les transferts de points flexibles, tandis que les cartes de remboursement à taux fixe comme la Wealthsimple Visa Infinite+ offrent de la simplicité. Vous devez comparer les cartes en fonction de vos propres catégories de dépenses, de votre tolérance aux frais annuels et des options de rédemption souhaitées.
Les cartes de crédit à récompenses valent-elles les frais annuels ?
Une carte de crédit à récompenses vaut ses frais annuels si la valeur totale des récompenses gagnées, plus tout avantage utilisé, dépasse le coût des frais. Ce calcul inclut les points des dépenses quotidiennes, les bonus de bienvenue et les avantages comme l'assurance voyage. De nombreuses cartes premium offrent un remboursement des frais annuels la première année, vous permettant de tester la carte. Si vous ne dépensez pas assez pour gagner des récompenses significatives ou préférez des rédemptions plus simples, une carte sans frais annuels peut être un meilleur choix financier.
Puis-je obtenir une carte à récompenses avec un mauvais crédit ?
Il est difficile de se qualifier pour une carte de crédit à récompenses premium avec un mauvais crédit, car la plupart exigent une bonne cote de crédit, typiquement autour de 700 ou plus. Si votre cote est plus basse, commencer avec une carte de crédit garantie peut vous aider à bâtir votre crédit avec le temps. Bien que certaines cartes garanties puissent offrir des récompenses limitées, elles sont généralement moins compétitives que les cartes à récompenses traditionnelles. À mesure que votre crédit s'améliore grâce à une utilisation responsable, vous aurez accès à des cartes avec des taux d'acquisition plus élevés et plus d'avantages.
Comment calculer la valeur des points de récompense ?
Pour estimer la valeur des points, divisez la valeur en dollars d'une récompense par le nombre de points requis. Par exemple, si 100 000 points peuvent être échangés contre 500 $ en voyages, chaque point vaut 0,005 $. Pour trouver votre rendement sur les dépenses, multipliez cette valeur de point par le nombre de points que vous gagnez par dollar dépensé. Si une carte accumule 8 points par 1 $ sur les voyages, cela représente 0,04 $ par dollar dépensé, soit un rendement de 4 %. La valeur du remboursement en argent est plus simple, car il s'agit d'un pourcentage direct de vos dépenses.
Quelle est la différence entre le remboursement en argent et les points ?
Le remboursement en argent est un pourcentage simple de vos dépenses retourné sous forme d'argent, souvent via un crédit sur le relevé ou un dépôt. Les points sont une monnaie gagnée sur les dépenses qui doit être échangée contre des récompenses comme des voyages, des cartes-cadeaux ou des marchandises. Les programmes de points peuvent offrir une valeur potentielle plus élevée, surtout lors du transfert vers des partenaires de voyage, mais nécessitent plus de gestion et de compréhension des valeurs de rédemption. Le remboursement en argent est généralement plus simple, sans calculs de conversion ni dates d'expiration à suivre.
Devrais-je utiliser plus d'une carte de crédit à récompenses ?
Utiliser plusieurs cartes à récompenses, ou l'empilage, peut maximiser les gains en utilisant la carte avec le meilleur taux d'acquisition pour chaque catégorie d'achat. Cette stratégie peut augmenter considérablement la valeur globale que vous gagnez sur vos dépenses. Cependant, elle nécessite une gestion rigoureuse pour éviter de conserver des soldes et d'encourir des intérêts, ce qui annulerait tout bénéfice des récompenses. Vous devez également vous assurer que les frais annuels combinés sont justifiés par les récompenses supplémentaires gagnées. Pour beaucoup, une seule carte bien choisie alignée sur leurs dépenses est une approche plus simple et efficace.
Sources et lectures complémentaires
- Best rewards credit cards in Canada for 2026 ratehub.ca
- Some of the best cash back credit cards in Canada 2026 wealthsimple.com
- Rewards Canada: Best Canadian Credit Card Rewards ... rewardscanada.ca
- Best Rewards Credit Cards in Canada for 2026 nerdwallet.com
- Best TD Credit Cards in Canada | TD Canada Trust td.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.