Un transfert de solde de carte de crédit au Canada consiste à déplacer une dette d'une carte de crédit vers une autre, généralement pour profiter d'un taux d'intérêt promotionnel inférieur pour une période limitée. Cet outil financier peut aider à simplifier les paiements et à réduire les coûts d'intérêt, permettant ainsi qu'une plus grande partie de votre paiement soit appliquée au solde du capital. Cependant, les transferts de solde sont assortis de règles, de frais et d'échéances spécifiques qui varient selon l'émetteur et la carte. Comprendre le fonctionnement des transferts de solde est essentiel pour les Canadiens qui envisagent cette méthode pour consolider leur dette ou réaliser des économies d'intérêt.
Comment fonctionne un transfert de solde de carte de crédit
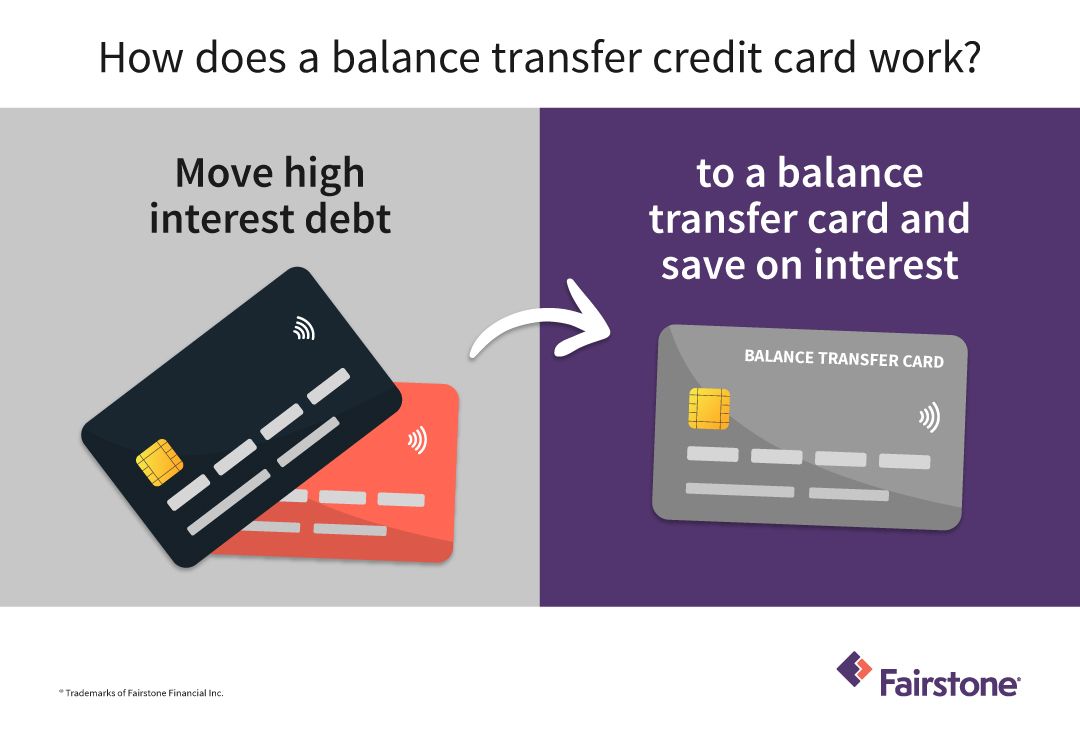
Un transfert de solde de carte de crédit est une avance de crédit de votre nouvelle carte utilisée pour rembourser un solde sur une autre carte de crédit ou un prêt. L'objectif principal est de déplacer une dette à intérêt élevé vers une carte offrant un taux d'intérêt promotionnel inférieur pour une période déterminée, qui peut aller de six à dix-huit mois. Les taux promotionnels peuvent être aussi bas que 0 %, une réduction significative par rapport aux taux d'intérêt standard des cartes de crédit qui se situent souvent entre 17 % et 30 %. Ce processus n'efface pas la dette, mais la relocalise, ce qui peut la rendre plus facile à gérer et à rembourser. Le montant transféré, plus tout frais applicable, ne peut pas dépasser la partie inutilisée de la limite de crédit de votre nouvelle carte.
Les transferts de solde sont traités de manière similaire aux avances de fonds, et non aux achats réguliers. Cela signifie que le solde transféré ne bénéficie généralement pas d'une période de grâce sans intérêt et ne rapporte aucun point de récompense ou remise en argent. Les intérêts commencent à courir sur le solde transféré immédiatement au taux promotionnel une fois le transfert traité. Il est crucial de continuer à effectuer les paiements minimums sur vos anciens comptes jusqu'à ce que vous confirmiez que le transfert a été complété et que l'ancien solde est remboursé. Le processus peut être initié lors d'une demande de nouvelle carte ou après l'activation du compte, en ligne, via une application mobile ou en appelant le service à la clientèle.
Admissibilité et processus de demande
Pour faire une demande de carte de crédit avec transfert de solde au Canada, vous devez avoir atteint l'âge de la majorité dans votre province ou territoire et être résident canadien. Votre solvabilité sera évaluée lors de la demande, ce qui implique une vérification approfondie (hard inquiry) de votre dossier de crédit. L'approbation n'est pas garantie et dépend de votre cote de crédit, de vos revenus, de vos dettes existantes et des critères spécifiques de la carte. La plupart des promotions de transfert de solde sont destinées aux dettes détenues auprès d'une autre institution financière, ce qui signifie que vous ne pouvez généralement pas transférer un solde entre des cartes émises par la même banque. Vous devez également avoir suffisamment de crédit disponible sur la nouvelle carte pour couvrir le montant du transfert plus les frais de transfert.
La demande peut souvent être complétée en ligne. Vous devrez fournir des détails sur le compte que vous souhaitez rembourser, y compris le nom du créancier, votre numéro de compte et le montant du transfert. Si vous faites la demande de transfert lors de la demande initiale de carte de crédit, le traitement peut prendre jusqu'à 15 jours ouvrables à partir de l'ouverture du compte. Si vous demandez un transfert après l'activation de votre nouvelle carte, le traitement peut prendre jusqu'à 10 jours ouvrables. Certains émetteurs, comme MBNA, vous permettent de transférer des fonds directement vers votre compte chèque en utilisant le crédit disponible, que vous pouvez ensuite utiliser pour rembourser d'autres dettes.
Frais, taux et délais
Les transferts de solde impliquent plusieurs coûts et contraintes de temps clés qui ont un impact direct sur les économies potentielles. La plupart des cartes facturent des frais de transfert de solde uniques, qui représentent généralement un pourcentage du montant transféré. Les frais courants varient de 1 % à 5 %, bien que certaines cartes puissent annoncer des frais de 1 %. Ces frais sont ajoutés au solde transféré et génèrent des intérêts au taux promotionnel. Le taux d'intérêt promotionnel lui-même est l'attrait principal, souvent fixé entre 0 % et 3 %, et ne s'applique que pour une période promotionnelle limitée. Cette période est une caractéristique déterminante des offres de transfert de solde et varie considérablement d'une carte à l'autre.
Lorsque la période promotionnelle d'un transfert de solde se termine, tout solde restant devient assujetti au taux d'intérêt standard de la carte. Ces taux standard varient considérablement parmi les cartes canadiennes, avec des exemples incluant 13,99 % pour la CIBC Select Visa et 22,99 % pour la Scotiabank Value Visa après sa promotion. Les offres promotionnelles sont assujetties à des délais de transfert, exigeant souvent que le transfert soit effectué dans un nombre spécifique de jours après l'ouverture du compte. Par exemple, l'offre de la MBNA True Line Mastercard s'applique aux transferts effectués dans les 90 jours suivant l'ouverture du compte. Les conditions, y compris la durée de la période promotionnelle et le taux subséquent, diffèrent selon les diverses cartes de crédit avec transfert de solde disponibles au Canada.
| Exemple de carte | Taux et période promotionnels | Frais de transfert de solde | Taux après promotion |
|---|---|---|---|
| BMO Preferred Rate Mastercard | 0 % pendant 18 mois | Variable | 15,99 % |
| MBNA True Line Mastercard | 0 % pendant 12 mois | 3 % | 17,99 % |
| CIBC Select Visa | 0 % pendant 10 mois | 1 % | 13,99 % |
| Scotiabank Value Visa | 0 % pendant 9 mois | 1 % | 13,99 % |
| Tangerine Rewards World Elite Mastercard | 1,95 % pendant 6 mois | Variable | 22,95 % |
Règles et limites courantes
Les institutions financières canadiennes appliquent plusieurs règles importantes concernant les transferts de solde. Le montant du transfert plus les frais de transfert ne peuvent pas dépasser votre limite de crédit disponible sur la nouvelle carte. Il y a souvent un montant maximum de transfert quotidien, qui pour certains émetteurs est fixé à 20 000 $. Les transferts ne peuvent généralement être effectués que vers des comptes en dollars canadiens, et les fonds peuvent prendre trois à quatre jours ouvrables pour apparaître dans le compte bénéficiaire. Vous ne pouvez pas utiliser un transfert de solde pour rembourser ou solder des soldes que vous détenez auprès de la même banque émettrice ou de son groupe financier. Par exemple, vous ne pouvez pas transférer un solde d'une carte MBNA vers une autre carte MBNA.
Le taux promotionnel ne s'applique qu'aux soldes transférés dans la fenêtre d'offre spécifiée et pour la période promotionnelle indiquée. Si vous effectuez un paiement minimum en retard pendant la période promotionnelle, l'émetteur peut annuler le taux promotionnel, ce qui entraîne le retour immédiat de l'intégralité du solde transféré au taux standard plus élevé. Il est également important de noter que faire de nouveaux achats sur la même carte qui détient le solde transféré peut compliquer le remboursement. Les paiements sont généralement appliqués d'abord au solde au taux d'intérêt le plus bas, ce qui signifie que les nouveaux achats à intérêt plus élevé ne seraient pas remboursés avant que le solde transféré ne soit éliminé.
Étapes stratégiques pour un transfert réussi
Exécuter un transfert de solde efficacement nécessite une planification minutieuse et un suivi discipliné. La première étape est de calculer la dette totale que vous souhaitez transférer et de vous assurer que vous pouvez être admissible à une nouvelle carte avec une limite de crédit suffisamment élevée pour l'accueillir plus les frais. Ensuite, comparez les offres disponibles, en priorisant la période promotionnelle à 0 % la plus longue que vous pouvez obtenir, puis en évaluant les frais de transfert et le taux d'intérêt régulier qui s'appliquera par la suite. Faites une demande pour la carte choisie et, une fois approuvé, initiez la demande de transfert de solde rapidement pour respecter le délai de l'offre.
Une fois le transfert en cours, vous devez continuer à effectuer au moins les paiements minimums sur vos anciens comptes jusqu'à ce que vous voyiez un solde à zéro. Élaborez un plan de remboursement strict pour rembourser l'intégralité du solde transféré avant la fin de la période promotionnelle, en tenant compte des frais de transfert. Évitez d'utiliser la nouvelle carte pour tout nouvel achat pour éviter d'accumuler une dette à intérêt élevé parallèlement à votre transfert à faible intérêt. Une fois les anciens comptes remboursés, envisagez de les fermer pour éviter la tentation de les réutiliser, mais soyez conscient que cela peut avoir un impact mineur sur votre cote de crédit. Surveillez votre nouveau compte de près pour vous assurer que tous les paiements sont effectués à temps.
Impact potentiel sur votre crédit
Faire une demande pour une nouvelle carte avec transfert de solde entraîne une vérification approfondie (hard inquiry) de votre dossier de crédit, ce qui peut provoquer une baisse temporaire de votre cote de crédit. Si elle est approuvée, le nouveau compte augmentera votre crédit disponible total, ce qui peut être positif, mais il ajoute également une nouvelle ligne de crédit à votre dossier. Consolider avec succès plusieurs dettes sur une seule carte peut simplifier vos finances et, si vous effectuez des paiements ponctuels constants, peut aider à reconstruire votre historique de paiement. Au fur et à mesure que vous remboursez le solde transféré, votre ratio d'utilisation du crédit global devrait diminuer, ce qui est bénéfique pour votre cote de crédit.
Cependant, des risques importants existent. Si vous ne parvenez pas à rembourser le solde avant que le taux régulier élevé ne prenne effet, vous pourriez vous retrouver avec une dette importante et coûteuse. Accumuler de nouvelles dettes sur la carte de transfert de solde ou sur les anciennes cartes maintenant à zéro peut rapidement aggraver votre situation financière et endommager votre crédit. Un transfert de solde ne traite pas les habitudes de dépenses, donc sans budget et un remboursement discipliné, le cycle de la dette peut continuer. L'outil est plus efficace pour ceux qui ont un plan stable et les moyens d'éliminer la dette dans la fenêtre promotionnelle.
Erreurs fréquentes à éviter
Plusieurs erreurs courantes peuvent compromettre les avantages d'un transfert de solde. Une erreur majeure est de transférer un solde sans avoir un plan concret pour le rembourser pendant la période promotionnelle, ce qui conduit à un retour coûteux à un taux d'intérêt élevé. Une autre erreur est d'utiliser la même carte pour de nouveaux achats, qui peuvent être enfouis sous la hiérarchie de remboursement et générer des intérêts à un taux beaucoup plus élevé. Oublier de continuer les paiements sur les anciens comptes pendant la période de traitement du transfert peut entraîner des frais de retard et des dommages à la cote de crédit. Négliger les frais de transfert de solde lors du calcul du coût total et des paiements mensuels requis est un autre piège qui peut réduire vos économies globales.
Ouvrir une nouvelle carte de crédit pour un transfert de solde peut affecter vos cotes de crédit, car le processus de demande implique une vérification approfondie (hard inquiry). Faire des demandes pour plusieurs cartes sur une courte période pour augmenter le crédit disponible générerait plusieurs de ces vérifications et pourrait abaisser votre cote. Il est crucial de lire les conditions générales complètes de l'offre de transfert de solde, car les promotions sont soumises à des exigences d'admissibilité et aux conditions de l'émetteur. Par exemple, les promotions de transfert de solde sont généralement destinées aux dettes détenues auprès d'une autre institution financière, et les transferts entre cartes du même émetteur sont souvent interdits. Gérer le transfert judicieusement en comprenant toutes les conditions est nécessaire pour qu'il fonctionne comme prévu et puisse potentiellement aider à améliorer votre crédit à long terme.
Questions fréquentes
Qu'est-ce qu'un transfert de solde de carte de crédit?
Un transfert de solde de carte de crédit est le processus de déplacement d'une dette existante d'une carte de crédit vers une autre. La nouvelle carte offre généralement un taux d'intérêt promotionnel inférieur sur ce solde transféré pour une période limitée, par exemple 0 % pendant 6 à 18 mois. Cela est fait pour réduire les coûts d'intérêt et simplifier le remboursement de la dette. Le transfert utilise le crédit disponible de la nouvelle carte et entraîne habituellement des frais uniques.
Combien de temps prend un transfert de solde au Canada?
Le délai de traitement d'un transfert de solde au Canada varie selon l'institution financière. Généralement, il peut prendre trois à quatre jours ouvrables pour que les fonds apparaissent dans le compte bénéficiaire. Si vous faites la demande de transfert lors de votre demande initiale de carte de crédit, le traitement peut prendre jusqu'à 15 jours ouvrables à partir de l'ouverture du compte. Si vous demandez un transfert après l'activation de votre carte, cela peut prendre jusqu'à 10 jours ouvrables.
Y a-t-il des frais pour un transfert de solde?
Oui, la plupart des transferts de solde au Canada sont assortis de frais. Il s'agit généralement d'un pourcentage du montant transféré, couramment compris entre 1 % et 5 % du solde. Certaines cartes peuvent annoncer des frais de transfert de 1 %. Ces frais sont ajoutés au solde transféré et généreront également des intérêts au taux promotionnel. C'est un coût clé à prendre en compte dans vos calculs de remboursement.
Puis-je transférer un solde vers une carte de la même banque?
Généralement, non. Les promotions de transfert de solde sont habituellement destinées aux dettes détenues auprès d'une autre institution financière. La plupart des banques interdisent d'utiliser un transfert de solde pour rembourser ou solder des soldes que vous détenez auprès d'elles ou avec d'autres cartes du même groupe bancaire. Vous devez vérifier les conditions spécifiques de l'offre de carte, car cette règle est une limitation courante.
Un transfert de solde affecte-t-il ma cote de crédit?
Un transfert de solde peut affecter votre cote de crédit de plusieurs façons. Faire une demande pour la nouvelle carte entraîne une vérification approfondie (hard inquiry), ce qui peut provoquer une baisse temporaire. Transférer et rembourser une dette avec succès peut abaisser votre ratio d'utilisation du crédit, ce qui peut aider votre cote avec le temps. Cependant, mal gérer le transfert en accumulant plus de dettes ou en effectuant des paiements en retard peut avoir un impact négatif sur votre crédit.
Que se passe-t-il lorsque la période promotionnelle se termine?
Lorsque la période promotionnelle d'un transfert de solde se termine, toute partie restante du solde transféré devient assujettie au taux d'intérêt standard de la carte pour les transferts de solde. Ce taux est significativement plus élevé, souvent compris entre 13,99 % et 24,99 %. Des intérêts seront facturés sur le solde restant à ce nouveau taux à partir de la première date de relevé après l'expiration de la promotion. Par exemple, le taux de la CIBC Select Visa devient 13,99 % après son offre à 0 % de 10 mois, tandis que le taux de la MBNA True Line Mastercard devient 17,99 % après sa période à 0 % de 12 mois. Par conséquent, la clé pour maximiser les économies est de rembourser l'intégralité du solde transféré avant la fin de la période promotionnelle pour éviter ces frais d'intérêt plus élevés.
Sources et lectures complémentaires
- Best Balance Transfer and 0% APR Credit Cards ratehub.ca
- Best Balance Transfer Credit Cards and Offers in Canada nerdwallet.com
- Find the Best Balance Transfer Credit Card For You mbna.ca
- Debt Consolidation with Credit Card Balance Transfer nomoredebts.org
- Credit Card Balance Transfers cibc.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.