Vous pouvez obtenir votre rapport de crédit Equifax par plusieurs méthodes gratuites et payantes, notamment en ligne, par la poste, par téléphone ou en personne. La législation canadienne sur les renseignements sur les consommateurs vous donne droit d'accéder à votre rapport de crédit sans frais. Ce document financier crucial est utilisé par les prêteurs, les propriétaires et les employeurs pour évaluer votre solvabilité. Réviser régulièrement votre rapport de crédit Equifax vous permet de vérifier son exactitude et de vous protéger contre le vol d'identité.
Votre droit à un rapport de crédit Equifax gratuit
Les lois fédérales et provinciales canadiennes sur les renseignements sur les consommateurs vous accordent le droit d'accéder à votre rapport de crédit d'Equifax Canada sans payer de frais. Cette législation vise à promouvoir la transparence et à vous permettre de vérifier les renseignements personnels et financiers que les prêteurs utilisent pour prendre des décisions. Vous pouvez exercer ce droit par plusieurs canaux directs fournis par Equifax. Il est important de distinguer votre rapport gratuit prévu par la loi des services commerciaux de surveillance du crédit que vendent Equifax et d'autres entreprises. Bien que vous ayez droit au rapport lui-même gratuitement, des fonctionnalités supplémentaires comme la surveillance continue, l'assurance contre le vol d'identité et les mises à jour fréquentes de la cote font partie de produits d'abonnement payants. Comprendre cette distinction vous aide à éviter des frais inutiles tout en obtenant le document fondamental dont vous avez besoin.
Méthodes pour demander votre rapport gratuit
Equifax Canada offre plusieurs avenues pour demander votre rapport de crédit gratuit. La méthode la plus directe est par téléphone en utilisant leur système de réponse vocale interactive automatisé au 1 800 465-7166, qui est disponible 24 heures sur 24. Vous pouvez aussi demander une copie imprimée par la poste en téléchargeant et en complétant un formulaire de demande spécifique sur le site web d'Equifax et en l'envoyant à leur bureau. Pour ceux qui préfèrent un service en personne, vous pouvez visiter un emplacement d'Equifax Canada pour obtenir votre rapport directement. De plus, vous pouvez accéder à votre rapport de crédit Equifax en ligne par le service centralisé à annualcreditreport.com. Chacune de ces méthodes vous fournira le même rapport de crédit de base contenant vos renseignements personnels, vos comptes de crédit et votre historique de demandes. Le processus peut exiger que vous vérifiiez votre identité avec des détails comme votre nom complet, votre adresse, votre date de naissance et votre numéro d'assurance sociale.
Utiliser des services tiers comme Borrowell
En plus des propres canaux d'Equifax, vous pouvez accéder à votre rapport et à votre cote de crédit Equifax par des partenaires canadiens autorisés comme Borrowell. Borrowell offre un service gratuit où vous pouvez vous inscrire et voir votre cote et votre rapport de crédit Equifax Canada en environ trois minutes, sans exigence de numéro d'assurance sociale ou de carte de crédit. Cet accès est fourni par une demande d'information douce, qui n'affecte pas votre cote de crédit. Plus de quatre millions de Canadiens utilisent ce service pour surveiller leur crédit. Borrowell fournit aussi des mises à jour hebdomadaires sur les changements de cote, des conseils de crédit personnalisés et des outils pour aider à comprendre les facteurs qui influencent votre cote. Il est important de noter que bien que la cote et le rapport proviennent des données d'Equifax, la plateforme et les fonctionnalités supplémentaires sont gérées par Borrowell. Le rapport de crédit Equifax fourni par de tels partenaires est le rapport de crédit propriétaire d'Equifax Canada, basé sur les renseignements maintenus par Equifax Canada.
Produits payants de surveillance du crédit Equifax
Au-delà du rapport gratuit, Equifax Canada commercialise des produits de surveillance du crédit basés sur l'abonnement par sa plateforme myEquifax. Un exemple est Equifax Complete Friends and Family, qui coûte 34,95 $ par mois et fournit des fonctionnalités de surveillance pour deux adultes. Les produits payants incluent typiquement un accès plus fréquent à votre rapport et à votre cote de crédit, des alertes pour les changements à votre dossier et une assurance contre le vol d'identité. L'assurance contre le vol d'identité est souscrite par American Bankers Insurance Company of Florida, mais pour les résidents du Québec, cette fonctionnalité n'est pas disponible pour les nouveaux achats de produits. Lorsque vous vous inscrivez à un produit payant, vos informations de paiement sont prises immédiatement et le prix de vente est facturé, suivi du plein prix d'abonnement mensuel pour chaque mois suivant. Vous pouvez annuler en tout temps, mais Equifax Canada ne fournit pas de remboursements pour une partie de mois. Un seul produit à prix réduit est disponible par client dans une période de 180 jours.
Détails clés sur votre cote de crédit Equifax
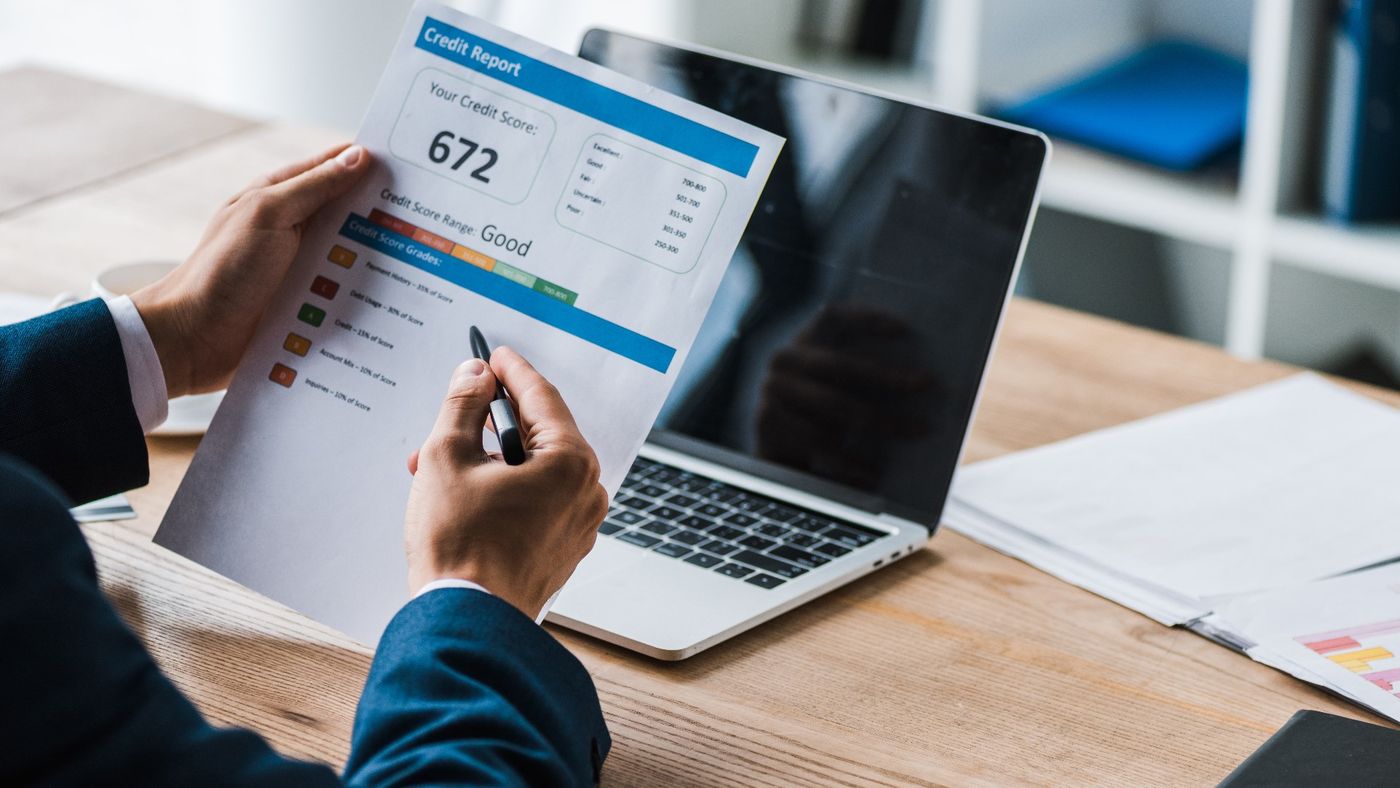
La cote de crédit Equifax est un résumé numérique de votre rapport de crédit, allant de 300 à 900 au Canada. Une cote entre 725 et 900 est considérée comme très bonne à excellente. Il est crucial de comprendre que vous n'avez pas qu'une seule cote de crédit universelle. La cote fournie par Equifax est un modèle propriétaire développé par Equifax Canada. Les prêteurs peuvent utiliser différentes cotes ou modèles lorsqu'ils évaluent votre demande de crédit. La cote est calculée sur la base de plusieurs facteurs clés de votre rapport de crédit, incluant votre historique de paiements, les montants dus, la longueur de l'historique de crédit, le nouveau crédit et les types de crédit utilisés. Une bonne cote de crédit peut vous aider à vous qualifier pour des produits financiers comme des cartes de crédit, des prêts et des hypothèques à des taux d'intérêt plus bas. Vous pouvez recevoir votre cote de crédit Equifax par la poste, par téléphone ou en personne directement d'Equifax Canada, en plus de l'accès en ligne.
Étapes pour contester les erreurs sur votre rapport
Si vous trouvez des renseignements inexacts sur votre rapport de crédit Equifax, vous avez le droit de les contester. La première étape est de réviser attentivement chaque section de votre rapport, incluant les détails personnels, les historiques de comptes et les demandes. Vous devriez rassembler toute documentation à l'appui, comme des relevés bancaires ou des confirmations de paiement, qui prouve que l'information est incorrecte. Ensuite, vous devez contacter Equifax Canada directement pour déposer une contestation formelle, qui peut typiquement être initiée en ligne par leur centre de règlement des différends, par la poste ou par téléphone. Si l'information est jugée inexacte, Equifax doit corriger votre rapport et peut aviser d'autres agences d'évaluation du crédit. Conserver des dossiers de toutes vos communications de contestation est essentiel pour le suivi. Vérifier régulièrement votre rapport, idéalement chaque mois, vous aide à repérer rapidement les erreurs ou les signes de fraude.
- Étape 1 : Obtenez et réviser minutieusement votre rapport de crédit Equifax gratuit.
- Étape 2 : Identifiez toute information personnelle, tout compte ou toute demande incorrecte.
- Étape 3 : Rassemblez tous les documents à l'appui qui prouvent l'erreur.
- Étape 4 : Déposez une contestation formelle auprès d'Equifax Canada en ligne, par la poste ou par téléphone.
- Étape 6 : Réviser le rapport mis à jour après que l'enquête soit terminée.
- Étape 7 : Faites un suivi si l'erreur n'est pas corrigée ou réapparaît.
Les erreurs persistantes peuvent exiger des étapes supplémentaires, comme déposer une plainte auprès de votre agence provinciale de protection du consommateur ou du Commissariat à la protection de la vie privée du Canada. Les facteurs de base qui composent votre cote de crédit Equifax sont utilisés pour déterminer votre solvabilité globale, c'est-à-dire la probabilité que vous remboursiez le crédit. Il s'agit d'une cote largement reconnue que les banques et les prêteurs examinent lorsque vous faites une demande pour leurs produits. Une bonne cote de crédit peut vous aider à vous qualifier pour des cartes de crédit et des prêts à faible taux d'intérêt, tandis qu'une mauvaise cote de crédit pourrait vous faire refuser ces produits.
Erreurs courantes à éviter
Plusieurs erreurs courantes peuvent compliquer le processus d'accès et d'utilisation de votre rapport de crédit Equifax. Une erreur est de confondre un rapport de crédit gratuit prévu par la loi avec un abonnement payant de surveillance du crédit, ce qui peut mener à des frais inattendus. Une autre est de ne pas vérifier correctement votre identité lorsque vous demandez votre rapport, ce qui peut retarder l'accès. Certains consommateurs croient à tort que vérifier leur propre rapport abaissera leur cote de crédit, mais les demandes d'information douces initiées par vous-même n'ont aucun impact. Ne pas réviser toutes les sections du rapport, incluant les listes souvent négligées d'informations personnelles et de demandes, peut permettre aux erreurs de persister. Se fier uniquement à une cote d'une seule source sans comprendre que les prêteurs peuvent utiliser différents modèles est une autre méprise. Finalement, ne pas contester les inexactitudes rapidement ou ne pas conserver la documentation de la contestation peut prolonger le processus de résolution et potentiellement nuire à vos opportunités financières. Avec Borrowell, vous pouvez vérifier votre cote de crédit gratuitement et voir quelles cartes de crédit, quels prêts et quelles hypothèques vous pouvez obtenir en fonction de votre cote, en faisant une demande avec confiance auprès de plus de 75 prêteurs au Canada.
Considérations provinciales et stockage des données
Bien que des principes fédéraux s'appliquent, certains services d'Equifax ont des variations provinciales. Notamment, la fonctionnalité d'assurance contre le vol d'identité incluse dans certains produits payants d'Equifax n'est pas disponible pour les nouveaux achats par les résidents du Québec, bien qu'elle puisse être incluse si vous utilisez un code promotionnel. Tous les consommateurs devraient réviser les conditions, modalités et exclusions spécifiques qui s'appliquent à tout produit. De plus, lorsque vous utilisez la plateforme myEquifax, votre rapport de crédit Equifax Canada est fourni via la coordination avec Equifax Consumer Services LLC, une filiale américaine. Par conséquent, vos données seront stockées aux États-Unis. Dans certaines circonstances, l'accès à votre rapport de crédit par cette plateforme pourrait ne pas être disponible, et si un produit payant échoue sans remède disponible, l'abonnement sera annulé avec un remboursement complet. Le rapport de crédit Equifax fourni dans le cadre de ces offres est la propriété d'Equifax Canada, et est basé sur les renseignements maintenus par Equifax Canada, et vous est fourni via la plateforme myEquifax par Equifax Canada en coordination avec sa filiale.
Questions fréquentes
Comment puis-je obtenir mon rapport de crédit Equifax gratuitement au Canada?
Vous pouvez obtenir votre rapport de crédit Equifax gratuitement par téléphone en utilisant leur système de réponse vocale interactive au 1 800 465-7166. Vous pouvez aussi le recevoir par la poste ou en personne directement d'Equifax Canada. De plus, vous pouvez obtenir des rapports de crédit Equifax gratuits en ligne à annualcreditreport.com. La législation canadienne sur les renseignements sur les consommateurs vous donne droit d'accéder à votre rapport de crédit Equifax sans frais.
Mes données sont-elles sécuritaires lorsque j'utilise les services en ligne d'Equifax?
Lorsque vous utilisez la plateforme myEquifax, votre rapport de crédit Equifax Canada est fourni via la coordination avec sa filiale, Equifax Consumer Services LLC, une entreprise américaine. Vos données seront stockées aux États-Unis. Dans certaines circonstances, l'accès à votre rapport de crédit Equifax pourrait ne pas être disponible. Si vous avez un abonnement à un produit payant et qu'un remède pour un échec n'est pas disponible, l'abonnement pourrait être annulé avec un remboursement complet.
Vérifier mon propre rapport de crédit Equifax nuit-il à ma cote de crédit?
Non, vérifier votre propre rapport de crédit Equifax ne nuit pas à votre cote de crédit. Lorsque vous vérifiez votre rapport ou votre cote de crédit avec Borrowell, cela est considéré comme une demande d'information douce et n'affectera pas votre cote. Vous pouvez télécharger votre rapport de crédit Equifax Canada gratuitement et vérifier votre cote de crédit en tout temps sans lui nuire. Cela facilite le suivi de vos progrès pendant que vous bâtissez et améliorez votre crédit. Les meilleures pratiques suggèrent de vérifier votre rapport de crédit au moins mensuellement pour repérer toute erreur ou fraude.
Quelle est la différence entre un rapport gratuit et un service payant d'Equifax?
Un rapport de crédit Equifax gratuit fournit un accès ponctuel à votre dossier de crédit comme l'exige la législation sur les renseignements sur les consommateurs. Les services payants, comme Equifax Complete Friends and Family, offrent des fonctionnalités continues comme la surveillance du crédit et l'assurance contre le vol d'identité pour un frais d'abonnement mensuel de 34,95 $. L'assurance contre le vol d'identité est souscrite par American Bankers Insurance Company of Florida, bien qu'elle ne soit pas disponible pour les nouveaux achats de produits par les résidents du Québec. Les abonnements payants facturent votre carte mensuellement et n'offrent pas de remboursements pour une partie de mois lors de l'annulation.
Puis-je obtenir ma cote de crédit Equifax gratuitement?
Oui, vous pouvez obtenir votre cote de crédit Equifax gratuitement. Plus de 4 millions de Canadiens utilisent Borrowell pour voir leur cote et leur rapport de crédit Equifax gratuit en environ trois minutes, sans NAS ni carte de crédit requis. Vous pouvez aussi recevoir cette cote de crédit Equifax par la poste, par téléphone au 1 800 465-7166 ou en personne directement d'Equifax Canada. La cote fournie est un modèle propriétaire d'Equifax Canada, destiné à votre propre usage éducatif.
Que devrais-je faire si je trouve une erreur sur mon rapport Equifax?
Si vous trouvez une erreur sur votre rapport Equifax, vous devriez prendre des mesures pour la contester. Les erreurs sur votre rapport de crédit peuvent nuire à votre santé financière, donc le surveiller régulièrement est important. Avec Borrowell, vous pouvez recevoir des mises à jour hebdomadaires de votre rapport de crédit pour aider à repérer les erreurs ou les activités frauduleuses tôt. Vérifier votre rapport de crédit avec Borrowell est une demande d'information douce et ne nuira pas à votre cote de crédit, permettant une révision fréquente. Il est suggéré de vérifier votre rapport au moins mensuellement pour en maintenir l'exactitude.
Sources et lectures complémentaires
- Consumer Credit Report | Equifax CA equifax.ca
- Check Your Free Credit Score in Canada borrowell.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.