Économiser de l'argent au Canada implique de créer un budget, de réduire les dépenses quotidiennes et d'établir des habitudes d'épargne automatisées. Les Canadiens peuvent accumuler des économies importantes en se concentrant sur les dépenses majeures comme l'épicerie, le transport et les factures récurrentes. Des stratégies pratiques telles que la planification des repas, l'égalisation des prix et la gestion de la dette peuvent libérer des fonds pour les objectifs à court terme et la sécurité financière à long terme. Développer ces habitudes est essentiel pour gérer le coût de la vie et atteindre ses objectifs financiers.
Établir un budget et suivre ses dépenses
La base pour économiser de l'argent est de comprendre sa trésorerie, ce qui signifie suivre tous les revenus par rapport à toutes les dépenses. Les Canadiens devraient viser à enregistrer chaque dollar dépensé pendant un mois complet pour identifier les habitudes de dépenses, en utilisant des outils comme des applications de budget, des feuilles de calcul ou les fonctionnalités des applications bancaires mobiles. Pendant cette période de suivi, il est important de ne pas restreindre artificiellement les dépenses, car l'objectif est d'obtenir un portrait précis des dépenses habituelles. Les découvertes courantes incluent des dépenses importantes pour la livraison de repas, plusieurs abonnements de diffusion en continu et des achats quotidiens de café, qui collectivement peuvent entraver les objectifs d'épargne. Séparer les dépenses en besoins par rapport aux envies fournit une visualisation claire des endroits où des coupures peuvent être faites le plus efficacement. Un budget n'est pas un exercice ponctuel, mais devrait être revu périodiquement, surtout lors de changements de vie importants, pour s'assurer qu'il reste aligné avec les objectifs financiers.
Définir des objectifs financiers précis
Des objectifs financiers clairs fournissent la motivation et la direction pour les efforts d'épargne. Les objectifs devraient être spécifiques, mesurables, atteignables, pertinents et limités dans le temps, souvent appelés objectifs SMART. Un objectif principal pour de nombreux Canadiens est de constituer un fonds d'urgence suffisant pour couvrir trois à six mois de dépenses de subsistance pour se protéger contre la perte d'emploi, la maladie ou des coûts imprévus. Les objectifs d'épargne à court terme peuvent inclure des fonds pour des vacances, de nouveaux meubles ou un véhicule, tandis que les objectifs à long terme englobent les mises de fonds pour une maison, l'éducation d'un enfant via un Régime enregistré d'épargne-études (REEE), ou la retraite. Un exemple d'objectif spécifique est de viser à économiser 6 000 $ pour une voiture en douze mois en mettant de côté 500 $ chaque mois. Écrire ces objectifs et les revoir régulièrement aide à maintenir la concentration et à suivre les progrès. Impliquer votre ménage dans la définition et la réalisation de ces objectifs peut faire de l'épargne un effort d'équipe et aider à enseigner aux enfants des habitudes financières responsables.
Créer et gérer un budget à base zéro
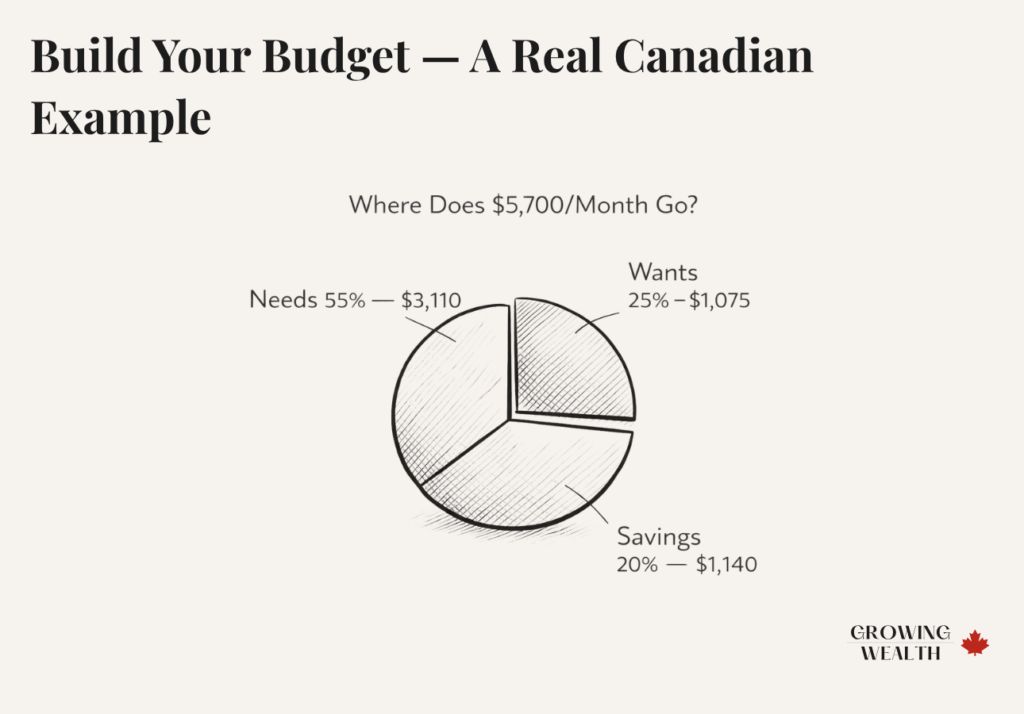
Un budget à base zéro affecte chaque dollar de revenu aux dépenses, à l'épargne ou au remboursement de dettes, ne laissant aucun argent non assigné à la fin du mois. Un cadre commun pour commencer est la règle 50/30/20, où 50 % du revenu après impôt va aux besoins, 30 % aux envies et 20 % à l'épargne et au remboursement de dettes. Les besoins incluent les dépenses fixes comme le loyer, les paiements hypothécaires, l'assurance et les services publics, tandis que les envies couvrent les dépenses discrétionnaires comme les repas au restaurant et les divertissements. Ce cadre peut être ajusté en fonction des priorités individuelles et des niveaux de revenu disponible. Le processus consiste à lister tous les revenus et dépenses mensuels pour s'assurer que les dépenses correspondent aux objectifs financiers personnels. Les dépenses fixes ne sont pas toujours gravées dans le marbre. Vous pouvez renégocier des factures comme les forfaits de téléphone cellulaire ou regrouper les services d'internet, de téléphone et de télévision pour obtenir des tarifs inférieurs. Tout argent économisé grâce à la renégociation de ces coûts fixes devrait être immédiatement redirigé vers vos comptes d'épargne pour accélérer vos progrès.
Principaux domaines pour des économies significatives
Les économies les plus importantes proviennent souvent de la révision et de la réduction des coûts dans les plus grandes catégories budgétaires : l'épicerie, le transport et les factures récurrentes. Pour l'épicerie, des recherches de l'Université de Pennsylvanie indiquent qu'éviter les achats impulsifs peut réduire une facture jusqu'à 23 %, ce qui pour une famille de quatre personnes pourrait signifier plus de 2 600 $ annuellement. Faire ses courses avec de l'argent comptant ou par débit au lieu de cartes de crédit peut réduire les dépenses de 12 % à 18 %, car des études montrent que les gens ont tendance à dépenser presque deux fois plus dans les distributeurs automatiques avec une carte de crédit et McDonald's a constaté que les dépenses moyennes passent de 4,50 $ à 7 $ par client lorsqu'une carte de crédit est utilisée. Accumuler des articles non périssables en promotion et sauter une épicerie par mois peut économiser près de 25 % sur les coûts annuels d'épicerie. L'égalisation des prix dans les épiceries canadiennes participantes en utilisant les circulaires des concurrents peut économiser au moins dix pour cent, soit plus de 1 100 $ par an pour une famille de quatre personnes. Apporter son dîner de la maison au lieu de l'acheter quotidiennement, ce qui peut coûter plus de 1 800 $ par an, est une autre économie majeure. Pour le transport, envisager une voiture d'occasion de qualité au lieu d'une neuve est judicieux, car une nouvelle voiture de 28 000 $ peut perdre environ 17 000 $ de valeur au cours des quatre premières années. Réduire la consommation de carburant en roulant à 100 km/h au lieu de 120 km/h sur les autoroutes et pratiquer une conduite économe en carburant comme éviter les accélérations soudaines peut réduire les coûts d'essence. Réviser et renégocier régulièrement les dépenses fixes comme les forfaits de téléphone cellulaire, les regroupements internet et les primes d'assurance peut également générer des économies mensuelles qui peuvent être redirigées vers les objectifs d'épargne.
Habitudes et état d'esprit quotidiens pour réduire les coûts
Intégrer des habitudes quotidiennes constantes peut mener à des économies accumulées significatives au fil du temps. Réduire les factures de services publics est possible en baissant le thermostat de quelques degrés en quittant la maison ou la nuit, car le chauffage représente la majeure partie des coûts d'électricité. Laver les vêtements à l'eau froide avec un détergent approprié peut réduire la consommation d'énergie d'un chauffe-eau, qui peut représenter jusqu'à 20 % d'une facture d'électricité annuelle. Faire son café à la maison plutôt que de l'acheter quotidiennement est un changement simple qui économise de l'argent sans impact significatif sur le mode de vie. Faire ses courses après un repas ou prendre une collation au préalable empêche les achats impulsifs motivés par la faim. Acheter des marques maison génériques, souvent comparables en qualité aux marques nationales, réduit les coûts alimentaires. Réduire la consommation de viande en incorporant des protéines végétales comme les haricots et les lentilles pour un ou deux repas par semaine réduit une dépense importante. Utiliser les transports en commun, faire du covoiturage avec des collègues ou faire du vélo au lieu de conduire seul permet d'économiser sur les coûts de transport et peut vous qualifier pour une prime d'assurance automobile réduite si vous conduisez moins. Auditer et annuler les services d'abonnement inutilisés ou rarement utilisés pour la télévision et la diffusion en continu, potentiellement en faisant une rotation des abonnements, peut économiser des dizaines de dollars par mois. Acheter des articles d'occasion comme des vêtements, des jouets et des téléphones cellulaires, ou louer de l'équipement sportif et des outils pour des projets occasionnels, sont des alternatives économiques. L'état d'esprit clé est de distinguer les envies des besoins, en attendant 24 heures ou plus avant les achats non essentiels pour s'assurer qu'ils sont vraiment nécessaires.
Automatiser l'épargne et gérer stratégiquement la dette
Automatiser le processus d'épargne est un outil puissant pour assurer la constance et éliminer la tentation. Configurer un service de transfert préautorisé pour déplacer automatiquement des fonds d'un compte chèques vers un compte d'épargne le jour de paie aide à prioriser l'épargne avant les dépenses discrétionnaires. Cette méthode s'aligne sur le principe de se payer en premier et soutient les objectifs à long terme comme économiser pour une maison ou des vacances majeures. Suivre les progrès à l'aide d'une application d'objectif d'épargne ou d'un outil en ligne peut fournir de la motivation en visualisant le succès. Simultanément, gérer la dette à taux d'intérêt élevé est crucial pour une épargne efficace. Les taux d'intérêt des cartes de crédit au Canada peuvent varier de 9 % à 29 %, ajoutant un coût significatif aux soldes reportés. Créer un plan pour rembourser les dettes à intérêt plus élevé ou les consolider dans un prêt à intérêt plus bas réduit la quantité d'argent dépensée en intérêts. Allouer l'argent économisé grâce aux paiements d'intérêts réduits vers l'épargne accélère la croissance financière. Garder un fonds d'urgence séparé des autres économies aide à éviter de dérailler les progrès lorsque des dépenses imprévues surviennent. Augmenter vos revenus grâce à des activités parallèles, du travail indépendant ou la vente d'articles inutilisés peut fournir des fonds supplémentaires pour stimuler l'épargne encore plus rapidement.
Outils et ressources financiers courants
Plusieurs outils et ressources sont disponibles pour aider les Canadiens dans leur parcours d'épargne. Les applications de budget comme YNAB (You Need a Budget) ou les fonctionnalités dans les applications bancaires aident à suivre les dépenses et à catégoriser les frais. Les outils de comparaison en ligne sont utiles pour trouver des modèles de voitures moins chers ou comparer les fournisseurs de services. Pour l'épargne-études, le Régime enregistré d'épargne-études (REEE) permet à l'argent de croître à l'abri de l'impôt et peut fournir des subventions gouvernementales. Des publications comme Consumer Reports ou les livres Lemon-Aid de Phil Edmonston offrent des conseils pour sélectionner des voitures d'occasion de haute qualité. De nombreuses institutions financières offrent des services comme TD Goal Builder, où un conseiller peut aider à créer un plan financier réaliste et à définir des priorités. Les programmes de fidélité dans les épiceries peuvent fournir des économies supplémentaires sur les achats alimentaires. Il est important de revoir périodiquement tous les outils financiers pour s'assurer qu'ils sont toujours alignés avec votre stratégie d'épargne et vos objectifs en évolution.
| Épicerie | Politique d'égalisation des prix |
|---|---|
| Real Canadian Superstore | Égalise les prix annoncés des concurrents |
| No Frills | Égalise les prix annoncés des concurrents |
| FreshCo | Égalise les prix annoncés des concurrents |
| Save-on-Foods | Égalise les prix annoncés des concurrents |
| Giant Tiger | Égalise les prix annoncés des concurrents |
| IGA | Égalise les prix annoncés des concurrents |
| Maxi | Égalise les prix annoncés des concurrents |
D'autres épiceries peuvent également égaliser les prix annoncés des concurrents, mais vous devrez parler à un gérant de magasin pour le savoir. Pour utiliser l'égalisation des prix, vous devriez vérifier à l'avance les circulaires des épiceries et les apporter à la caisse comme preuve. Cette tactique économise du temps et du carburant comparativement à se rendre dans plusieurs magasins. Elle peut entraîner des économies d'au moins dix pour cent sur votre épicerie.
Maintenir la motivation et mesurer le succès
Économiser de l'argent est un processus à long terme qui nécessite un effort soutenu et une révision périodique. Célébrer les petites étapes, comme atteindre un objectif d'épargne pour un mois ou réussir à réduire une facture récurrente, fournit un renforcement positif et aide à ancrer les bonnes habitudes. Revoir régulièrement votre budget et vos objectifs, au moins trimestriellement ou après tout changement de vie important, assure que votre plan reste pertinent. Si votre situation financière s'améliore, comme une augmentation de salaire ou des dépenses réduites, vous devriez ajuster vos contributions à l'épargne en conséquence pour maximiser la croissance. Impliquer votre famille dans les discussions sur les objectifs financiers et les progrès peut créer une responsabilisation et un but partagé. En fin de compte, économiser de l'argent consiste à faire des choix intentionnels avec vos revenus, à éliminer les dépenses inutiles et à diriger constamment des fonds vers votre sécurité future et vos aspirations.
Questions fréquentes
Quelle est la façon la plus simple de commencer à économiser de l'argent au Canada ?
L'une des premières choses à examiner est votre trésorerie en créant un budget. Vous pouvez vous inscrire à un service de transfert préautorisé qui transfère automatiquement des fonds dans des comptes d'épargne. Cela aide à éliminer la tentation de dépenser et se concentre sur votre objectif d'épargne à long terme. Un budget guide vos dépenses et trouve des moyens d'économiser de l'argent en vous montrant où réduire.
Comment puis-je économiser de l'argent sur l'épicerie au Canada ?
Vous pouvez économiser sur l'épicerie en faisant une liste et en vous y tenant pour éviter les achats impulsifs, ce qui peut réduire les factures jusqu'à 23 %. L'égalisation des prix dans des magasins comme No Frills ou Real Canadian Superstore en utilisant les circulaires des concurrents peut économiser au moins dix pour cent. Acheter des marques génériques, accumuler des articles en promotion pour sauter une épicerie par mois et réduire la consommation de viande sont également des stratégies efficaces. Faire ses courses après un repas et comparer les prix au poids sur les étiquettes des tablettes optimise davantage vos dépenses d'épicerie.
Combien devrais-je avoir dans un fonds d'urgence ?
Une ligne directrice générale est de mettre de côté de l'argent facilement accessible suffisant pour couvrir entre trois et six mois de dépenses de subsistance. Ce fonds est spécifiquement pour faire face à toute perturbation qu'une dépense d'urgence peut causer. Vous devriez essayer de constituer ce fonds même si c'est difficile avec toutes vos dépenses. Le montant est basé sur vos coûts mensuels nécessaires.
Quelles sont quelques façons de réduire les factures mensuelles ?
Vous pouvez réduire les factures mensuelles en regroupant les services d'internet, de téléphone et de télévision avec un seul fournisseur. Renégocier régulièrement votre forfait de téléphone cellulaire ou demander des rabais peut réduire les coûts. Auditer les abonnements pour annuler les services de diffusion en continu inutilisés et baisser votre thermostat de quelques degrés en cas d'absence peut également réduire les factures de services publics. Réviser votre prime d'assurance automobile si vous conduisez moins et vérifier si vous avez besoin de toutes vos données mobiles si vous utilisez fréquemment le Wi-Fi domestique sont d'autres tactiques efficaces.
Comment puis-je économiser de l'argent sur le transport ?
Pour économiser sur le transport, envisagez d'utiliser les transports en commun, de faire du covoiturage avec des collègues ou de faire du vélo, ce qui peut également réduire les coûts d'assurance. Si vous conduisez, pratiquer des habitudes de conduite économe en carburant comme rouler à 100 km/h au lieu de 120 km/h sur les autoroutes réduit la consommation de carburant. Pour les achats de véhicules, acheter une voiture d'occasion de qualité peut éviter la forte dépréciation d'une voiture neuve, qui peut perdre environ 17 000 $ de valeur en quatre ans. Utiliser des applications d'autopartage ou louer des véhicules pour des besoins spécifiques au lieu de posséder une deuxième voiture sont des options supplémentaires.
Utiliser de l'argent comptant au lieu de cartes de crédit aide-t-il vraiment à économiser de l'argent ?
Oui, utiliser de l'argent comptant au lieu de cartes de crédit peut mener à des économies significatives. La recherche indique que les gens qui magasinent avec des cartes de crédit paient 12 à 18 pour cent de plus que ceux qui utilisent de l'argent comptant. De plus, des études montrent que les dépenses peuvent presque doubler pour les petits achats, comme dans les distributeurs automatiques, lorsqu'une carte de crédit est utilisée au lieu d'argent comptant. Magasiner avec une quantité physique et limitée d'argent comptant crée une contrainte de dépenses tangible comparativement à la limite élevée abstraite d'une carte de crédit. En adoptant une approche uniquement comptant ou débit pour les achats quotidiens, le ménage canadien moyen habitué à utiliser le crédit pour tout pourrait économiser bien plus de 3 000 $ annuellement. Cette méthode aide à freiner les dépenses impulsives et encourage une consommation plus réfléchie.
Sources et lectures complémentaires
- 40 tips to help you save money nbc.ca
- Money-saving tips, TD Canada Trust td.com
- Smart Saving Tips to Save Thousands of Dollars mymoneycoach.ca
- How to Save Money in Canada: Practical Guide, Embark embark.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.