La CIBC offre une gamme de cartes de crédit étudiantes conçues pour les étudiants canadiens et internationaux à temps plein. Ces cartes n'ont généralement pas de frais annuels ni d'exigence de revenu minimum, aidant ainsi les étudiants à bâtir leur cote de crédit, à gagner des récompenses et à gérer leurs achats quotidiens. Les étudiants canadiens peuvent obtenir des limites de crédit allant jusqu'à 5 000 $, tandis que les étudiants internationaux sont admissibles à des limites allant jusqu'à 2 000 $. Choisir la bonne carte implique de comparer des caractéristiques comme les taux d'intérêt, les types de récompenses et les offres de bienvenue pour correspondre aux habitudes de dépenses et aux objectifs financiers de chacun.
Admissibilité et limites de crédit pour les étudiants
La principale exigence pour faire une demande de carte de crédit étudiante de la CIBC est d'être inscrit à temps plein dans un collège ou une université. Il n'y a pas d'exigence de revenu annuel minimum pour les offres de cartes étudiantes standards, ce qui les distingue de nombreux produits de crédit ordinaires. Les étudiants canadiens, y compris les résidents permanents, peuvent être approuvés pour une limite de crédit allant jusqu'à 5 000 $. Les étudiants internationaux étudiant au Canada avec un permis d'études valide sont admissibles à une limite de crédit maximale plus basse, allant jusqu'à 2 000 $. Ces limites offrent une introduction contrôlée au crédit tout en couvrant les dépenses typiques des étudiants. Les étudiants de programmes professionnels dans des domaines spécifiques ont accès à des produits distincts avec des limites plus élevées lorsqu'ils sont jumelés à une marge de crédit étudiante CIBC Professional Edge.
Les étudiants en médecine et en dentisterie reçoivent une limite de crédit minimale de 10 000 $ lorsqu'ils profitent de l'offre groupée pour étudiants professionnels. Les autres étudiants professionnels admissibles, comme ceux en droit, médecine vétérinaire, pharmacie et optométrie, reçoivent une limite minimale de 5 000 $ dans le cadre du même programme. Cette offre pour étudiants professionnels élimine également l'exigence de preuve de revenu qui s'applique typiquement aux cartes de crédit premium. Les cartes étudiantes standards servent d'outil financier de base pour bâtir un historique de crédit canadien à partir de zéro. Une utilisation responsable de ces cartes peut avoir un impact positif sur la cote de crédit, ce qui est crucial pour de futurs achats importants comme une voiture ou une maison.
Types de cartes de crédit étudiantes CIBC disponibles
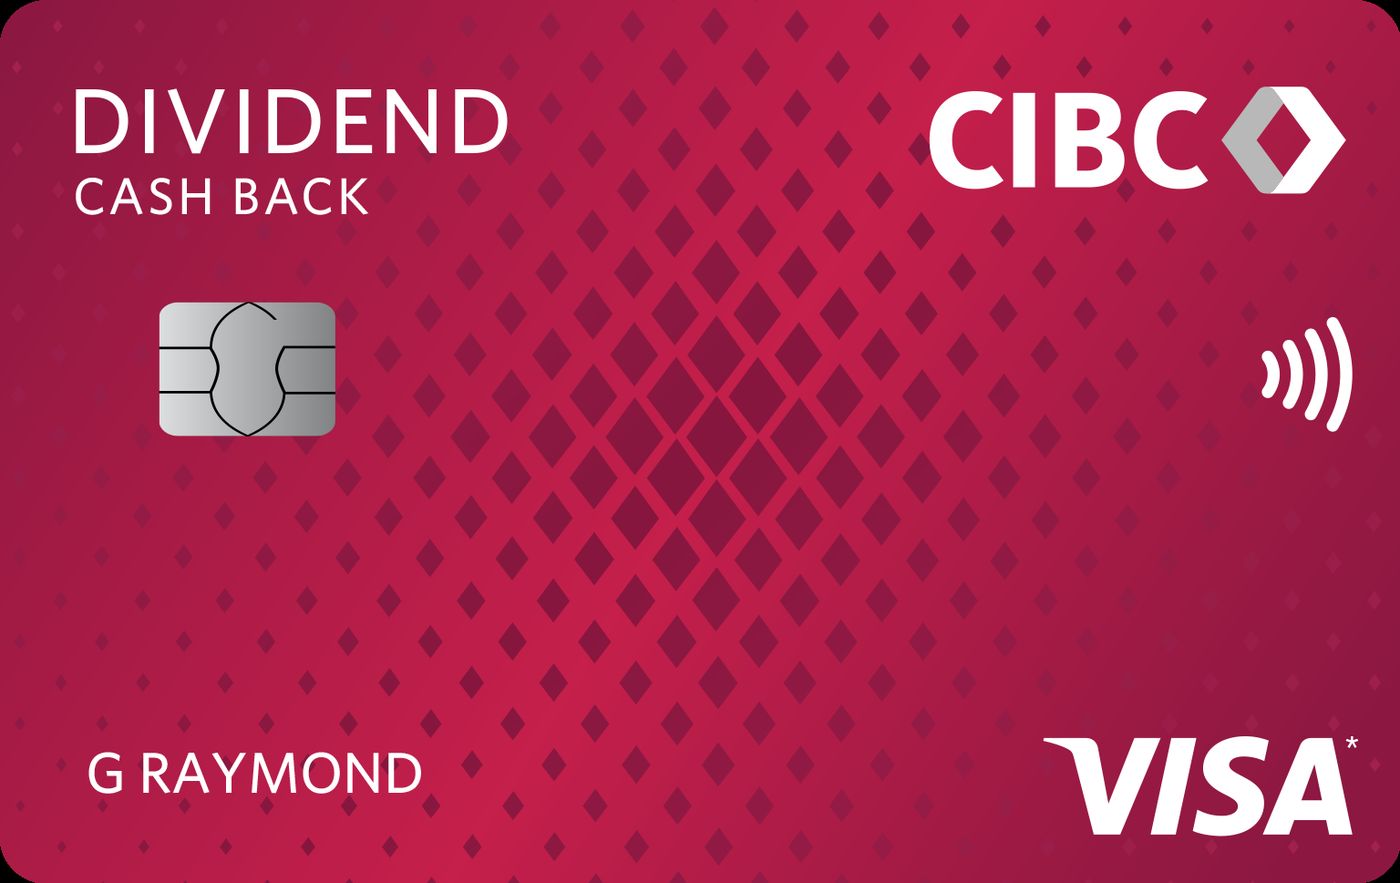
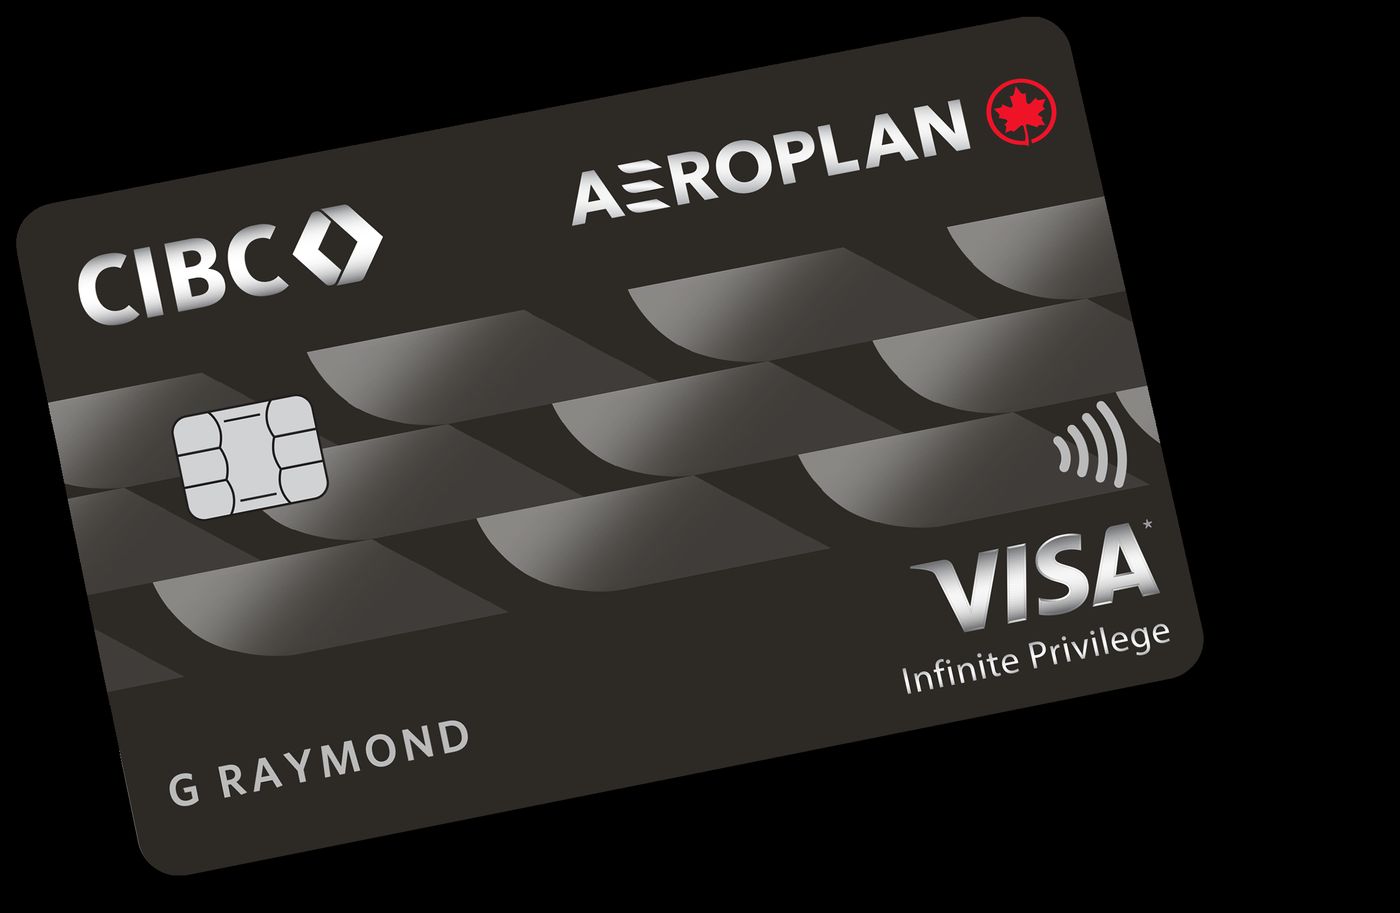
La CIBC propose plusieurs cartes de crédit étudiantes, chacune avec des structures de récompenses différentes pour s'adapter à divers modes de vie et habitudes de dépenses. La Carte Visa CIBC Aeroplan pour étudiants permet aux détenteurs de gagner des points Aeroplan, qui peuvent être échangés contre des vols et des voyages avec Air Canada et ses partenaires. La Carte Visa CIBC Dividend pour étudiants est une carte de remise en argent qui retourne un pourcentage des achats au détenteur sous forme de remboursement. La Carte Visa CIBC Aventura pour étudiants permet de gagner des points Aventura qui peuvent être utilisés pour des réservations de voyage, des cartes-cadeaux et des marchandises. La Carte Mastercard CIBC Adapta pour étudiants est une autre option de remise en argent conçue pour les besoins de dépenses des étudiants.
Toutes ces cartes étudiantes standards partagent des caractéristiques communes, notamment l'absence de frais annuels et les limites de crédit mentionnées précédemment, basées sur le statut d'étudiant. Elles offrent également diverses protections d'achat et avantages d'assurance, bien que les détails de la couverture varient d'une carte à l'autre. Un élément clé à considérer lors du choix est de savoir si une carte de voyage basée sur des points ou une carte de remise en argent simple correspond mieux aux habitudes de dépenses d'un étudiant. Les étudiants qui paient leur solde en totalité chaque mois peuvent prioriser les gains de récompenses, tandis que ceux qui pourraient conserver un solde devraient examiner de plus près le taux d'intérêt. Des offres de bienvenue sont disponibles sur certaines cartes, comme la possibilité de gagner jusqu'à 12 500 points Aventura ou de recevoir des bonus de remise en argent après le premier achat.
Taux d'intérêt et différences provinciales
Les taux d'intérêt sur les cartes de crédit étudiantes de la CIBC sont établis pour les achats et pour les avances de fonds, qui incluent le retrait d'argent ou l'achat de devises étrangères. Il est important de noter que les taux d'intérêt pour les avances de fonds sont généralement plus élevés que ceux pour les achats réguliers et commencent à courir immédiatement sans période de grâce. Les résidents du Québec sont soumis à des calculs de taux d'intérêt sur les avances de fonds différents en raison des règlements provinciaux de protection des consommateurs. Les taux spécifiques sont divulgués pendant le processus de demande et dans la convention du détenteur de carte. Les étudiants devraient examiner ces taux attentivement, surtout s'ils anticipent conserver un solde d'un mois à l'autre.
Pour toutes les provinces sauf le Québec, le taux d'intérêt sur les avances de fonds est calculé de manière standard. Au Québec, le taux d'intérêt sur les avances de fonds est calculé différemment, ce qui se traduit souvent par un taux annuel en pourcentage distinct pour les résidents de cette province. Cette distinction provinciale est une exigence légale en vertu de la Loi sur la protection du consommateur du Québec. Le taux d'intérêt pour les achats reste uniforme à travers le pays. Comprendre ces taux est crucial pour gérer les coûts, car conserver un solde peut devenir coûteux avec le temps.
| Type de carte | Taux d'intérêt sur achats | Taux avance de fonds (sauf Québec) | Taux avance de fonds (résidents du Québec) |
|---|---|---|---|
| Carte Visa CIBC Aventura pour étudiants | Selon le taux publié | Selon le taux publié | Selon le taux publié |
| Carte Visa CIBC Dividend pour étudiants | Selon le taux publié | Selon le taux publié | Selon le taux publié |
| Carte Mastercard CIBC Adapta pour étudiants | Selon le taux publié | Selon le taux publié | Selon le taux publié |
Les taux numériques exacts sont variables et sont publiés par la CIBC, donc les demandeurs doivent se référer aux informations les plus récentes au moment de la demande. Les étudiants qui prévoient payer le solde de leur relevé en totalité chaque mois peuvent éviter complètement de payer des intérêts sur les achats. Pour ceux qui s'inquiètent des intérêts, choisir une carte avec un taux publié plus bas peut être un choix prudent, bien que toutes les cartes étudiantes aient des taux compétitifs dans leur catégorie. Les taux sont un facteur clé dans le coût total de l'emprunt lorsqu'un solde est reporté.
Processus de demande et documents requis
La demande pour une carte de crédit étudiante de la CIBC se fait en ligne et est conçue pour être rapide et simple. Il est conseillé aux demandeurs potentiels d'avoir à portée de main leurs renseignements personnels, les détails sur leur établissement d'enseignement et leurs informations financières. Le processus prend généralement environ cinq minutes à compléter, et de nombreux demandeurs reçoivent une décision en moins de 60 secondes. L'approbation est conditionnelle à la satisfaction des critères d'admissibilité et à une vérification de crédit, qui fait partie intégrante de toute demande de crédit au Canada. Pour les étudiants internationaux, fournir les détails d'un permis d'études valide est une partie nécessaire de la demande.
Les documents requis incluent généralement une preuve d'identité, comme un permis de conduire ou un passeport, et une preuve d'inscription de l'établissement d'enseignement. Bien qu'aucune preuve de revenu ne soit requise pour les cartes étudiantes standards, avoir des informations sur tout emploi à temps partiel ou autres sources de fonds peut être utile. Pour l'offre groupée pour étudiants professionnels, une preuve d'inscription dans un programme professionnel admissible est requise. Le système de demande en ligne guidera l'étudiant à chaque étape, en demandant les informations spécifiques nécessaires. Après la soumission, l'étudiant sera informé de la décision et, s'il est approuvé, recevra la carte par la poste à l'adresse fournie.
- Ayez votre numéro d'assurance sociale (NAS) à portée de main.
- Fournissez votre nom légal complet, votre date de naissance et votre adresse actuelle.
- Entrez le nom et l'emplacement de votre collège ou université.
- Précisez votre programme d'études et votre statut d'étudiant (temps plein).
- Déclarez votre revenu annuel estimé, le cas échéant (aucun minimum requis).
- Les étudiants internationaux doivent fournir les détails de leur permis d'études.
Une fois approuvée, la carte sera activée à sa réception, et l'étudiant pourra commencer à l'utiliser pour des achats. Il est important de consulter la convention du détenteur de carte qui arrive avec la carte pour comprendre tous les termes, conditions, frais et taux d'intérêt. La configuration du service bancaire en ligne permet de gérer facilement le compte, de planifier les paiements et de suivre les récompenses. Le premier relevé indiquera la date d'échéance du paiement et le montant du paiement minimum, qui doivent être respectés pour maintenir une bonne cote de crédit.
Avantages et récompenses pour les détenteurs de cartes étudiantes
Les cartes de crédit étudiantes de la CIBC offrent plusieurs avantages au-delà de l'accès au crédit de base, y compris des programmes de récompenses et des avantages liés au mode de vie. Les détenteurs de carte peuvent gagner des points ou de la remise en argent sur chaque achat, obtenant ainsi de la valeur en retour de leurs dépenses nécessaires. Les bonus de bienvenue offrent un coup de pouce initial, comme gagner jusqu'à 125 $ en remise en argent ou des milliers de points bonus après avoir satisfait aux exigences de dépenses initiales. Certaines cartes offrent des économies supplémentaires grâce à des partenariats, comme des crédits sur le relevé pour un abonnement Disney+ ou des rabais chez des centaines de marques de détail. Ces avantages sont conçus pour ajouter de la valeur au budget et au mode de vie d'un étudiant.
Une couverture d'assurance est incluse avec ces cartes sans frais supplémentaires, ce qui peut inclure une assurance médicale de voyage, une sécurité d'achat et une protection de garantie prolongée. Les avantages d'assurance spécifiques varient considérablement entre les cartes Aeroplan, Aventura, Dividend et Adapta, donc les étudiants devraient comparer ces caractéristiques. Le Forfait Meilleure vie étudiante de la CIBC peut combiner un compte bancaire étudiant avec une carte de crédit, offrant des incitatifs en argent supplémentaires comme un bonus de 125 $. Ce forfait est disponible pour les étudiants canadiens et internationaux via une seule demande en ligne. Les étudiants professionnels qui regroupent une carte premium avec une marge de crédit peuvent également recevoir un remboursement des frais annuels, ajoutant jusqu'à 400 $ de valeur totale.
Erreurs courantes et utilisation responsable du crédit
Une erreur courante que font les étudiants est d'utiliser une carte de crédit pour des avances de fonds sans comprendre les coûts d'intérêt immédiats et élevés, qui n'ont pas de période de grâce. Une autre erreur est de manquer une date d'échéance de paiement, ce qui peut entraîner des frais de retard et une note négative sur le rapport de crédit. Dépenser jusqu'à la limite de crédit de façon constante peut mener à un ratio d'utilisation du crédit élevé, ce qui peut temporairement abaisser la cote de crédit. Certains étudiants peuvent également négliger les conditions d'une offre de bienvenue, ne parvenant pas à satisfaire aux conditions pour gagner les récompenses bonus. Faire une demande pour plusieurs produits de crédit en peu de temps peut générer plusieurs vérifications approfondies sur un rapport de crédit, ce que les prêteurs peuvent percevoir négativement.
Pour utiliser le crédit de façon responsable, les étudiants devraient viser à payer le solde complet de leur relevé à la date d'échéance chaque mois pour éviter les frais d'intérêt. Configurer des paiements minimums automatiques peut prévenir les paiements manqués, bien que payer en totalité soit l'habitude financière idéale. Garder les soldes de carte de crédit bien en dessous de la limite assignée démontre une gestion responsable du crédit aux futurs prêteurs. Les étudiants devraient consulter régulièrement leurs relevés en ligne pour suivre leurs dépenses et détecter rapidement toute transaction non autorisée. Comprendre qu'une carte de crédit est un outil pour bâtir un historique financier, et non une source de revenu supplémentaire, est fondamental pour la santé financière à long terme.
- Utiliser la carte pour une avance de fonds sauf en cas d'urgence absolue.
- Ne faire que le paiement minimum, ce qui prolonge la dette et augmente les coûts d'intérêt.
- Ne pas surveiller régulièrement l'activité du compte pour détecter la fraude ou les erreurs.
- Se porter cosignataire pour une carte ou prêter une carte à des amis, ce qui crée une responsabilité partagée.
- Choisir une carte uniquement basée sur un bonus de bienvenue sans considérer les taux et frais à long terme.
- Ignorer les avantages d'assurance de la carte qui pourraient offrir une couverture précieuse.
Bâtir un solide historique de crédit pendant les années d'études exige de la constance et de la discipline. Une bonne cote de crédit développée tôt peut faciliter les approbations pour des appartements, des prêts automobiles et des hypothèques après l'obtention du diplôme. Les étudiants devraient voir leur carte de crédit comme un outil de gestion financière qui, lorsqu'il est utilisé correctement, offre commodité, sécurité et récompenses. Les habitudes formées à l'université ou au collège établissent souvent le modèle du comportement financier futur.
Questions fréquentes
Quelle est la limite de crédit pour une carte de crédit étudiante de la CIBC ?
La limite de crédit dépend de votre statut d'étudiant. Les étudiants canadiens peuvent recevoir une limite allant jusqu'à 5 000 $. Les étudiants internationaux étudiant au Canada sont admissibles à une limite plus basse allant jusqu'à 2 000 $. Les étudiants de programmes professionnels dans des domaines comme la médecine ou le droit qui regroupent avec une marge de crédit étudiante CIBC Professional Edge ont des limites minimales plus élevées de 10 000 $ ou 5 000 $.
Ai-je besoin d'un emploi ou d'un revenu pour obtenir une carte de crédit étudiante de la CIBC ?
Non, les cartes de crédit étudiantes standards de la CIBC n'ont pas d'exigence de revenu annuel minimum. Le principal critère d'admissibilité est l'inscription à temps plein dans un collège ou une université. Cela rend les cartes accessibles aux étudiants qui pourraient ne pas avoir d'emploi stable. Les étudiants professionnels accédant à des cartes premium via un forfait n'ont pas non plus besoin de fournir de preuve de revenu.
Comment choisir la meilleure carte de crédit étudiante de la CIBC pour moi ?
Choisir une carte implique de comparer les récompenses, les taux et les avantages. Considérez si vous préférez la remise en argent (cartes Dividend ou Adapta) ou les points de voyage (cartes Aeroplan ou Aventura). Examinez les taux d'intérêt si vous pourriez conserver un solde, et regardez les offres de bienvenue et les avantages d'assurance. La CIBC fournit un outil de comparaison de cartes de crédit en ligne pour aider à évaluer ces caractéristiques en fonction de vos habitudes de dépenses.
Combien de temps faut-il pour être approuvé pour une carte de crédit étudiante de la CIBC ?
La demande en ligne prend environ cinq minutes à compléter. De nombreux demandeurs reçoivent une décision en aussi peu que 60 secondes après avoir soumis leur demande. S'il est approuvé, la carte physique est postée à l'adresse fournie et arrive généralement dans quelques jours ouvrables. Le processus de décision rapide permet aux étudiants de connaître leur statut presque immédiatement.
Y a-t-il des frais annuels sur les cartes de crédit étudiantes de la CIBC ?
Les meilleures cartes de crédit étudiantes de la CIBC n'ont pas de frais annuels. Cela inclut des cartes comme la Carte Visa CIBC Dividend, la Carte Visa CIBC Aeroplan et la Carte Visa CIBC Aventura pour étudiants. Ces cartes permettent aux étudiants de bâtir leur crédit et de gagner des récompenses sans coût récurrent. Certaines cartes premium pour étudiants professionnels peuvent avoir des frais annuels, mais ils sont remboursés lorsqu'elles sont regroupées avec une marge de crédit étudiante CIBC Professional Edge. La valeur des récompenses et des avantages de ces cartes est conçue pour être accessible sans le fardeau de frais annuels pour les étudiants.
Les étudiants internationaux au Canada peuvent-ils faire une demande pour une carte de crédit étudiante de la CIBC ?
Oui, les étudiants internationaux au Canada peuvent faire une demande pour des cartes de crédit étudiantes de la CIBC. La demande fait partie du Forfait Meilleure vie étudiante de la CIBC, qui est disponible pour les étudiants canadiens et internationaux. La principale différence pour les étudiants internationaux est la limite de crédit, qui est jusqu'à 2 000 $ comparativement à jusqu'à 5 000 $ pour les étudiants canadiens. L'exigence principale pour faire une demande est d'avoir un statut d'étudiant à temps plein dans un collège ou une université. Cela permet aux étudiants internationaux de bâtir leur crédit, de gagner des récompenses et de payer pour les achats quotidiens tout comme les étudiants domestiques.
Sources et lectures complémentaires
- Student Credit Cards cibc.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.