Les cartes de crédit CIBC sont une gamme de produits financiers offerts par la Banque Canadienne Impériale de Commerce (CIBC), l'une des principales institutions financières du Canada. Ces cartes sont conçues pour répondre à divers besoins de dépenses, notamment les récompenses de voyage, le remboursement en argent et l'emprunt à faible taux d'intérêt. Pour les Canadiens, comprendre les caractéristiques, l'admissibilité et les outils de gestion associés aux cartes de crédit CIBC est essentiel pour prendre des décisions financières éclairées. Ce guide explique les types de cartes disponibles, leurs avantages associés et comment les gérer efficacement.
Types de cartes de crédit CIBC
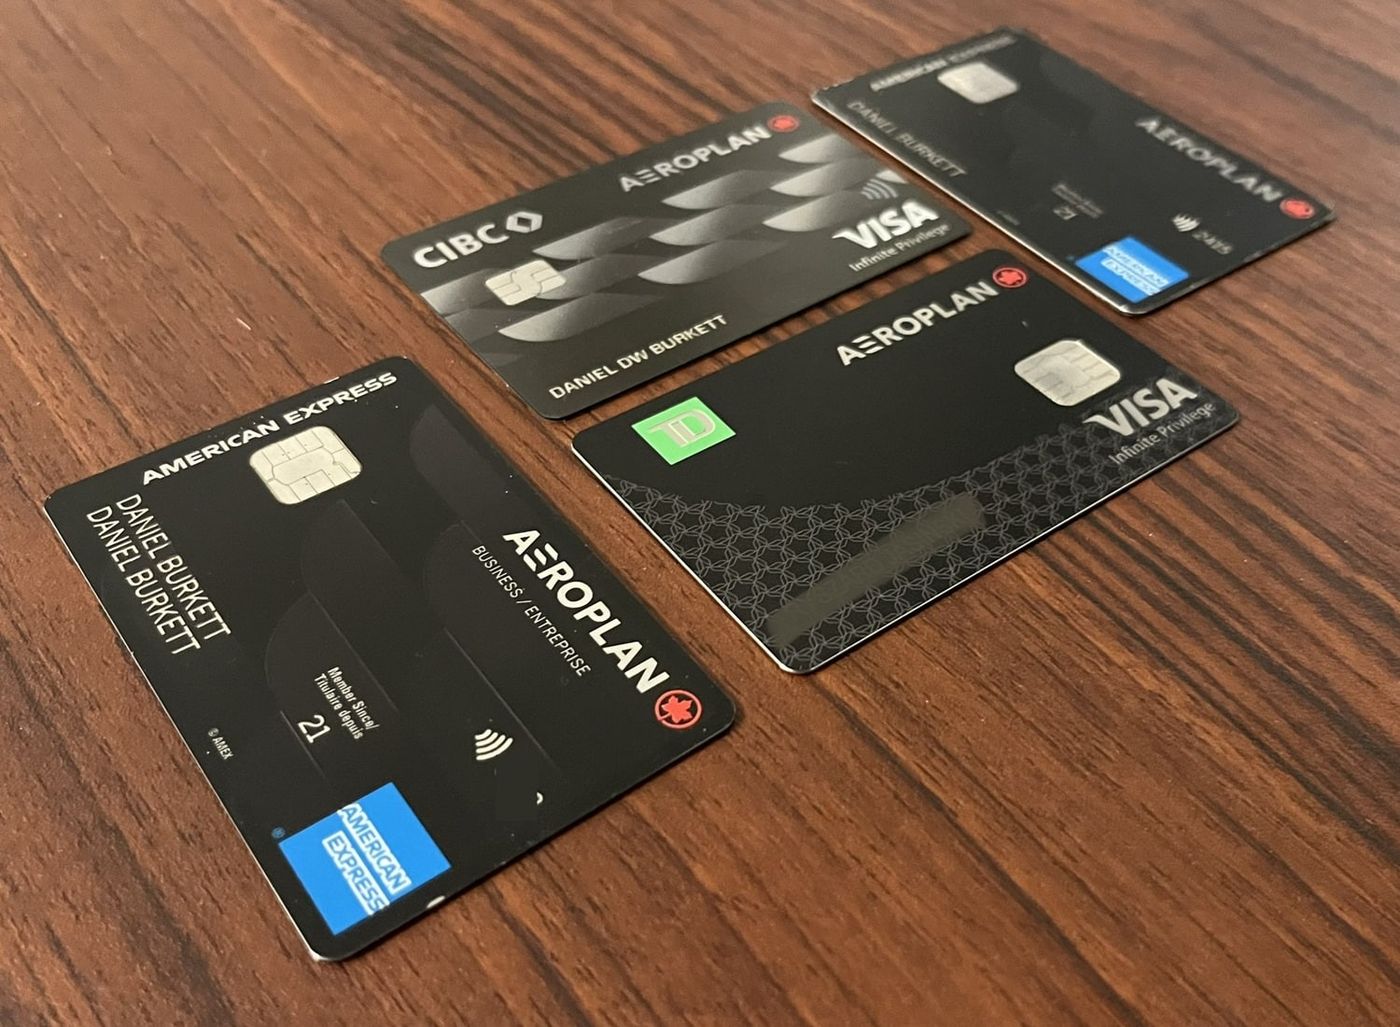
CIBC propose plus de 20 cartes de crédit différentes adaptées à divers besoins des consommateurs. Les principales catégories sont les cartes de récompenses voyage, les cartes de remboursement en argent et les cartes à faible taux d'intérêt. Les cartes de récompenses voyage sont elles-mêmes divisées en deux programmes principaux : les cartes Visa Aventura et les cartes Visa Aeroplan. Les cartes Aventura permettent aux détenteurs de cumuler des points échangeables contre des billets d'avion sur n'importe quelle compagnie aérienne sans périodes d'exclusion ou contre des marchandises. Les cartes Visa Aeroplan sont co-marquées avec le programme de fidélité Aeroplan, permettant de gagner des milles Aeroplan sur les achats. Chaque palier au sein de ces programmes offre des récompenses accrues, mais s'accompagne d'exigences de revenu annuel et de frais annuels plus élevés.
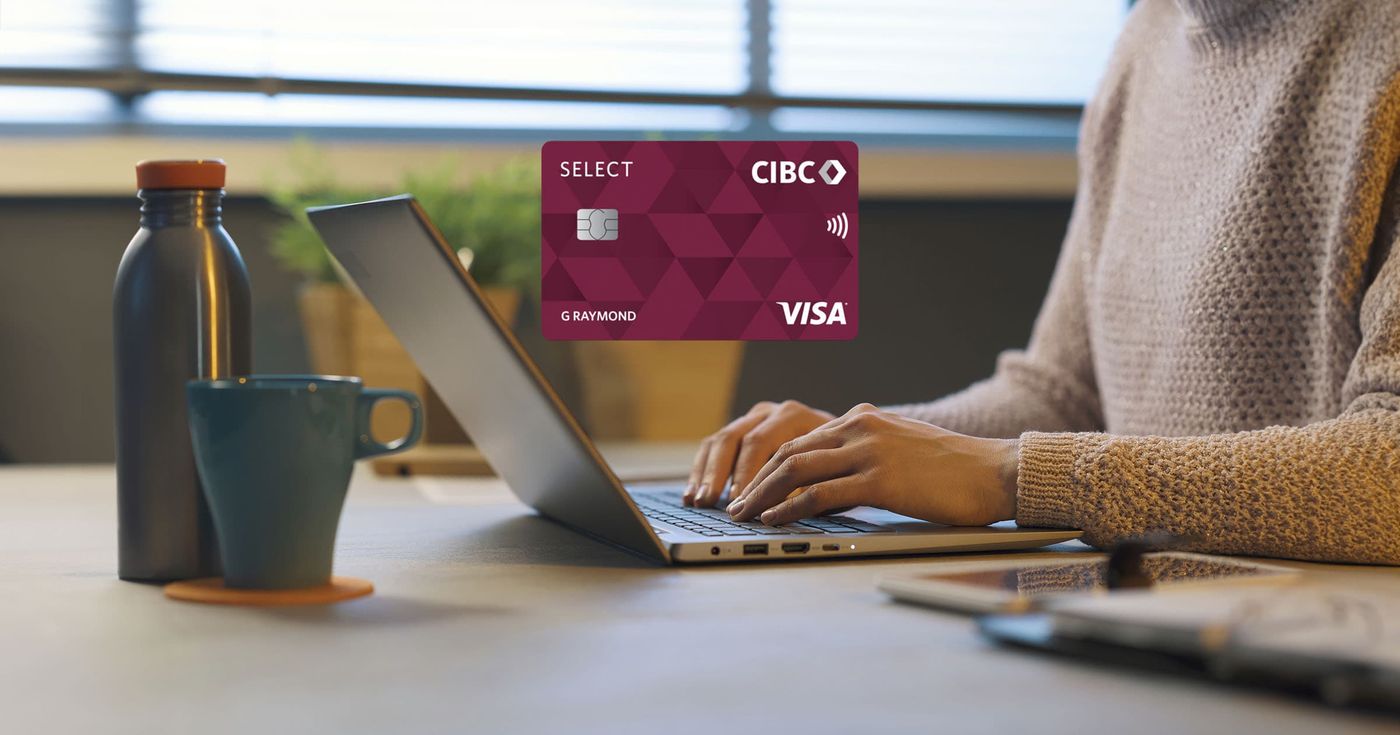
Pour le remboursement en argent, CIBC propose la série de cartes Visa Dividende. Certaines cartes de cette série offrent des taux de remboursement pouvant atteindre 4 % sur des catégories spécifiques comme l'épicerie et l'essence. La carte CIBC Select Visa est positionnée comme une option à faible taux d'intérêt avec un taux d'intérêt publié de 13,99 % sur toutes les transactions, ce qui est inférieur à la moyenne de l'industrie pour les cartes standard. CIBC émet également des cartes spécialisées, notamment la CIBC US Dollar Visa Aventura Gold pour les dépenses fréquentes aux États-Unis, des cartes étudiantes et des cartes de crédit d'affaires. Une carte Mastercard co-marquée Costco est disponible pour les membres de Costco, offrant du remboursement en argent sur les achats en entrepôt et l'essence.
Caractéristiques et avantages clés
Les cartes de crédit CIBC sont assorties d'une gamme de caractéristiques conçues pour offrir de la valeur et de la commodité. De nombreuses cartes offrent des bonus de bienvenue, comme la possibilité de gagner jusqu'à 200 $ de valeur sans frais annuels avec la CIBC Adapta Mastercard ou jusqu'à 1 300 $ de valeur incluant des points Aeroplan sur les cartes premium. Les structures de récompenses varient, la carte Adapta Mastercard identifiant automatiquement les trois principales catégories de dépenses du détenteur chaque mois pour attribuer des points bonus. D'autres avantages peuvent inclure la protection des achats, la prolongation de la garantie et l'assurance voyage, selon la carte spécifique.
Les détenteurs de cartes ont accès à plusieurs programmes propres à CIBC. Le programme Pace It permet de fractionner les achats importants admissibles de 100 $ ou plus en versements échelonnés avec des taux d'intérêt fixes. Les plans disponibles sont de six, 12 ou 24 mois avec des taux d'intérêt de 5,99 %, 6,99 % et 7,99 % respectivement, plus des frais uniques d'échelonnement de 1,50 % du montant de l'achat. CIBC s'associe également à d'autres marques pour des avantages supplémentaires, comme des économies pouvant atteindre 10 cents le litre dans les stations-service participantes grâce au programme de récompenses Journie lorsqu'une carte admissible est liée. Les détenteurs de cartes peuvent également obtenir du remboursement en argent ou des points en réservant des voyages via CIBC par Expedia et recevoir un crédit mensuel sur leur relevé pour un abonnement Disney+ avec une carte admissible.
- La CIBC Adapta Mastercard attribue automatiquement des points bonus sur vos 3 principales catégories de dépenses chaque mois.
- Le programme Pace It offre des plans de versements échelonnés à 5,99 % pour 6 mois, 6,99 % pour 12 mois et 7,99 % pour 24 mois.
- Les récompenses Journie offrent des économies pouvant atteindre 10 cents le litre dans les stations Pioneer, Fas Gas, Ultramar et Chevron.
- Les cartes admissibles peuvent gagner des récompenses sur les voyages réservés via CIBC par Expedia.
- Un crédit mensuel de 4,50 $ sur le relevé est disponible pour les abonnements Disney+ Standard avec publicités.
- La CIBC Costco Mastercard offre du remboursement en argent sur les achats en magasin et en ligne chez Costco.
Admissibilité et limites de crédit
L'approbation d'une carte de crédit CIBC dépend des antécédents de crédit, du revenu et de la santé financière globale d'un individu. Chaque carte a une exigence de revenu annuel minimum publiée et une limite de crédit minimale. Par exemple, la CIBC Aeroplan Visa Card et la CIBC Dividend Visa Infinite Card ont chacune une limite de crédit minimale de 1 000 $. Les versions étudiantes des cartes commencent également généralement avec une limite minimale de 1 000 $. Les demandeurs doivent être résidents canadiens, et CIBC propose des cartes spécifiques pour les nouveaux arrivants au Canada afin de les aider à établir un historique de crédit canadien.
Pour faire une demande, les particuliers peuvent remplir une demande en ligne via le site Web de CIBC. Le processus implique de fournir des renseignements personnels, des informations financières et de consentir à une vérification de crédit. CIBC utilise ces informations pour évaluer l'admissibilité en fonction de la cote de crédit et des ratios dette-revenu. Les clients existants de CIBC peuvent faire une demande via leur portail de services bancaires en ligne. Pour ceux qui souhaitent une augmentation de leur limite de crédit après l'ouverture du compte, une demande peut être soumise via les services bancaires en ligne CIBC, l'application mobile ou en contactant directement la banque, et des informations financières à jour peuvent être requises. La banque examine la demande en fonction de votre historique de crédit et de votre santé financière avant de fournir une décision.
- CIBC Aeroplan Visa Card : limite de crédit minimale de 1 000 $.
- CIBC Dividend Visa Infinite Card : limite de crédit minimale de 1 000 $.
- Cartes étudiantes CIBC : limite de crédit minimale de 1 000 $.
- La demande nécessite une vérification de crédit et une preuve de revenu.
- Les demandes d'augmentation de limite de crédit nécessitent des informations financières à jour.
- Des cartes spécifiques sont disponibles pour les nouveaux arrivants au Canada.
Gérer votre carte de crédit CIBC
CIBC fournit plusieurs outils numériques pour la gestion des cartes via les services bancaires en ligne CIBC et l'application mobile CIBC. Ces plateformes permettent aux détenteurs de cartes de surveiller les transactions en temps réel, de consulter les relevés, d'effectuer des paiements et de configurer des alertes. Une fonction de sécurité clé est la possibilité de verrouiller temporairement une carte égarée pour empêcher de nouvelles transactions, puis de la déverrouiller lorsque la carte est retrouvée. L'activation d'une carte nouvelle ou de remplacement se fait également numériquement en vous connectant aux services bancaires en ligne ou mobiles avec vos identifiants existants ou en vous inscrivant avec les détails de la nouvelle carte.
Les fonctionnalités de gestion des paiements incluent la possibilité de configurer des paiements préautorisés pour éviter les dates d'échéance manquées. Pour ceux qui ont des soldes impayés, CIBC propose des promotions de transfert de solde, comme un taux d'intérêt de 0 % pour jusqu'à 10 mois avec des frais de transfert de 1 % sur les cartes admissibles, ce qui peut aider à consolider la dette d'autres cartes. Les détenteurs de cartes peuvent également contester les frais qu'ils estiment incorrects directement via leur interface de services bancaires en ligne, où CIBC fournit des conseils tout au long du processus d'enquête. La carte CIBC Select Visa est mise en avant pour les transferts de solde avec son taux d'intérêt permanent de 13,99 % après la fin de toute période promotionnelle.
Frais, taux d'intérêt et différences provinciales
Les cartes de crédit CIBC comportent divers frais et taux d'intérêt que les détenteurs de cartes doivent comprendre. La plupart des cartes ont des frais annuels, bien que certaines, comme la CIBC Adapta Mastercard, n'en aient pas. D'autres frais courants incluent les frais de retrait d'argent, les frais de transaction à l'étranger pour les achats effectués à l'étranger et les frais pour des services optionnels comme les transferts de solde ou les plans de versements échelonnés Pace It. Le taux d'intérêt standard sur les achats varie selon la carte, la CIBC Select Visa affichant un taux de 13,99 %. Certaines cartes offrent des taux promotionnels sur les achats, comme 3 % pour les résidents hors Québec et 90 % pour les résidents du Québec sur des offres spécifiques, bien qu'il s'agisse de taux d'introduction temporaires.
Les taux d'intérêt et certaines offres promotionnelles peuvent différer pour les résidents du Québec en raison des lois provinciales sur la protection des consommateurs. Par exemple, les offres promotionnelles de transfert de solde et certaines caractéristiques de cartes peuvent avoir des conditions ou des durées différentes au Québec par rapport aux autres provinces. Les détenteurs de cartes au Québec doivent examiner attentivement leur convention de détenteur de carte pour comprendre les taux et conditions spécifiques qui s'appliquent à eux, car il s'agit de divulgations légalement obligatoires. Les taux publiés pour les résidents du Québec sur certaines offres promotionnelles sont explicitement différents, ce qui est une considération clé lors de la demande.
| Caractéristique de la carte | Taux/Offre typique | Note pour les résidents du Québec |
|---|---|---|
| Taux promotionnel de transfert de solde | 0 % pour 10 mois | Les conditions peuvent différer en raison de la loi provinciale |
| Taux promotionnel sur les achats (exemple) | 3 % d'introduction | Peut être publié à 90 % |
| Taux standard sur les achats (CIBC Select Visa) | 13,99 % | Le taux est uniforme à l'échelle nationale |
| Frais d'échelonnement Pace It | 1,50 % de l'achat | La structure des frais est uniforme |
Erreurs courantes à éviter
Plusieurs erreurs courantes peuvent réduire la valeur d'une carte de crédit CIBC ou nuire au profil de crédit d'un utilisateur. Une erreur consiste à ne pas comprendre la structure de récompenses de la carte, comme ne pas activer les catégories bonus ou ne pas savoir comment échanger les points avant leur expiration. Une autre est de conserver un solde impayé sur une carte de récompenses qui a un taux d'intérêt standard élevé, ce qui peut rapidement annuler toutes les récompenses gagnées. Il est également important de connaître tous les frais, y compris les frais annuels, les frais de transaction à l'étranger et les frais de retrait d'argent, pour éviter des charges imprévues.
Ne pas utiliser les fonctionnalités de sécurité disponibles comme le verrouillage de carte dans l'application mobile peut laisser les comptes vulnérables si une carte est perdue. Manquer des paiements, même de quelques jours, peut entraîner des frais de retard et des impacts négatifs sur votre cote de crédit. Enfin, ne pas surveiller régulièrement les relevés de carte de crédit peut permettre à des frais frauduleux ou à des erreurs de facturation de passer inaperçus. Les outils en ligne de CIBC facilitent la vérification fréquente des transactions et la configuration de rappels de paiement pour aider à éviter ces écueils. Faire une demande de carte sans vérifier d'abord votre cote de crédit ou sans comprendre les exigences de revenu peut également entraîner des vérifications de crédit inutiles et un rejet potentiel.
- Ne pas activer ou comprendre les catégories de récompenses bonus sur des cartes comme la CIBC Adapta.
- Conserver un solde impayé à taux d'intérêt élevé qui dépasse les récompenses ou le remboursement en argent gagnés.
- Négliger les frais annuels, les frais de transaction à l'étranger ou les frais de retrait d'argent.
- Négliger d'utiliser la fonction de verrouillage de carte dans l'application mobile CIBC.
- Effectuer des paiements en retard, ce qui entraîne des frais et endommage votre cote de crédit.
- Ne pas vérifier régulièrement les relevés pour détecter les erreurs ou les frais frauduleux.
- Faire une demande de carte sans vous assurer que votre cote de crédit atteint le seuil probable.
Questions fréquentes
Comment faire une demande de carte de crédit CIBC ?
Vous pouvez faire une demande de carte de crédit CIBC en ligne via le site Web de CIBC. Le processus de demande implique de remplir un formulaire numérique avec vos informations personnelles et financières. CIBC effectuera une vérification de crédit dans le cadre du processus d'approbation. Les clients existants de CIBC peuvent également faire une demande via leur portail de services bancaires en ligne CIBC pour une expérience simplifiée.
Quelle est la limite de crédit minimale pour les cartes de crédit CIBC ?
Les limites de crédit minimales varient selon la carte. Par exemple, la CIBC Aeroplan Visa Card et la CIBC Dividend Visa Infinite Card ont chacune une limite de crédit minimale de 1 000 $. Les versions étudiantes des cartes CIBC commencent également généralement avec une limite minimale de 1 000 $. La limite spécifique que vous recevrez lors de l'approbation dépendra de votre solvabilité et de votre revenu.
Comment puis-je activer ma nouvelle carte de crédit CIBC ?
Vous pouvez activer votre nouvelle carte de crédit CIBC ou votre carte de remplacement en vous connectant aux services bancaires en ligne CIBC ou à l'application mobile CIBC. Si vous êtes un client existant, utilisez vos identifiants actuels. Si vous êtes un nouveau client, vous pouvez vous inscrire en utilisant les détails de votre nouvelle carte de crédit. L'activation est un processus numérique rapide effectué via ces plateformes sécurisées.
Qu'est-ce que CIBC Pace It ?
CIBC Pace It est un programme qui permet de payer les achats admissibles par carte de crédit de 100 $ ou plus en versements mensuels fixes. Vous pouvez choisir un plan de six, 12 ou 24 mois. Les plans ont des taux d'intérêt plus bas de 5,99 %, 6,99 % et 7,99 % respectivement, plus des frais uniques d'échelonnement de 1,50 % du montant de l'achat. Vous pouvez sélectionner les transactions admissibles dans votre historique dans les services bancaires en ligne.
Puis-je obtenir un transfert de solde avec une carte de crédit CIBC ?
Oui, CIBC propose des promotions de transfert de solde sur certaines cartes de crédit. Une offre courante est un taux d'intérêt de 0 % sur les soldes transférés pour jusqu'à 10 mois, avec des frais de transfert de 1 %. Cela peut être utilisé pour consolider la dette d'autres cartes de crédit sur votre carte CIBC. Les conditions, y compris la période promotionnelle et les frais, sont détaillées dans l'offre spécifique de la carte.
Comment verrouiller ma carte de crédit CIBC si elle est perdue ?
Vous pouvez verrouiller temporairement votre carte de crédit CIBC pour empêcher de nouvelles transactions si elle est égarée. Vous vous connectez aux services bancaires en ligne CIBC ou à l'application mobile CIBC pour le faire. Vous verrouillez temporairement votre carte de crédit CIBC dans l'application ou les services bancaires en ligne. Si vous retrouvez votre carte plus tard, vous pouvez la déverrouiller via les mêmes plateformes.
Sources et lectures complémentaires
- Credit Cards cibc.com
- The best CIBC credit cards in Canada for 2026 ratehub.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.