Les cartes de crédit à faible taux d'intérêt au Canada offrent un taux annuel effectif global (TAEG) qui est généralement inférieur au taux standard des cartes de crédit, qui dépasse souvent 20 %. Ces cartes sont conçues pour les personnes qui reportent occasionnellement un solde d'un mois à l'autre, car le taux d'intérêt plus bas peut réduire le coût total de l'emprunt. Elles peuvent aussi être des outils utiles pour consolider une dette à taux d'intérêt plus élevé par le biais de transferts de solde. Comprendre les caractéristiques, les taux et les compromis des cartes à faible taux d'intérêt peut aider les consommateurs canadiens à prendre des décisions financières éclairées.
Qu'est-ce qui définit une carte de crédit à faible taux d'intérêt
Une carte de crédit à faible taux d'intérêt se caractérise par un taux annuel effectif global substantiellement inférieur aux taux des cartes de crédit standard avec récompenses ou premium. Le taux d'intérêt moyen sur une carte de crédit standard au Canada varie de 19,99 % à 23,99 %, et peut atteindre 25 % dans certains cas. En revanche, un faible taux d'intérêt est généralement considéré comme étant sous 14 % TAEG. Par exemple, la carte RBC Visa Classic Low Rate Option a un taux d'intérêt annuel fixe de 12,99 % sur les achats et de 14,99 % sur les avances de fonds. L'objectif principal de ces cartes est de minimiser les coûts d'intérêt pour les détenteurs qui ne paient pas leur solde en totalité à chaque cycle de facturation. Cela en fait une catégorie de produit distincte axée sur l'économie de coûts plutôt que sur l'obtention de récompenses ou d'avantages de voyage étendus. Une carte de crédit à faible taux d'intérêt a un taux d'intérêt habituellement inférieur au taux typique de 20,99 %, ce qui signifie que moins d'intérêts sont facturés si le solde n'est pas payé en totalité à la date d'échéance.
Caractéristiques clés et compromis courants
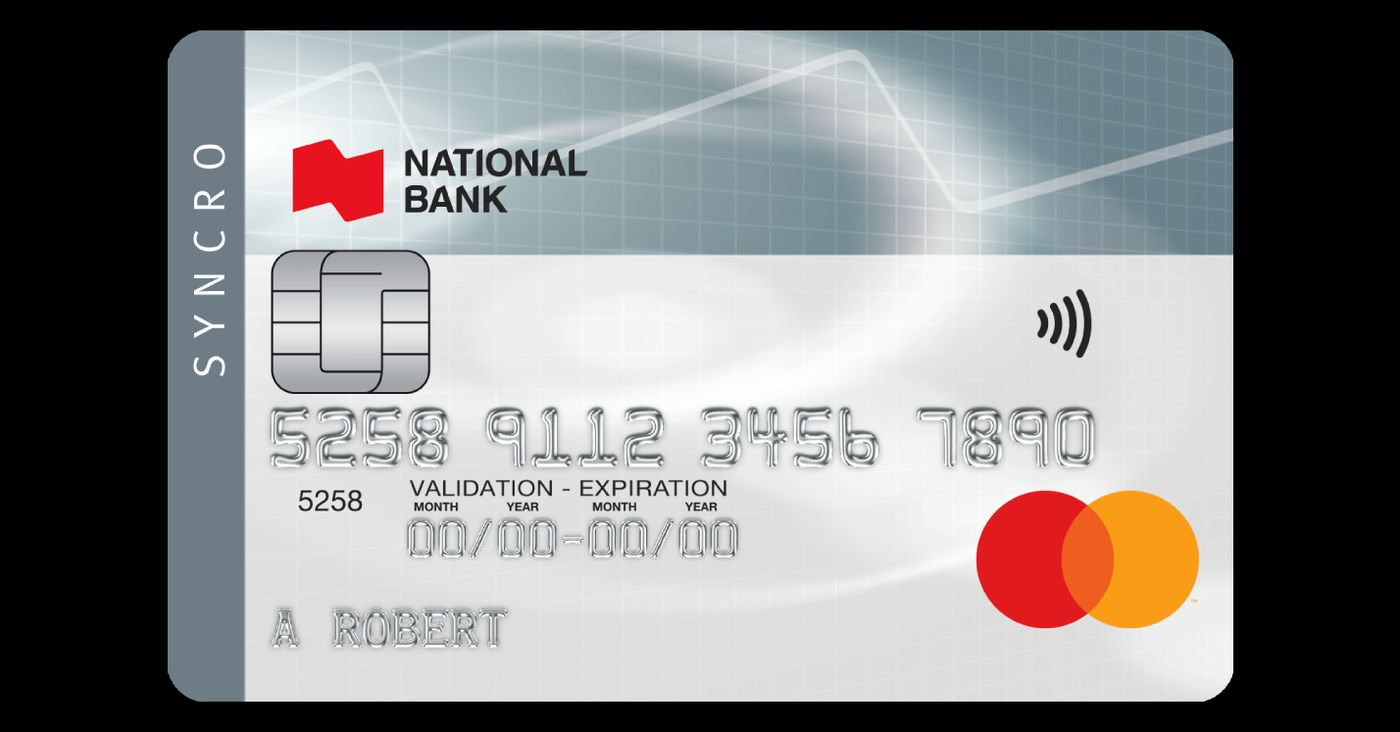
Les cartes de crédit à faible taux d'intérêt offrent des caractéristiques spécifiques visant à réduire les coûts d'emprunt, mais elles impliquent aussi des compromis notables par rapport aux autres types de cartes. Une caractéristique centrale est le taux d'intérêt plus bas, souvent fixe, qui offre une prévisibilité des paiements et facilite la budgétisation. Certaines cartes, comme la Mastercard Syncro de la Banque Nationale, offrent des taux variables à partir de 8,90 %, bien qu'ils puissent fluctuer avec le taux préférentiel de la banque. Beaucoup de cartes à faible taux offrent aussi des promotions de transfert de solde, comme un taux d'intérêt de 0 % pour une période d'introduction, généralement de 6 à 12 mois, pour aider à consolider la dette. Le compromis pour ces taux plus bas est que la grande majorité des cartes de crédit à faible taux d'intérêt n'offrent pas de programmes de récompenses, d'assurance voyage étendue ou d'avantages supplémentaires comme la protection des achats. Leur conception priorise l'économie d'intérêts plutôt que le potentiel de gains, ce qui signifie que les détenteurs cherchant à accumuler des points ou des milles devraient se tourner ailleurs. Le plus grand désavantage des cartes de crédit à faible taux d'intérêt est que très peu d'entre elles offrent des récompenses, une couverture d'assurance ou des avantages supplémentaires. Le but des cartes de crédit à faible taux d'intérêt est d'économiser sur les intérêts payés plutôt que de gagner des récompenses sur les dépenses.
Offres promotionnelles et transferts de solde
Les taux d'intérêt promotionnels et les offres de transfert de solde sont des caractéristiques importantes de nombreuses cartes de crédit à faible taux d'intérêt au Canada. Ces promotions sont généralement limitées dans le temps et conçues pour attirer de nouveaux clients ou aider à la consolidation de dettes. Une offre courante est un taux d'intérêt promotionnel de 0 % sur les transferts de solde pour une période déterminée. Par exemple, la carte Scotiabank Value Visa offre un taux de 0 % sur les transferts de solde pendant les 9 premiers mois avec des frais de transfert de solde de 1 %. La Mastercard True Line de MBNA offre un taux d'intérêt de 0 % sur les transferts de solde pendant 12 mois. Il est crucial de comprendre que ces promotions impliquent habituellement des frais de transfert de solde, typiquement de 1 % à 3 % du montant transféré. Après la fin de la période promotionnelle, le taux d'intérêt faible standard de la carte s'applique à tout solde restant. Ces offres peuvent être efficaces pour gérer une dette existante sur carte de crédit, mais nécessitent une planification minutieuse pour rembourser le solde transféré avant l'expiration du taux promotionnel. Un transfert de solde consiste à déplacer une dette impayée d'une de vos cartes de crédit d'une autre institution financière vers votre nouvelle carte de crédit, ce qui peut vous aider à gérer votre dette de carte de crédit. Utiliser une carte de crédit à faible taux d'intérêt pour consolider un solde impayé d'une carte à taux d'intérêt élevé peut tirer parti de frais d'intérêt plus bas.
Comparaison des options de cartes à faible taux
Plusieurs institutions financières au Canada offrent des cartes de crédit à faible taux d'intérêt, chacune avec des taux, des frais et des structures variables. Par exemple, la carte RBC Visa Classic Low Rate Option a un taux d'intérêt annuel fixe de 12,99 % sur les achats. La Mastercard True Line Gold de MBNA est classée parmi les meilleures cartes de crédit à faible taux d'intérêt au Canada. La carte Scotiabank Value Visa offre un taux d'intérêt promotionnel de 0 % sur les transferts de solde pendant les 9 premiers mois. Le tableau suivant compare une sélection de cartes et leurs caractéristiques clés en 2026.
| Nom de la carte | Caractéristique notable |
|---|---|
| Mastercard Syncro de la Banque Nationale | Taux d'achat le plus bas listé |
| RBC Visa Classic Low Rate Option | Stabilité du taux fixe |
| Mastercard True Line de MBNA | Transfert de solde à 0 % pendant 12 mois |
| Scotiabank Value Visa | Transfert de solde à 0 % pendant 9 mois |
| Scotiabank Platinum American Express | Rapporte des points Scene+ |
| CIBC Select Visa Card | Option à faible taux d'intérêt de CIBC |
| BMO Preferred Rate Mastercard | Option à faible taux d'intérêt de BMO |
| Desjardins Flexi Visa | Option à faible taux d'intérêt de Desjardins |
Comme l'illustre le tableau, les options vont des cartes sans frais annuels avec des taux compétitifs aux cartes premium qui combinent un taux relativement bas avec un programme de récompenses. La carte Scotiabank Platinum American Express est une exception parmi les cartes à faible taux, car elle offre un taux de 9,99 % tout en rapportant des points Scene+ et en offrant des avantages de voyage, bien qu'elle comporte des frais annuels élevés de 399 $. La plupart des autres cartes, comme la Mastercard True Line de MBNA, renoncent aux récompenses et ont souvent des frais annuels bas ou nuls pour maximiser l'économie d'intérêts. D'autres cartes notables incluent la carte American Express Essential qui a un taux d'intérêt de 8,99 %, et les cartes de crédit TD Visa à faible taux d'intérêt qui offrent une flexibilité de crédit avec un faible taux d'intérêt pour les achats, les transferts de solde et les avances de fonds.
Comprendre les calculs d'intérêts et les périodes de grâce
Le taux annuel effectif global (TAEG) représente le coût annuel de l'emprunt d'argent, incluant à la fois les intérêts et tous les frais supplémentaires associés à la carte de crédit. Le taux d'intérêt est le pourcentage facturé sur le montant emprunté, à l'exclusion des autres frais. Comprendre le TAEG donne une vue plus complète du coût total du report d'un solde. La plupart des cartes de crédit offrent une période de grâce sans intérêt sur les nouveaux achats, qui est typiquement d'au moins 25 jours si vous payez votre nouveau solde en totalité à la date d'échéance. Il n'y a pas de période de grâce sans intérêt sur les avances de fonds, les transferts de solde spéciaux ou les frais d'intérêt eux-mêmes. Le cycle de facturation ou période de relevé est typiquement entre 28 et 31 jours. Si vous résidez ailleurs qu'au Québec, votre paiement minimum exigé sera le plus élevé entre 1 % de votre nouveau solde plus tous les frais d'intérêt et montants en souffrance, ou 10 $ plus tout montant en souffrance. Au Québec, le calcul du paiement minimum est différent, étant le plus élevé entre 5 % de votre nouveau solde ou 15 $ plus tout montant en souffrance.
Admissibilité et considérations pour la demande
L'admissibilité à une carte de crédit à faible taux d'intérêt dépend typiquement de l'historique de crédit et du revenu du demandeur, comme pour d'autres produits de crédit. Les institutions financières évaluent la cote de crédit, le ratio dette-revenu et l'historique de paiement d'un individu pour déterminer l'approbation et le taux d'intérêt spécifique offert. Certains émetteurs de cartes offrent des outils de préapprobation en ligne qui permettent aux demandeurs potentiels de vérifier leur admissibilité sans impact immédiat sur leur cote de crédit. Par exemple, Capital One offre un processus de préapprobation où, si vous êtes préapprouvé, vous pouvez être sûr d'être approuvé sauf dans des circonstances limitées comme un changement significatif dans l'information de crédit ou l'impossibilité de vérifier l'identité. Bien que les cartes à faible taux soient souvent accessibles aux personnes ayant un bon crédit, les personnes qui construisent ou reconstruisent leur crédit pourraient devoir considérer d'abord des options de cartes de crédit garanties. Il est important de revoir tous les termes, incluant le taux d'intérêt standard, les frais annuels et tout taux pénalité potentiel qui pourrait s'appliquer si des paiements minimums sont manqués. Par exemple, sur une carte TD Aeroplan Visa Business, le taux standard de 24,99 % sur les achats ou 27,99 % sur les avances de fonds s'applique si le paiement minimum n'est pas reçu avant la date d'échéance deux fois au cours de 12 périodes de relevé consécutives.
Utilisation stratégique pour la gestion de la dette et les économies
Utiliser une carte de crédit à faible taux d'intérêt efficacement nécessite une approche stratégique axée sur la gestion de la dette et l'économie d'intérêts. La stratégie la plus efficace est de payer le solde complet du relevé à la date d'échéance chaque mois, ce qui évite tous les frais d'intérêt peu importe le taux de la carte. Pour ceux qui utilisent une carte pour la consolidation de dettes via un transfert de solde, l'objectif devrait être de rembourser entièrement le solde transféré avant la fin de la période promotionnelle à 0 % d'intérêt. Une carte de crédit à faible taux d'intérêt pourrait être utile si elle est utilisée pour consolider le solde impayé de toute carte de crédit à taux d'intérêt élevé que vous pourriez avoir avec une autre institution financière. Si vous ne pouvez pas systématiquement rembourser votre carte de crédit en totalité, les intérêts que vous accumulez sur une carte de crédit avec récompenses dévaloriseraient toutes les récompenses que vous gagnez, faisant d'une carte à faible taux un meilleur choix financier lorsque vous reportez un solde. Ces cartes peuvent aussi financer un achat imprévu comme filet de sécurité, le taux plus bas minimisant le coût du report de ce solde d'urgence. Automatiser vos paiements de carte de crédit et limiter l'utilisation de votre carte aux achats essentiels sont deux approches efficaces pour réduire les intérêts et gérer la dette.
Erreurs courantes et pénalités à éviter
Plusieurs erreurs courantes peuvent annuler les avantages d'une carte de crédit à faible taux d'intérêt et mener à des coûts plus élevés. Une erreur fréquente est de se concentrer uniquement sur un faible taux promotionnel tout en négligeant les frais de transfert de solde, qui peuvent être de 1 % à 3 % du montant transféré. Une autre erreur est d'utiliser la carte pour de nouveaux achats pendant une période promotionnelle de transfert de solde, car les paiements sont souvent appliqués d'abord au solde avec le taux d'intérêt le plus bas, ce qui peut laisser le solde d'achat à taux plus élevé accumuler des coûts. Les détenteurs de cartes devraient aussi éviter de manquer des paiements minimums, car cela peut déclencher des taux d'intérêt pénalité beaucoup plus élevés que le faible taux annoncé de la carte. Par exemple, un paiement manqué peut faire passer le taux de la carte à un taux pénalité standard de 24,99 % ou plus. Ne pas rembourser un solde transféré avant la fin de la période promotionnelle fait que le solde restant est assujetti au taux d'achat standard de la carte, qui peut encore être bas mais n'est plus sans intérêt. Ne pas consulter la convention du détenteur de carte pour les termes spécifiques concernant les calculs d'intérêts, les périodes de grâce et les formules de paiement minimum, surtout les règles différentes pour les résidents du Québec, peut mener à des frais inattendus.
Quand une carte à faible taux est le bon choix
Une carte de crédit à faible taux d'intérêt est le bon choix pour des comportements et objectifs financiers spécifiques. Elle convient aux personnes qui anticipent reporter occasionnellement un solde d'un mois à l'autre en raison de dépenses imprévues ou de problèmes de synchronisation avec le revenu, car elle minimise les coûts d'intérêt comparativement à une carte standard. C'est aussi un outil pratique pour quelqu'un cherchant à consolider et à rembourser une dette existante sur carte de crédit via une offre de transfert de solde. Si votre priorité principale est de rembourser une dette, il est sage d'éviter les cartes avec récompenses et de vous en tenir à une carte de crédit à faible taux d'intérêt ou à une carte de transfert de solde. Une carte de crédit à faible taux d'intérêt pourrait vous convenir si vous anticipez reporter un solde. Puisque ces cartes offrent des taux d'intérêt plus bas, vous paierez probablement moins si vous reportez un solde comparativement à d'autres cartes de crédit. À l'inverse, si vous payez systématiquement votre solde en totalité chaque mois, le taux d'intérêt est moins critique, et une carte avec récompenses pourrait offrir plus de valeur, à condition d'éviter les frais d'intérêt. Une carte de crédit avec récompenses ne vaut la peine que si vous payez votre relevé en totalité chaque mois. Parfois, des dépenses d'urgence surviennent ou les chèques de paie n'arrivent pas à temps, et une carte de crédit à faible taux d'intérêt aidera à minimiser les intérêts qui s'accumulent sur votre solde.
Questions fréquentes
Qu'est-ce qui est considéré comme un faible taux d'intérêt pour une carte de crédit au Canada ?
Un faible taux d'intérêt pour une carte de crédit au Canada est généralement un taux annuel effectif global (TAEG) sous 14 %. C'est significativement plus bas que le taux moyen des cartes de crédit standard, qui varie typiquement de 19,99 % à 23,99 %. Par exemple, la carte RBC Visa Classic Low Rate Option offre un taux fixe de 12,99 % sur les achats. La Mastercard Syncro de la Banque Nationale a un taux variable à partir de 8,90 %, ce qui est parmi les taux les plus bas listés. La carte American Express Essential offre un taux de 8,99 %.
Les cartes de crédit à faible taux d'intérêt offrent-elles des récompenses ou du remboursement ?
La grande majorité des cartes de crédit à faible taux d'intérêt au Canada n'offrent pas de récompenses, de remboursement ou d'avantages étendus d'assurance voyage. C'est le compromis principal pour recevoir un taux d'intérêt plus bas. La philosophie de conception est d'économiser sur les coûts d'intérêts plutôt que de gagner sur les dépenses. Une exception notable est la carte Scotiabank Platinum American Express, qui offre un taux d'intérêt de 9,99 % tout en permettant aux détenteurs de gagner des points Scene+, bien qu'elle comporte des frais annuels élevés de 399 $.
Puis-je transférer un solde vers une carte de crédit à faible taux d'intérêt ?
Oui, de nombreuses cartes de crédit à faible taux d'intérêt offrent des promotions de transfert de solde. Celles-ci présentent souvent un taux d'intérêt d'introduction de 0 % pour une période déterminée, généralement entre 6 et 12 mois, pour aider à consolider une dette à taux d'intérêt plus élevé. Par exemple, la Mastercard True Line de MBNA offre un taux d'intérêt de 0 % sur les transferts de solde pendant 12 mois. La Scotiabank Value Visa offre un taux de 0 % pendant les 9 premiers mois. Il est important de prendre connaissance des frais de transfert de solde, qui sont typiquement de 1 % à 3 % du montant transféré.
Quelle est la différence entre un taux d'intérêt faible fixe et variable ?
Un taux d'intérêt fixe sur une carte de crédit reste constant et ne fluctue pas avec les changements du marché, offrant une prévisibilité pour la budgétisation. La carte RBC Visa Classic Low Rate Option, par exemple, a un taux fixe de 12,99 %. Un taux d'intérêt variable est lié au taux préférentiel d'une institution financière et peut changer avec le temps. La Mastercard Syncro de la Banque Nationale a un taux variable à partir de 8,90 %. Les émetteurs peuvent ajuster les taux fixes avec un préavis au détenteur de la carte.
Qui devrait envisager d'obtenir une carte de crédit à faible taux d'intérêt ?
Une carte de crédit à faible taux d'intérêt convient aux personnes qui anticipent reporter occasionnellement un solde d'un mois à l'autre, car elle minimise les coûts d'intérêt comparativement à une carte standard. C'est aussi un outil pratique pour quelqu'un cherchant à consolider et à rembourser une dette existante sur carte de crédit via une offre de transfert de solde. Si vous payez systématiquement votre solde en totalité chaque mois, le taux d'intérêt est moins critique, et une carte avec récompenses pourrait offrir plus de valeur, à condition d'éviter les frais d'intérêt. Une carte à faible taux d'intérêt pourrait être utile pour consolider un solde impayé d'une carte à taux d'intérêt élevé pour tirer parti de frais d'intérêt plus bas.
Que se passe-t-il si je manque un paiement sur une carte à faible taux ?
Manquer un paiement minimum peut avoir des conséquences significatives sur une carte de crédit à faible taux d'intérêt. De nombreuses conventions de carte incluent des clauses pénalité qui déclenchent un taux d'intérêt standard beaucoup plus élevé si un paiement est manqué. Par exemple, sur certaines cartes de crédit TD, si le paiement minimum n'est pas reçu à la date d'échéance deux fois au cours de 12 périodes de relevé consécutives, le taux standard de 24,99 % sur les achats ou 27,99 % sur les avances de fonds s'appliquera. Cela peut rapidement annuler les avantages du faible taux de la carte.
Sources et lectures complémentaires
- Apply Online for Low interest rate Credit Cards in Canada td.com
- Low interest credit cards cibc.com
- The best low interest credit cards in Canada for 2026 ratehub.ca
- Which credit card is right for you? capitalone.ca
- Low Interest Rate Credit Cards, Apply & Save on Interest rbcroyalbank.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.