Le taux de change entre le dirham des Émirats arabes unis (AED) et le peso philippin (PHP) est une mesure financière clé pour les Canadiens qui envoient de l'argent à leur famille, soutiennent des entreprises ou gèrent des transferts de fonds entre les deux nations. Le taux est fixé par les marchés mondiaux des changes et fluctue en fonction des indicateurs économiques, de la politique monétaire et des flux commerciaux. Les Canadiens ont plusieurs options pour convertir des devises, notamment les banques, les services de transfert spécialisés et les comptes multidevises, chacun ayant des structures de frais et des majorations de taux de change différentes. Comprendre comment le taux évolue et les coûts impliqués aide les particuliers et les entreprises à obtenir une meilleure valeur lorsqu'ils transfèrent de l'argent de l'AED vers le PHP.
Comprendre le dirham des Émirats arabes unis et le peso philippin
Il est arrimé au dollar américain à un taux fixe, ce qui assure une stabilité, mais signifie que sa valeur par rapport à d'autres devises comme le peso suit largement les mouvements du USD. Le peso philippin est la monnaie officielle des Philippines, avec une histoire remontant à la période coloniale espagnole et sa forme moderne établie après l'indépendance. Les deux devises sont activement négociées sur le marché mondial des changes, la paire AED/PHP étant particulièrement importante pour le flux important des transferts de fonds des travailleurs philippins dans la région du Golfe vers les Philippines. Le taux de change entre elles détermine la quantité de monnaie philippine qu'un montant donné de dirhams produira. Le symbole du dirham est د.إ et son code de devise est AED, tandis que le peso utilise le symbole ₱ et le code PHP.
Comment le taux de change AED vers PHP est fixé
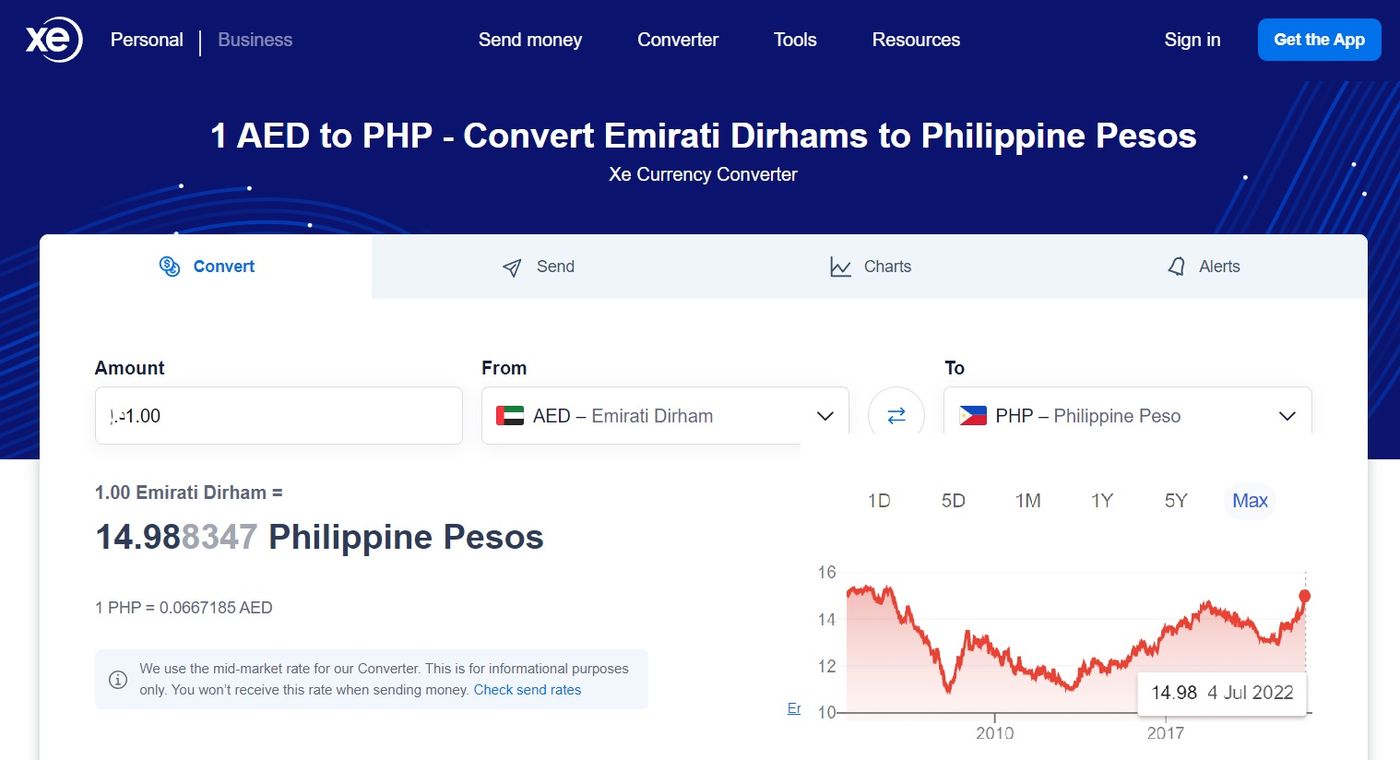
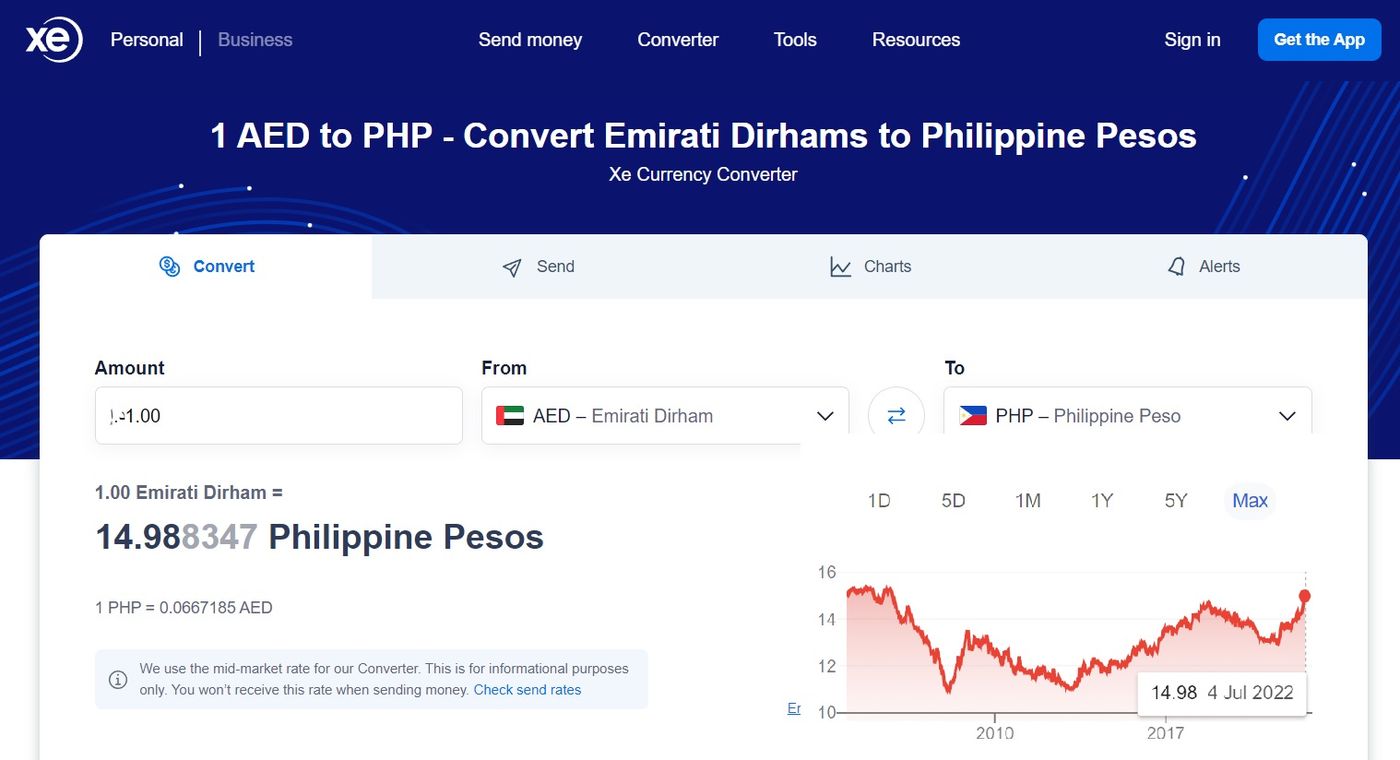
Le taux de change entre le dirham des Émirats arabes unis et le peso philippin est déterminé par le marché des changes, où les devises sont négociées 24 heures sur 24. Le taux le plus couramment référencé est le taux interbancaire, qui est le point médian entre les prix d'achat et de vente mondiaux. Ce taux est purement théorique pour la plupart des consommateurs, car les institutions financières appliquent leurs propres majorations. La valeur du dirham est directement influencée par la politique monétaire américaine en raison de son arrimage au dollar. La valeur du peso est influencée par des facteurs tels que la croissance économique des Philippines, les taux d'inflation, les entrées de transferts de fonds et les politiques de la Bangko Sentral ng Pilipinas. Les balances commerciales et les événements géopolitiques dans les deux régions peuvent également faire bouger le taux. Le taux que vous voyez cité sur les graphiques en temps réel de services comme Xe ou Wise reflète ce prix interbancaire en temps réel, qui sert de référence pour toutes les conversions de devises au détail.
Performance historique et mouvements notables des taux
Le taux de change AED vers PHP a connu des fluctuations au fil du temps, reflétant les conditions économiques dans les deux pays. Sur des périodes d'observation récentes, le taux a évolué dans une fourchette, démontrant une volatilité typique des changes. Sur une période de 90 jours en 2026, le taux a atteint un sommet de 17,2401 pesos par dirham et un creux de 16,5283 pesos par dirham, avec une moyenne de 16,9295. Le changement global sur cette période était de 2,55 %. Sur une période de 30 jours la même année, le sommet était de 17,2401 et le creux de 16,9861, avec une moyenne de 17,0848 et un changement de 0,89 %. Ces mouvements soulignent que même avec l'arrimage du dirham au dollar, la paire peut connaître des variations notables basées sur la dynamique du marché du peso. Sur une période de sept jours, la fourchette était comprise entre 17,0907 et 17,1748, avec une moyenne de 17,1388 et une volatilité de 0,12 %. Suivre ces sommets et ces creux est une pratique courante pour ceux qui attendent d'envoyer de l'argent lorsque le taux est favorable.
Méthodes pour les Canadiens pour convertir l'AED en PHP
Les Canadiens qui cherchent à convertir des dirhams des Émirats arabes unis en pesos philippins ont plusieurs canaux à leur disposition, chacun avec des structures de coûts distinctes. Les banques canadiennes traditionnelles offrent des services de conversion de devises, mais elles ajoutent généralement une majoration importante au taux interbancaire et peuvent facturer des frais de transfert supplémentaires. Les plateformes de change spécialisées et les services de transfert d'argent offrent souvent des taux plus compétitifs et des grilles tarifaires plus claires. Ces services fonctionnent en ligne et via des applications, permettant aux utilisateurs de verrouiller des taux et de suivre les transferts. Les comptes multidevises offerts par certaines entreprises de technologie financière permettent aux utilisateurs de détenir et de convertir directement des dirhams et des pesos, parfois à un taux proche ou égal au taux interbancaire. Le choix de la méthode a un impact significatif sur le montant final reçu en pesos. Des services comme Western Union facilitent les transferts via leur site Web, leur application ou leurs points de service physiques, en mettant l'accent sur la rapidité pour le retrait d'espèces. Les fournisseurs numériques comme Venn offrent des comptes d'entreprise qui peuvent détenir plusieurs devises, notamment le CAD, l'USD, la GBP et l'EUR, et permettent des conversions avec ce qu'ils annoncent comme des taux compétitifs.
Frais et charges des fournisseurs financiers
Lors de la conversion de devises, le coût total est une combinaison de la marge sur le taux de change et de tous frais fixes ou variables. Les banques tirent généralement profit de l'écart, qui est la différence entre leurs taux d'achat et de vente, et ce coût est souvent caché dans le taux de change offert. De nombreuses banques facturent également des frais de virement pour l'envoi d'argent à l'international. Les services de transfert spécialisés peuvent annoncer des frais de transfert faibles ou nuls, mais ils peuvent tout de même incorporer une marge dans leur taux de change. Les fournisseurs transparents montrent explicitement le taux interbancaire qu'ils utilisent et indiquent séparément, à l'avance, les frais pour la transaction. Les Canadiens devraient toujours rechercher une divulgation complète des coûts avant d'initier un transfert pour comprendre exactement combien de pesos seront livrés pour leurs dirhams. Un exemple de comparaison de 2026 a montré que pour un seul transfert important, l'utilisation d'un service comme Xe pouvait offrir des taux meilleurs que les banques et aucun frais caché par rapport aux banques traditionnelles, bien que les économies varient en fonction du montant, du moment et de la devise. Il est crucial de vérifier que le taux et les frais cités sont pour la transaction spécifique, car ils peuvent changer en fonction du mode de paiement et de la taille du transfert.
Comparaison détaillée des services et plateformes de transfert
Différents fournisseurs de services desservent le marché des transferts AED vers PHP avec des caractéristiques, une couverture et des modèles d'affaires variés. Les entreprises d'abord numériques comme Wise et Xe mettent l'accent sur l'utilisation du véritable taux de change interbancaire et la facturation de frais transparents et à l'avance, Wise prenant en charge les transferts dans plus de 40 devises et Xe dans 130 devises à travers 190 pays. Les plateformes de technologie financière comme Venn fournissent des comptes d'entreprise multidevises qui permettent aux entreprises de détenir des dirhams et des pesos et de les convertir entre eux, souvent avec des fonctionnalités intégrées pour gérer les paiements internationaux, la paie et les intégrations API avec les logiciels de comptabilité. Venn est une entreprise technologique et non une banque, et les soldes de ses comptes sont détenus à la Banque de Montréal avec une admissibilité à l'assurance-dépôts de la Société d'assurance-dépôts du Canada (SADC) jusqu'aux limites applicables.
Les Canadiens devraient comparer les caractéristiques clés lors du choix d'un service pour convertir des dirhams des Émirats arabes unis en pesos philippins. Il est important de rechercher des plateformes qui offrent une transparence totale en affichant le taux de change réel et tous frais de transfert séparés à l'avance. Les plateformes de change spécialisées peuvent offrir de meilleurs taux interbancaires que les banques, qui facturent souvent des écarts plus élevés ou des frais cachés. Les Canadiens devraient toujours vérifier les taux actuels directement auprès d'un fournisseur avant d'effectuer une transaction, car les taux de change et les frais sont sujets à changement.
- Le taux de change offert par rapport au taux interbancaire en temps réel, en évitant les majorations cachées.
- La structure et le montant de tous frais de transfert, qui peuvent être fixes ou un pourcentage.
- La vitesse de livraison, qui peut aller de quelques minutes pour un retrait d'espèces à plusieurs jours ouvrables pour les dépôts bancaires.
- Les méthodes de transfert, telles que le dépôt bancaire, le retrait d'espèces ou le crédit sur portefeuille mobile.
- Les canaux de soutien à la clientèle et les capacités de suivi des paiements en temps réel via des applications ou des sites Web.
- Les exigences d'admissibilité, les pays pris en charge et si le service est enregistré en tant qu'entreprise de services monétaires auprès de FINTRAC au Canada.
- Pour les entreprises, des fonctionnalités supplémentaires comme les paiements groupés, l'accès multiutilisateurs et les outils de gestion du risque de change.
Certains services de transfert d'argent axés sur les entreprises offrent la possibilité d'ouvrir des comptes locaux gratuits dans des devises comme le CAD, l'USD, la GBP et l'EUR. Ces comptes permettent aux utilisateurs d'envoyer et de recevoir des paiements via des systèmes de paiement locaux tels que le virement électronique (EFT), l'ACH, le SEPA, les UK Faster Payments et Interac. L'utilisation de ces réseaux de paiement locaux peut aider les entreprises à éviter les frais de transfert internationaux. Cette fonctionnalité fait partie d'une suite de produits financiers conçus pour faire gagner du temps et de l'argent aux entreprises sur leurs transactions internationales.
Considérations réglementaires et de sécurité pour les transferts
Lors de l'envoi d'argent à l'international depuis le Canada, il est important d'utiliser des fournisseurs qui opèrent dans le cadre réglementaire. Au Canada, les entreprises de services monétaires doivent être enregistrées auprès du Centre d'analyse des opérations et déclarations financières du Canada (FINTRAC). Par exemple, Venn Software Inc. est enregistrée sous le numéro FINTRAC M22941967. Les fonds détenus dans certains comptes multidevises peuvent être admissibles à l'assurance-dépôts. Les soldes des comptes Venn sont détenus à la Banque de Montréal et sont admissibles à la couverture de la Société d'assurance-dépôts du Canada (SADC) jusqu'aux limites applicables. Les fournisseurs utilisent le chiffrement et des systèmes de prévention de la fraude pour protéger les transferts, et ils exigent la vérification de l'identité du client dans le cadre des protocoles de lutte contre le blanchiment d'argent. Les Canadiens doivent être conscients que la vitesse des transferts et la disponibilité des services peuvent être affectées par des facteurs incluant le montant envoyé, les règlements du pays de destination, la disponibilité des devises, les heures d'ouverture des points de service et les différences de fuseaux horaires. Certains services ne sont pas disponibles dans toutes les provinces. Par exemple, Venn a noté qu'il n'était pas disponible pour les entreprises au Québec en 2026.
Étapes pratiques pour convertir et envoyer des devises
Pour convertir des dirhams des Émirats arabes unis en pesos philippins, un utilisateur commence généralement par sélectionner un fournisseur et s'inscrire à un compte, ce qui implique une vérification d'identité pour des raisons de sécurité et de conformité réglementaire. L'étape suivante consiste à initier un nouveau transfert, en spécifiant le montant en dirhams à envoyer et en sélectionnant les pesos philippins comme devise cible. Le fournisseur citera ensuite un taux de change et détaillera tous les frais applicables, en montrant le montant final en pesos que le bénéficiaire recevra. Après que l'utilisateur a confirmé et payé le transfert, le fournisseur exécute la conversion et envoie les fonds. Le bénéficiaire aux Philippines peut recevoir l'argent via un dépôt bancaire, un retrait d'espèces à un point de service ou directement sur un compte d'argent mobile. Les utilisateurs peuvent généralement suivre la progression du transfert en ligne ou via une application mobile. Pour les transferts réguliers, de nombreux services vous permettent d'enregistrer les détails du bénéficiaire et de configurer des alertes de taux pour être averti lorsque le taux AED/PHP atteint un niveau souhaité. Il est conseillé de comparer le montant final de livraison entre plusieurs fournisseurs avant de s'engager pour s'assurer d'obtenir une bonne valeur pour vos dirhams.
Outils et fonctionnalités pour gérer le risque de change
Les particuliers et les entreprises peuvent utiliser divers outils pour gérer le risque des fluctuations du taux de change entre le dirham et le peso. Un outil fondamental est l'alerte de taux, offerte par de nombreux convertisseurs de devises et services de transfert, qui envoie une notification lorsque le taux interbancaire atteint une cible spécifiée par l'utilisateur. Les graphiques historiques, qui peuvent afficher des données jusqu'à cinq ans, aident les utilisateurs à comprendre les tendances à long terme et la volatilité. Pour les entreprises avec des obligations régulières, certaines plateformes offrent des contrats à terme ou des solutions de couverture qui verrouillent un taux de change pour une date future, offrant une certitude budgétaire. Les comptes multidevises permettent aux entreprises de détenir un solde en dirhams et de le convertir en pesos lorsque le taux est favorable, plutôt qu'au moment où une facture est due. L'intégration de ces comptes avec un logiciel de comptabilité aide à consolider la gestion financière. La capacité d'effectuer des transferts le jour même et d'obtenir des devis en temps réel est également une fonctionnalité précieuse pour réagir rapidement aux mouvements du marché.
Questions fréquentes
Quel est le taux de change interbancaire pour l'AED vers le PHP ?
Le taux interbancaire est le taux de change de référence en temps réel fixé par les marchés mondiaux des devises, représentant le point médian entre les prix d'achat et de vente. C'est le taux que vous voyez sur les sites de données financières et qui sert de point de référence. Lorsque vous convertissez de l'argent via une banque ou un service de transfert, vous ne recevrez pas exactement ce taux, car les fournisseurs ajoutent une marge ou un écart. Comparez toujours le taux qui vous est offert par rapport au taux interbancaire en temps réel pour comprendre le coût de votre transaction.
Comment puis-je obtenir le meilleur taux de change pour envoyer de l'argent aux Philippines ?
Pour obtenir le meilleur taux, comparez les offres de plusieurs fournisseurs, y compris les banques, les spécialistes du transfert d'argent en ligne et les plateformes de technologie financière. Recherchez des services qui utilisent ou se rapprochent du taux interbancaire et qui sont transparents sur leurs frais. Évitez les fournisseurs qui ne vous montrent que le montant final sans divulguer séparément le taux et les frais. Les services de change spécialisés offrent souvent de meilleurs taux que les banques traditionnelles pour les montants de transfert plus importants. Configurer une alerte de taux peut également vous aider à envoyer de l'argent lorsque le taux du marché est favorable.
Y a-t-il des frais cachés lors de la conversion de l'AED en PHP ?
Les frais peuvent être cachés si un fournisseur ne sépare pas clairement la marge sur le taux de change d'un frais de transfert fixe. Une pratique courante consiste à offrir un taux inférieur au taux interbancaire, la différence agissant comme le profit du fournisseur. Les services réputés vous montreront le taux interbancaire qu'ils utilisent et listeront tout frais de transfert à l'avance avant que vous ne confirmiez la transaction. Examinez toujours la ventilation complète des coûts, y compris tous frais de réception qui pourraient être facturés par les banques aux Philippines.
Combien de temps prend un transfert d'argent international de l'AED vers le PHP ?
Les délais de transfert varient selon le fournisseur et la méthode. Certains services offrent des transferts qui peuvent être complétés en quelques minutes pour un retrait d'espèces aux points de service. Les transferts directement vers un compte bancaire philippin peuvent prendre un à trois jours ouvrables. La vitesse peut dépendre du mode de paiement utilisé pour financer le transfert, des devises impliquées et des délais de traitement du service. La plupart des fournisseurs donnent un délai de livraison estimé lorsque vous obtenez un devis pour votre transfert.
Puis-je configurer un transfert récurrent des dirhams des Émirats arabes unis vers les pesos philippins ?
De nombreux services de transfert d'argent et plateformes de comptes multidevises vous permettent de planifier des transferts récurrents. Cela est utile pour des obligations régulières comme l'envoi d'une aide mensuelle à la famille. Vous pouvez généralement définir la fréquence, le montant et les détails du bénéficiaire. Le taux de change pour chaque transfert sera le taux au moment où la transaction est traitée, à moins que vous n'utilisiez un service qui vous permet de verrouiller un taux à l'avance pour des dates futures.
Que dois-je rechercher dans un service pour les transferts d'entreprise de l'AED vers le PHP ?
Pour les transferts d'entreprise, recherchez des services qui offrent des comptes d'entreprise dédiés, la prise en charge des paiements groupés et la capacité de gérer des volumes de transactions plus importants. L'intégration avec un logiciel de comptabilité et des rapports détaillés sont des fonctionnalités précieuses. Des taux de change compétitifs et transparents sont cruciaux pour la gestion des coûts, et un soutien à la clientèle fiable est important pour résoudre rapidement tout problème. Certaines plateformes fournissent des outils pour se couvrir contre le risque de change, ce qui peut être important pour les entreprises ayant des paiements internationaux réguliers.
Sources et lectures complémentaires
- Convert UAE Dirham to Philippine Peso Today venn.ca
- United Arab Emirates dirhams to Philippine pesos today wise.com
- Convert United Arab Emirates Dirham to Philippine Peso westernunion.com
- 1 AED to PHP, Convert Emirati Dirhams to Philippine Pesos xe.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.