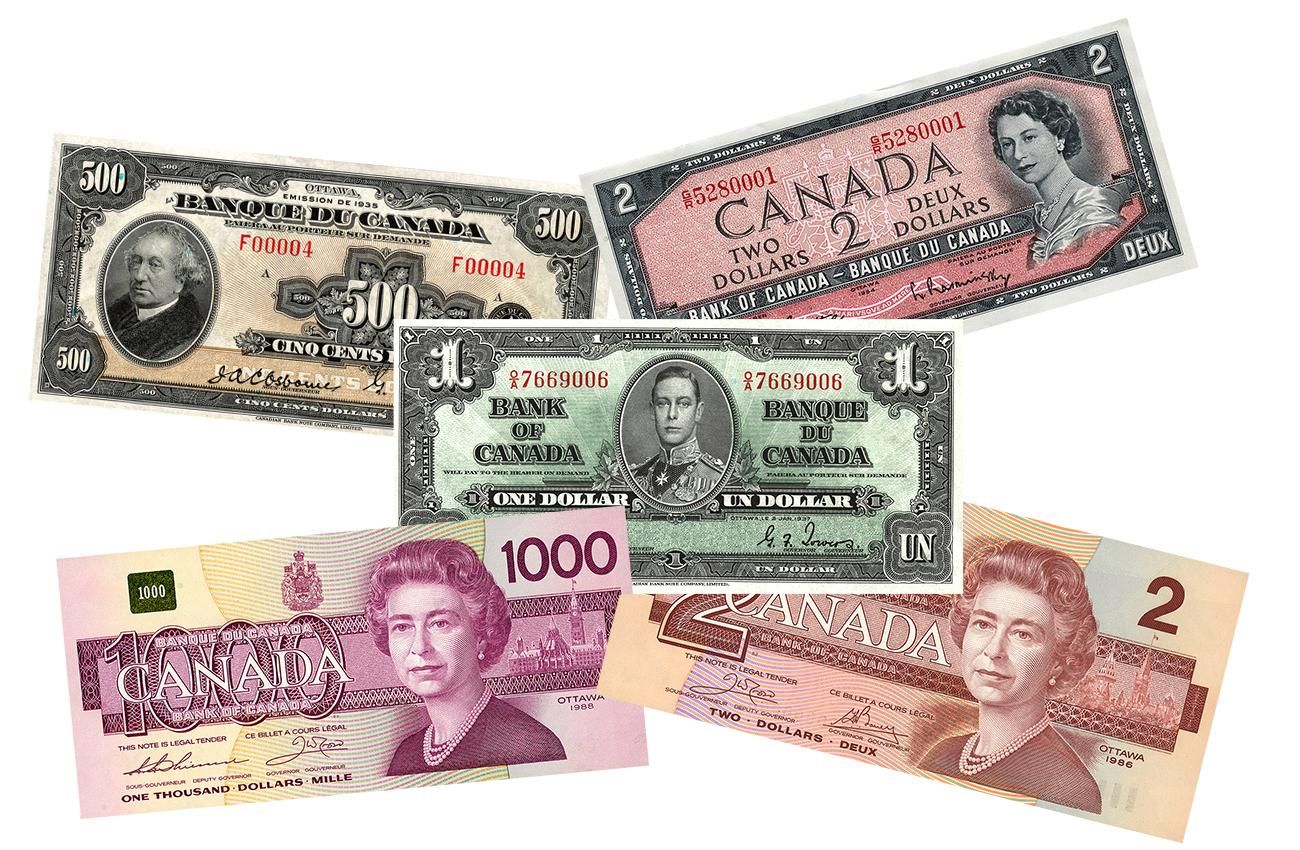
Les taux de change déterminent la valeur d'une monnaie par rapport à une autre et sont cruciaux pour les voyages internationaux, les affaires et l'envoi d'argent à l'étranger. Pour les Canadiens, le taux le plus surveillé est généralement celui entre le dollar canadien (CAD) et le dollar américain (USD). La Banque du Canada publie des taux de change moyens officiels chaque jour ouvrable, mais les taux que reçoivent les consommateurs sont des taux de détail fixés par les banques et les services de change. Comprendre comment ces taux sont fixés, leur historique et les coûts impliqués dans la conversion aide les Canadiens à prendre des décisions financières éclairées lorsqu'ils traitent avec des devises étrangères.
Comment les taux de change sont fixés et publiés
La valeur du dollar canadien sur les marchés mondiaux est principalement déterminée par le marché des changes, où les devises sont négociées 24 heures sur 24. La Banque du Canada intervient très rarement pour soutenir la valeur du dollar canadien. Pour référence officielle, la Banque du Canada calcule et publie plusieurs taux clés. Les taux de change moyens quotidiens sont publiés une fois par jour ouvrable avant 16 h 30, heure de l'Est. Les taux moyens mensuels sont généralement publiés le dernier jour ouvrable du mois, et les moyennes annuelles sont publiées le dernier jour ouvrable de l'année. Ces taux officiels servent de référence mais ne sont pas les taux que les consommateurs reçoivent pour leurs transactions. La Banque maintient également l'indice du taux de change effectif canadien (TCEC), une moyenne pondérée du dollar canadien par rapport aux devises des principaux partenaires commerciaux du Canada, qui fournit une mesure large de la valeur internationale de la monnaie.
Taux de change de détail vs taux de gros
Les taux cités dans les médias financiers sont généralement des taux de change de gros, utilisés par les banques et les grandes institutions pour acheter et vendre des devises en gros volumes. Lorsque des particuliers ou des entreprises effectuent un change de devises, on leur propose un taux de détail. Les taux de détail sont appliqués aux transactions des clients, qui sont pour des montants beaucoup plus petits et nécessitent un traitement supplémentaire. Les institutions financières intègrent une marge dans ces taux de détail, c'est ainsi qu'elles tirent profit du service. Cette marge signifie que le taux que vous recevez pour acheter des dollars américains avec des dollars canadiens sera moins favorable que le taux interbancaire de gros que vous pourriez voir en ligne. La différence entre le prix d'achat et de vente de gros est appelée l'écart (spread), et un écart plus étroit signifie généralement une meilleure affaire pour le consommateur.
Il existe également une distinction entre les taux pour les transactions en espèces et les transactions non monétaires. Les taux de change appliqués aux transactions en espèces physiques incluent les coûts d'expédition, de manutention et de stockage, ce qui les rend moins favorables que les taux non monétaires. Les taux non monétaires sont utilisés pour les instruments papier comme les chèques et les traites, ainsi que pour les virements entrants et sortants et autres transactions électroniques. À des fins d'information, de nombreuses banques publient des taux qui s'appliquent aux transactions non monétaires jusqu'à 9 999 $. Il est important de noter que bien que les outils en ligne fournissent des estimations, une institution financière ne peut garantir un taux de change qu'au moment exact où un achat ou une vente est effectué.
Méthodes pour convertir des devises au Canada
Les Canadiens ont plusieurs options pour convertir leur argent, chacune avec des processus et des structures de coûts différents. Les grandes banques comme RBC, TD et la Banque Scotia offrent des services de change à l'étranger en ligne et en succursale. Une méthode courante consiste à commander des devises étrangères en espèces en ligne via le site Web ou l'application d'une banque pour les retirer dans une succursale de son choix, ce qui prend généralement de 3 à 7 jours ouvrables. Certaines devises, comme le dollar américain, l'euro et la livre sterling, sont souvent disponibles pour achat immédiat dans la plupart des succursales bancaires. Pour un plus grand choix, les Centres de change TD spécialisés et d'autres kiosques de change dédiés ont plus de 50 devises étrangères et des métaux précieux disponibles sur place. De nombreuses institutions permettent également aux clients de détenir des fonds dans des comptes en devises étrangères ou de transférer de l'argent à l'étranger directement.
Utiliser des cartes de débit ou de crédit à l'étranger est une autre forme de conversion de devises, mais cela fonctionne selon un modèle de tarification différent. Il est souvent plus avantageux de convertir des dollars canadiens en la devise locale de votre destination de voyage avant de quitter le Canada. Les banques, les kiosques de change et les hôtels dans d'autres pays facturent fréquemment des commissions ou des frais de service en plus des taux de change qui sont plus élevés que ceux disponibles au pays. Pour des transferts plus importants, les spécialistes du transfert d'argent en ligne peuvent offrir des taux plus avantageux que les banques et des frais transparents pour envoyer de l'argent dans plus de 190 pays.
- Commander des espèces en ligne pour retrait en succursale (3-7 jours ouvrables).
- Acheter des devises courantes (USD, EUR, GBP) instantanément dans la plupart des succursales bancaires.
- Visiter des centres de change dédiés pour un accès immédiat à 50+ devises.
- Utiliser des cartes de débit/crédit à l'étranger (soumis aux taux et frais des réseaux).
- Détenir des devises étrangères dans un compte bancaire dédié.
- Envoyer des virements internationaux via votre banque ou un service de transfert.
- Utiliser des spécialistes du transfert d'argent en ligne pour des montants plus importants.
Frais et coûts dans la conversion de devises
Le coût total de la conversion de devises n'est pas toujours un seul frais évident. Il est généralement composé de la marge sur le taux de change (l'écart) et parfois de frais de service supplémentaires. Les banques ne facturent généralement pas de commission distincte pour les échanges standard au comptoir. Leur profit est plutôt inclus dans le taux qu'elles vous offrent. Pour les transactions en espèces, le taux moins favorable incorpore déjà les coûts de manutention et de sécurité. Pour les transferts électroniques et les virements envoyés à l'étranger, les banques peuvent facturer des frais de virement forfaitaires en plus d'appliquer leur taux de change non monétaire. Les services de transfert en ligne annoncent souvent des frais bas ou inexistants mais réalisent leur marge sur le taux de change, bien que leurs taux puissent être plus compétitifs que ceux des banques traditionnelles.
Lors de l'utilisation de cartes à l'international, les coûts proviennent de deux sources principales. Premièrement, le réseau de cartes applique son propre taux de change de gros à la transaction. Deuxièmement, la plupart des émetteurs de cartes canadiens ajoutent des frais de transaction étrangère, qui sont un pourcentage du montant en dollars canadiens de l'achat. Ces frais s'ajoutent à tous les frais de retrait au guichet automatique qui peuvent être facturés par l'opérateur du guichet et votre propre banque. Pour les avances de fonds sur une carte de crédit à un guichet automatique étranger, des frais d'intérêt élevés commencent généralement à courir immédiatement. Il est crucial pour les consommateurs de consulter leurs conventions de compte pour comprendre tous les taux et frais applicables pour l'utilisation de cartes à l'international, car ceux-ci ne sont pas fixés par le bureau de change de détail standard de la banque.
Contexte historique et volatilité des marchés
Le dollar canadien a fluctué considérablement par rapport au dollar américain au fil des ans, influencé par les prix des matières premières, les écarts de taux d'intérêt et des forces économiques plus larges. La Banque du Canada conserve des données historiques, bien que les méthodologies de calcul héritées aient été mises à jour ces dernières années. Par exemple, l'indice du taux de change effectif du dollar canadien (TCEDC) a été remplacé par l'indice du taux de change effectif canadien (TCEC) à partir de janvier 2018. Les données historiques des taux de midi et de clôture ont été mises à jour pour la dernière fois en utilisant l'ancienne méthodologie en avril 2017 et ne sont plus maintenues. Cette perspective historique montre que la paire CAD/USD connaît des périodes de force et de faiblesse, la volatilité étant une caractéristique constante.
La volatilité du marché fait référence à l'ampleur des mouvements du taux de change sur une période donnée. L'analyse sur des périodes récentes de 90 jours a montré que le taux USD/CAD a évolué entre des fourchettes comme 1,3763 et 1,4280, avec une volatilité moyenne d'environ 0,22 %. Ces mouvements peuvent être déclenchés par la publication de données économiques, les annonces de politique des banques centrales et les changements dans le sentiment de risque mondial. Pour les particuliers planifiant un change de devises, cette volatilité signifie que le montant de dollars canadiens requis pour acheter un montant fixe de dollars américains peut changer d'un jour à l'autre. Certains services offrent des alertes de taux, permettant aux clients de définir un taux de change cible et de recevoir une notification lorsque le marché atteint ce niveau, ce qui peut aider à chronométrer un transfert ou un achat.
Meilleures pratiques pour les consommateurs canadiens
Pour obtenir le meilleur rapport qualité-prix lors de la conversion de devises, les Canadiens devraient comparer le coût total entre différents fournisseurs. Cela implique de regarder au-delà du taux de change annoncé pour comprendre les frais cachés ou les frais minimums. Pour les besoins en espèces, commander en ligne à l'avance offre souvent un meilleur taux qu'une conversion de dernière minute dans les kiosques d'aéroport. Lors d'un voyage, utiliser une carte de crédit sans frais de transaction étrangère pour les achats peut être plus économique que de transporter de grosses sommes d'argent, à condition de payer le solde en entier pour éviter les intérêts. Pour envoyer de l'argent à l'international, les spécialistes du transfert en ligne offrent fréquemment des taux plus favorables et des frais plus bas que les virements bancaires traditionnels, surtout pour des montants supérieurs à quelques milliers de dollars.
Il est également judicieux de surveiller le marché si vous avez de la flexibilité. Puisque les taux fluctuent tout au long de la journée, effectuer une transaction pendant une période de force relative du dollar canadien peut générer des économies. De nombreux sites Web de banques et plateformes indépendantes offrent des convertisseurs de devises gratuits et des graphiques qui suivent les taux interbancaires dans le temps à des fins d'information. N'oubliez pas que le taux que vous voyez en ligne est généralement un taux interbancaire de gros. Le taux réel qui vous sera offert inclura une marge. Enfin, confirmez toujours le taux final et tous les frais applicables avant d'autoriser toute transaction, car les taux ne sont garantis qu'au moment où l'opération est exécutée.
Questions fréquentes
Où la Banque du Canada obtient-elle ses taux de change quotidiens ?
La Banque du Canada publie des taux de change moyens quotidiens une fois par jour ouvrable avant 16 h 30, heure de l'Est. Ces taux sont calculés sur la base de l'activité du marché à des fins d'information. Ce ne sont pas les taux que les consommateurs reçoivent pour leurs transactions. La Banque du Canada intervient très rarement sur les marchés des changes pour soutenir la valeur du dollar canadien.
Quelle est la différence entre un taux de change en espèces et un taux non monétaire ?
Les taux de change pour les transactions en espèces incluent les frais d'expédition et de manutention, ce qui rend le taux moins favorable. Les taux non monétaires sont appliqués aux instruments papier comme les chèques et les traites, et aux transactions électroniques telles que les virements. Les taux non monétaires sont plus favorables car ces transactions ne nécessitent pas de stockage ou de mouvement physique. Les taux non monétaires publiés s'appliquent souvent à des transactions jusqu'à 9 999 $ à des fins d'information seulement.
Comment les banques fixent-elles le taux de change qu'elles m'offrent ?
Les banques fixent un taux de change de détail pour les transactions des clients, qui est différent du taux de marché de gros. Ce taux de détail inclut un traitement supplémentaire pour des montants de transaction plus petits. Le taux de change proposé n'est garanti qu'au moment exact où l'achat ou la vente est effectué. Les taux peuvent changer à tout moment et sont fournis à titre informatif seulement.
Qu'est-ce que le taux interbancaire que je vois sur les outils de conversion ?
Le taux interbancaire (mid-market rate) est le point médian entre les prix d'achat et de vente globaux sur le marché des changes de gros. Les outils de conversion utilisent ce taux à des fins d'information seulement. Vous ne recevrez pas ce taux interbancaire lorsque vous enverrez de l'argent via une banque ou un service de transfert. Le taux interbancaire fluctue tout au long de la journée tel que déterminé par le marché des changes.
Y a-t-il des limites sur la quantité de devises que je peux échanger ?
À des fins d'information, les taux de change non monétaires publiés s'appliquent souvent à des transactions jusqu'à 9 999 $. Les limites monétaires spécifiques pour les transactions sont sujettes à changement à tout moment. Pour des transactions plus importantes ou des commandes d'espèces spécifiques, vous devriez contacter directement votre institution financière. Différents services et fournisseurs peuvent avoir des limites et des devises disponibles différentes.
Est-il moins cher de changer de l'argent au Canada ou à l'étranger ?
Il est généralement plus avantageux de convertir vos dollars canadiens en la devise locale de votre destination de voyage avant de quitter le Canada. En effet, de nombreuses banques, kiosques de change et hôtels dans d'autres pays facturent des commissions ou des frais de service supplémentaires en plus des taux de change qui sont souvent plus élevés que ceux disponibles au Canada. Au Canada, les institutions financières comme RBC, TD et ICE Canada offrent des taux compétitifs pour les transactions non monétaires jusqu'à 9 999 $. Les taux de change appliqués aux transactions en espèces incluent des frais d'expédition et de manutention, ce qui les rend moins favorables que les taux non monétaires pour des instruments comme les virements. Par conséquent, planifier votre change de devises à l'avance au Canada peut généralement vous offrir un meilleur rapport qualité-prix pour votre argent.
Sources et lectures complémentaires
- Exchange rates bankofcanada.ca
- Foreign Currency Exchange Rates scotiabank.com
- Foreign Exchange Currency Converter, RBC Royal Bank apps.royalbank.com
- Currency Converter & Live Exchange Rates td.com
- 1 USD to CAD, Convert US Dollars to Canadian Dollars xe.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.