Convertir des bahts thaïlandais en dollars américains est une opération financière courante pour les voyageurs, investisseurs et entreprises canadiennes ayant des activités internationales. Le taux de change entre ces deux grandes monnaies fluctue en fonction des forces économiques mondiales, des politiques des banques centrales et de la psychologie des marchés. Les Canadiens qui convertissent de l'argent doivent comprendre comment le taux est fixé et les frais typiques facturés par les banques, les cartes de crédit et les services de transfert. Cette connaissance aide à planifier les transactions pour gérer efficacement les coûts de conversion.
Comprendre le baht thaïlandais et le dollar américain
Le baht thaïlandais est la monnaie officielle de la Thaïlande, émise et gérée par la Banque de Thaïlande. Son code de devise est THB et il est communément symbolisé par ฿. Le dollar américain est la monnaie officielle des États-Unis, émise par le système de la Réserve fédérale, avec le code USD et le symbole $. Ces deux devises sont parmi les plus échangées au monde, le taux USD/THB étant un indicateur clé pour le commerce et l'investissement entre les États-Unis et l'Asie du Sud-Est. Pour les Canadiens, les transactions entre ces deux devises impliquent souvent un processus en deux étapes, en convertissant d'abord des dollars canadiens vers l'une d'elles, ce qui ajoute une couche de considération des coûts. La stabilité et les politiques des banques centrales respectives sont fondamentales pour la valeur de chaque monnaie sur la scène mondiale.
Comment le taux de change THB/USD est déterminé
Le taux de change entre le baht thaïlandais et le dollar américain est principalement fixé par le marché des changes, où les devises sont négociées 24 heures sur 24. Le taux fondamental est le taux interbancaire, qui est le point médian entre les prix d'achat et de vente mondiaux pour la paire de devises. C'est le véritable taux de référence utilisé par les banques et les institutions pour les transactions importantes, souvent pour des montants de plusieurs millions de dollars. Les institutions financières offrent des taux de détail aux consommateurs, qui incluent un écart ou une marge ajoutée au taux interbancaire. Cet écart tient compte du service de la banque, de son profit et du risque de marché lié à la détention de montants plus petits de clients avant qu'ils ne puissent être regroupés et négociés sur le marché de gros. Le taux cité par des services comme Google est généralement le taux interbancaire, mais le taux réel qu'un Canadien recevra sera différent en raison de ces marges ajoutées. Les facteurs qui font bouger le taux sous-jacent incluent les différences de taux d'intérêt fixés par la Réserve fédérale et la Banque de Thaïlande, la force relative de chaque économie, les balances commerciales et la psychologie plus large des investisseurs mondiaux.
Facteurs clés influençant les mouvements du taux de change
Plusieurs facteurs économiques et géopolitiques font monter et baisser la valeur du baht thaïlandais par rapport au dollar américain. La politique monétaire des banques centrales est un moteur principal, car les décisions de taux d'intérêt aux États-Unis et en Thaïlande affectent directement les flux de capitaux et l'attractivité des devises. La croissance économique relative et les taux d'inflation des deux pays jouent également un rôle significatif, une croissance plus forte renforçant souvent une monnaie. La balance courante de la Thaïlande, qui inclut le commerce de biens et de services, influence la demande de bahts pour payer les exportations thaïlandaises. La perception du risque mondial est un autre facteur majeur, car le dollar américain est souvent considéré comme une valeur refuge en période d'incertitude internationale, ce qui peut entraîner la vente de devises comme le baht. La stabilité politique en Thaïlande et la politique étrangère américaine peuvent également déclencher une volatilité à court terme du taux de change. Ces facteurs se combinent pour créer un environnement de prix dynamique qui change à la minute sur les bureaux de négociation du monde entier.
Contexte historique et niveaux de taux notables
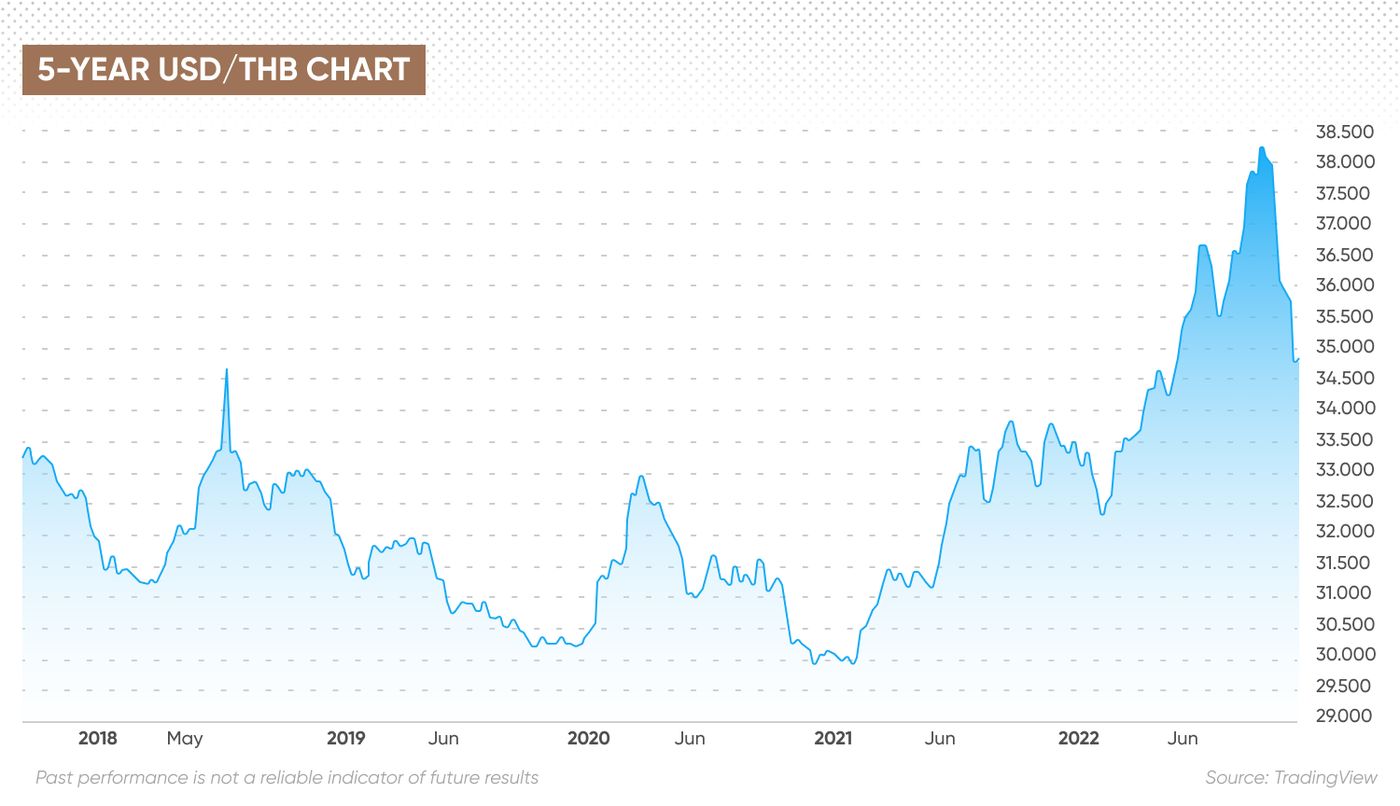
La relation historique entre le baht thaïlandais et le dollar américain a connu des périodes de stabilité et de forte volatilité. Avant la crise, le baht était ancré à un panier de devises dominé par le dollar américain. L'incapacité à maintenir cette parité a conduit à une dévaluation dramatique, le baht perdant plus de la moitié de sa valeur face au dollar en peu de temps. Cet événement a forcé la Banque de Thaïlande à abandonner le régime de taux de change fixe et à adopter un flottement dirigé, qui est toujours en place aujourd'hui. Depuis lors, le baht a connu des cycles de force et de faiblesse, influencés par les crises financières mondiales, les flux touristiques et les changements dans la performance des exportations thaïlandaises.
Méthodes pour les Canadiens pour convertir des devises
Les Canadiens ont plusieurs options pour convertir des bahts thaïlandais en dollars américains ou vice versa, chacune avec des structures de coûts et des commodités différentes. Les banques traditionnelles offrent des services de change de devises dans leurs succursales, en ligne ou par l'entremise de banques affiliées comme RBC pour les services transfrontaliers. Les cartes de crédit et de débit sont largement utilisées pour les transactions à l'étranger, les conversions se faisant au point de vente ou au retrait au guichet automatique. Les services spécialisés de transfert d'argent, comme Western Union ou OFX, se concentrent sur l'envoi de montants plus importants à l'international. Les comptes multidevises numériques, comme Wise, permettent aux utilisateurs de détenir et de convertir des devises au taux interbancaire. Le choix de la méthode dépend souvent du montant converti, du besoin de rapidité et de la tolérance de l'utilisateur aux frais. Pour les transferts planifiés plus importants, utiliser un service qui cite le taux interbancaire avec des frais transparents peut être plus économique que les taux bancaires standards. Pour les dépenses courantes lors d'un voyage, une carte de crédit sans frais de transaction étrangère pourrait être l'outil le plus simple.
Frais et charges des institutions financières
Comprendre le coût total de la conversion de devises nécessite de regarder au-delà du taux de change annoncé vers les frais et marges intégrés. Les banques ajoutent généralement un écart de deux à cinq pour cent au taux interbancaire, ce qui est leur principale source de revenus provenant du change. Les services de transfert d'argent comme Western Union facturent un frais de transfert distinct qui varie selon le montant, la destination et le mode de paiement, et ils peuvent également appliquer une marge au taux. Certains fournisseurs offrent des programmes de récompenses, où les points peuvent être échangés contre des rabais sur ces frais. Par exemple, 500 points de récompenses Western Union peuvent se traduire par un rabais allant jusqu'à deux dollars canadiens sur un frais de transfert. Les fournisseurs numériques promeuvent souvent des taux plus avantageux que les banques en utilisant le taux interbancaire et en facturant un pourcentage de frais plus faible et transparent. Il est crucial pour les Canadiens d'examiner le coût total, incluant à la fois la marge sur le taux et tout frais fixe, avant de confirmer une transaction.
Comparaison des limites et caractéristiques des services
Différents services de conversion de devises imposent diverses limites et offrent des caractéristiques distinctes qui peuvent influencer le choix d'un Canadien. Les banques ont souvent des limites plus élevées pour les transactions en ligne que pour les demandes en succursale. Par exemple, RBC permet aux clients d'échanger jusqu'à 25 000 dollars canadiens ou américains à la fois entre les comptes liés RBC Banque Royale et RBC Bank via le service bancaire en ligne. Pour les montants supérieurs à cette limite, les clients doivent appeler le soutien téléphonique pour organiser un transfert unique allant jusqu'à 100 000 dollars. De nombreux portefeuilles numériques et services de transfert ont leurs propres paliers, souvent avec des frais plus élevés ou des taux différents pour les montants dépassant certains seuils. Le tableau ci-dessous décrit les caractéristiques clés et les limites pour les types de services courants, et ces limites sont importantes pour planifier les transferts importants, comme pour l'achat de propriété, les paiements d'entreprise ou les investissements majeurs.
| Type de fournisseur | Caractéristique ou limite clé | Détail notable |
|---|---|---|
| Grande banque (RBC) | Limite de transfert transfrontalier | 25 000 $ CA/US par transaction en ligne |
| Grande banque (RBC) | Limite de transfert assisté par téléphone | Jusqu'à 100 000 $ CA/US par transaction |
| Service de transfert (Western Union) | Rabais du programme de récompenses | 500 points = jusqu'à 2 $ CA de rabais sur les frais de transfert |
| Accès aux guichets automatiques bancaires (RBC U.S.) | Réseau de guichets automatiques sans frais | Accès à plus de 50 000 guichets automatiques Allpoint et PNC |
| Avance de fonds par carte de débit (É.-U.) | Limite de retrait maximale | Jusqu'à 5 000 $ US, varie selon l'institution |
Les transferts transfrontaliers en ligne entre les comptes liés RBC Banque Royale et RBC Bank sont instantanés. Les autres virements internationaux peuvent prendre un à trois jours ouvrables pour être complétés. Certaines plateformes de devises numériques offrent une fonction pour définir des alertes de taux. Cela permet aux utilisateurs de recevoir une notification et d'attendre un taux de change favorable avant d'exécuter une conversion.
Conseils pratiques pour convertir de l'argent
Les Canadiens peuvent prendre plusieurs mesures pratiques pour gérer la conversion de devises plus efficacement et réduire les coûts. Premièrement, comparez toujours le coût total de plusieurs fournisseurs, car la combinaison du taux et des frais peut varier considérablement. Utiliser une carte de débit pour obtenir du remboursement en argent au point de vente aux États-Unis peut être un moyen pratique d'obtenir des dollars américains sans frais de guichet automatique distinct. Lorsque vous détenez un compte bancaire américain, comme avec RBC Bank, vous pouvez conserver des fonds en dollars américains et ne les convertir que lorsque les taux sont favorables, une stratégie connue sous le nom de timing du marché. Pour les transferts récurrents, renseignez-vous sur les services qui offrent des taux de change préférentiels pour les détenteurs de comptes premium. Vérifiez toujours si votre carte de crédit facture des frais de transaction étrangère, et envisagez d'en obtenir une qui n'en facture pas si vous voyagez ou magasinez fréquemment à l'international. Soyez conscient des pratiques de sécurité, comme garder votre numéro de contrôle de transfert d'argent privé et n'envoyer des fonds qu'à des personnes que vous connaissez et en qui vous avez confiance. Enfin, pour les conversions ponctuelles importantes, contacter le fournisseur directement par téléphone peut permettre d'obtenir de meilleurs taux ou de faciliter les transactions dépassant les limites standards en ligne.
Questions fréquentes
Qu'est-ce que le taux de change interbancaire?
Le taux interbancaire est le point médian entre les prix d'achat et de vente mondiaux pour une paire de devises sur le marché des changes de gros. C'est le véritable taux de référence utilisé par les banques pour les transactions importantes, souvent pour des montants de plusieurs millions. C'est le taux que vous voyez généralement sur les sites de données financières ou Google, mais ce n'est pas le taux que les consommateurs reçoivent. Les clients de détail se voient offrir un taux qui inclut un écart ajouté au taux interbancaire pour couvrir les coûts et le profit du fournisseur de services.
Comment puis-je convertir des bahts thaïlandais en dollars américains depuis le Canada?
Vous pouvez convertir des devises par plusieurs canaux. Les banques comme RBC offrent des services de conversion en ligne, par téléphone ou en succursale, surtout si vous avez des comptes transfrontaliers liés. Les services de transfert d'argent comme Western Union ou OFX vous permettent d'initier des conversions en ligne ou via une application, souvent pour envoyer de l'argent à l'étranger. Utiliser une carte de crédit ou de débit pour un achat ou un retrait au guichet automatique aux États-Unis déclenchera également une conversion automatique. Les comptes multidevises numériques fournissent une plateforme pour détenir et convertir des fonds aux taux en direct.
Quels frais dois-je m'attendre lors de la conversion de devises?
Attendez-vous à deux types principaux de coûts : une marge sur le taux de change et un frais de transaction. Les banques et les services de transfert ajoutent une marge, ou écart, au taux interbancaire, qui peut être de plusieurs points de pourcentage. Les services de transfert peuvent également avoir un frais fixe ou variable distinct pour l'envoi d'argent. Certains fournisseurs offrent des récompenses, comme les points de Western Union qui peuvent réduire ces frais. Examinez toujours la ventilation complète des coûts avant de confirmer une transaction.
Y a-t-il des limites sur le montant que je peux convertir en une seule fois?
Oui, les fournisseurs fixent des limites pour des raisons de sécurité et opérationnelles. Par exemple, RBC limite les transferts transfrontaliers en ligne entre les comptes canadiens et américains à 25 000 dollars canadiens ou américains par transaction. Pour des montants plus importants, vous pouvez appeler leur ligne de soutien pour organiser un transfert allant jusqu'à 100 000 dollars. D'autres services ont leurs propres seuils, qui peuvent dépendre de votre niveau de vérification de compte, du mode de paiement utilisé et des exigences réglementaires.
Comment obtenir le meilleur taux de change?
Pour obtenir un taux favorable, comparez les coûts totaux des banques, des cartes de crédit et des services de transfert spécialisés. Les services qui utilisent le taux interbancaire et facturent des frais bas et transparents offrent souvent une meilleure valeur que les taux bancaires traditionnels. Envisagez de chronométrer votre conversion si vous avez de la flexibilité, car les taux fluctuent quotidiennement. Configurer une alerte de taux avec un fournisseur peut vous notifier lorsque votre taux cible est atteint. Pour des montants plus importants, négocier avec votre banque ou utiliser un courtier en devises dédié peut donner un meilleur taux.
Puis-je ouvrir un compte bancaire américain depuis le Canada pour détenir des USD?
Oui, certaines banques facilitent cela. Par exemple, RBC permet aux résidents canadiens d'ouvrir un compte américain RBC Bank sans avoir besoin d'une adresse américaine ou d'un numéro de sécurité sociale. Vous devez avoir 18 ans ou plus et résider au Canada ou aux États-Unis. Cela vous permet de détenir des dollars américains séparément et de convertir des fonds entre vos comptes canadiens et américains instantanément en ligne lorsque vous décidez que le taux de change est bon, souvent sans frais de transfert.
Sources et lectures complémentaires
- Thai bahts to Canadian dollars Exchange Rate. Convert ... wise.com
- CAD to THB | Convert Canadian Dollar to Thai Baht westernunion.com
- 1 THB to CAD, Convert Thai Baht to Canadian Dollars xe.com
- USD ⇔ CAD Currency Converter, RBC Bank rbcbank.com
- Convert Baht to Canadian Dollars | THB to CAD currency.me.uk
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.