Convertir des dollars américains (USD) en francs suisses (CHF) est une transaction financière courante pour les Canadiens impliqués dans le commerce international, les voyages ou les investissements. La paire de devises USD/CHF est l'une des plus négociées au monde, ce qui reflète son importance sur les marchés mondiaux. Le taux de change entre ces deux grandes devises est déterminé par des forces de marché complexes et peut fluctuer considérablement. Comprendre comment le taux est fixé, ses mouvements historiques et les coûts liés à la conversion aide les Canadiens à prendre des décisions éclairées lorsqu'ils envoient de l'argent en Suisse ou gèrent des devises étrangères.
Les devises dollar américain et franc suisse
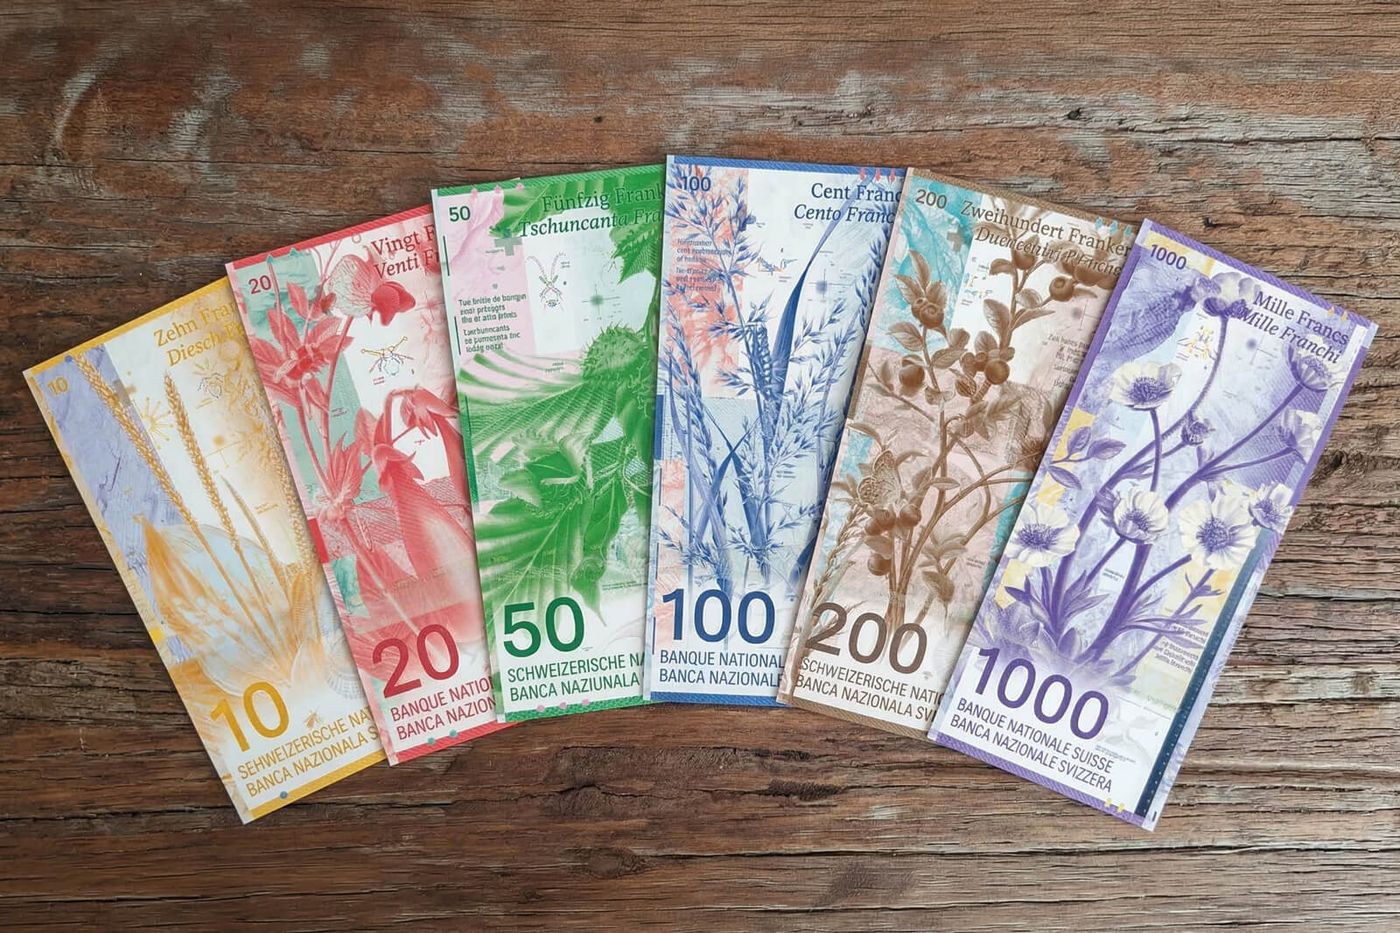
Le dollar américain est la principale monnaie de réserve mondiale et la devise la plus négociée à l'échelle planétaire. Le franc suisse est la monnaie officielle de la Suisse et est réputé pour sa stabilité historique et son statut de valeur refuge pendant les périodes d'incertitude financière mondiale. Le code de la devise pour le dollar américain est USD, tandis que le franc suisse utilise le code CHF. Sur le marché des changes, l'appariement de ces deux devises est désigné par USD/CHF. Cette paire représente le nombre de francs suisses nécessaires pour acheter un dollar américain. Le franc suisse est la septième devise la plus négociée au monde, tandis que le dollar canadien se classe huitième, ce qui indique la liquidité et l'activité élevées entourant ces grandes devises.
Comment le taux de change USD vers CHF est déterminé
Le taux de change entre le dollar américain et le franc suisse est fixé par le marché mondial des changes. Le prix auquel ces transactions se produisent forme le taux de marché en direct. Le point de référence le plus précis est le taux interbancaire, qui est le point médian entre les prix d'achat et de vente mondiaux. Il est important de noter que les particuliers et les entreprises ne reçoivent généralement pas ce taux exact lorsqu'ils convertissent de l'argent par l'intermédiaire d'une banque ou d'un service de transfert. Les fournisseurs appliquent une marge ou un écart par rapport à ce taux, c'est ainsi qu'ils génèrent des revenus grâce à la conversion de devises. Le taux que vous voyez en ligne pour un transfert personnel inclura cette marge ainsi que tous les frais de service indiqués.
Plusieurs facteurs économiques et géopolitiques clés influencent les mouvements du taux USD/CHF. La politique monétaire des banques centrales, en particulier les décisions sur les taux d'intérêt de la Réserve fédérale américaine et de la Banque nationale suisse, est un moteur principal. Des taux d'intérêt plus élevés dans un pays peuvent attirer des capitaux étrangers, augmentant ainsi la demande pour sa devise. Les données économiques comparatives, telles que les rapports sur l'inflation, les chiffres de l'emploi et la croissance du produit intérieur brut, provoquent également des fluctuations. Le rôle du franc suisse en tant qu'actif refuge signifie que sa valeur s'apprécie souvent en période d'instabilité politique mondiale ou de turbulence des marchés, alors que les investisseurs recherchent la sécurité. Les flux commerciaux, le sentiment des investisseurs et l'appétit pour le risque à l'échelle mondiale contribuent davantage à la volatilité quotidienne de la paire.
Contexte historique et mouvements notables des taux
Le taux de change USD/CHF a connu des variations importantes au fil des décennies, influencées par des événements économiques majeurs. Historiquement, le franc suisse était indexé sur l'or et a ensuite connu des périodes de sous-évaluation ou de surévaluation par rapport au dollar américain. Dans l'histoire plus récente du marché des changes, la paire a connu des fluctuations substantielles dues à des politiques monétaires divergentes entre les États-Unis et la Suisse. Par exemple, pendant les périodes de resserrement agressif de la Réserve fédérale américaine, le dollar américain s'est souvent considérablement renforcé par rapport au franc. Inversement, lors des crises de la dette européenne ou des paniques financières mondiales, le franc suisse a fréquemment pris de la valeur alors que les capitaux affluaient vers des actifs perçus comme sûrs. Surveiller les graphiques à long terme peut révéler ces tendances, qui sont essentielles pour comprendre le comportement de la devise.
L'analyse de la volatilité à plus court terme donne un aperçu des conditions récentes du marché. Les données sur les taux de change montrent que sur une période de 90 jours, le taux CHF/CAD a varié entre 1,6947 et 1,7388, avec une moyenne de 1,7148 et une mesure de volatilité de 0,26 %. Sur une période de 30 jours, la fourchette était comprise entre 1,7009 et 1,7212. Ces chiffres illustrent les fluctuations constantes, bien que parfois faibles, qui se produisent sur les marchés des changes. Pour la paire connexe CAD/CHF, la performance sur 90 jours a montré un sommet à 0,5901 et un creux à 0,5751. De telles fourchettes sont importantes pour les Canadiens à considérer lorsqu'ils planifient une conversion de devises, car attendre un taux plus favorable dans ces bandes typiques peut avoir un impact sur le montant final reçu.
Méthodes pour convertir des USD en CHF au Canada
Les Canadiens ont plusieurs options lorsqu'ils doivent convertir des dollars américains en francs suisses. Les banques traditionnelles offrent des services de change de devises, tant pour les espèces dans les succursales que pour les transferts électroniques. Les sociétés spécialisées en change et les fournisseurs de transfert d'argent en ligne présentent des alternatives qui offrent souvent des taux plus compétitifs. De nombreux services fonctionnent également par le biais d'applications mobiles, permettant aux utilisateurs de lancer des transferts et de surveiller les taux de change depuis leur téléphone. Le processus de conversion est généralement simple sur toutes les plateformes. Un utilisateur sélectionne le dollar américain comme devise d'origine et le franc suisse comme devise de destination. Il entre ensuite le montant qu'il souhaite convertir, et le service fournit un devis indiquant le taux de change qui sera appliqué ainsi que tous les frais. Après avoir examiné le coût total, l'utilisateur peut procéder au financement du transfert et fournir les coordonnées du bénéficiaire en Suisse.
Les étapes clés d'un processus typique de conversion de devises sont les suivantes : sélectionner USD comme devise « de » et CHF comme devise « vers » sur la plateforme du fournisseur et entrer le montant spécifique de dollars américains que vous souhaitez convertir. Vous devez ensuite examiner le taux de change proposé, qui sera le taux interbancaire plus la marge du fournisseur, et examiner tous les frais de transfert applicables, qui peuvent être fixes ou proportionnels. Les étapes suivantes consistent à fournir les informations bancaires du bénéficiaire en Suisse pour un transfert électronique et à choisir un mode de paiement pour vos USD, comme un prélèvement bancaire, un virement ou une carte. Enfin, vous confirmez la transaction et recevez un numéro de suivi ou un MTCN pour surveiller le transfert. De nombreux fournisseurs offrent des outils pour aider les clients à prendre des décisions éclairées. Les graphiques de devises en direct qui suivent les taux interbancaires au cours des 12 derniers mois ou plus permettent aux utilisateurs de voir les tendances historiques. Les fonctions d'alerte de taux peuvent notifier un utilisateur par courriel ou via l'application lorsque le taux USD/CHF atteint un niveau cible souhaité. Ces fonctionnalités sont particulièrement utiles pour planifier des transferts plus importants, comme pour l'achat d'une propriété ou le paiement des frais de scolarité, où le moment choisi peut entraîner des économies significatives.
Frais, marges et comparaison des coûts des fournisseurs
Le coût total de la conversion d'USD en CHF est rarement seulement le taux de change annoncé. Il se compose généralement de deux éléments principaux : une marge sur le taux de change et des frais de transfert distincts. La marge est la différence entre le taux interbancaire et le taux réellement offert au client. Cet écart est souvent l'endroit où les banques et certains services de transfert réalisent une part importante de leurs revenus. Comme indiqué, certains fournisseurs spécialisés affirment offrir des marges jusqu'à 4 % meilleures que celles des banques traditionnelles, ce qui peut se traduire par des économies substantielles sur les transferts importants. Le deuxième élément est un frais de transaction ou de virement indiqué, qui peut être un montant fixe ou un pourcentage du montant du transfert. Ces frais varient selon le fournisseur, le mode de paiement, la vitesse de transfert et la destination.
Pour comprendre le coût total, les Canadiens doivent comparer le montant total de francs suisses qui sera livré après toutes les charges. Un fournisseur avec un taux de change légèrement meilleur mais des frais fixes élevés peut être plus cher pour un petit transfert qu'un fournisseur avec une marge légèrement plus large mais sans frais. La transparence est un facteur de différenciation critique entre les services. Les entreprises réputées montrent tous les frais et le taux de change applicable d'avance, avant que le client ne confirme la transaction. Elles distinguent également clairement le taux de référence interbancaire de leur propre taux offert. En revanche, certaines institutions peuvent intégrer des marges plus importantes et moins évidentes dans leur taux proposé. Les clients devraient toujours examiner le montant final de livraison en CHF et le comparer entre plusieurs fournisseurs.
| Composante du coût | Caractéristique typique | Impact sur le total |
|---|---|---|
| Marge/Écart sur le taux de change | Ajoutée au taux interbancaire. Peut être de 2 à 4 % dans les banques. | Réduit directement le montant de CHF reçu. |
| Frais de transfert fixe | Un frais fixe pour le traitement de la transaction. | Plus impactant sur les petits montants de transfert. |
| Frais proportionnel | Un frais basé sur un pourcentage du montant envoyé. | Évolue directement avec la taille du transfert. |
| Majoration pour mode de paiement | Frais pour l'utilisation d'une carte de crédit ou d'un autre financement spécifique. | Ajoute une couche de coût supplémentaire, parfois cachée. |
Cas d'utilisation pour les transferts USD vers CHF
Les besoins personnels et commerciaux motivent la majorité des conversions de dollars américains en francs suisses. Un cas d'utilisation personnel courant est l'envoi d'argent à de la famille ou à des amis vivant en Suisse. Un autre est le financement des dépenses de voyage, comme les réservations d'hôtel ou les visites, bien que les voyageurs convertissent souvent des espèces ou utilisent des cartes de crédit à l'étranger. Les événements majeurs de la vie nécessitent également des transferts importants. Les Canadiens qui paient des frais de scolarité pour étudier dans une université suisse doivent convertir des sommes substantielles, où l'obtention d'un bon taux de change est cruciale. De même, les personnes qui achètent un bien immobilier en Suisse effectueront des conversions de devises très importantes, où même une petite différence de taux peut représenter des milliers de francs. Les retraités ou les « snowbirds » ayant des intérêts financiers en Suisse peuvent effectuer des transferts réguliers pour couvrir les frais de subsistance, rendant une conversion constante et à faible coût importante.
Sur le plan commercial, les entreprises engagées dans le commerce international utilisent les conversions USD/CHF pour payer les fournisseurs suisses pour des biens et services. L'efficacité et le coût de ces transactions affectent directement les marges bénéficiaires. Les entreprises ayant des opérations en Suisse doivent payer leurs employés et entrepreneurs, nécessitant des services de change fiables et fréquents. De plus, les entreprises qui reçoivent des paiements en francs suisses de clients suisses doivent reconvertir ces fonds en dollars américains ou canadiens. Dans tous ces scénarios, les entreprises bénéficient de services qui offrent des taux interbancaires en direct transparents, de faibles marges et la possibilité de définir des alertes de taux pour gérer le risque de change. La possibilité de comparer les taux offerts directement avec les taux bancaires permet aux particuliers et aux entreprises de s'assurer qu'ils obtiennent une juste valeur.
Considérations de sécurité et pratiques
Lors de l'envoi d'argent à l'international, la sécurité est une préoccupation primordiale. Les fournisseurs réputés de change et de transfert utilisent des technologies de chiffrement robustes pour protéger les données personnelles et financières des utilisateurs pendant les transactions en ligne. Les systèmes de prévention de la fraude sont également standard pour détecter et prévenir les activités non autorisées. Pour plus de sécurité, les clients ne devraient envoyer de l'argent qu'à des personnes qu'ils connaissent et en qui ils ont confiance, et devraient vérifier soigneusement tous les détails du bénéficiaire, tels que les numéros de compte bancaire et les noms des bénéficiaires, avant de confirmer un transfert. Il est également conseillé de garder le numéro de suivi du transfert, souvent appelé MTCN, privé et sécurisé, car il est nécessaire pour suivre la progression de la transaction ou pour que le bénéficiaire puisse retirer les fonds si l'envoi est effectué pour un retrait en espèces.
D'un point de vue pratique, il est important de comprendre la différence entre le taux vu sur un site Web de données financières et le taux offert par un fournisseur de transfert. Le taux affiché sur un moteur de recherche général ou un convertisseur de devises est presque toujours le taux de référence interbancaire. Le taux d'un service de transfert sera différent car il inclut sa marge opérationnelle. Les délais de livraison peuvent varier de quelques heures le même jour à plusieurs jours ouvrables, selon le type de service, les devises concernées et les heures de clôture bancaire. La plupart des fournisseurs offrent plusieurs options de paiement en Suisse, y compris le dépôt bancaire direct, courant pour les montants plus importants, et le retrait en espèces dans les points de service pour les bénéficiaires sans compte bancaire. L'examen de tous ces détails, le coût total en frais et marge de taux, les mesures de sécurité, la vitesse de livraison et la méthode de paiement, garantissent une expérience de transfert fluide et rentable.
Questions fréquentes
Quel est le taux interbancaire pour USD vers CHF?
Le taux interbancaire est le point médian en temps réel entre les prix d'achat et de vente mondiaux pour la paire de devises USD/CHF. C'est la réflexion la plus précise de la valeur de la devise à un moment donné et il est utilisé comme référence sur les marchés financiers. Il est important de savoir que lorsque vous convertissez de l'argent par l'intermédiaire d'une banque ou d'un service de transfert, vous ne recevrez pas ce taux exact. Les fournisseurs appliquent une marge ou un écart au taux interbancaire, ce qui constitue une partie de leurs frais pour le service. Vérifiez toujours le taux final qui vous est offert, qui inclut cette marge, avant de confirmer une transaction.
Comment puis-je obtenir le meilleur taux de change USD vers CHF?
Pour obtenir un taux favorable, vous devriez comparer les devis de plusieurs fournisseurs, y compris les banques traditionnelles, les spécialistes du change en ligne et les services de transfert d'argent. Les fournisseurs spécialisés annoncent souvent des marges jusqu'à 4 % meilleures que les taux bancaires typiques. Utilisez des outils de comparaison de taux en direct et des graphiques pour surveiller le marché au fil du temps. Définir une alerte de taux peut vous avertir lorsque le marché atteint votre niveau cible, vous permettant d'agir rapidement. Examinez toujours le montant total de francs suisses qui sera livré après tous les frais et marges, et pas seulement le taux de change annoncé, car c'est la véritable mesure de la valeur.
Quels frais sont impliqués dans la conversion d'USD en CHF?
Le coût total comprend généralement deux types de frais. Premièrement, une marge ou un écart sur le taux de change est ajouté au taux interbancaire. C'est souvent le coût le plus important et il peut varier considérablement d'un fournisseur à l'autre. Deuxièmement, il peut y avoir des frais de transfert distincts, qui peuvent être un montant fixe ou un pourcentage du montant envoyé. Certains fournisseurs ont également des frais associés à des modes de paiement spécifiques, comme les frais d'avance de carte de crédit. Un fournisseur transparent vous montrera le taux de change qui sera appliqué, tous les frais et le montant final de livraison en CHF d'avance, avant que vous ne vous engagiez dans le transfert, permettant une comparaison précise des coûts.
Combien de temps prend un transfert d'argent vers la Suisse?
Les délais de transfert peuvent varier en fonction du fournisseur de services, du mode de paiement utilisé pour financer le transfert et des temps de traitement bancaire. Certains transferts électroniques peuvent être complétés le même jour ouvrable, tandis que d'autres peuvent prendre de deux à cinq jours ouvrables. Les transferts initiés près des week-ends ou des jours fériés peuvent subir des retards. La méthode de paiement choisie en Suisse affecte également le délai. Un dépôt bancaire direct peut être traité plus rapidement qu'un arrangement de retrait en espèces. Lorsque vous initiez un transfert, le fournisseur devrait vous donner un délai de livraison estimé, et la plupart offrent un suivi pour que vous puissiez surveiller la progression en temps réel.
Est-il sécuritaire d'envoyer de l'argent en Suisse en ligne?
Envoyer de l'argent en ligne est généralement sécuritaire lorsque vous utilisez un fournisseur réputé et réglementé. Les entreprises établies utilisent un chiffrement fort pour protéger vos informations personnelles et financières pendant la transaction. Elles disposent également de systèmes de prévention de la fraude. Pour votre propre sécurité, vous ne devriez envoyer de l'argent qu'à des personnes que vous connaissez et en qui vous avez confiance. Vérifiez toujours soigneusement les détails du bénéficiaire avant d'envoyer, gardez votre numéro de suivi de transfert (MTCN) confidentiel et soyez conscient des tactiques de fraude courantes. Utiliser le site Web officiel ou l'application d'un fournisseur, plutôt que de cliquer sur des liens dans des courriels non sollicités, améliore encore la sécurité.
Pourquoi le taux que j'obtiens est-il différent du taux sur Google?
Le taux de change que vous voyez sur Google ou d'autres sites d'information généraux est généralement le taux de référence interbancaire, qui est un flux de données de marché en direct. Lorsque vous convertissez une devise par l'intermédiaire d'une banque ou d'un service de transfert, le taux offert inclut une marge ajoutée à ce taux interbancaire. Cette marge est la façon dont le fournisseur de services gagne de l'argent sur la transaction. La taille de cette marge peut varier considérablement entre différentes banques et sociétés de transfert spécialisées. Par conséquent, le taux final qui vous est proposé pour un transfert personnel sera toujours différent du taux interbancaire pur, et il est essentiel d'examiner ce taux final ainsi que tout autre frais pour comprendre le coût total.
Sources et lectures complémentaires
- Canadian dollars to Swiss francs Exchange Rate. Convert ... wise.com
- 1 CHF to CAD, Convert Swiss Francs to Canadian Dollars xe.com
- CAD to CHF | Convert Canadian Dollar to Swiss Franc westernunion.com
- 1 USD to CHF, Convert US Dollar to Swiss Franc dukascopy.com
- Compare USD to CHF Rates | Best Exchange ... mtfxgroup.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.