Le rendement du capital investi (RCI) est un ratio financier fondamental qui mesure le profit généré par un investissement par rapport à son coût. Pour les Canadiens, comprendre le RCI est crucial pour comparer la rentabilité potentielle de différentes opportunités, des actions et obligations à l'immobilier et aux projets d'entreprise. Un RCI plus élevé indique généralement une utilisation plus efficace du capital investi, aidant les investisseurs et les propriétaires d'entreprise à prendre des décisions éclairées. Ce calcul peut être appliqué à tout type d'investissement, ce qui en fait un outil polyvalent pour l'analyse des finances personnelles et des investissements corporatifs.
La formule de base du RCI et ses composantes
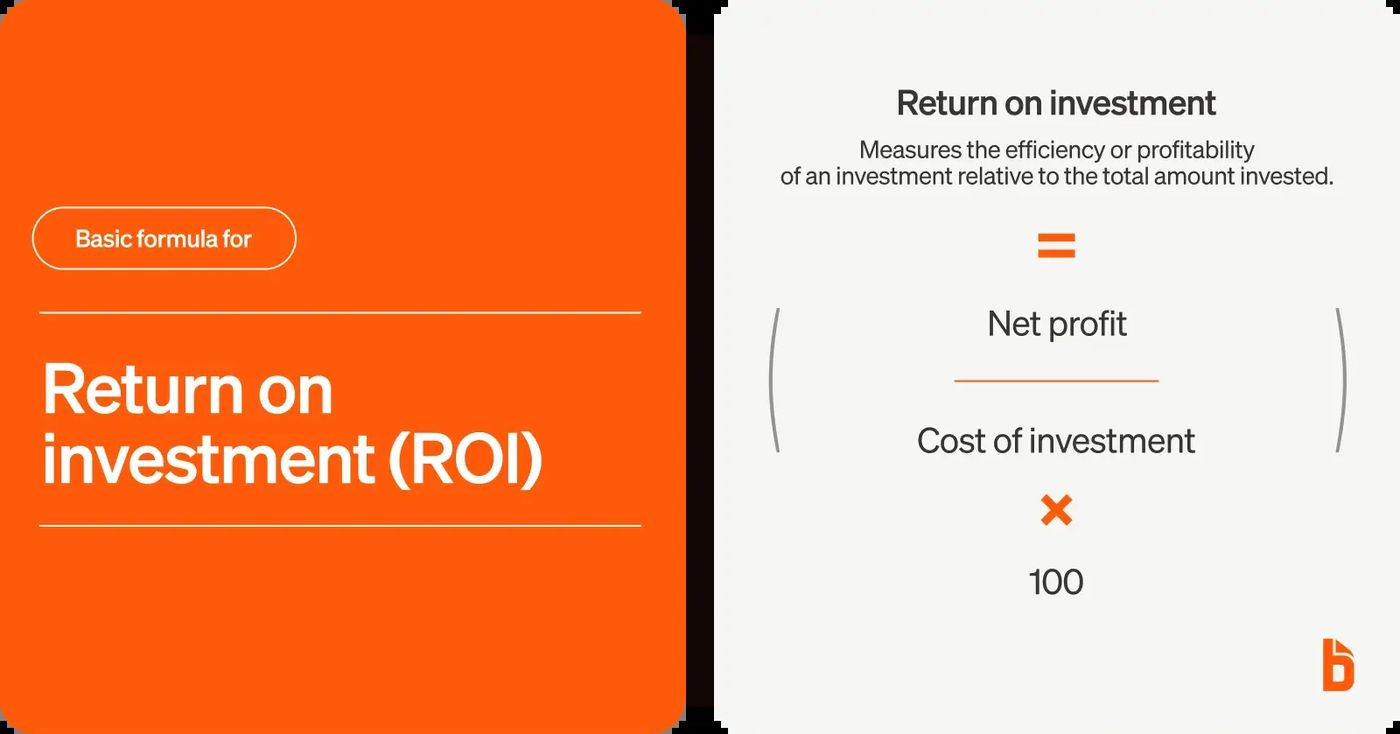
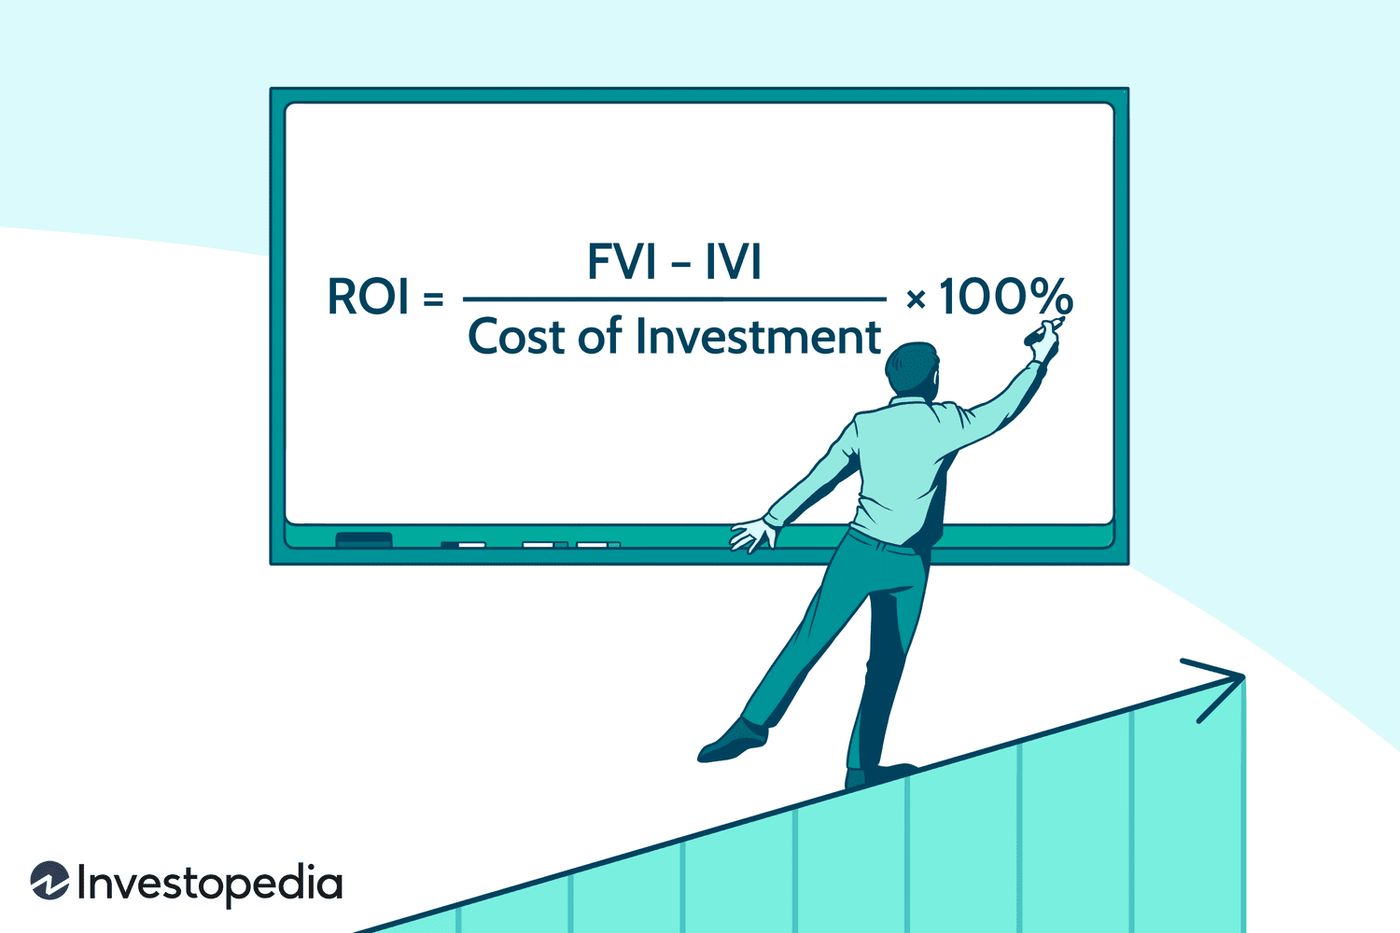
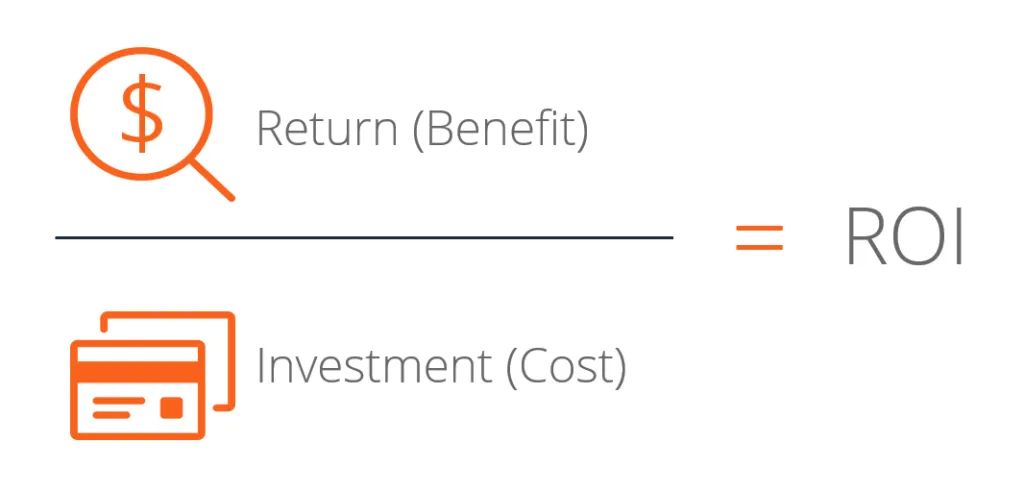
La formule de base du rendement du capital investi est le bénéfice net divisé par l'actif total, multiplié par 100 pour exprimer le résultat en pourcentage. Le bénéfice net fait référence au gain généré par l'investissement, qui peut être un gain en capital provenant de la vente d'un actif ou un revenu comme un loyer ou des dividendes. L'actif total représente le capital initial investi pour acquérir l'actif ou financer le projet. Cette formule est un ratio financier général qui peut être adapté à tout type d'investissement, y compris les acquisitions d'entreprise, les achats d'actions ou l'immobilier. Un résultat supérieur aux normes du secteur signale souvent une utilisation efficace des actifs, bien que les conclusions doivent tenir compte de facteurs comme la saisonnalité des ventes et le fait que les actifs sont loués ou possédés.
Le numérateur et le dénominateur doivent toujours être adaptés à la situation d'investissement spécifique pour un calcul correct. Pour un simple gain en capital, comme la vente d'une maison, le bénéfice net est le prix de vente moins le prix d'achat. Pour un actif générant des revenus comme un immeuble locatif, le bénéfice net est le revenu locatif annuel. L'actif total reste le prix d'achat initial ou le coût d'investissement dans les deux scénarios. Avant d'entrer des chiffres dans un calculateur, il est essentiel de comprendre la nature de l'investissement pour définir correctement ces deux composantes. Cette adaptabilité fait du RCI un outil de comparaison puissant entre des classes d'investissement très différentes.
Comment comparer les rendements de différents investissements
Pour comparer avec précision la rentabilité de deux investissements ou plus, leurs pourcentages de RCI doivent correspondre à la même période. Un RCI calculé sur six mois ne peut pas être directement comparé à un RCI calculé sur un an. La pratique idéale est d'annualiser les taux de rendement sur une période standard d'un an pour une comparaison claire. Par exemple, un investissement qui génère un rendement de 6 % sur six mois aurait un taux annualisé de 12 % si cette performance se poursuivait. Cette standardisation permet à un investisseur de voir qu'un rendement annuel de 12 % sur des actions est plus rentable qu'un rendement annuel de 5 % sur un immeuble de rapport.
Lorsqu'on gère une entreprise et qu'on doit choisir entre des projets, comparer les RCI est une étape clé. Une entreprise manufacturière choisissant entre deux nouveaux produits, chacun nécessitant de nouvelles machines, calculerait le RCI sur un an pour chacun. Si le produit A nécessite une machine de 1 000 000 $ et génère 100 000 $ de bénéfice net, son RCI est de 10 %. Si le produit B nécessite une machine de 2 000 000 $ et génère 300 000 $, son RCI est de 15 %. Par conséquent, le produit B offre un rendement plus élevé sur le capital investi, bien que la direction doive également considérer le décaissement initial plus important requis. Cette analyse comparative est centrale pour la budgétisation des immobilisations et les décisions d'investissement stratégiques.
Types d'investissement courants au Canada et leurs caractéristiques
Les investisseurs canadiens ont accès à une large gamme de véhicules de placement, chacun avec des profils de risque et de rendement distincts. Comprendre ces types aide à appliquer correctement la formule du RCI et à fixer des attentes de rendement réalistes. Les placements à revenu fixe comme les obligations et les certificats de placement garanti (CPG) offrent des rendements prévisibles, tandis que les actions offrent un potentiel de croissance avec une plus grande volatilité. L'immobilier peut fournir à la fois une appréciation du capital et un revenu locatif. La liste suivante décrit les principaux types d'investissement mentionnés dans les ressources financières canadiennes.
- Certificats de placement garanti (CPG) : Investissements à faible risque et à intérêt fixe disponibles dans la plupart des banques, souvent avec des taux plus élevés pour des termes plus longs.
- Comptes d'épargne et comptes du marché monétaire : Comptes à faible risque qui paient des taux d'intérêt relativement bas.
- Obligations : Investissements de dette où le risque est corrélé au rendement. Les obligations corporatives à risque plus élevé paient plus d'intérêt que les obligations gouvernementales plus sûres.
- Actions : Titres représentant une propriété dans une entreprise, offrant des dividendes potentiels et des gains en capital.
- Fonds communs de placement : Placements regroupés gérés par un professionnel de la finance, facturant souvent des frais appelés commission.
- Fonds négociés en bourse (FNB) : Fonds négociés en bourse qui suivent un indice, un secteur ou d'autres actifs.
- Immobilier : Propriété physique achetée pour l'appréciation du capital ou pour générer un revenu locatif.
- Compte d'épargne libre d'impôt (CELI) : Un compte enregistré où le revenu de placement croît à l'abri de l'impôt.
- Régime enregistré d'épargne-retraite (REER) : Un compte de retraite enregistré qui peut être ouvert avec 25 $.
Le risque est un facteur fondamental pour tous les investissements, avec des primes généralement payées pour prendre des risques plus importants. Les obligations d'entreprises classées à haut risque par des agences comme Moody's ou Standard & Poor's rapportent un intérêt plus élevé mais comportent une plus grande chance de perte. À l'inverse, les obligations d'entreprises à faible risque sont plus sûres mais offrent des rendements plus faibles. Une stratégie obligataire conservatrice consiste à les détenir jusqu'à l'échéance pour percevoir les paiements d'intérêts et la valeur nominale, en ignorant les fluctuations de prix à court terme causées par les changements de taux d'intérêt. Des obligations spéciales comme les Treasury Inflation-Protected Securities (TIPS) des États-Unis sont conçues pour se protéger contre l'inflation en s'ajustant avec l'indice des prix à la consommation, offrant un rendement garanti par le gouvernement, bien que relativement faible.
Utiliser des calculateurs de placement pour projeter la croissance
Les calculateurs de placement en ligne sont des outils puissants pour projeter comment l'épargne peut croître avec le temps en utilisant des concepts comme l'intérêt composé. Ces calculateurs nécessitent généralement plusieurs entrées pour modéliser différents scénarios financiers. Le dépôt initial est le montant forfaitaire utilisé pour commencer à investir, avec une entrée maximale souvent fixée à 1 000 000 $. Les contributions régulières sont des investissements périodiques, avec des minimums autour de 25 $ et des maximums qui varient selon la fréquence : jusqu'à 2000 $ par semaine, 4000 $ aux deux semaines ou 8000 $ par mois. La durée du placement est le nombre d'années pendant lesquelles vous prévoyez investir, souvent sélectionnable entre 1 et 50 ans, où une durée plus longue augmente l'effet potentiel de l'intérêt composé.
Le taux de rendement annuel attendu est une entrée critique qui pilote la projection. Les institutions financières peuvent fournir des taux suggérés basés sur différentes stratégies de placement, comme un taux faible de 3,4 %, un taux moyen de 5,8 % ou un taux élevé de 8,1 %. Les utilisateurs peuvent également saisir un taux personnalisé entre 0 % et 20 %. Il est important de noter que le taux de rendement attendu est basé sur une année complète d'investissement. Retirer de l'argent en cours d'année ne réaliserait qu'une partie des gains potentiels. Le calculateur projette ensuite la valeur totale, en différenciant la croissance provenant de l'intérêt simple (gagné uniquement sur les contributions) et de l'intérêt composé (gagné sur les contributions plus tous les intérêts gagnés précédemment). Les résultats sont à titre indicatif seulement et peuvent ne pas refléter les résultats réels des placements.
Tenir compte de l'inflation dans les rendements des placements
L'inflation érode le pouvoir d'achat de l'argent avec le temps, ce qui en fait une considération vitale pour la planification des placements à long terme. Un calcul d'investissement complet tient compte à la fois du rendement nominal et du rendement réel après inflation. Les calculateurs vous permettent souvent d'entrer un taux d'inflation annuel à côté de votre rendement de placement attendu. Le calcul montre ensuite la valeur de l'investissement initial après les effets de l'inflation sur le montant principal, à l'exclusion de tout intérêt. Il montre également le total des intérêts gagnés avant et après la prise en compte de l'inflation, aboutissant à la valeur réelle totale de l'investissement.
Ce processus révèle la véritable croissance de votre pouvoir d'achat. Par exemple, si un placement rapporte 6 % en un an mais que l'inflation est de 2 %, le rendement réel est d'environ 4 %. Certains placements, comme les Treasury Inflation-Protected Securities (TIPS) des États-Unis, sont spécifiquement structurés pour gérer le risque d'inflation en garantissant un rendement qui suit l'indice des prix à la consommation. Pour d'autres placements, l'utilisation d'un calculateur ajusté pour l'inflation aide à fixer des objectifs réalistes, comme déterminer combien vous devez investir aujourd'hui pour atteindre une cible de pouvoir d'achat future spécifique. Cela garantit que votre stratégie de placement est alignée sur le maintien ou la croissance de votre richesse réelle avec le temps.
Comptes enregistrés et considérations fiscales au Canada
Les investisseurs canadiens ont accès à des comptes enregistrés qui offrent des avantages fiscaux significatifs, ce qui peut affecter considérablement le rendement net du capital investi. Le compte d'épargne libre d'impôt (CELI) permet à l'argent de croître plus rapidement parce que vous ne payez pas d'impôt sur les intérêts ou le revenu de placement gagné dans le compte. Cela signifie que le RCI calculé à l'intérieur d'un CELI n'est pas diminué par les retraits d'impôt, préservant davantage de la croissance composée. Le régime enregistré d'épargne-retraite (REER) est un autre outil clé pour la planification de la retraite, offrant une croissance à impôt différé et la possibilité de commencer avec un montant minimal comme 25 $.
Utiliser ces comptes dans une stratégie de placement peut améliorer les rendements effectifs. Lorsqu'on projette la croissance avec un calculateur en ligne, les résultats montrent généralement les rendements avant impôt. La valeur après impôt réelle d'un placement dans un compte non enregistré sera plus faible, selon votre taux d'imposition marginal et le type de revenu (gains en capital, dividendes ou intérêts). Par conséquent, lorsque vous comparez le RCI potentiel de différents véhicules de placement, le traitement fiscal est un facteur crucial. Maximiser les cotisations aux comptes enregistrés comme les CELI et les REER est une stratégie courante pour améliorer la croissance des placements à long terme en minimisant la part du gouvernement dans vos rendements.
Un exemple pratique de calcul du RCI
Prenons l'exemple d'un investisseur qui achète un immeuble de rapport pour 1 000 000 $. En un an, l'immeuble génère 50 000 $ de revenu locatif net après toutes les dépenses. Pour calculer le rendement de cet investissement, le bénéfice net d'exploitation (les 50 000 $ de revenu locatif) est divisé par l'actif total (l'investissement initial de 1 000 000 $). Multiplier par 100 donne un taux de rendement du capital investi de 5 % pour la période d'un an.
Maintenant, comparez cela à un investissement alternatif où le même 1 000 000 $ est utilisé pour acheter 10 000 actions à 100 $ chacune. Après six mois, les actions sont vendues pour 106 $ chacune, sans dividendes versés. L'actif total reste l'investissement initial de 1 000 000 $. Pour le comparer au RCI annuel de l'immeuble, ce taux sur six mois est annualisé en multipliant par deux, ce qui donne un taux de rendement annuel de 12 %. Cette comparaison montre clairement que l'investissement en actions était plus rentable sur une période équivalente d'un an, avec un rendement de 12 % contre 5 % pour l'immeuble.
Questions fréquentes
Quelle est la formule de base pour calculer le rendement du capital investi ?
La formule de base du RCI est le bénéfice net divisé par l'actif total, multiplié par 100 pour obtenir un pourcentage. Le bénéfice net est le gain provenant de l'investissement, comme le profit d'une vente ou le revenu locatif annuel. L'actif total représente le montant initial d'argent investi. Cette formule est polyvalente et peut être adaptée à tout type d'investissement, des actions et de l'immobilier aux projets d'entreprise.
Comment comparer le RCI de deux investissements différents ?
Pour comparer les RCI avec précision, vous devez vous assurer qu'ils sont calculés sur la même période. La pratique standard est d'annualiser les taux sur une période d'un an. Par exemple, un rendement de 6 % gagné sur six mois se traduit par un rendement annualisé de 12 %. Cela permet une comparaison directe, comme voir qu'un rendement de 12 % sur des actions est plus rentable qu'un rendement de 5 % sur un immeuble de rapport sur un an.
Quel est un bon taux de rendement sur un investissement ?
Un bon taux de rendement dépend du type d'investissement, du niveau de risque et des conditions du marché. Certains calculateurs financiers canadiens suggèrent des taux de référence comme 3,4 % pour une stratégie à faible risque, 5,8 % pour une stratégie à risque moyen et 8,1 % pour une stratégie à risque élevé. Un RCI plus élevé que les normes du secteur indique souvent une utilisation efficace du capital, mais il doit être pondéré par rapport au risque associé et au montant d'investissement initial requis. Pour comparer différents taux de rendement, vous devez vous assurer qu'ils correspondent à la même période d'investissement.
Comment l'intérêt composé affecte-t-il la croissance de mon investissement ?
L'intérêt composé accélère la croissance des placements en gagnant des intérêts sur vos contributions initiales plus tous les intérêts accumulés précédemment. Les calculateurs en ligne montrent la différence entre l'intérêt simple, qui ne croît que sur les contributions, et l'intérêt composé. Plus votre durée de placement est longue et plus la capitalisation est fréquente, plus l'effet est grand. C'est pourquoi commencer tôt et faire des contributions régulières sont des stratégies clés pour maximiser la croissance à long terme.
Pourquoi devrais-je tenir compte de l'inflation lors du calcul du RCI ?
L'inflation réduit le pouvoir d'achat de l'argent avec le temps, donc un rendement nominal d'investissement peut ne pas représenter une croissance réelle. Calculer le rendement réel après inflation montre la véritable augmentation du pouvoir d'achat de votre richesse. Certains calculateurs vous permettent de saisir un taux d'inflation pour voir la valeur de l'investissement en dollars d'aujourd'hui. Des placements comme les titres protégés contre l'inflation sont spécifiquement conçus pour combattre cette érosion.
Comment les comptes enregistrés canadiens comme les CELI affectent-ils le RCI ?
Les comptes enregistrés comme les comptes d'épargne libre d'impôt (CELI) et les régimes enregistrés d'épargne-retraite (REER) offrent des avantages fiscaux qui améliorent votre rendement effectif. Dans un CELI, le revenu de placement croît complètement à l'abri de l'impôt, ce qui signifie que le RCI calculé n'est pas réduit par les taxes. Cela permet une croissance composée plus rapide comparé à un compte imposable. Un REER diffère les impôts, ce qui peut également améliorer la croissance à long terme, surtout si vous êtes dans une tranche d'imposition inférieure pendant la retraite.
Sources et lectures complémentaires
- Investment Calculator bankofcanada.ca
- Investment Calculator calculator.net
- Investment Growth Calculator cibc.com
- Compound Interest Calculator | Saving & Investing td.com
- Return on Investment (ROI) Calculator bdc.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.