Un calculateur de retraits d'épargne vous aide à comprendre combien de temps votre portefeuille de placements ou votre épargne durera lorsque vous effectuez des retraits réguliers, une question cruciale pour la planification de la retraite. Cet outil projette votre solde final en tenant compte de votre montant de départ, de votre taux de retrait, du rendement de vos placements et des effets de la capitalisation. Pour les Canadiens qui gèrent des REER, des CELI ou d'autres fonds de retraite, il fournit une image claire de la durabilité dans différents scénarios. Utiliser un tel calculateur est une étape fondamentale pour créer un plan financier résilient pour vos années post-travail.
Ce que fait un calculateur de retraits d'épargne
Un calculateur de retraits d'épargne est un outil de modélisation financière conçu pour répondre à une question centrale pour les retraités et les investisseurs : combien de temps mon argent durera-t-il ? Il projette la durée de vie d'une épargne ou d'un portefeuille de placements compte tenu d'un plan de retraits réguliers. Le calculateur prend votre fonds de retraite initial et simule son épuisement ou sa croissance au fil du temps à mesure que vous retirez de l'argent et que le solde restant génère potentiellement un rendement. Cette projection aide à planifier le revenu de retraite, à gérer les versements systématiques de placements ou à comprendre l'impact à long terme du prélèvement de l'épargne. La fonction principale est de fournir une estimation basée sur des données, vous permettant de tester différents scénarios avant de vous engager dans une stratégie de retrait dans la vie réelle. L'outil est particulièrement utile pour comparer les résultats de différentes décisions financières, comme la façon dont l'augmentation de votre montant de retrait raccourcit la durée de vie du portefeuille ou comment l'obtention d'un taux de rendement plus élevé peut la prolonger.
Pour les Canadiens, cela s'applique directement à la planification des retraits des Régimes enregistrés d'épargne-retraite (REER), des Fonds enregistrés de revenu de retraite (FERR), des Comptes d'épargne libre d'impôt (CELI) et des comptes de placement non enregistrés. En utilisant un calculateur, vous passez des conjectures à une analyse structurée de votre plan de revenu de retraite. Il aide à visualiser le compromis entre le revenu d'aujourd'hui et la sécurité financière de demain, ce qui en fait un élément essentiel d'une revue financière approfondie. Les projections sont basées sur les informations et les hypothèses que vous fournissez concernant vos objectifs, vos attentes et votre situation financière, et elles n'impliquent pas que l'entreprise assume des obligations fiduciaires.
Données clés et leur impact sur le résultat
La précision et l'utilité de la projection du calculateur dépendent entièrement des données que vous fournissez. Chaque variable joue un rôle distinct dans la détermination du résultat final, qui est généralement le solde restant après une période définie ou le nombre d'années jusqu'à ce que le solde atteigne zéro. Comprendre comment chaque levier fonctionne vous permet de créer des scénarios plus réalistes et personnalisés. Les données principales sont votre solde initial, le montant et la fréquence des retraits, le taux de rendement annuel du placement, la fréquence de capitalisation et l'horizon temporel total des retraits. Modifier une seule donnée modifiera directement le résultat projeté, c'est pourquoi une attention particulière à chacune est nécessaire.
Un solde initial plus élevé offre un coussin financier plus important, permettant des retraits plus élevés ou une période de retrait plus longue avant l'épuisement. Un montant de retrait plus élevé draine le capital plus rapidement, réduisant la durée de vie du portefeuille à moins d'être compensé par des rendements de placement très élevés. Le taux de rendement annuel est une hypothèse critique. Un rendement projeté plus élevé permet au portefeuille de croître plus rapidement, contrecarrant l'impact des retraits et préservant le capital plus longtemps. Il est crucial de saisir un taux de rendement réaliste basé sur votre mix de placements, car des hypothèses trop optimistes peuvent conduire à un plan erroné. Le taux de rendement réel des placements peut varier considérablement au fil du temps, surtout pour les placements à long terme, et inclut la perte potentielle du capital.
La fréquence des retraits et de la capitalisation influence également le résultat. Des retraits effectués plus fréquemment, par exemple mensuellement au lieu d'annuellement, signifient que l'argent est retiré du portefeuille plus tôt, réduisant le montant de capital disponible pour générer des rendements de placement tout au long de l'année. À l'inverse, une capitalisation plus fréquente des revenus de placement signifie que vos rendements commencent à générer leurs propres rendements plus tôt, ce qui peut stimuler la croissance globale du portefeuille au fil du temps. La plupart des calculateurs fonctionnent sur l'hypothèse standard que les retraits sont effectués au début de chaque période, ce qui est courant pour la planification du revenu de retraite. Pour les placements en actions et en fonds communs de placement, vous devez généralement choisir la capitalisation « Annuelle », tandis que pour les comptes d'épargne, vous devez vérifier auprès de votre institution financière.
Comprendre le taux de rendement et la capitalisation
Le taux de rendement annuel est peut-être la donnée la plus variable et dépendante des hypothèses dans un calcul de retrait. Il représente le gain en pourcentage annuel attendu sur vos placements après déduction des frais de gestion. Ce taux n'est pas garanti et dépend largement de votre répartition d'actifs. Pour contexte, le rendement total incluant les dividendes de l'indice S&P/TSX Composite pour la période de dix ans se terminant le 31 décembre 2025 était de 12,5 %. Cela sert de référence historique pour un portefeuille d'actions canadiennes diversifié, bien que les résultats passés ne garantissent pas les résultats futurs. À l'extrémité inférieure du spectre de risque, les comptes d'épargne dans une banque ou une caisse populaire peuvent rapporter aussi peu que 2 % ou moins.
Il est important de se rappeler que les placements offrant un potentiel de taux de rendement plus élevés sont également soumis à un risque et une volatilité plus élevés. Le taux de rendement réel peut varier considérablement au fil du temps, surtout pour les placements à long terme, et inclut la perte potentielle du capital. Lorsque vous utilisez le calculateur, sélectionner un taux de rendement conservateur peut fournir une projection plus résistante aux stress et potentiellement plus sûre pour votre plan de revenu de retraite. Les résultats futurs des placements ne sont pas garantis, et les projections financières sont basées sur des hypothèses qui peuvent varier dans le temps avec un impact significatif sur les projections de planification.
La capitalisation fait référence au fait de gagner des rendements sur les rendements antérieurs de votre placement, plus le capital initial. Ce calculateur vous permet de choisir la fréquence à laquelle l'intérêt ou le revenu de votre placement est ajouté à votre compte, par exemple annuellement, mensuellement ou quotidiennement. Plus la capitalisation se produit fréquemment, plus tôt vos intérêts accumulés généreront des intérêts supplémentaires, conduisant à une croissance plus importante sur de longues périodes. Pour les placements en actions et en fonds communs de placement où les rendements sont généralement calculés sur une base annuelle, vous devez choisir la capitalisation « Annuelle ». Pour les comptes d'épargne et les Certificats de placement garanti (CPG), toutes les options de fréquence sont valides, mais vous devez confirmer la période de capitalisation auprès de votre institution financière pour garantir la précision de votre modèle.
Règles et lignes directrices courantes pour les retraits
La planification financière de la retraite implique des lignes directrices établies pour aider à faire durer l'épargne. Une règle empirique largement citée est la règle de retrait de 4 %. Cette ligne directrice suggère que pour vous donner les meilleures chances de survivre à votre argent, vous ne devriez pas retirer plus de 4 % de votre fonds de retraite total la première année de retraite. Les années suivantes, vous ajusteriez ce montant en dollars pour l'inflation. De nombreux calculateurs avancés intègrent une fonction d'ajustement à l'inflation pour automatiser ce test.
Ils supposent que les retraits sont indexés à l'inflation, souvent à un taux par défaut de 2 % par an. Cela signifie que votre montant de retrait augmente chaque année pour maintenir votre pouvoir d'achat, ce qui crée un scénario plus réaliste mais aussi plus exigeant pour votre portefeuille. Il est essentiel de vérifier si le calculateur que vous utilisez inclut cette fonction, car elle a un impact significatif sur la durée de vie de votre épargne. Une autre hypothèse standard dans ces outils est que les retraits sont effectués au début de chaque période de paiement, correspondant à la façon dont la plupart des retraités reçoivent leur revenu. Ces règles intégrées aident à standardiser les projections pour la comparaison.
Il est tout aussi important de comprendre ce que ces calculateurs n'incluent généralement pas. La plupart ne tiennent pas compte de la fiscalité. Cela signifie que la projection montre les retraits bruts, et non le montant net que vous recevriez après déduction de l'impôt sur le revenu sur les versements de REER ou de FERR, par exemple. Les calculs n'impliquent pas non plus que le fournisseur assume des obligations fiduciaires et ne doivent pas être interprétés comme des conseils financiers, juridiques ou fiscaux formels. Ce sont des outils illustratifs basés sur les informations et hypothèses que vous fournissez, et les résultats devraient être une source parmi d'autres dans votre processus de planification. Les informations sont fournies par des sources jugées fiables, mais leur exactitude ne peut être garantie.
Stratégies si votre épargne risque de ne pas durer
Si une projection de calculateur montre que votre fonds de retraite risque de ne pas durer aussi longtemps que votre retraite, c'est un signal pour ajuster votre plan. Il existe plusieurs stratégies que les Canadiens peuvent envisager pour étirer leurs actifs ou augmenter leurs revenus. Premièrement, vous pouvez revoir votre taux de retrait. Réduire vos retraits annuels, même légèrement, peut prolonger considérablement la durée de vie de votre portefeuille. Deuxièmement, vous pourriez ajuster votre stratégie de placement pour rechercher un rendement potentiel plus élevé, bien que cela doive être équilibré avec votre tolérance personnelle au risque et la compréhension que des rendements plus élevés ne sont pas garantis. Au-delà de l'ajustement du portefeuille lui-même, des changements de mode de vie et de revenus peuvent apporter des solutions.
Occuper un emploi à temps plein ou à temps partiel à la retraite, même pendant quelques années, peut fournir un revenu crucial qui permet à votre épargne de continuer à croître sans être touchée. Une autre option est d'accéder à la valeur nette de votre maison. Si vous avez 62 ans ou plus, vous pouvez convertir la valeur nette de votre maison en revenu de retraite non imposable grâce à une hypothèque inversée, bien que cela nécessite une recherche approfondie pour comprendre les coûts et les implications à long terme. Déménager dans une région moins chère au Canada ou à l'étranger peut également réduire votre coût de la vie, réduisant ainsi le montant de retrait requis de votre épargne chaque année.
- Réduisez votre montant de retrait annuel prévu.
- Envisagez un emploi à temps partiel pour compléter le revenu de retraite.
- Explorez une hypothèque inversée pour accéder à la valeur nette de votre maison (62 ans et plus).
- Relocalisez-vous dans une région au coût de la vie plus bas.
- Retardez le début des retraits pour permettre plus de temps de croissance.
- Revoyez votre mix de placements pour un équilibre risque/rendement approprié.
Ces stratégies soulignent qu'un calculateur de retraits n'est pas seulement un prédicteur, mais un outil de planification. Il vous permet de voir le résultat potentiel de votre plan actuel, puis de modéliser l'impact des changements avant de les mettre en œuvre. Cette approche proactive est bien plus efficace que de découvrir un déficit après avoir déjà commencé votre retraite. Le calculateur vous aide à analyser vos besoins financiers en fonction de vos propres objectifs et situation financière.
Un exemple concret avec des chiffres courants
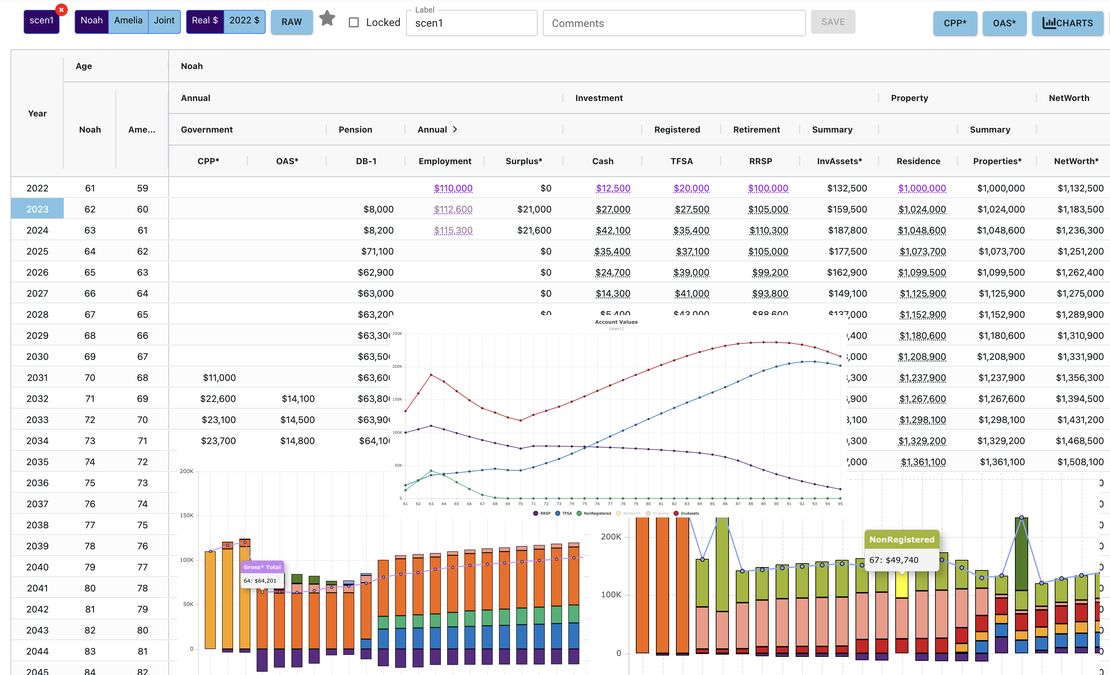
Pour illustrer comment les données interagissent, considérez un scénario hypothétique utilisant des chiffres couramment discutés en planification de la retraite. Ils s'attendent à ce que leur portefeuille génère un rendement annuel moyen de 5 %, avec des intérêts capitalisés annuellement. Ce nouveau montant est retiré au début de la deuxième année, et le processus se répète. Si le rendement supposé de 5 % est constamment atteint et dépasse le taux de retrait plus l'inflation, le portefeuille peut maintenir ou même augmenter sa valeur. Cependant, si l'hypothèse de rendement est plus faible, ou si une inflation plus élevée augmente rapidement les montants de retrait, le portefeuille pourrait être épuisé plus tôt. Cet exemple souligne pourquoi les hypothèses de taux de rendement et d'inflation sont si importantes. Essayer différents scénarios de rendement, comme un 3 % conservateur ou le rendement historique du S&P/TSX de 12,5 %, montrerait des résultats très différents, soulignant le besoin de données réalistes. Le taux de rendement réel dépend largement du type de placements que vous sélectionnez.
Limitations et mises en garde importantes
Bien qu'extrêmement utiles, les calculateurs de retraits d'épargne ont des limitations importantes que les utilisateurs doivent reconnaître. Les projections sont entièrement basées sur les hypothèses que vous saisissez, en particulier le taux de rendement annuel. Les résultats futurs des placements ne sont pas garantis, et les projections financières sont basées sur des hypothèses qui peuvent varier dans le temps avec un impact significatif. Les calculs ne tiennent pas compte des frais de transaction, des frais de gestion sur les placements ou des changements dans la législation fiscale, qui peuvent tous réduire vos rendements nets. Les informations générées par le calculateur sont à titre illustratif et informatif uniquement et ne doivent pas être considérées comme la seule source d'information pour prendre des décisions financières.
Les calculs ne constituent pas des conseils financiers, juridiques ou fiscaux. Pour les comptes enregistrés comme les REER et les FERR, les règles de retrait minimum obligatoires du gouvernement ne sont généralement pas modélisées dans les calculateurs de base, ce qui est une omission critique pour les retraités plus âgés. De plus, l'outil ne peut pas prédire la volatilité des marchés. Un ralentissement majeur au début de la retraite peut avoir un effet négatif disproportionné sur la longévité d'un portefeuille, un risque connu sous le nom de risque de séquence des rendements. Les fournisseurs de ces calculateurs, comme les institutions financières sous des noms de marque comme ATB Wealth, incluent des mises en garde claires sur ces limitations.
Ils déclarent que bien que les informations proviennent de sources jugées fiables, aucune représentation ou garantie n'est faite quant à leur exactitude ou exhaustivité, et ils n'acceptent aucune responsabilité pour toute perte découlant de leur utilisation. Le document ne peut être reproduit sans consentement préalable. Cela souligne que l'outil est un point de départ pour la conversation et la planification, et non une garantie définitive de sécurité financière future. Les calculs fournis ne doivent pas être interprétés comme des conseils financiers, juridiques ou fiscaux, et ces informations ne doivent pas être considérées comme la seule source d'information.
Questions fréquentes
Combien de temps mon épargne-retraite durera-t-elle ?
La durée de vie de votre épargne dépend de quatre facteurs principaux : la taille de votre solde initial, le montant que vous retirez à chaque période, la fréquence des retraits et le taux de rendement annuel que vos placements restants génèrent. Un calculateur de retraits d'épargne utilise ces données pour projeter votre solde au fil du temps. En testant différents scénarios, vous pouvez voir comment l'ajustement de votre taux de retrait ou de votre stratégie de placement modifie le résultat. Il n'y a pas de réponse unique, car elle est propre à votre situation financière. Le calculateur aide à déterminer combien de temps ces fonds dureront compte tenu de retraits réguliers.
Le calculateur tient-il compte de l'inflation ?
De nombreux calculateurs de retraits d'épargne avancés tiennent compte de l'inflation en vous permettant d'indexer vos retraits. Une hypothèse par défaut courante est un taux d'inflation annuel de 2 %. Lorsque cette fonction est activée, votre montant de retrait augmente chaque année du taux d'inflation pour maintenir votre pouvoir d'achat. Cela crée une projection plus réaliste mais aussi plus exigeante pour votre portefeuille. Il est important de vérifier les paramètres du calculateur spécifique que vous utilisez pour voir s'il intègre l'inflation et comment, car cela a un effet majeur sur le résultat à long terme.
Quel est un bon taux de rendement à supposer ?
Un bon taux de rendement à supposer est un taux réaliste pour votre mix de placements spécifique. Pour contexte, le rendement total de l'indice S&P/TSX Composite était de 12,5 % pour les 10 ans se terminant le 31 décembre 2025. Un portefeuille équilibré conservateur pourrait viser 4 à 6 %, tandis qu'un compte d'épargne peut ne rapporter que 2 % ou moins. Rappelez-vous que des rendements potentiels plus élevés s'accompagnent d'un risque et d'une volatilité plus élevés. Utiliser une estimation conservatrice peut aider à tester la résistance de votre plan, mais vous devez aligner votre hypothèse avec votre stratégie de placement réelle et comprendre que les taux de rendement futurs ne peuvent être prédits avec certitude.
La fiscalité est-elle prise en compte dans le calcul ?
La plupart des calculateurs de retraits d'épargne standard ne tiennent pas compte de la fiscalité. Les résultats montrent les montants de retrait bruts et les valeurs du portefeuille avant impôts. C'est une limitation importante, surtout pour les retraits de comptes imposables ou de régimes enregistrés comme les REER et les FERR, où les retraits sont traités comme un revenu imposable. Pour comprendre votre revenu net après impôts, vous devriez appliquer manuellement des taux d'imposition estimés aux résultats du calculateur ou rechercher un outil plus avancé ou des conseils professionnels. La mise en garde du calculateur indique généralement qu'il ne fournit pas de conseils fiscaux.
Que puis-je faire si mon épargne ne durera pas assez longtemps ?
Si un calculateur montre que votre épargne risque d'être épuisée trop tôt, vous avez plusieurs options. Vous pouvez réduire votre montant de retrait annuel prévu à un taux plus durable. Envisagez de compléter votre revenu avec un travail à temps partiel à la retraite. Pour les propriétaires âgés de 62 ans ou plus, une hypothèque inversée peut convertir la valeur nette de la maison en revenu non imposable. Déménager dans une région au coût de la vie plus bas peut également réduire vos dépenses. Enfin, revoir votre stratégie de placement pour vous assurer qu'elle correspond au rendement nécessaire, tout en comprenant les risques, est une étape clé. Le calculateur vous aide à analyser ces alternatives en modélisant différentes données.
Qu'est-ce que la règle de retrait de 4 % ?
Les experts financiers recommandent de ne pas retirer plus de 4 % de votre fonds de retraite total chaque année pour vous donner les meilleures chances de survivre à votre argent. Cette ligne directrice est un point de départ courant pour la planification de la retraite. Vous pouvez utiliser un calculateur de retraits d'épargne pour tester cette règle et voir combien de temps votre épargne-retraite durera avec des retraits réguliers. Le calculateur vous aide à déterminer si votre fonds de retraite est suffisamment important pour se permettre ces retraits. Si ce n'est pas le cas, vous pourriez envisager des options comme prendre un emploi à temps partiel ou déménager dans une région moins chère. Cette règle est basée sur des hypothèses et les résultats futurs des placements ne sont pas garantis.
Sources et lectures complémentaires
- Savings Distribution Calculator (Canadian) dinkytown.net
- How long will my money last with systematic withdrawals? calcxml.com
- Investment Withdrawal Calculator atb.com
- Savings withdrawal calculator | CNN Business cnn.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.