Un calculateur de remboursement de prêt est un outil financier qui vous aide à estimer les paiements périodiques requis pour rembourser un prêt. Il utilise des données comme le montant du prêt, le taux d'intérêt et la durée pour calculer votre échéancier de paiement. Pour les Canadiens, c'est essentiel pour budgéter des achats importants comme une voiture, des rénovations domiciliaires ou la consolidation de dettes. Comprendre vos paiements potentiels vous permet de comparer les offres de prêt et de choisir un plan de remboursement qui correspond à votre situation financière. L'utilisation d'un calculateur fournit une approximation de vos coûts avant de faire une demande officielle de crédit.
Fonction d'un calculateur de remboursement de prêt
Un calculateur de remboursement de prêt effectue un calcul financier fondamental pour déterminer le montant de paiement régulier nécessaire pour éteindre une dette sur une période spécifiée. Il prend le montant principal du prêt, le taux d'intérêt annuel et la durée du prêt comme données de base. Le calculateur applique ensuite une formule d'amortissement standard pour répartir uniformément le remboursement et les coûts d'intérêt sur la durée de vie du prêt. Cela donne une image claire de votre engagement financier, y compris le total des intérêts payés sur toute la durée. Le résultat est un échéancier de paiement estimé qui vous aide à planifier votre budget mensuel et à évaluer l'abordabilité avant d'emprunter.
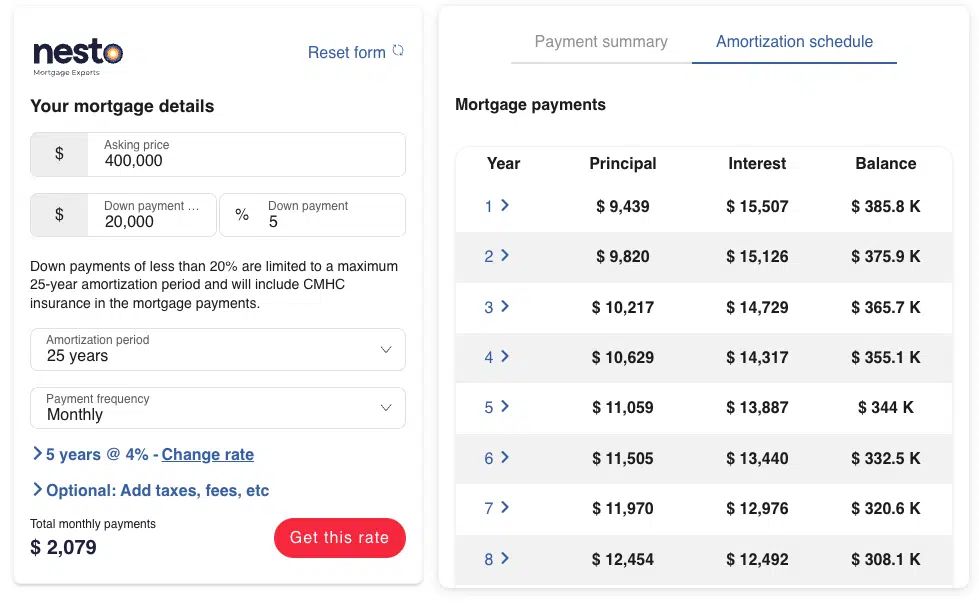
La plupart des calculateurs sont conçus pour les prêts amortis courants où les paiements sont uniformes tout au long de la durée. Ceux-ci incluent les hypothèques, les prêts-auto, les prêts étudiants et les prêts personnels. Le résultat du calculateur montre généralement le montant du paiement périodique, le coût total des intérêts et le montant total du remboursement. Certains calculateurs avancés peuvent également générer un tableau d'amortissement complet, détaillant comment chaque paiement est réparti entre le capital et les intérêts. Il est crucial de se rappeler que les résultats des calculs sont des approximations à des fins d'information seulement. Les conditions finales réelles de tout prêt sont soumises au processus d'approbation de crédit standard du prêteur.
Comprendre les données du calculateur
Chaque donnée dans un calculateur de remboursement de prêt influence directement le montant du paiement résultant et le coût total du prêt. Le montant du prêt, ou capital, est la somme d'argent que vous empruntez. Un capital plus élevé entraîne naturellement des paiements périodiques plus élevés, en supposant que tous les autres facteurs restent constants. Le taux d'intérêt est le pourcentage annuel facturé par le prêteur sur le montant emprunté. Un taux d'intérêt plus élevé augmente à la fois le paiement périodique et le total des intérêts payés sur la durée du prêt. Il est important d'utiliser le taux annuel effectif global (TAEG) annoncé pour les calculs, car ce taux inclut les intérêts et les frais.
La durée du prêt est la période sur laquelle vous acceptez de rembourser le prêt, généralement exprimée en années ou en mois. Une durée de prêt plus longue réduit la taille de chaque paiement périodique mais entraîne le paiement de plus d'intérêts au fil du temps. À l'inverse, une durée plus courte augmente le montant du paiement mais diminue le coût total des intérêts. La fréquence des paiements fait référence à la régularité de vos paiements, par exemple mensuels, aux deux semaines ou hebdomadaires. Des paiements plus fréquents peuvent réduire le total des intérêts payés et raccourcir la durée du prêt parce que les intérêts sont courus quotidiennement. Les calculateurs supposent que le taux d'intérêt reste constant, mais en réalité, les taux sur les prêts à taux variable peuvent changer au cours de la période d'amortissement.
Types de prêts et leurs calculs
La plupart des prêts à la consommation entrent dans la catégorie des prêts amortis, qui ont des paiements réguliers et uniformes tout au long de leur durée. Les paiements de routine couvrent à la fois le capital et les intérêts jusqu'à ce que le prêt soit entièrement remboursé à l'échéance. Les hypothèques, les prêts-auto, les prêts étudiants et les prêts personnels sont tous des exemples familiers de prêts amortis. C'est le type auquel la plupart des gens font référence dans la conversation quotidienne et c'est l'objet principal des calculateurs de remboursement de prêt standard. Le calculateur applique une formule qui garantit que le solde du prêt atteigne zéro précisément à la fin de la durée choisie.
Une autre catégorie est celle des prêts à paiement différé ou des prêts à paiement unique, où une grosse somme forfaitaire de capital et d'intérêts est due à l'échéance. De nombreux prêts commerciaux ou à court terme utilisent cette structure. Certains prêts à paiement forfaitaire final (balloon) peuvent avoir des paiements de routine plus petits mais tout de même un gros paiement final. Une troisième catégorie concerne les obligations, qui fonctionnent différemment. Avec les obligations à coupon, les prêteurs reçoivent des paiements d'intérêts périodiques basés sur un pourcentage de la valeur nominale de l'obligation. Les obligations à coupon zéro sont vendues à un rabais profond par rapport à leur valeur nominale, la pleine valeur nominale étant payée à l'échéance. Les calculateurs de prêt standard peuvent être configurés pour effectuer des calculs pour les obligations à coupon zéro, déterminant la valeur initiale du prêt en fonction d'un remboursement futur prédéterminé.
Concepts clés : intérêts, TAEG et garantie du prêt
L'intérêt est le profit que les prêteurs réalisent sur les prêts et est une composante de presque toutes les structures de prêt. Le taux d'intérêt est exprimé en pourcentage du prêt payé annuellement. Pour la plupart des prêts, les intérêts sont payés en plus du remboursement du capital. Le taux annuel effectif global (TAEG) est le taux standard publié pour les prêts, car il inclut à la fois les intérêts et les frais. Cela diffère du rendement annuel en pourcentage (RAP) souvent publié pour les comptes d'épargne et les certificats de placement garanti (CPG). Comprendre la différence entre le TAEG et le RAP est important pour des comparaisons financières précises.
Les intérêts composés signifient que les intérêts sont gagnés sur le capital initial et sur les intérêts accumulés des périodes précédentes. Dans la plupart des prêts à la consommation, la composition se produit mensuellement. Généralement, plus la composition se produit fréquemment, plus le montant total dû sur le prêt est élevé. Les prêts sont également catégorisés par leur garantie. Un prêt garanti exige que l'emprunteur mette en garantie un actif comme collatéral, comme une maison pour une hypothèque ou une voiture pour un prêt-auto. Le prêteur détient une hypothèque sur le bien jusqu'à ce que la dette soit payée. Un prêt non garanti, comme de nombreux prêts personnels ou marges de crédit, ne nécessite pas de collatéral spécifique mais peut reposer sur la solvabilité de l'emprunteur et comporte souvent un taux d'intérêt plus élevé.
Utiliser des calculateurs pour différents objectifs financiers
Les institutions financières offrent des calculateurs spécialisés pour divers scénarios d'emprunt. Un calculateur de prêt personnel aide à déterminer les options de paiement pour un prêt forfaitaire utilisé pour des objectifs définis comme l'achat d'une voiture ou la consolidation de dettes. Un calculateur de paiement de marge de crédit montre quels seraient les paiements minimaux en fonction de votre solde actuel et de votre taux d'intérêt. Les calculateurs hypothécaires sont répandus pour estimer les paiements de prêt immobilier et fournir des tableaux d'amortissement détaillés. Les estimateurs de remboursement de prêt étudiant, comme celui de Canada.ca, aident les diplômés à estimer les paiements mensuels pour les prêts étudiants gouvernementaux.
D'autres outils utiles incluent les calculateurs de consolidation de dettes, qui montrent les économies potentielles en combinant plusieurs dettes en un nouveau prêt. Les calculateurs d'abordabilité utilisent vos revenus et vos dépenses pour déterminer combien de dettes vous pouvez gérer confortablement. Certaines banques offrent des outils de sélection de crédit qui recommandent un prêt ou une marge de crédit en fonction de vos réponses à des questions simples. Les calculateurs pour les prêts REER peuvent illustrer comment emprunter pour investir dans un régime enregistré d'épargne-retraite pourrait affecter votre déclaration de revenus et votre épargne-retraite. Ces outils vous permettent d'essayer différents scénarios en modifiant les montants pour voir comment les ajustements affectent les paiements, le montant du prêt ou la durée.
- Calculateur de prêt personnel pour les besoins d'emprunt forfaitaire.
- Calculateur de marge de crédit pour les estimations de paiement minimum.
- Calculateur hypothécaire pour les paiements de prêt immobilier et l'amortissement.
- Estimateur de remboursement de prêt étudiant pour les prêts gouvernementaux.
- Calculateur de consolidation de dettes pour l'analyse des économies de coûts.
- Calculateur d'abordabilité basé sur les revenus et les dépenses.
- Outil de sélection de crédit pour les recommandations de produits.
- Calculateur de prêt REER pour les scénarios d'investissement-retraite.
Chaque outil sert un objectif spécifique, vous aidant à explorer différentes stratégies financières. Le fil conducteur est l'utilisation de données clés pour modéliser les résultats avant de prendre un engagement. Vous pouvez budgéter les dépenses de prêt en ajustant la fréquence et la durée pour voir à quelle vitesse vous pouvez rembourser le prêt ou réduire les paiements à un montant plus gérable. Vous pouvez également voir ce que vous pouvez vous permettre d'emprunter en fonction du montant que vous souhaitez que vos paiements soient et des taux d'intérêt actuels.
Considérations et limites importantes
Les calculateurs de remboursement de prêt fournissent des estimations précieuses, mais les utilisateurs doivent être conscients de leurs limites. Les calculs supposent que le taux d'intérêt restera constant sur toute la période de remboursement, ce qui n'est pas le cas pour les prêts à taux variable. Les intérêts sont courus quotidiennement et facturés selon la fréquence de paiement, mais les calculateurs fournissent généralement un résultat périodique moyen. Les taux cités dans les résultats des calculateurs ne sont pas considérés comme des garanties de taux et sont à titre indicatif seulement. Le taux et les conditions finalement approuvés dépendent de votre profil de crédit et de l'évaluation du prêteur.
Tous les calculs supposent que tous les paiements sont effectués à l'échéance, sans que les paiements anticipés ou les paiements manqués ne soient pris en compte, sauf indication contraire. Effectuer des paiements supplémentaires peut réduire considérablement le total des intérêts payés et raccourcir la durée du prêt, mais les calculateurs standard peuvent ne pas montrer automatiquement cet impact. Il est crucial d'utiliser ces outils à des fins d'information et non comme substitut à des conseils financiers professionnels. Les circonstances individuelles peuvent différer considérablement, et un spécialiste bancaire ou un conseiller financier peut vous aider à appliquer l'information du calculateur à votre situation spécifique, en veillant à ce que tous les facteurs pertinents soient pris en compte.
- Les calculateurs supposent un taux d'intérêt constant sur la durée.
- Les intérêts sont courus quotidiennement et facturés par fréquence de paiement.
- Les taux cités ne sont pas des garanties et sont à titre indicatif seulement.
- Tous les prêts sont soumis à l'approbation de crédit standard.
- Les calculs supposent que tous les paiements sont effectués à temps.
- Les paiements supplémentaires ne sont pas automatiquement pris en compte.
- Les résultats sont des approximations à des fins d'information.
- Ne remplace pas les conseils financiers professionnels.
Choisir entre un prêt et une marge de crédit
Lorsqu'ils envisagent d'emprunter, les Canadiens choisissent souvent entre un prêt et une marge de crédit. Un prêt convient à un besoin d'emprunt bien défini avec un objectif final spécifique, comme acheter une voiture, consolider des dettes ou financer une dépense majeure. Il fournit une somme forfaitaire d'argent d'avance, et vous pouvez souvent choisir entre un taux d'intérêt fixe ou variable. Les options de fréquence de paiement vont généralement de hebdomadaire à aux deux semaines, semi-mensuelle ou mensuelle. Vous sélectionnez une durée, et le calculateur montrera le paiement uniforme requis pour le rembourser dans ce délai.
Une marge de crédit offre la flexibilité d'emprunter pour divers besoins sans avoir à refaire une demande à chaque fois. Les fonds sont disponibles jusqu'à votre limite de crédit, et vous ne payez des intérêts que sur le montant que vous utilisez. Les calculateurs pour les marges de crédit montrent souvent quels seraient vos paiements minimaux en fonction de votre solde actuel. Cela peut être idéal pour des dépenses continues ou imprévisibles. Parler à un représentant bancaire peut aider à déterminer quelle solution correspond à vos besoins d'emprunt, à votre flux de trésorerie et à vos objectifs financiers. Le choix affecte fondamentalement la façon dont vous interagissez avec le calculateur de remboursement, car les données et la structure de paiement diffèrent. Pour un prêt, vous entrez un montant et une durée fixes, tandis que pour une marge de crédit, vous pouvez entrer un solde pour voir les paiements minimaux.
Questions fréquentes
Qu'est-ce que le TAEG et pourquoi est-il utilisé dans les calculateurs ?
TAEG signifie Taux Annuel Effectif Global. C'est le taux d'intérêt utilisé pour les prêts car il inclut à la fois les intérêts et tous frais supplémentaires. Les calculateurs utilisent le TAEG pour fournir une estimation plus précise de votre coût total d'emprunt par rapport à un simple taux d'intérêt. C'est le taux standard publié par les prêteurs pour les produits de prêt.
Les résultats des calculateurs de prêt sont-ils garantis ?
Non, les résultats des calculateurs sont des approximations à des fins d'information seulement. Ils supposent un taux d'intérêt constant et des paiements ponctuels. Les conditions réelles du prêt, y compris le taux d'intérêt final, sont soumises à l'approbation de crédit standard par le prêteur. Les taux cités dans les calculateurs ne sont pas des garanties de taux.
Quelle est la différence entre un prêt et une marge de crédit ?
Un prêt fournit une somme forfaitaire d'argent d'avance pour un objectif spécifique, comme acheter une voiture ou consolider des dettes, et vous le remboursez selon un calendrier fixe. Une marge de crédit offre un accès flexible aux fonds jusqu'à une limite de crédit, et vous ne payez des intérêts que sur le montant que vous utilisez réellement. Les prêts sont meilleurs pour des besoins d'emprunt bien définis avec un objectif final particulier. Les marges de crédit sont plus adaptées pour des besoins d'emprunt continus ou variables sans avoir à refaire une demande à chaque fois. Il est recommandé de parler à un spécialiste bancaire pour déterminer quelle solution convient à vos circonstances spécifiques.
Que calcule un calculateur de remboursement de prêt ?
Un calculateur de remboursement de prêt estime le montant du paiement régulier, le coût total des intérêts et le tableau d'amortissement pour un prêt. Il utilise des données comme le montant du prêt, le taux d'intérêt et la durée pour effectuer ces calculs. Ces outils sont conçus pour les prêts amortis courants tels que les hypothèques, les prêts-auto, les prêts étudiants et les prêts personnels. Ils vous aident à déterminer les options de paiement qui conviennent à vos besoins financiers en montrant comment différentes durées affectent les paiements. Les résultats sont des approximations à des fins d'information et supposent un taux d'intérêt constant sur la période de remboursement.
Comment la durée du prêt affecte-t-elle mes paiements ?
La durée du prêt a un impact direct à la fois sur la taille de vos paiements périodiques et sur le total des intérêts payés. Généralement, une durée de prêt plus longue entraîne des paiements périodiques plus petits mais augmente le coût total des intérêts sur la durée du prêt. À l'inverse, une durée plus courte conduit à des paiements périodiques plus importants mais réduit le montant total des intérêts que vous payez. Choisir une durée implique d'équilibrer des paiements mensuels abordables avec le coût global de l'emprunt. Les calculateurs vous permettent d'essayer différents scénarios pour voir comment l'ajustement de la durée affecte vos paiements et votre coût total.
Qu'est-ce qu'un prêt garanti par opposition à un prêt non garanti ?
Un prêt garanti exige que l'emprunteur mette en garantie un actif comme collatéral, que le prêteur peut réclamer si le prêt n'est pas remboursé. Des exemples courants sont les hypothèques et les prêts-auto, où le prêteur détient une hypothèque sur le bien ou le véhicule. Un prêt non garanti ne nécessite pas de collatéral spécifique et est accordé en fonction de la solvabilité de l'emprunteur. Les prêts non garantis, comme de nombreux prêts personnels, comportent souvent des taux d'intérêt plus élevés en raison du risque accru pour le prêteur. Ce sont deux catégories de base des prêts à la consommation.
Sources et lectures complémentaires
- Personal Loan Calculator scotiabank.com
- Loan Calculator calculator.net
- Loan Calculators and Tools | RBC Royal Bank of Canada rbcroyalbank.com
- Personal Loan and Line of Credit Payment Calculator td.com
- Loan Calculator servus.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.