Un calculateur de remboursement de dettes est un outil financier qui aide les Canadiens à estimer le temps nécessaire pour devenir libres de dettes en fonction de leurs soldes actuels, de leurs taux d'intérêt et de leurs paiements mensuels. Il vous permet de comparer différentes stratégies de remboursement, comme la méthode avalanche ou la méthode boule de neige, pour voir laquelle pourrait vous faire économiser le plus d'argent en intérêts ou vous offrir les victoires psychologiques les plus rapides. Utiliser ce calculateur est une étape cruciale pour prendre le contrôle de vos finances personnelles, car il fournit un calendrier clair et une analyse des coûts pour rembourser des obligations comme les cartes de crédit, les marges de crédit et les prêts personnels. En entrant vos détails spécifiques, vous pouvez visualiser l'impact des paiements supplémentaires et prendre des décisions éclairées pour accélérer votre sortie de l'endettement.
Fonctionnement d'un calculateur de remboursement de dettes
Un calculateur de remboursement de dettes fonctionne en prenant les détails spécifiques de vos dettes et le montant de remboursement que vous prévoyez pour modéliser l'avenir. Vous entrez le solde impayé et le taux d'intérêt annuel pour chacune de vos dettes, en excluant souvent la dette hypothécaire dans les calculateurs conçus pour le crédit à la consommation. La prochaine entrée cruciale est le montant total d'argent que vous pouvez vous permettre d'allouer au remboursement de la dette chaque mois. Le calculateur traite ensuite ces données à l'aide de formules d'amortissement pour projeter votre échéancier de remboursement. Il vous montre combien de temps il faudra pour atteindre un solde nul si vous ne faites que les paiements minimums, qui pour les cartes de crédit sont souvent calculés à 2,5 % du solde impayé. La véritable puissance de l'outil réside dans sa capacité à modéliser des scénarios de remboursement accéléré, démontrant comment augmenter votre paiement mensuel peut réduire considérablement à la fois la période de remboursement et le total des intérêts payés sur la durée des dettes.
Les calculateurs avancés vous permettent de spécifier un paiement supplémentaire ponctuel ou de planifier des paiements supplémentaires récurrents au-delà du minimum. Ces paiements supplémentaires sont appliqués directement au solde du capital de vos dettes, qui est le montant principal dû avant les intérêts. En réduisant le capital plus rapidement, vous accumulez moins d'intérêts chaque jour, créant un effet de composition qui raccourcit votre période d'endettement. Le calculateur recalcule le tableau d'amortissement avec chaque paiement supplémentaire, fournissant une date de remboursement mise à jour. Il est important de noter que les résultats des calculs sont des approximations à des fins d'information, car ils supposent que le taux d'intérêt restera constant pendant toute la période de remboursement, bien que les taux réels sur les produits variables puissent changer. Tous les calculateurs soulignent que leurs résultats ne sont pas une garantie, mais une projection pour aider à la planification financière.
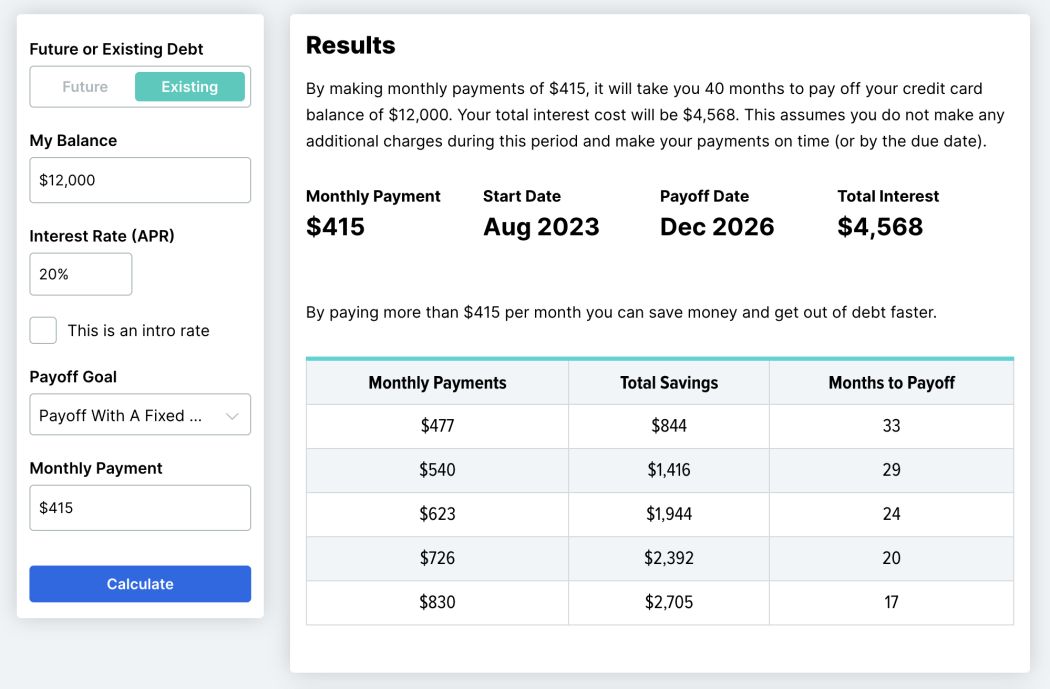
Entrées clés et leur impact sur les résultats
Chaque chiffre que vous entrez dans un calculateur de remboursement de dettes influence directement le résultat final, ce qui rend la précision essentielle pour un plan utile. Le solde de la dette est le point de départ. Un solde total plus élevé nécessite naturellement plus de temps ou des paiements plus importants pour être éliminé. Le taux d'intérêt annuel attaché à chaque dette est peut-être le facteur de coût le plus puissant, car il détermine combien vous payez en plus pour emprunter l'argent. Entrer un taux d'intérêt plus élevé, comme les 18 % courants sur certaines cartes de crédit, montrera un coût total en intérêts beaucoup plus important comparé à un produit à taux plus bas comme une marge de crédit à 8 %. Le calculateur utilise ce taux pour calculer la portion d'intérêts de chaque paiement, qui est la plus élevée au début de la période de remboursement. Votre paiement mensuel planifié est la variable que vous contrôlez le plus directement, et même une petite augmentation peut entraîner des économies importantes à long terme.
Si vous n'entrez que le paiement minimum requis, le calculateur révélera un échéancier long, souvent décourageant, où vous payez une somme substantielle en intérêts. Par exemple, ne faire que le paiement minimum sur une dette de carte de crédit pourrait prendre de nombreuses années et entraîner le paiement de plus du double du montant emprunté initialement en frais d'intérêts. En augmentant votre paiement mensuel, vous voyez immédiatement la date de remboursement se rapprocher et le coût total des intérêts baisser. Certains calculateurs ont également un champ pour le taux d'intérêt d'un prêt de consolidation de dettes, vous permettant de comparer votre situation actuelle à un nouveau prêt à un taux potentiellement plus bas, comme 8 %. Le calculateur montrera le nouveau paiement mensuel et le coût total si vous utilisiez ce prêt pour rembourser tous les soldes existants, fournissant une comparaison claire pour une stratégie de consolidation. Cette analyse côte à côte est cruciale pour prendre une décision éclairée sur la recherche d'un nouveau prêt ou la concentration sur le remboursement des dettes existantes telles quelles.
Comparaison des stratégies de remboursement de dettes
Les calculateurs canadiens de remboursement de dettes illustrent généralement plusieurs méthodes de remboursement courantes, chacune avec des résultats psychologiques et financiers distincts. La méthode avalanche est mathématiquement la stratégie la plus efficace en termes de coûts. Elle priorise le remboursement de la dette au taux d'intérêt le plus élevé en premier tout en effectuant les paiements minimums sur toutes les autres. Une fois la dette au taux le plus élevé remboursée, vous redirigez son montant de paiement vers la dette au taux suivant le plus élevé, créant un effet de cascade. Cette méthode minimise le total des intérêts payés au fil du temps parce que vous attaquez d'abord les dettes les plus coûteuses. Par exemple, une carte de crédit à 18 % serait ciblée avant un prêt personnel à 12 %, quels que soient leurs soldes. En utilisant cette méthode, vous économisez plus en intérêts comparé à d'autres approches, bien qu'il puisse prendre plus de temps pour rembourser entièrement votre première dette individuelle si elle a un solde important.
La méthode boule de neige se concentre sur la motivation comportementale plutôt que sur les mathématiques pures. Avec cette stratégie, vous listez vos dettes du plus petit au plus grand solde et vous concentrez sur l'élimination de la plus petite dette en premier tout en maintenant les paiements minimums sur les autres. La victoire rapide de rembourser un solde entier fournit un coup de pouce psychologique qui peut aider à maintenir la motivation pour le parcours plus long. Cependant, parce qu'elle ne priorise pas les taux d'intérêt, vous pourriez finir par payer plus en intérêts totaux, surtout si vos dettes à petit solde ont des taux plus bas que vos dettes plus importantes. Certaines personnes trouvent l'élan émotionnel inestimable. Une troisième stratégie courante modélisée est la consolidation de dettes, qui implique de contracter un nouveau prêt, souvent à un taux d'intérêt plus bas comme 8 %, pour rembourser plusieurs dettes existantes. Cela simplifie les finances en un seul paiement mensuel et peut réduire les coûts d'intérêts, mais cela nécessite une approbation de crédit. Pour ceux qui ne peuvent pas obtenir un prêt bancaire, un Programme de consolidation de dettes offert par un conseiller en crédit sans but lucratif peut offrir un plan structuré avec un paiement mensuel fixe et parfois 0 % d'intérêt, menant à une période de remboursement définie, comme quatre ans.
Contexte canadien pour le remboursement de dettes
Comprendre les produits financiers typiques et les règles au Canada aide lors de l'utilisation d'un calculateur de remboursement de dettes. Les paiements minimums des cartes de crédit sont fréquemment calculés comme un pourcentage du solde impayé, avec 2,5 % étant un point de référence courant utilisé dans les exemples de calculateurs. Les prêts personnels et les marges de crédit des grandes banques canadiennes comme RBC, TD et Banque Scotia sont des outils courants pour la consolidation de dettes. Ces prêts peuvent aller de 2 000 $ jusqu'à 50 000 $, avec des taux d'intérêt qui peuvent être fixes ou variables. Il est important de savoir que le taux annuel effectif global (TAEG) sur ces produits peut être le même que le taux d'intérêt s'il n'y a pas de frais supplémentaires, simplifiant la comparaison.
Lorsqu'on considère une marge de crédit versus un prêt pour la consolidation, la différence clé est la flexibilité. Un prêt fournit un montant forfaitaire unique avec un échéancier de remboursement fixe, adapté à un objectif défini comme la consolidation de dettes. Une marge de crédit offre un accès renouvelable aux fonds jusqu'à une limite, où vous ne payez des intérêts que sur ce que vous utilisez. Les calculateurs des banques canadiennes incluent souvent des fonctionnalités pour estimer les paiements pour les deux. De plus, les emprunteurs devraient être conscients que des pénalités de remboursement anticipé peuvent s'appliquer à certains produits de prêt, bien que cela soit moins courant avec les prêts personnels standard et les marges de crédit. Les calculateurs supposent que tous les paiements sont effectués à l'échéance et que les intérêts sont accumulés quotidiennement et facturés selon la fréquence de paiement, qu'elle soit hebdomadaire, bihebdomadaire ou mensuelle. Cette accumulation quotidienne est une caractéristique standard des produits de prêt canadiens et est fidèlement reflétée dans les calculs effectués par ces outils.
Étapes pour utiliser efficacement les résultats de votre calculateur
Après avoir reçu les résultats de votre calcul, prendre des mesures structurées est la prochaine étape critique vers la liberté financière. Premièrement, examinez les tableaux d'amortissement détaillés ou le rapport que de nombreux calculateurs génèrent, qui montrent les dates exactes de remboursement et comment chaque paiement est divisé entre le capital et les intérêts au fil du temps. Ce rapport sert de plan directeur pour votre parcours de remboursement. Deuxièmement, basé sur la comparaison des stratégies, décidez quelle méthode correspond à votre personnalité financière et à vos objectifs, que ce soit la méthode avalanche qui économise les intérêts ou la méthode boule de neige motivante. Troisièmement, si le calculateur indique une période de remboursement très longue avec les paiements minimums, cherchez activement des moyens d'augmenter votre allocation mensuelle pour la dette en créant un budget et en réduisant les dépenses inutiles.
- Obtenez et examinez le tableau d'amortissement complet montrant les dates exactes de remboursement.
- Choisissez une stratégie de remboursement (avalanche, boule de neige, consolidation) basée sur la comparaison de votre calculateur.
- Créez un budget mensuel pour libérer plus d'argent pour les paiements de dettes au-delà du minimum.
- Étudiez les options de consolidation de dettes si le calculateur montre des économies d'intérêts significatives, comme avec un prêt à 8 %.
- Envisagez de parler avec un conseiller en crédit sans but lucratif si la consolidation traditionnelle n'est pas disponible pour vous.
- Mettez en place des paiements automatiques pour vous assurer de ne jamais manquer une date d'échéance et de faire dérailler votre plan.
Quatrièmement, si la consolidation semble bénéfique, utilisez le calculateur de consolidation spécifique d'une banque pour voir les économies potentielles, puis parlez avec un spécialiste bancaire pour discuter de votre admissibilité. Cinquièmement, pour ceux qui ont des difficultés avec l'approbation ou avec plusieurs dettes, rencontrer un conseiller en crédit certifié sans but lucratif peut donner accès à un Programme de consolidation de dettes formel, qui peut offrir un paiement unique gérable et un allégement des intérêts. Enfin, protégez vos progrès en envisageant des options d'assurance pour votre prêt ou votre marge de crédit, comme une assurance vie ou invalidité, pour vous assurer que votre dette ne devienne pas un fardeau pour votre famille en cas de circonstances imprévues. Le suivi constant de ces étapes transforme la projection du calculateur en une réalité financière tangible.
Limitations et considérations importantes
Bien que les calculateurs de remboursement de dettes soient des outils de planification puissants, les utilisateurs doivent comprendre leurs limites pour éviter des attentes erronées. Les calculs sont des approximations basées sur les données que vous fournissez et supposent que les taux d'intérêt restent constants tout au long de la période de remboursement. En réalité, les taux d'intérêt variables sur les marges de crédit ou certains prêts peuvent fluctuer, ce qui modifierait l'échéancier de remboursement réel et le coût. Le calculateur suppose également que vous effectuerez chaque paiement à l'échéance sans en manquer aucun. Un seul paiement manqué peut entraîner des frais et des intérêts, perturbant le plan. De plus, le calculateur ne tient pas compte des pénalités potentielles de remboursement anticipé que certains contrats de prêt pourraient contenir, il est donc essentiel de revoir vos contrats de prêt avant d'accélérer les paiements.
Une autre considération critique est le coût d'opportunité. Le calculateur montre l'avantage de mettre de l'argent supplémentaire vers la dette, mais il ne compare pas cette action à d'autres utilisations de vos fonds. La sagesse financière suggère que constituer un fonds d'urgence pour des urgences médicales ou automobiles devrait être une priorité parallèle, car cela prévient de nouvelles dettes à taux d'intérêt élevé. De même, investir des fonds supplémentaires dans des actions performantes pendant de bonnes années de marché pourrait offrir un rendement à long terme plus élevé que de faire des paiements supplémentaires sur une dette à faible intérêt comme une hypothèque. Par conséquent, le résultat du calculateur est une pièce d'un tableau financier plus large. Il est fortement recommandé pour les dettes à taux d'intérêt élevé comme les cartes de crédit, où les économies d'intérêts sont substantielles et garanties, contrairement aux rendements des investissements. Avant de décider de rembourser une dette par anticipation, les emprunteurs devraient évaluer si c'est une décision financièrement sage compte tenu de leur situation globale et de leurs objectifs.
Un exemple pratique utilisant des chiffres canadiens courants
Entrer ces chiffres dans un calculateur de remboursement de dettes qui utilise la méthode avalanche prioriserait d'abord la carte de crédit à 18 %. Tout en effectuant les paiements minimums sur les deux autres dettes, les fonds supplémentaires sont dirigés vers la carte de crédit. Si l'emprunteur ne faisait que les paiements minimums, le calculateur pourrait montrer qu'il faudrait plus d'une décennie pour devenir libre de dettes, avec des coûts d'intérêts dépassant les montants empruntés à l'origine. Ce paiement consolidé pourrait être inférieur au total des minimums séparés précédents, et le coût total des intérêts serait réduit parce que le taux élevé de 18 % est éliminé. Cet exemple illustre comment différentes stratégies peuvent produire des résultats financiers et temporels très différents pour la même charge de dettes initiale.
Questions fréquentes
Qu'est-ce qu'un programme de consolidation de dettes au Canada ?
Un programme de consolidation de dettes est souvent administré par un organisme de conseil en crédit sans but lucratif. Il implique de combiner plusieurs dettes en un seul paiement mensuel à l'organisme, qui distribue ensuite les fonds à vos créanciers. Ces programmes négocient parfois avec les créanciers pour réduire ou annuler les taux d'intérêt, potentiellement à 0 %, comme noté dans un exemple. Ils fournissent un plan structuré, souvent sur une période définie comme quatre ans, pour les personnes qui pourraient ne pas être admissibles à un prêt de consolidation bancaire traditionnel.
Devrais-je rembourser ma dette ou investir mon argent supplémentaire ?
Cette décision implique d'évaluer le coût d'opportunité. La sagesse financière conventionnelle suggère de prioriser le remboursement des dettes à taux d'intérêt élevé, comme les cartes de crédit, parce que le coût des intérêts est un drain garanti sur vos finances. Pour les dettes à intérêt plus bas, comme une hypothèque ou un prêt étudiant, il peut être plus bénéfique d'investir des fonds supplémentaires si vous attendez un taux de rendement plus élevé du marché. Cependant, constituer un fonds d'urgence devrait aussi être une considération clé pour éviter de futures dettes lorsque des dépenses imprévues surviennent.
Qu'est-ce qu'un calculateur de remboursement de dettes ?
Un calculateur de remboursement de dettes est un outil en ligne gratuit qui vous aide à déterminer combien de temps il faudra pour devenir libre de dettes. Vous entrez les soldes et les taux d'intérêt pour chacune de vos dettes, en excluant la dette hypothécaire, ainsi que votre paiement mensuel abordable. Le calculateur vous montre ensuite l'échéancier et le total des intérêts payés en utilisant différentes stratégies de remboursement. Il est conçu pour aider les Canadiens à planifier un chemin vers l'allégement de la dette pour diverses obligations comme les cartes de crédit et les prêts.
Comment fonctionne un calculateur de remboursement de dettes au Canada ?
Un calculateur de remboursement de dettes fonctionne en vous faisant entrer les détails de vos dettes, comme les soldes et les taux d'intérêt, et votre paiement mensuel planifié. Il traite ensuite cette information pour vous montrer l'échéancier de remboursement et les coûts d'intérêts. Le calculateur peut illustrer les résultats en utilisant cinq stratégies de remboursement de dettes différentes, y compris les méthodes boule de neige et avalanche. Cela vous permet de comparer comment différentes approches affectent votre total d'intérêts payés et le temps jusqu'à la liberté de dettes. De nombreuses institutions financières et sites web canadiens offrent ces outils gratuitement.
Qu'est-ce que la méthode boule de neige de remboursement de dettes ?
La méthode boule de neige est une stratégie de remboursement de dettes où vous vous concentrez sur le remboursement des dettes avec les plus petits soldes en premier tout en maintenant les paiements minimums sur les autres. Cette approche peut fournir un coup de pouce émotionnel en créant des victoires rapides lorsque les petites dettes sont éliminées. Cependant, elle peut entraîner le paiement de plus d'intérêts totaux comparé à la méthode avalanche parce qu'elle ne priorise pas les taux d'intérêt plus élevés. La méthode est conçue pour aider à maintenir la motivation tout au long du parcours de remboursement de la dette.
Quels détails ai-je besoin pour utiliser un calculateur de remboursement de dettes ?
Pour utiliser un calculateur de remboursement de dettes, vous avez besoin des soldes et des taux d'intérêt pour chacune de vos dettes, comme les cartes de crédit, les prêts ou les marges de crédit. Vous devez aussi savoir le montant d'argent que vous pouvez vous permettre de mettre vers le remboursement de la dette chaque mois. Le calculateur exclut typiquement la dette hypothécaire de ses calculs. Avec cette information, l'outil peut générer un rapport détaillé montrant les dates de remboursement et le total des intérêts sous diverses stratégies. Certains calculateurs peuvent gérer jusqu'à huit cartes de crédit ou prêts différents.
Sources et lectures complémentaires
- Free Debt Payment Calculator creditcanada.com
- Loan Calculators and Tools | RBC Royal Bank of Canada rbcroyalbank.com
- Personal Loan and Line of Credit Payment Calculator td.com
- Personal Loan Calculator scotiabank.com
- Debt Payoff Calculator calculator.net
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.