Un calculateur de paiement de prêt est un outil en ligne qui estime le montant de vos versements périodiques pour différents types d'emprunt. Il vous aide à planifier votre budget en montrant combien vous devrez payer à chaque période de paiement en fonction du montant du prêt, du taux d'intérêt et de la durée. Pour les Canadiens qui envisagent un prêt personnel, une marge de crédit, un prêt automobile ou un prêt étudiant, utiliser un calculateur est une première étape cruciale pour comprendre l'engagement financier. Ces outils vous permettent de comparer différents scénarios pour trouver un échéancier de paiement qui correspond à votre flux de trésorerie et à vos objectifs financiers à long terme.
À quoi sert un calculateur de paiement de prêt
Un calculateur de paiement de prêt effectue les calculs mathématiques pour déterminer le montant de votre versement périodique sur un prêt amorti. Un prêt amorti est un prêt où des versements réguliers sont effectués à la fois sur le capital et les intérêts jusqu'à ce que le prêt soit entièrement remboursé à l'échéance. Cette catégorie comprend la plupart des prêts à la consommation courants comme les hypothèques, les prêts automobiles, les prêts étudiants et les prêts personnels. Le calculateur prend vos données pour le montant du prêt, le taux d'intérêt annuel et la durée du prêt, et applique une formule d'amortissement standard. Le résultat est le versement fixe que vous effectueriez à la fréquence choisie, par exemple mensuellement, pendant toute la durée du prêt. Cela vous permet de voir le coût total de l'emprunt avant de faire une demande, vous aidant ainsi à prendre une décision éclairée sur ce que vous pouvez vous permettre.
Le calculateur fournit également une image claire de votre échéancier de remboursement. En montrant le montant du paiement, vous pouvez évaluer comment le prêt s'intègre dans votre budget mensuel. Ceci est particulièrement important pour le regroupement de dettes, où vous pourriez combiner plusieurs dettes à taux d'intérêt élevé en un seul nouveau prêt avec un paiement plus bas. Les calculateurs peuvent illustrer les économies potentielles d'une telle stratégie. De plus, ces outils sont essentiels pour comparer différentes offres de prêt de divers prêteurs, car même une petite différence dans le taux d'intérêt peut changer considérablement votre versement mensuel et le total des intérêts payés sur la durée du prêt.
Données clés et leur impact sur votre paiement
Chaque calculateur de paiement de prêt nécessite trois informations de base : le montant du prêt, le taux d'intérêt et la durée du prêt. Le montant du prêt, ou capital, est la somme totale d'argent que vous empruntez. Un montant de prêt plus élevé augmente directement votre versement périodique, car vous empruntez plus d'argent qui doit être remboursé. Le taux d'intérêt est le coût d'emprunt de cet argent, exprimé en pourcentage annuel. Un taux d'intérêt plus élevé augmente le coût du prêt, ce qui augmente également votre versement périodique parce que vous payez plus pour le privilège d'emprunter.
La durée du prêt est la période sur laquelle vous acceptez de rembourser le prêt, généralement exprimée en années ou en mois. Une durée de prêt plus longue répartit le remboursement du capital sur plus de versements, ce qui réduit le montant de chaque versement individuel. Cependant, une durée plus longue signifie également que vous paierez des intérêts pendant une période plus longue, ce qui augmente le coût total du prêt. À l'inverse, une durée plus courte entraîne des versements périodiques plus élevés mais un coût total d'intérêts plus faible. La plupart des calculateurs vous permettent également de sélectionner une fréquence de paiement, comme hebdomadaire, aux deux semaines, bimensuelle ou mensuelle. Choisir un échéancier de paiement plus fréquent, comme hebdomadaire au lieu de mensuel, peut parfois réduire le total des intérêts payés sur la durée du prêt et vous aider à rembourser la dette plus rapidement.
- Montant du prêt (Capital) : La somme totale empruntée. Un montant plus élevé augmente le paiement.
- Taux d'intérêt (TAE) : Le coût annuel de l'emprunt. Un taux plus élevé augmente le paiement.
- Durée du prêt : La durée du remboursement. Une durée plus longue réduit le paiement mais augmente le total des intérêts.
- Fréquence de paiement : La fréquence à laquelle vous effectuez des paiements (p. ex., mensuelle). Des paiements plus fréquents peuvent réduire le coût total.
Il est essentiel de comprendre que ces calculs supposent que le taux d'intérêt restera constant pendant toute la période d'amortissement ou de remboursement. Pour les prêts à taux variable, vos paiements pourraient changer si le taux d'intérêt fluctue au fil du temps. Les résultats de ces calculateurs sont des approximations destinées à des fins d'information seulement. Les conditions réelles du prêt, y compris le taux d'intérêt final, sont assujetties à l'approbation de crédit standard par l'institution de prêt.
Comprendre les intérêts et les types de prêts
L'intérêt est le profit que les prêteurs réalisent sur les prêts et est une composante fondamentale de presque toutes les structures de prêt. Pour la plupart des prêts à la consommation, l'intérêt est exprimé sous forme de taux annuel effectif (TAE), qui représente le coût annuel des fonds sur la durée d'un prêt, y compris tous les frais. Dans de nombreux cas, comme avec les prêts personnels standard, le TAE est le même que le taux d'intérêt annoncé parce qu'il n'y a pas de frais ou de charges supplémentaires. Les intérêts sur les prêts sont généralement courus quotidiennement, puis facturés selon la fréquence de paiement que vous sélectionnez, par exemple mensuelle. La plupart des prêts que rencontrent les Canadiens sont des prêts amortis, où chaque paiement couvre une partie des intérêts et une partie du capital.
Avec le temps, la partie de chaque paiement allant au capital augmente tandis que la partie intérêts diminue. Il existe deux types fondamentaux de prêts à la consommation : garantis et non garantis. Un prêt garanti nécessite une garantie, comme une maison pour une hypothèque ou une voiture pour un prêt automobile. Si l'emprunteur fait défaut, le prêteur a le droit de saisir l'actif. Un prêt non garanti, comme de nombreux prêts personnels ou marges de crédit, ne nécessite pas de garantie spécifique et est accordé en fonction de la solvabilité de l'emprunteur, ce qui entraîne souvent un taux d'intérêt plus élevé. Cette distinction est importante car elle affecte à la fois le risque pour le prêteur et le coût pour l'emprunteur.
Utiliser un calculateur pour différents besoins d'emprunt
Les calculateurs de paiement de prêt sont des outils polyvalents qui peuvent être appliqués à divers scénarios d'emprunt courants au Canada. Pour un besoin bien défini comme l'achat d'une voiture ou le regroupement de dettes, un calculateur de prêt personnel peut montrer vos versements d'acompte sur un prêt à taux fixe ou variable. Vous entrez la somme forfaitaire souhaitée, l'offre de taux d'intérêt actuelle et votre durée préférée pour voir le paiement résultant. Cela vous aide à budgétiser la dépense et à décider si le coût mensuel est gérable. Pour des besoins d'emprunt plus flexibles, un calculateur de paiement de marge de crédit peut estimer vos paiements minimums.
Puisque vous ne payez des intérêts que sur ce que vous utilisez, ces calculateurs vous permettent souvent d'entrer votre solde actuel pour voir le paiement dû. Les calculateurs peuvent également être utilisés pour des programmes gouvernementaux spécifiques, comme l'estimation des versements mensuels pour rembourser un prêt d'études du Canada. De plus, des calculateurs spécialisés existent pour des scénarios comme déterminer s'il est judicieux d'emprunter pour un investissement dans un REER ou pour voir les économies potentielles du regroupement de plusieurs dettes en un seul nouveau prêt. Ces outils vous aident à explorer les implications financières de différentes stratégies avant de vous engager dans un produit spécifique. Vous pouvez également utiliser un calculateur pour voir combien vous pouvez vous permettre d'emprunter en fonction du montant que vous souhaitez que vos paiements soient et des taux d'intérêt actuels.
Limitations et mises en garde importantes
Bien que les calculateurs de paiement de prêt soient très utiles, il est crucial d'être conscient de leurs limites. Les calculs sont basés sur l'exactitude des données que vous entrez et sont à des fins d'information et d'illustration seulement. Ils ne sont pas un substitut à des conseils financiers professionnels. Les circonstances individuelles peuvent différer, et un conseiller professionnel peut vous aider à appliquer cette information à votre situation spécifique. Les calculateurs supposent que tous les paiements sont effectués à l'échéance et que le taux d'intérêt restera constant pendant toute la période de remboursement.
En réalité, les taux d'intérêt sur les prêts à taux variable et les marges de crédit peuvent varier au cours de la période d'amortissement, ce qui modifierait vos montants de paiement. Les taux cités dans les outils de calcul ne sont pas considérés comme des garanties de taux. De plus, tous les prêts sont assujettis à l'approbation de crédit standard par le prêteur. Votre montant de prêt approuvé réel, votre taux d'intérêt et vos conditions peuvent différer de ce que vous entrez dans le calculateur en fonction de votre historique de crédit, de vos revenus et d'autres facteurs. Consultez toujours les conditions générales complètes d'un prêteur avant de prendre une décision d'emprunt. Les résultats du calculateur sont des approximations et à des fins d'information seulement, et les intérêts sont courus quotidiennement et facturés selon la fréquence de paiement.
Un exemple concret de calcul de prêt
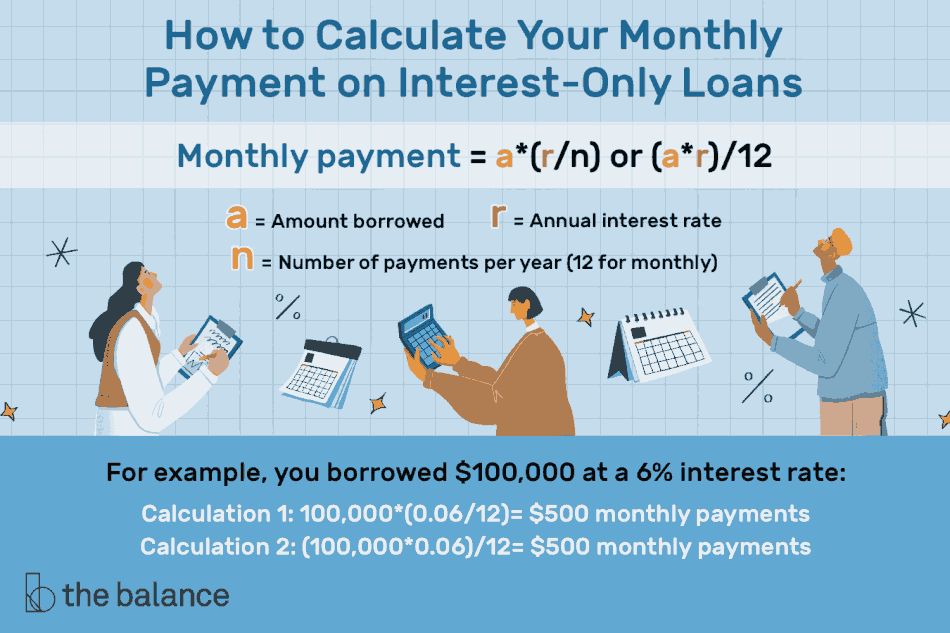
Prenons l'exemple d'un Canadien qui cherche à emprunter un montant fixe pour un objectif spécifique, comme des rénovations domiciliaires. Il pourrait utiliser un calculateur de prêt personnel pour explorer ses options. Il veut voir la différence entre une durée de remboursement de trois ans et une durée de cinq ans. Il prévoit d'effectuer des paiements mensuels. L'entrée de ces chiffres dans un calculateur de paiement de prêt standard donnerait deux montants de paiement mensuel différents. Cependant, le total des intérêts payés sur la durée du prêt de cinq ans serait plus élevé parce que les intérêts courent pendant deux années supplémentaires. Cet exemple illustre le compromis entre l'abordabilité mensuelle et le coût total du prêt, permettant à l'emprunteur de choisir la durée qui correspond le mieux à son budget et à ses objectifs financiers. Vous pouvez essayer différents scénarios en modifiant les montants pour voir comment l'ajustement des détails peut affecter vos paiements, le montant du prêt ou la durée.
Questions fréquentes
Quelle est la différence entre un prêt et une marge de crédit ?
Un prêt fournit une somme forfaitaire d'argent d'avance pour un objectif spécifique, comme acheter une voiture ou regrouper des dettes. Une marge de crédit offre une limite de crédit renouvelable que vous pouvez utiliser au besoin, et vous ne payez des intérêts que sur le montant que vous utilisez. Les prêts sont souvent meilleurs pour des objectifs définis avec un échéancier de remboursement fixe. Les marges de crédit offrent plus de flexibilité pour des besoins d'emprunt continus ou variés sans nécessiter une nouvelle demande à chaque fois.
Que calcule un calculateur de paiement de prêt ?
Un calculateur de paiement de prêt estime le montant de votre versement périodique pour un prêt amorti. Il utilise le montant du prêt, le taux d'intérêt et la durée du prêt pour calculer le paiement. Le calculateur montre combien vous paieriez chaque semaine, aux deux semaines ou chaque mois jusqu'à ce que la dette soit entièrement remboursée. Il peut illustrer la répartition entre le capital et les intérêts sur la durée du prêt.
Comment la durée du prêt affecte-t-elle mes paiements ?
La durée du prêt a un impact significatif à la fois sur votre versement périodique et sur le total des intérêts payés. Une durée de prêt plus longue réduit le montant de chaque paiement en répartissant le remboursement du capital sur plus de périodes. Cependant, vous payez des intérêts pendant plus longtemps, ce qui augmente le coût total du prêt. Une durée plus courte signifie des paiements plus élevés mais moins d'intérêts totaux.
Les résultats d'un calculateur de prêt sont-ils garantis ?
Non, les résultats sont des approximations à des fins d'information seulement. Les calculs supposent un taux d'intérêt constant, mais les taux réels sur les produits variables peuvent changer. Les taux utilisés dans les calculateurs ne sont pas des garanties. Les conditions finales du prêt, y compris le taux d'intérêt approuvé, sont assujetties à l'approbation de crédit standard par le prêteur.
Quelle est la différence entre un taux d'intérêt fixe et variable ?
Un taux d'intérêt fixe reste constant pendant toute la durée du prêt. Cela conduit à des montants de paiement prévisibles et inchangés tout au long de la période de remboursement. Un taux d'intérêt variable peut fluctuer en fonction des changements du taux préférentiel du prêteur ou d'un autre indice de référence. Cela signifie que vos montants de paiement pourraient augmenter ou diminuer au cours de la durée du prêt.
Puis-je utiliser un calculateur de prêt pour un prêt étudiant ?
Oui, des outils spécifiques comme l'Estimateur de remboursement de prêt sur Canada.ca sont conçus pour aider à estimer les versements mensuels pour rembourser un prêt d'études du Canada. Les calculateurs de prêt généraux peuvent également fournir une approximation utile pour les paiements de prêt étudiant. Vous utiliseriez le solde du prêt, le taux d'intérêt et la durée de remboursement souhaitée dans le calculateur. Ces outils offrent des estimations pour aider à la planification financière.
Sources et lectures complémentaires
- Loan Calculators and Tools | RBC Royal Bank of Canada rbcroyalbank.com
- Personal Loan Calculator scotiabank.com
- Loan Calculator calculator.net
- Personal Loan and Line of Credit Payment Calculator td.com
- Loan Calculator servus.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.