Un calculateur de location de voiture est un outil utilisé pour estimer les paiements mensuels de location d'un véhicule. Il aide les Canadiens à comparer les coûts à long terme de la location par rapport au financement d'un achat. En entrant des variables comme le prix du véhicule, la durée du bail et le taux d'intérêt, vous pouvez projeter vos paiements avant et après taxes, sur une base mensuelle ou aux deux semaines. Comprendre ces calculs est crucial pour établir un budget et prendre une décision éclairée pour l'acquisition d'un nouveau véhicule.
Fonctionnement d'un calculateur de location de voiture
Un calculateur de location de voiture fournit une estimation détaillée de vos paiements périodiques pour la location d'un véhicule. Il traduit le coût total d'un bail en montants de paiements réguliers, qui peuvent être consultés avant et après l'application des taxes pertinentes. Le calculateur peut afficher les résultats pour des échéanciers de paiement mensuels ou aux deux semaines, vous aidant ainsi à aligner la dépense sur votre flux de trésorerie. De nombreux calculateurs fonctionnent également comme des outils comparatifs, vous permettant de voir le coût de deux baux consécutifs par rapport au coût d'un seul prêt pour posséder un véhicule. Ces chiffres incluent généralement les taxes et les frais d'intérêt estimés sur la durée, mais n'incluent pas les coûts potentiels pour l'entretien, les réparations ou les pénalités en fin de bail. Utiliser un tel calculateur est la première étape pour comprendre l'engagement financier complet d'une location de voiture. Les résultats sont des approximations à des fins d'information et supposent que les taux d'intérêt restent constants, bien que les taux réels puissent varier pendant la période d'amortissement.
Entrées requises pour le calcul
Plusieurs variables spécifiques sont nécessaires pour calculer avec précision un paiement mensuel de location. Le montant net du bail ou le prix total du véhicule est le point de départ, représentant le coût convenu de la voiture. L'acompte, qui peut inclure de l'argent comptant et toute remise ou valeur de reprise de votre véhicule actuel, réduit le montant financé. Le taux d'intérêt, souvent appelé coût du crédit sous forme de taux annuel, est un facteur critique qui influence directement les frais de financement ajoutés au bail. La durée du bail, généralement mesurée en mois, définit la longueur du contrat, la plupart des baux allant de deux à quatre ans. La valeur résiduelle est la valeur projetée du véhicule à la fin du bail et est fixée par le bailleur. Une valeur résiduelle plus élevée entraîne généralement des paiements mensuels plus bas. Des entrées supplémentaires peuvent inclure l'allocation kilométrique annuelle et toute remise incitative applicable du fabricant ou de la province. Pour un calcul de paiement aux deux semaines, l'outil tiendra compte de 26 périodes de paiement sur 12 mois consécutifs.
Impact de chaque entrée sur votre paiement
Modifier une entrée dans un calculateur de location modifiera directement le paiement mensuel estimé. Un acompte plus important réduit le montant net financé, ce qui abaisse le paiement mensuel. Un taux d'intérêt plus élevé augmente le coût d'emprunt, entraînant un paiement mensuel plus élevé. Prolonger la durée du bail répartit le coût sur plus de paiements, ce qui peut réduire chaque paiement individuel mais augmente le total des intérêts payés sur la durée du bail. La valeur résiduelle a une relation inverse avec le paiement. Un véhicule avec une valeur résiduelle projetée plus élevée se déprécie moins pendant la durée du bail, conduisant à un paiement mensuel plus bas. Choisir une fréquence de paiement aux deux semaines au lieu de mensuelle entraîne plus de paiements par année, ce qui peut réduire le principal plus rapidement si le montant du paiement est équivalent, mais le calculateur affichera le montant ajusté par paiement. Les remises provinciales pour les véhicules électriques, lorsqu'elles sont appliquées comme une réduction du prix après taxes, réduiront également les paiements calculés. Les incitatifs des fabricants comme le « Nissan Canada Finance (NCF) Lease Cash », qui s'appliquent uniquement aux contrats de location subventionnés, réduisent directement le coût capitalisé et donc le paiement.
Règles et structures standard des baux au Canada
Les locations de voiture au Canada sont structurées comme des contrats permettant l'utilisation d'un véhicule pour une période fixe en échange de paiements périodiques. Les programmes de location standard incluent souvent une allocation kilométrique annuelle, avec un maximum courant de 24 000 kilomètres par année. Dépasser cette limite entraîne des frais pour kilomètres excédentaires tels que définis dans le contrat de location. Les baux sont taxés mensuellement sur chaque paiement, contrairement aux contrats de financement où la taxe est souvent payée en un seul versement initial. À la fin du bail, le locataire doit retourner le véhicule ou peut exercer une option d'achat pour l'acheter à la valeur résiduelle prédéterminée. Inclure une option d'achat au début du bail ajoutera typiquement un petit montant au paiement mensuel. Le véhicule doit être retourné en bon état, sous réserve d'une inspection pour usure excessive ou dommages attribuables au locataire. Les locataires sont généralement tenus d'effectuer l'entretien et la maintenance réguliers du véhicule, avec preuve, car le défaut de le faire peut entraîner des pénalités ou l'annulation des garanties.
Un bail de véhicule standard au Canada inclut une allocation kilométrique annuelle maximale, comme 24 000 km par année. Les locataires doivent payer des frais pour kilomètres excédentaires s'ils conduisent au-delà des limites fixées dans le contrat de location. Le contrat de location exige que le locataire effectue et fournisse une preuve de l'entretien et de la maintenance réguliers du véhicule. À la fin du bail, le véhicule doit être retourné en bon état, sous réserve d'une inspection pour usure excessive ou dommages.
- Le locataire doit respecter la limite kilométrique annuelle spécifiée dans le contrat, souvent 24 000 km/an.
- L'entretien et la maintenance réguliers du véhicule sont requis, avec preuve.
- Le locataire est responsable de tout dommage au-delà de l'usure normale.
- Les modifications au véhicule sont généralement restreintes.
- Une option d'achat peut être incluse, permettant au locataire d'acheter la voiture à la fin du bail.
- Les remises incitatives provinciales pour les véhicules électriques peuvent s'appliquer et réduire le coût net.
- Les contrats de location exigent que le locataire maintienne une couverture d'assurance appropriée.
- Les accessoires installés par le concessionnaire sont ajoutés au prix du véhicule mais pas à la valeur résiduelle.
Coûts et considérations spécifiques à la location
Au-delà du paiement mensuel de base, plusieurs autres coûts sont inhérents à une location de voiture. Des frais pour kilomètres excédentaires s'appliquent si vous conduisez au-delà de la limite annuelle contractuelle, ce qui est un tarif par kilomètre. À la fin du bail, des frais peuvent être imposés pour usure excessive, c'est-à-dire des dommages au-delà de ce qui est attendu d'une utilisation normale. Les coûts d'entretien pour des éléments comme les changements d'huile, les pneus et les freins sont à la charge du locataire et ne sont pas inclus dans les calculs de paiement de location. Certains fabricants offrent des programmes de location subventionnés avec des taux d'intérêt incitatifs, qui se reflètent dans le calculateur comme un taux plus bas. Il est important de noter que les paiements de location ne créent pas de fonds propres. À la fin du terme, vous ne possédez pas d'actif à moins d'acheter le véhicule. De plus, les contrats de location vous obligent à maintenir une couverture d'assurance adéquate sur le véhicule pour toute la durée. Une assurance pour l'usure est disponible pour les locataires préoccupés par les frais potentiels en fin de bail. Les locataires peuvent également éviter les pénalités pour kilomètres excédentaires ou usure excessive en choisissant d'acheter le véhicule à la fin du bail.
Comparaison entre la location et le financement d'un achat
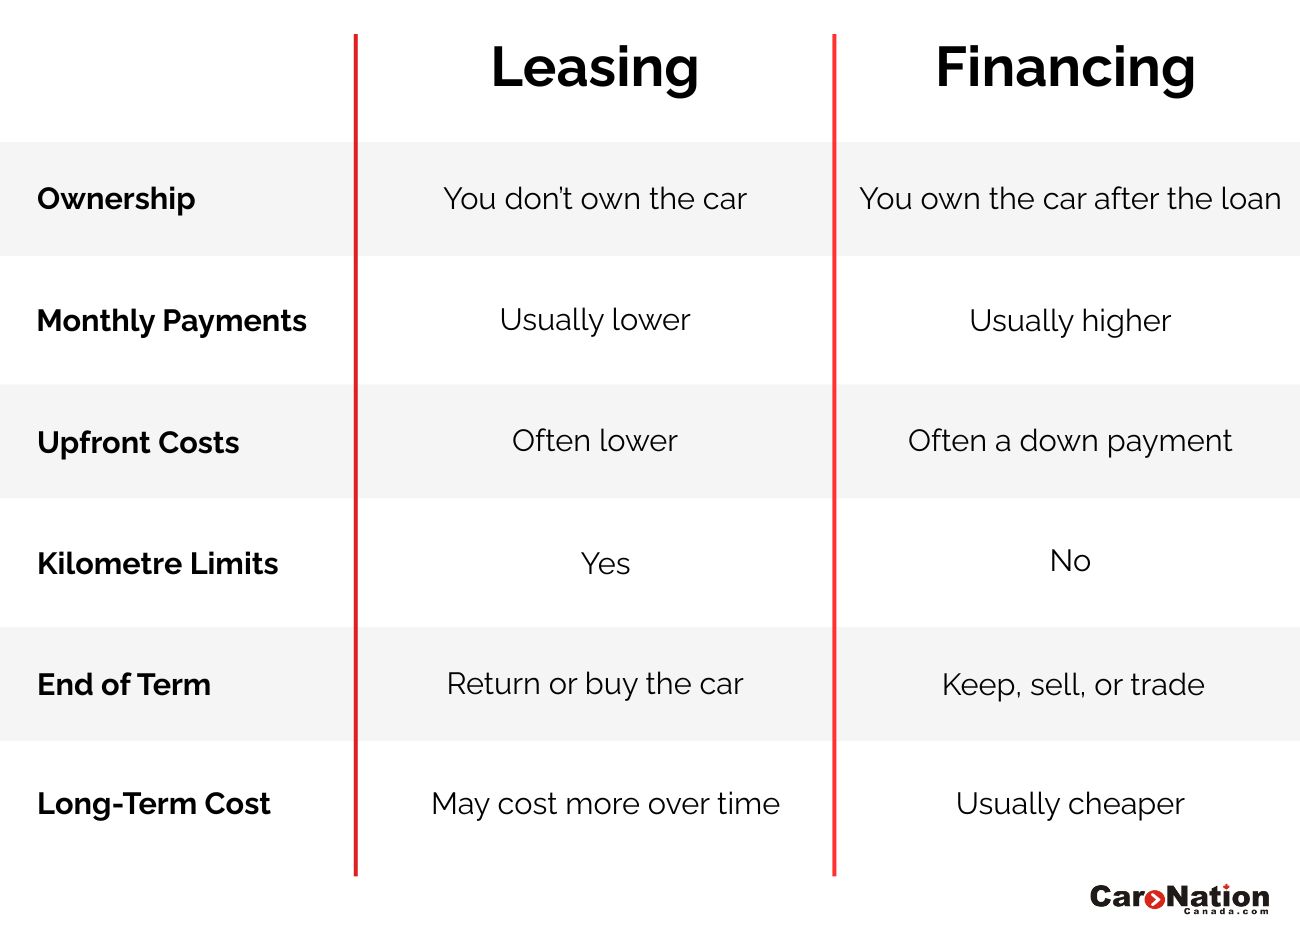
L'utilisation d'un calculateur comparatif révèle les différences financières à long terme entre la location et la prise d'un prêt pour acheter. Un calcul de location montre le coût de deux baux consécutifs, incluant les taxes et les intérêts, sur plusieurs années. Un calcul de prêt montre le coût total pour posséder un véhicule jusqu'à ce que le prêt soit entièrement remboursé, après quoi vous possédez le véhicule sans autres paiements. La colonne du prêt inclut tous les paiements mensuels plus les intérêts et les taxes jusqu'à la fin du terme. Aucun calcul n'inclut les coûts potentiels pour l'entretien et les réparations, qui devraient être budgétés séparément. Pour les personnes qui préfèrent conduire un nouveau véhicule tous les quelques années et veulent des paiements mensuels plus bas, la location peut être attrayante. Pour ceux qui visent à devenir propriétaires et à éviter des paiements perpétuels, le financement d'un achat peut être plus approprié, surtout après la fin du terme du prêt. Le Calculateur d'objectifs financiers de l'Agence de la consommation en matière financière du Canada peut illustrer comment l'épargne pourrait croître si vous continuiez à mettre de côté votre ancien paiement de voiture après le remboursement d'un prêt. Il est également possible d'envisager de rediriger ces fonds vers un Régime enregistré d'épargne-retraite (REER) ou un Régime enregistré d'épargne-études (REEE).
Exemple pratique avec des chiffres courants
La durée du bail est de 48 mois, ou quatre ans. L'allocation kilométrique annuelle est de 24 000 kilomètres. Un calculateur de location de voiture utiliserait ces entrées pour déterminer la portion mensuelle de financement du paiement. Puisque les baux sont taxés mensuellement, le calculateur appliquerait ensuite votre taux de taxe de vente provincial à ce montant mensuel pour afficher le paiement après taxes. Pour un échéancier aux deux semaines, il diviserait les chiffres mensuels de manière appropriée, avec des paiements dus tous les 14 jours. Le résultat vous montrerait le paiement périodique estimé requis, vous aidant à évaluer l'abordabilité. Cet exemple n'inclut aucun incitatif de « lease cash » du fabricant ou de remise provinciale pour véhicule électrique, ce qui modifierait davantage le calcul si applicable.
Variations et incitatifs provinciaux
Les calculs de location au Canada peuvent être affectés par des programmes provinciaux, particulièrement pour les véhicules électriques. De nombreuses provinces offrent des remises incitatives pour encourager l'adoption des véhicules électriques. Ces remises sont appliquées à la valeur après taxes du véhicule et peuvent réduire le montant net financé ou loué. Le montant réel de la remise varie selon le modèle du véhicule et la durée de l'entente de financement ou de location. Il est crucial de confirmer les détails de ces incitatifs avec votre concessionnaire, car ils sont administrés par les gouvernements provinciaux et peuvent changer. Le taux de taxe de vente appliqué mensuellement au paiement de location varie également selon la province, modifiant le montant final du paiement après taxes. Les concessionnaires disposent des informations les plus à jour sur les incitatifs disponibles et leur intégration avec les offres des fabricants. Ces incitatifs provinciaux ne sont pas sous le contrôle du fabricant, et les personnes intéressées devraient confirmer l'exactitude de l'information avant de s'y fier pour faire un achat.
Comprendre les résultats et les limites du calculateur
Les résultats fournis par un calculateur de location de voiture sont des estimations à des fins d'information et d'illustration seulement. Les calculs supposent que le taux d'intérêt restera constant pendant toute la durée du bail, bien que les taux d'intérêt réels puissent varier. Toutes les options affichées sont basées sur les informations que vous fournissez et les offres actuelles de produits de crédit automobile. L'outil ne constitue pas un conseil financier, et il est conseillé de parler avec un concessionnaire automobile ou un conseiller financier pour une discussion plus approfondie de vos besoins d'emprunt. Les calculs n'incluent pas les coûts d'entretien et de réparation, qui sont des coûts supplémentaires potentiels à considérer. Le coût total estimé affiché est le montant dû sur la durée totale du contrat, y compris tout acompte effectué chez le concessionnaire. Les résultats de paiement sont sujets à l'approbation de crédit standard par l'institution de prêt. Pour les chiffres les plus précis et contraignants, vous devez visiter un concessionnaire et obtenir une soumission de location formelle basée sur votre profil de crédit spécifique et la configuration exacte du véhicule. Les incitatifs des fabricants comme le « NCF Finance Cash » ou le « Lease Cash » s'appliquent uniquement aux clients de détail et ne sont pas combinables avec les rabais pour flottes.
Questions fréquentes
À quoi sert un calculateur de location de voiture ?
Un calculateur de location de voiture est utilisé pour estimer vos paiements mensuels ou aux deux semaines avant et après taxes pour la location d'un véhicule. Il vous aide à comprendre l'engagement financier en traitant des entrées comme le prix du véhicule, l'acompte, le taux d'intérêt et la durée du bail. L'outil permet souvent de comparer le coût de la location et le coût du financement d'un achat dans le temps. Il fournit des chiffres essentiels pour établir un budget avant de visiter un concessionnaire. Les résultats sont des approximations et supposent un taux d'intérêt constant.
Quelle est l'allocation kilométrique standard sur un bail canadien ?
Un programme de location standard au Canada permet souvent un maximum de 24 000 kilomètres par année. Cette allocation est spécifiée dans le contrat de location. Si vous conduisez le véhicule au-delà de cette limite, des frais pour kilomètres excédentaires s'appliqueront à la fin du contrat de location. Certains programmes peuvent offrir des allocations différentes, il est donc important de confirmer les conditions avant de signer. Des baux à kilométrage élevé sont disponibles mais entraînent généralement des paiements mensuels plus élevés.
Comment un acompte affecte-t-il mon paiement de location ?
Un acompte réduit le montant net financé par le bail. Ce montant financé plus bas entraîne un paiement mensuel de location plus bas. L'acompte peut être constitué d'argent comptant, d'une remise ou de la valeur de reprise de votre véhicule actuel. Un acompte plus important aura un effet plus significatif sur la réduction de vos paiements périodiques. Les incitatifs des fabricants comme les rabais « Purchase Cash » pour les transactions au comptant agissent également comme un acompte en réduisant le prix de vente avant taxes.
Qu'est-ce qu'une valeur résiduelle dans une location de voiture ?
La valeur résiduelle est la valeur projetée du véhicule à la fin de la durée du bail. Elle est fixée par le bailleur et n'est pas négociable. Une valeur résiduelle plus élevée signifie que le véhicule se déprécie moins pendant votre bail, ce qui entraîne généralement des paiements mensuels plus bas. Cette valeur varie selon la durée du bail, l'allocation kilométrique et la marque et le modèle du véhicule. Les véhicules avec une valeur de revente élevée ont généralement des valeurs résiduelles plus élevées.
Les paiements de location sont-ils taxés différemment des paiements de prêt ?
Oui, les paiements de location sont taxés mensuellement au Canada. La taxe de vente provinciale applicable est calculée et ajoutée à chaque paiement de location individuel. En revanche, pour un achat financé, la taxe de vente est généralement calculée et payée en un seul versement au début du prêt, souvent intégrée au montant total financé. Ce traitement fiscal mensuel est une différence structurelle clé entre la location et le financement.
Puis-je acheter la voiture à la fin de mon bail ?
La plupart des baux incluent une entente d'option d'achat qui vous permet d'acheter le véhicule à la fin de la durée du bail à un prix spécifié, qui est la valeur résiduelle. Choisir d'ajouter cette option au début du bail ajoutera typiquement un petit montant à vos paiements mensuels. Cette option offre une voie vers la propriété si vous décidez de garder la voiture. Les locataires ont également l'option d'acheter le véhicule pour éviter les pénalités pour kilomètres excédentaires ou usure excessive.
Sources et lectures complémentaires
- Vehicle Lease or Loan Calculator, Innova CMS ised-isde.canada.ca
- Auto Lease Calculator calculator.net
- Vehicle Lease & Finance Payment Calculator nissan.ca
- Auto Loan Payment Calculator scotiabank.com
- Buy vs Lease Calculator servus.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.