Un calculateur de croissance des placements est un outil qui projette comment votre argent peut augmenter au fil du temps grâce à la puissance des intérêts composés. Il vous aide à visualiser la valeur future d'un investissement forfaitaire, de cotisations régulières, ou des deux. Pour les Canadiens, comprendre cette croissance est crucial pour planifier des objectifs financiers majeurs comme la retraite, les études ou l'achat d'une maison dans le cadre de comptes enregistrés comme le CELI et le REER. Ces calculateurs vous permettent de modéliser différents scénarios en ajustant des variables telles que votre cotisation initiale, le taux de rendement anticipé et l'horizon de placement.
Comment fonctionne un calculateur de croissance des placements
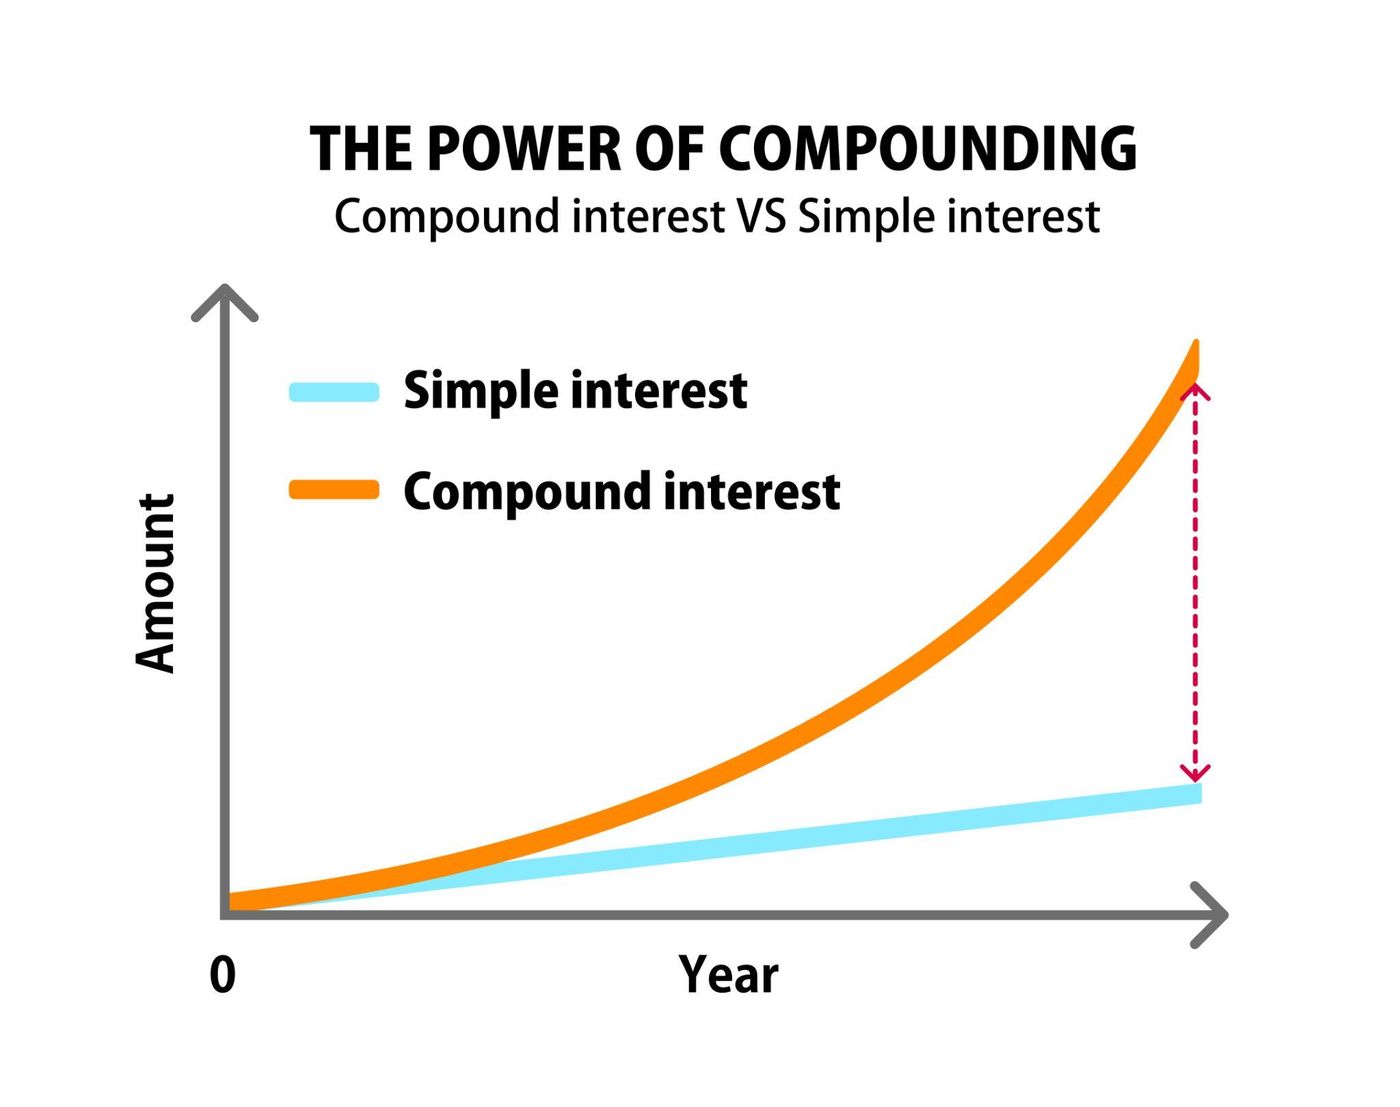
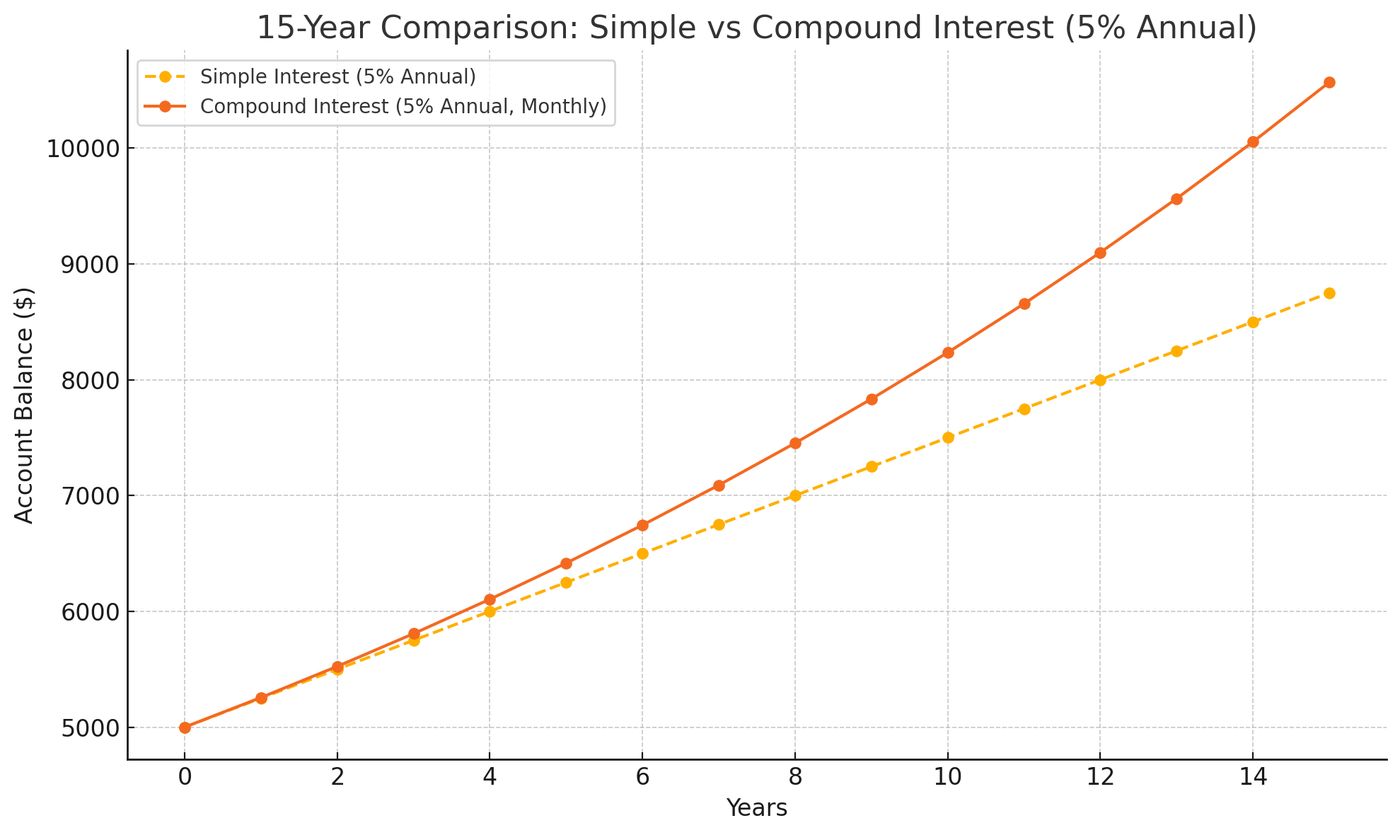
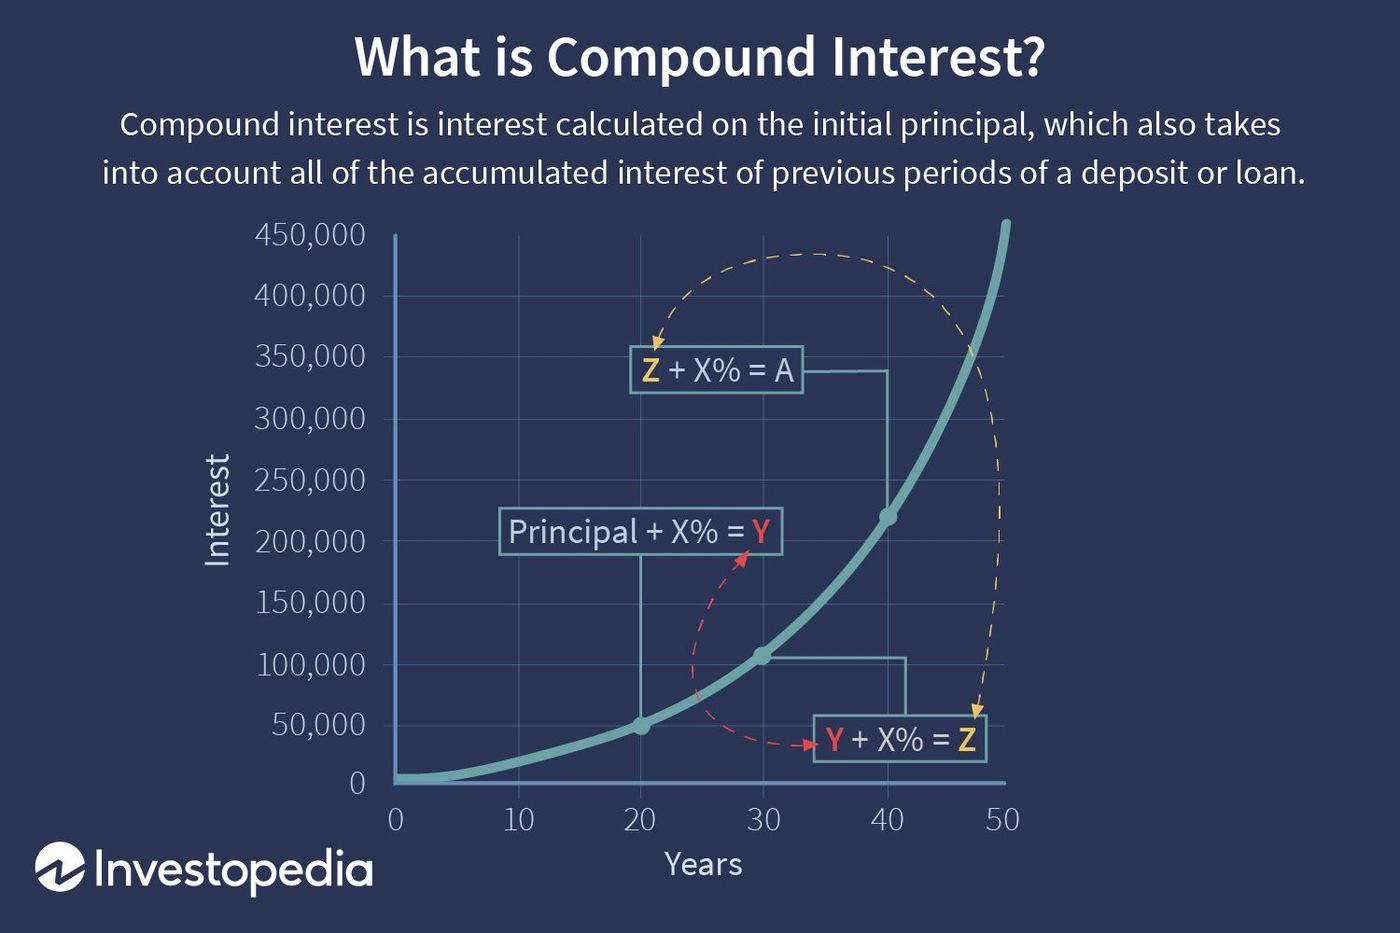
Le calculateur utilise une formule mathématique pour projeter comment une somme d'argent initiale augmente lorsqu'elle génère des intérêts, et que ces intérêts génèrent à leur tour plus d'intérêts. Ce processus s'appelle les intérêts composés. Les variables principales que vous entrez sont le montant de l'investissement initial, toute cotisation régulière que vous prévoyez de faire, le taux de rendement annuel anticipé sur vos placements et la durée totale de votre placement en années. Le calculateur traite ces chiffres pour produire une projection de la valeur totale de votre investissement à une date future. Il peut également illustrer la différence entre les intérêts simples, où vous ne gagnez des rendements que sur votre capital, et les intérêts composés, où vous gagnez des rendements à la fois sur votre capital et sur les gains accumulés. De nombreux calculateurs incluent également une option pour tenir compte de l'effet érosif de l'inflation, vous montrant le pouvoir d'achat réel projeté de votre épargne future.
Au-delà de simplement montrer un total final, ces outils décomposent souvent les résultats pour montrer quelle part de la valeur finale provient de vos propres cotisations par rapport à la croissance générée par le placement. Cette ventilation met en lumière le rôle important que jouent le temps et la capitalisation dans l'accumulation de richesse. Le calculateur peut être utilisé pour résoudre différentes variables selon votre objectif, comme l'investissement initial requis pour atteindre une somme cible ou le taux de rendement nécessaire. Il est important de se rappeler que les résultats sont des projections basées sur les hypothèses que vous entrez et ne garantissent pas la performance future des placements. La volatilité des marchés, les frais et les changements dans les habitudes de cotisation peuvent tous affecter les résultats réels.
Variables clés et leur impact sur les résultats
Chaque variable dans un calculateur de croissance des placements influence directement le résultat projeté. La cotisation initiale est la somme forfaitaire que vous investissez au départ. Un montant initial plus important fournit une base plus large sur laquelle la capitalisation peut agir, conduisant à une croissance significativement plus élevée sur une longue période. La cotisation régulière est le montant que vous ajoutez au placement à intervalles réguliers, comme hebdomadairement, aux deux semaines ou mensuellement. Des cotisations régulières, même de petits montants, peuvent augmenter considérablement la valeur finale parce que vous ajoutez continuellement du carburant au moteur de la capitalisation. La fréquence de ces cotisations compte également, car des cotisations plus fréquentes permettent à l'argent nouvellement ajouté de commencer à générer des rendements plus tôt.
La durée du placement est le nombre total d'années pendant lesquelles vous prévoyez de garder l'argent investi. C'est sans doute la variable la plus puissante en raison de la nature exponentielle des intérêts composés. Un horizon temporel plus long permet plus de cycles de gains d'intérêts sur les intérêts, ce qui peut faire croître la richesse à un rythme accéléré dans les dernières années. Le taux de rendement annuel anticipé est le pourcentage de gain que vous prévoyez de vos placements chaque année. Ce taux est une hypothèse basée sur la performance historique et le type d'actifs que vous détenez, comme des obligations à faible risque ou des actions à risque plus élevé. Un taux supposé plus élevé produira une valeur finale projetée beaucoup plus grande, mais cela implique également d'accepter un risque et une volatilité potentielle plus grands. Il est crucial d'utiliser des attentes de rendement réalistes, car des entrées trop optimistes peuvent créer des projections trompeuses.
- Cotisation initiale : La somme forfaitaire que vous investissez au départ.
- Cotisation régulière : Les dépôts réguliers (p. ex., hebdomadaires, mensuels) que vous effectuez.
- Durée du placement : Le nombre total d'années pendant lesquelles vous prévoyez d'investir.
- Taux de rendement anticipé : Le gain annuel en pourcentage supposé sur les placements.
- Fréquence des cotisations : À quelle fréquence vous ajoutez de l'argent (hebdomadaire, aux deux semaines, mensuel).
Types courants de placements pour la modélisation
Les calculateurs de croissance des placements peuvent modéliser une grande variété de produits financiers, bien qu'ils simplifient tous le calcul aux variables principales de capital, cotisations, taux et temps. Un placement à faible risque courant est un certificat de placement garanti ou un compte d'épargne à intérêt élevé, qui paie un taux d'intérêt fixe pour une durée spécifiée. Ceux-ci sont simples à modéliser parce que le taux de rendement est connu et garanti jusqu'à certaines limites assurées. Les obligations sont un autre placement à revenu fixe où vous prêtez de l'argent à un gouvernement ou une entreprise en échange de paiements d'intérêts périodiques et du remboursement du capital à l'échéance. Les prix des obligations peuvent fluctuer avec les taux d'intérêt, mais une stratégie conservatrice d'achat et de conservation se concentre sur le rendement à l'échéance.
Les actions, ou titres de participation, représentent des parts de propriété dans une entreprise. Bien qu'elles n'offrent pas un taux de rendement fixe, elles sont un moteur principal de croissance à long terme pour de nombreux portefeuilles. Les investisseurs modélisent souvent les placements en actions en utilisant un rendement moyen historique à long terme. De nombreux Canadiens investissent dans des actions par le biais de fonds communs comme les fonds mutuels ou les fonds négociés en bourse. Ces fonds sont gérés par des professionnels et offrent une diversification entre de nombreuses entreprises ou actifs. L'immobilier est une autre classe de placement populaire qui peut générer des rendements par le biais du revenu locatif et de l'appréciation de la valeur des propriétés. Chacun de ces types de placement comporte différents niveaux de risque, de potentiel de rendement et de liquidité, qui devraient se refléter dans le taux de rendement anticipé utilisé dans tout calcul.
- Certificats de placement garanti (CPG)/Comptes d'épargne : Placements à faible risque et à intérêt fixe.
- Obligations : Prêts aux gouvernements ou aux entreprises payant des intérêts périodiques.
- Actions (titres de participation) : Parts représentant une propriété dans une entreprise publique.
- Fonds mutuels : Pools d'actions et/ou d'obligations gérés professionnellement.
- Fonds négociés en bourse (FNB) : Fonds qui suivent un indice ou un secteur, négociés en bourse.
- Immobilier : Placements immobiliers générant des revenus et une appréciation.
Utiliser le calculateur avec les comptes enregistrés canadiens
Les investisseurs canadiens ont accès à des comptes enregistrés puissants qui offrent des avantages fiscaux, ce qui peut améliorer considérablement la croissance montrée dans les projections d'un calculateur. Le Compte d'épargne libre d'impôt permet à vos cotisations de croître en franchise d'impôt, ce qui signifie que vous ne payez pas d'impôt sur les revenus de placement ou les gains en capital réalisés dans le compte. Cela fait de la valeur finale projetée par le calculateur le montant réel que vous pouvez retirer. Le Régime enregistré d'épargne-retraite est conçu pour l'épargne-retraite, offrant une déduction fiscale sur les cotisations et une croissance à imposition différée. Bien que les retraits soient imposés comme un revenu, la déduction initiale et la longue période de capitalisation sans impôt peuvent grandement augmenter le résultat net.
Lorsque vous utilisez un calculateur de croissance pour ces comptes, vous entrez votre taux de rendement anticipé et votre calendrier de cotisations comme vous le feriez pour un compte non enregistré. La différence clé est que les résultats ne sont pas diminués par les impôts annuels sur les dividendes ou les intérêts, permettant à la pleine puissance de la capitalisation d'agir. De nombreuses institutions financières fournissent ces calculateurs spécifiquement pour illustrer les avantages d'investir dans un CELI ou un REER. Il est important de connaître les limites de cotisation annuelles pour ces comptes établies par l'Agence du revenu du Canada, car les dépasser entraîne des pénalités. Modéliser des cotisations régulières dans ces limites est une façon efficace de planifier une stratégie d'épargne disciplinée à long terme.
Comprendre le risque et les attentes de rendement réalistes
Le taux de rendement anticipé est une variable critique et sensible dans toute projection de croissance. Ce taux devrait correspondre au profil de risque et à la répartition d'actifs de vos placements choisis. Les placements à faible risque comme les certificats de placement garanti ou les obligations gouvernementales offrent historiquement des rendements plus faibles, comme le taux faible exemple de 3,4 %. Un portefeuille équilibré à risque moyen mélangeant obligations et actions pourrait viser un rendement autour de 5,8 %. Un portefeuille à forte croissance fortement pondéré en actions pourrait utiliser une hypothèse plus élevée, comme 8,1 %, mais cela vient avec l'acceptation d'une plus grande volatilité à court terme et d'un potentiel de perte.
Il est vital de comprendre que des rendements projetés plus élevés ne sont pas garantis et sont basés sur des moyennes historiques du marché. Les rendements réels peuvent varier considérablement d'une année à l'autre, et la performance passée n'indique pas les résultats futurs. Les frais de placement, comme les frais de gestion sur les fonds mutuels, réduisent également votre rendement net et devraient être pris en compte lors du choix d'un taux de rendement anticipé. Une estimation réaliste et conservatrice fournit souvent un chiffre de planification plus fiable qu'une estimation optimiste. Consulter un conseiller financier peut vous aider à déterminer un rendement anticipé approprié basé sur vos placements spécifiques, votre horizon temporel et votre tolérance au risque.
- Risque/Rendement faible : Taux exemple de 3,4 %, convenant aux placements conservateurs comme les CPG.
- Risque/Rendement moyen : Taux exemple de 5,8 %, typique pour un portefeuille équilibré.
- Risque/Rendement élevé : Taux exemple de 8,1 %, associé aux portefeuilles d'actions axés sur la croissance.
- Considération clé : Les moyennes historiques ne garantissent pas la performance future.
- Considération clé : Les frais de placement réduisent le rendement net que vous gagnez réellement.
Un exemple concret utilisant des paramètres courants
Ils prévoient d'investir pour une durée de 25 ans, visant un taux de rendement annuel moyen anticipé de 5,8 %, composé annuellement. Le calculateur traiterait ces chiffres pour montrer la croissance projetée. Cependant, avec la croissance composée, la valeur finale du portefeuille serait considérablement plus élevée. La puissance de la capitalisation est montrée dans la différence entre les calculs d'intérêts simples et composés. Avec les intérêts simples, la croissance ne serait appliquée qu'au capital original chaque année. Avec les intérêts composés, la croissance est appliquée à l'ensemble du solde, y compris les intérêts précédemment gagnés. Sur une longue période comme 25 ans, les intérêts composés génèrent une croissance exponentiellement plus importante. Par exemple, la part de la valeur finale attribuée aux intérêts composés dans ce scénario dépasserait de loin la part provenant des intérêts simples. Cet exemple souligne pourquoi commencer tôt et cotiser régulièrement sont deux des stratégies les plus efficaces pour bâtir une richesse à long terme, car elles maximisent le temps que votre argent a pour se composer.
Limitations et considérations importantes
Bien que les calculateurs de croissance des placements soient d'excellents outils de planification, ils ont des limitations inhérentes. Les projections sont déterministes, ce qui signifie qu'elles supposent un taux de rendement lisse et constant chaque année. En réalité, les marchés financiers sont volatils, et les rendements peuvent être négatifs certaines années et exceptionnellement élevés d'autres. Ce risque de séquence des rendements n'est pas capturé par un simple modèle d'intérêts composés. De plus, le calculateur ne tient pas compte des frais de placement, des coûts de transaction ou des impôts sur les comptes non enregistrés, qui réduisent tous vos rendements nets. L'inflation est un autre facteur critique qui érode le pouvoir d'achat au fil du temps. Certains calculateurs avancés offrent une fonction d'ajustement pour l'inflation pour montrer la valeur réelle, ajustée à l'inflation, de votre épargne future.
Les résultats dépendent entièrement de l'exactitude et du caractère raisonnable des variables que vous fournissez. Utiliser un taux de rendement irréalistement élevé produira un résultat trop optimiste et potentiellement trompeur. Il est également important de revoir et de mettre à jour vos projections périodiquement à mesure que votre situation financière, vos objectifs et les conditions du marché changent. Le calculateur est un guide pour établir un plan et comprendre les principes mathématiques de la croissance, pas une promesse de richesse future. Il devrait être utilisé dans le cadre d'un processus de planification financière plus large qui inclut l'évaluation des risques, la répartition d'actifs et des conseils professionnels au besoin.
Questions fréquentes
Que sont les intérêts composés ?
Les intérêts composés sont le processus par lequel les intérêts que vous gagnez sur un placement sont réinvestis pour gagner des intérêts supplémentaires lors des périodes suivantes. Au lieu de gagner un rendement uniquement sur votre capital initial, vous gagnez des rendements à la fois sur le capital et sur les intérêts accumulés. Cela crée une croissance exponentielle au fil du temps, surtout avec un horizon de placement à long terme. C'est un concept fondamental pour l'investissement à long terme et l'accumulation de richesse.
Combien puis-je cotiser régulièrement dans un plan de placement ?
Les montants des cotisations régulières peuvent varier selon l'institution financière et le type de compte. À titre d'exemple, un calculateur fixe une cotisation régulière minimale de 25 $. Des maximums peuvent également s'appliquer, comme une cotisation hebdomadaire maximale de 2 000 $, un maximum aux deux semaines de 4 000 $ et un maximum mensuel de 8 000 $. Ces limites sont établies par le fournisseur pour l'outil de calculateur et peuvent différer des limites de cotisation pour les comptes enregistrés comme le CELI et le REER.
Quel est un taux de rendement anticipé réaliste pour mes placements ?
Un taux réaliste dépend de votre répartition d'actifs et de votre tolérance au risque. Des taux exemples d'une source incluent un taux faible de 3,4 % pour les placements conservateurs, un taux moyen de 5,8 % pour un portefeuille équilibré et un taux élevé de 8,1 % pour un portefeuille axé sur la croissance. Ce sont des taux hypothétiques pour une année complète. Les rendements réels varient en raison des conditions du marché, et vous devriez considérer les frais de placement, qui réduisent les rendements nets, lorsque vous établissez vos attentes.
Quelle est la différence entre un CELI et un REER dans un calculateur de croissance ?
Dans le calculateur lui-même, vous entrez les mêmes chiffres pour les deux comptes : investissement initial, cotisations, taux de rendement et durée. La différence clé réside dans le traitement fiscal. Un CELI offre une croissance libre d'impôt, donc la valeur finale du calculateur est ce que vous gardez. Un REER offre une croissance à imposition différée et une déduction fiscale sur les cotisations, mais les retraits sont imposés. Le calculateur montre la croissance brute pour les deux, mais le résultat net après impôt sera différent.
Quelle devrait être la durée de mon placement ?
La durée du placement est le nombre d'années pendant lesquelles vous prévoyez de rester investi. Les calculateurs permettent souvent des durées de 1 à 50 ans. Une durée plus longue maximise la puissance des intérêts composés, car votre argent a plus de cycles pour croître. Pour des objectifs à long terme comme la retraite, une durée de 20, 30 ans ou plus est courante. La durée devrait correspondre à votre objectif financier et à votre capacité à laisser l'argent investi sans avoir besoin de le retirer prématurément.
Le calculateur peut-il tenir compte de l'inflation ?
Certains calculateurs de croissance des placements incluent une fonction d'ajustement pour l'inflation. Cela vous permet d'entrer un taux d'inflation annuel supposé. Le calculateur montre ensuite la valeur future de votre placement en pouvoir d'achat d'aujourd'hui, ce qu'on appelle souvent le taux de rendement réel. C'est important parce qu'un dollar dans le futur n'achètera pas autant qu'un dollar aujourd'hui. Sans cet ajustement, la valeur finale nominale peut surestimer vos progrès financiers réels.
Sources et lectures complémentaires
- Investment Calculator bankofcanada.ca
- Investment Calculator calculator.net
- Compound Interest Calculator | Saving & Investing td.com
- Investment Growth Calculator cibc.com
- Compound Interest Calculator investor.gov
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.