Un calculateur d'intérêts composés est un outil essentiel pour les épargnants et investisseurs canadiens afin de projeter la valeur future de leur argent. Il calcule comment votre investissement initial fructifie lorsque les intérêts sont gagnés à la fois sur le capital de départ et sur les intérêts accumulés des périodes précédentes. Comprendre les intérêts composés est crucial pour planifier des objectifs comme la retraite, les études ou un achat important. Utiliser un calculateur vous aide à voir l'impact de différents taux d'intérêt, échéanciers de cotisations et horizons temporels sur votre croissance financière.
Comment fonctionnent les intérêts composés
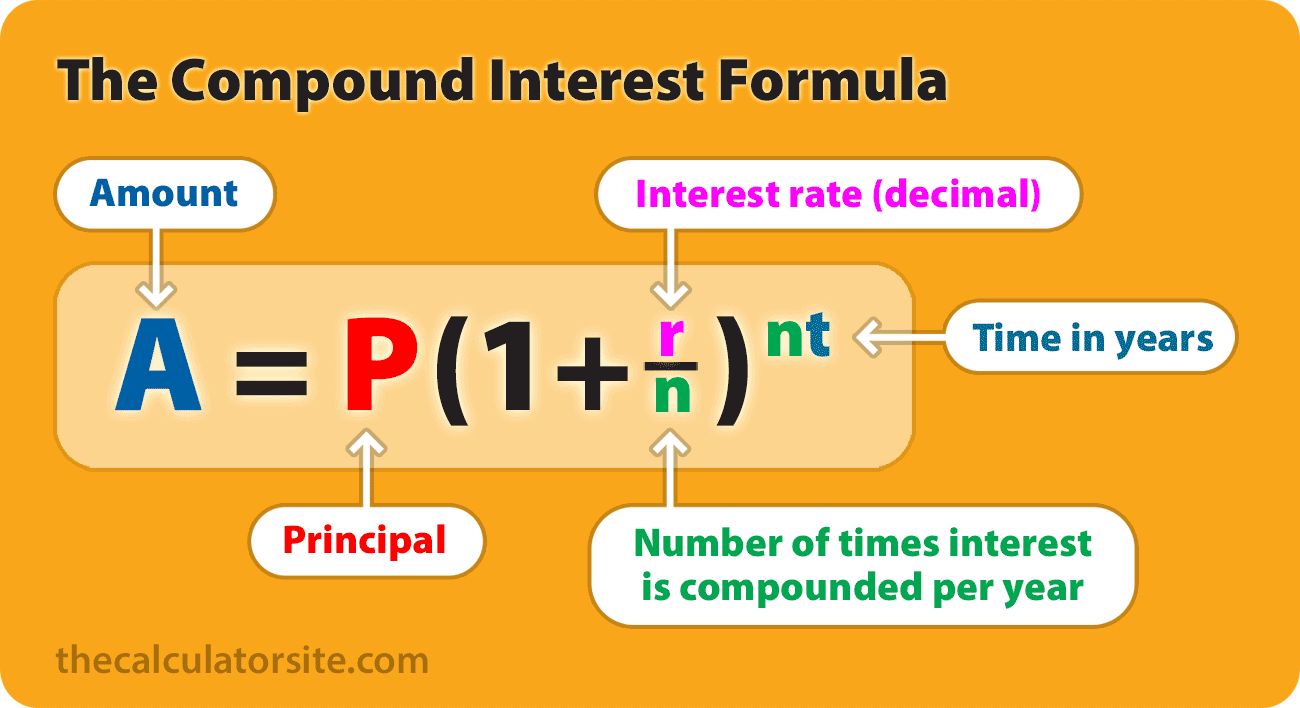
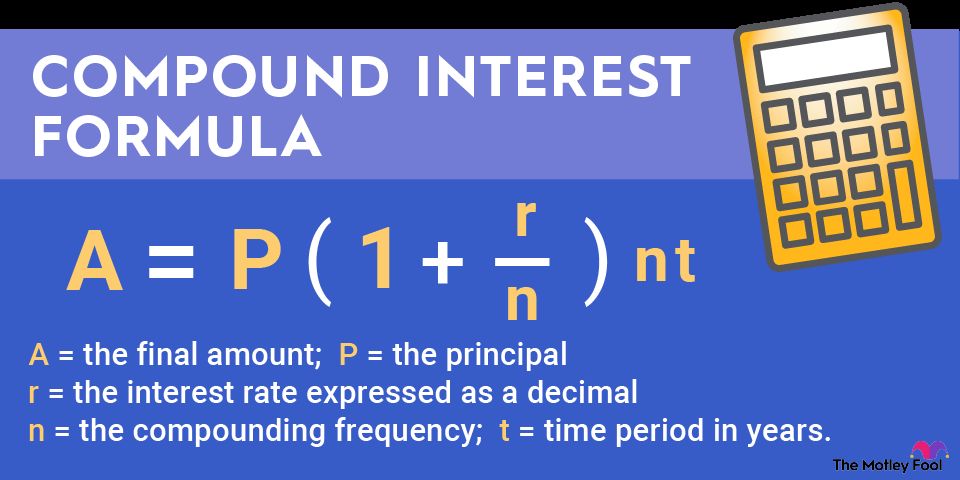
Les intérêts composés sont le processus par lequel les intérêts gagnés au cours d'une période sont ajoutés au solde du capital, et les intérêts futurs sont ensuite calculés sur ce montant plus élevé. Cela crée un effet boule de neige où votre argent croît de façon exponentielle avec le temps, et non pas seulement de façon linéaire. La formule mathématique de base utilisée pour calculer les intérêts composés est A = P(1 + r/n)^(nt), où A est le montant final, P est le capital initial, r est le taux d'intérêt annuel exprimé en décimal, n est le nombre de fois que les intérêts sont capitalisés par année, et t est le nombre d'années pendant lesquelles l'argent est investi. Cette formule est la base de chaque calculateur d'intérêts composés, automatisant le calcul complexe pour vous montrer la croissance potentielle. La puissance de la capitalisation est plus efficace lorsque les investissements sont laissés intacts pendant de longues périodes, permettant aux rendements de s'accumuler sur eux-mêmes à travers les cycles du marché.
Les données qui influencent le calcul
Chaque champ que vous remplissez dans un calculateur d'intérêts composés influence directement le résultat projeté de votre investissement. L'investissement initial ou capital est le montant de départ que vous déposez, qui forme la base de toute croissance future. Le taux d'intérêt annuel ou le taux de rendement attendu est une donnée critique, car même une petite différence de pourcentage peut mener à des résultats très différents sur plusieurs décennies. L'horizon temporel de l'investissement, ou le nombre d'années que vous prévoyez rester investi, est peut-être la variable la plus puissante en raison de la nature exponentielle de la capitalisation. De nombreux calculateurs vous permettent aussi d'entrer des cotisations supplémentaires régulières, qui sont typiquement appliquées au début de chaque période de capitalisation pour commencer immédiatement à générer des intérêts.
La fréquence de capitalisation détermine à quelle fréquence les intérêts gagnés sont ajoutés au solde du capital pour calculer les intérêts de la période suivante. Les fréquences courantes incluent la capitalisation annuelle, semestrielle, trimestrielle, mensuelle ou quotidienne. Typiquement, plus les intérêts sont capitalisés fréquemment, plus votre solde croîtra rapidement, bien que la différence pratique entre une capitalisation quotidienne et mensuelle soit souvent minime à long terme. Certains calculateurs avancés incluent une donnée pour le taux d'inflation annuel, qui ajuste les résultats finaux pour montrer le pouvoir d'achat de vos économies futures en dollars d'aujourd'hui. Il est important de noter que ces outils sont conçus pour montrer la croissance avant l'application de l'impôt sur le revenu, ce qui signifie que la valeur finale peut être assujettie à l'impôt selon le type de compte.
Intérêts composés versus intérêts simples
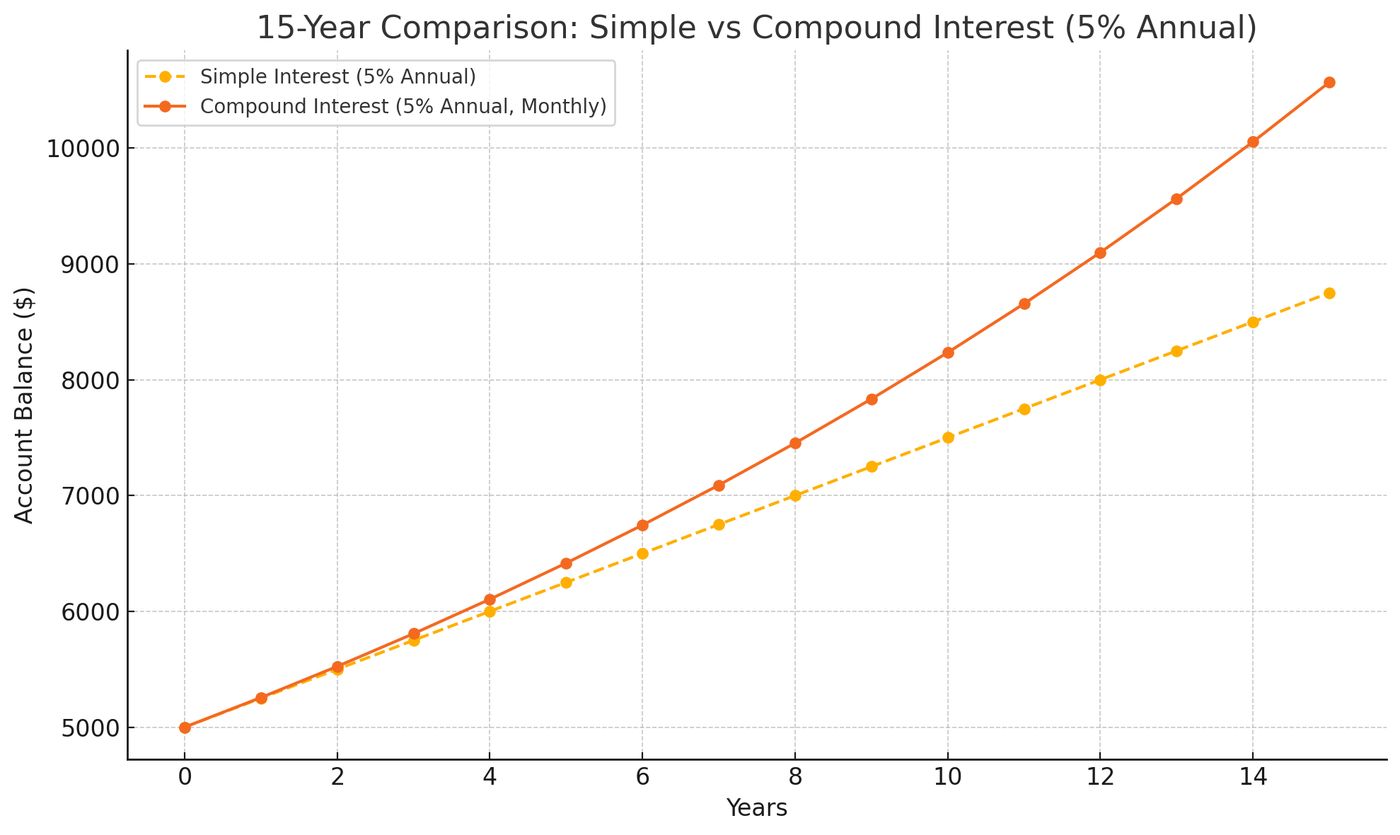
Comprendre la différence entre les intérêts composés et les intérêts simples est fondamental pour prendre des décisions financières éclairées. Les intérêts simples sont calculés uniquement sur le montant du capital initial déposé. Ils ne réinvestissent aucun gain, donc les intérêts gagnés chaque période restent constants. Cela signifie que les périodes de capitalisation n'ont aucun effet sur les calculs d'intérêts simples, car il n'y a pas de mécanisme pour que les intérêts génèrent des intérêts supplémentaires. Le modèle de croissance sous les intérêts simples est linéaire, produisant une ligne droite sur un graphique au fil du temps.
Les intérêts composés, par contraste, sont souvent décrits comme des intérêts sur les intérêts. Lorsque vous déposez de l'argent pour la première fois, seul votre capital génère des intérêts. Une fois que ces intérêts sont crédités à votre compte, le nouveau total, plus élevé, devient la base pour le prochain calcul d'intérêts. Ce processus se répète, faisant accélérer vos rendements avec le temps, surtout dans les comptes où les intérêts sont capitalisés régulièrement et restent intacts. Le modèle de croissance sous les intérêts composés est exponentiel, créant une courbe qui devient plus raide à mesure que le temps passe. Pour les objectifs d'épargne à long terme comme la retraite, la croissance exponentielle des intérêts composés est nettement plus puissante que la croissance linéaire des intérêts simples.
Utiliser le calculateur pour les investissements canadiens
Les Canadiens utilisent couramment des calculateurs d'intérêts composés pour estimer la croissance de divers véhicules de placement enregistrés et non enregistrés. Le calculateur peut projeter les rendements sur les comptes d'épargne, où les intérêts peuvent être capitalisés quotidiennement ou mensuellement, vous aidant à comparer les offres de différentes institutions financières. Pour les certificats de placement garanti (CPG), la plupart des CPG canadiens offrent un taux d'intérêt fixe verrouillé pour la durée du terme, avec des intérêts typiquement calculés sur le dépôt initial et capitalisés annuellement. L'intérêt total est payé lorsque le CPG arrive à échéance, et un calculateur peut montrer la valeur finale basée sur le taux annoncé.
L'outil est aussi précieux pour les placements à long terme en actions dans des actifs comme les actions, les FNB ou les obligations, bien que ceux-ci impliquent des rendements variables plutôt qu'un taux d'intérêt garanti. Pour la planification de la retraite, les calculateurs aident à estimer comment les économies dans un compte d'épargne libre d'impôt (CELI) ou un régime enregistré d'épargne-retraite (REER) peuvent croître avec le temps. Un CELI ou un REER peut vous aider à économiser sur les impôts et à faire fructifier votre argent, rendant l'effet de capitalisation encore plus bénéfique à l'intérieur de ces abris. En entrant votre solde actuel, votre taux de rendement attendu, vos cotisations prévues et le temps jusqu'à la retraite, vous pouvez évaluer si vous êtes sur la bonne voie pour atteindre vos objectifs de revenu futur.
Stratégies pour maximiser la croissance par capitalisation
Pour exploiter toute la puissance des intérêts composés, certaines stratégies peuvent améliorer significativement vos résultats. L'action la plus efficace est de commencer à investir le plus tôt possible. Plus vous commencez tôt, plus votre argent a de temps pour croître exponentiellement, et moins vous aurez peut-être besoin de cotiser de votre poche plus tard pour atteindre le même objectif. Effectuer des cotisations supplémentaires régulières à votre capital peut augmenter dramatiquement le solde final, car chaque nouvelle cotisation commence elle-même à être capitalisée immédiatement.
Il est crucial de laisser votre argent investi et d'éviter les retraits inutiles, car chaque retrait réduit le montant du capital qui travaille pour vous. Rechercher des investissements avec des rendements potentiels plus élevés, tout en comprenant les risques associés, peut accélérer la croissance, à condition que ces rendements dépassent l'inflation. Garder les frais d'investissement et les impôts bas assure qu'une plus grande partie de vos rendements est réinvestie pour être capitalisée. Enfin, maintenir une perspective à long terme et rester investi à travers les fluctuations du marché permet au processus de capitalisation de travailler de façon constante sur plusieurs décennies.
- Commencez à investir le plus tôt possible pour maximiser le temps.
- Effectuez des cotisations supplémentaires régulières à votre capital.
- Évitez les retraits inutiles pour protéger la base de capitalisation.
- Recherchez des rendements qui dépassent l'inflation pour préserver le pouvoir d'achat.
- Minimisez les frais et les impôts pour laisser plus d'argent être capitalisé.
- Restez investi à long terme à travers les cycles du marché.
Comprendre les résultats et les hypothèses du calculateur
Les résultats générés par un calculateur d'intérêts composés fournissent une projection détaillée, mais il est vital d'en comprendre le contexte et les limites. L'outil calcule la valeur de votre investissement à la fréquence de la période de capitalisation que vous sélectionnez, avec toutes cotisations supplémentaires appliquées immédiatement au début de la période. Les résultats détaillés sont typiquement affichés par année, peu importe les fréquences de cotisation ou de capitalisation spécifiques que vous sélectionnez. Si vous sélectionnez une date cible qui inclut une année finale partielle, la croissance pour cette dernière année peut sembler plus lente parce que ce n'est pas une période de capitalisation complète.
Les résultats affichés sont destinés à titre de référence seulement et ne reflètent pas nécessairement les résultats qui seraient obtenus dans des situations d'investissement réelles, car les rendements du marché sont variables. Le calculateur montre souvent plusieurs chiffres clés : la valeur future totale de l'investissement, le montant total des intérêts gagnés avant inflation, et, le cas échéant, la valeur après ajustement pour l'inflation. Lorsqu'un taux d'inflation est entré, l'outil peut montrer la valeur ajustée pour l'inflation de l'investissement initial, les intérêts réels gagnés après inflation, et la valeur réelle totale de l'investissement. Ces chiffres ajustés pour l'inflation vous aident à comprendre le pouvoir d'achat futur de vos économies.
Questions fréquentes
Que sont les intérêts composés ?
Les intérêts composés sont des intérêts calculés à la fois sur le capital initial d'un investissement et sur tous les intérêts accumulés précédemment. Lorsque des intérêts sont gagnés, ils sont ajoutés au capital, et les calculs d'intérêts futurs sont basés sur ce montant plus élevé. Ce processus fait croître vos économies à un rythme accéléré et exponentiel avec le temps. C'est un concept fondamental pour l'épargne et l'investissement à long terme dans des produits comme les comptes d'épargne, les CPG et les fonds de retraite.
Comment la fréquence de capitalisation affecte-t-elle mes rendements ?
La fréquence de capitalisation fait référence à la fréquence à laquelle les intérêts gagnés sont ajoutés au solde du capital pour calculer les intérêts de la période suivante. Les fréquences courantes sont annuelle, semestrielle, trimestrielle, mensuelle ou quotidienne. Typiquement, plus vos intérêts sont capitalisés fréquemment, plus votre solde global croîtra rapidement, parce que les intérêts commencent à générer leurs propres intérêts plus rapidement. En pratique, la différence entre une capitalisation quotidienne et mensuelle est souvent faible, mais la fréquence est une variable clé dans la formule des intérêts composés et les résultats du calculateur.
Puis-je utiliser un calculateur d'intérêts composés pour la planification de la retraite ?
Oui, un calculateur d'intérêts composés est un excellent outil pour la planification de la retraite. Vous pouvez l'utiliser pour estimer comment vos économies dans des comptes comme un CELI ou un REER peuvent croître avec le temps. En entrant votre solde actuel, votre taux de rendement annuel attendu, combien vous prévoyez cotiser régulièrement et votre horizon temporel jusqu'à la retraite, le calculateur projette la valeur future potentielle de votre pécule. Cela vous aide à évaluer si votre taux d'épargne actuel est suffisant pour atteindre vos objectifs de revenu de retraite.
Comment les intérêts d'un CPG sont-ils calculés avec la capitalisation ?
La plupart des certificats de placement garanti (CPG) au Canada offrent un taux d'intérêt fixe qui est verrouillé pour toute la durée de l'investissement. Les intérêts sont typiquement calculés sur votre montant de dépôt initial. Pour de nombreux CPG, ces intérêts sont capitalisés annuellement, ce qui signifie que les intérêts gagnés chaque année sont ajoutés au capital pour le calcul des intérêts de l'année suivante. Le total des intérêts accumulés vous est ensuite versé lorsque le CPG atteint sa date d'échéance.
Quelle est la différence entre les intérêts composés et les intérêts simples ?
Les intérêts simples sont calculés uniquement sur le montant du capital initial que vous avez déposé. Les intérêts gagnés chaque période restent constants et ne sont pas réinvestis. Les intérêts composés, cependant, sont calculés sur le capital plus tous les intérêts déjà gagnés. Cela signifie que votre solde croît plus rapidement avec les intérêts composés parce que vous gagnez des 'intérêts sur les intérêts'. Sur de longues périodes, les intérêts composés génèrent des rendements exponentiellement plus élevés comparés aux intérêts simples au même taux.
Les calculateurs d'intérêts composés tiennent-ils compte des impôts et de l'inflation ?
La plupart des calculateurs d'intérêts composés de base montrent la croissance d'un investissement avant l'application de l'impôt sur le revenu, fournissant un chiffre de rendement brut. Certains calculateurs plus avancés incluent une option pour entrer un taux d'inflation annuel. Lorsqu'elle est utilisée, cette fonction ajuste les résultats finaux pour montrer le pouvoir d'achat réel de vos économies futures en dollars d'aujourd'hui, affichant à la fois les intérêts nominaux gagnés et les intérêts gagnés après inflation. Il est important de se rappeler que les obligations fiscales réelles dépendent de votre type de compte et de votre situation personnelle.
Sources et lectures complémentaires
- Compound Interest Calculator investor.gov
- Compound Interest Calculator | Saving & Investing td.com
- Investment Calculator bankofcanada.ca
- Compound Growth Calculator mdm.ca
- Compound Interest Calculator ratehub.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.