Un calculateur d'amortissement de prêt est un outil qui détermine votre paiement périodique et génère un calendrier de remboursement détaillé. Ce calendrier montre comment chaque paiement est réparti entre les intérêts et le capital sur la durée du prêt. Comprendre l'amortissement est crucial pour les emprunteurs canadiens ayant une hypothèque, un prêt auto ou un prêt personnel afin de suivre leur parcours de remboursement. Utiliser un tel calculateur vous aide à visualiser le coût à long terme de l'emprunt et à planifier vos finances efficacement.
Qu'est-ce que l'amortissement d'un prêt
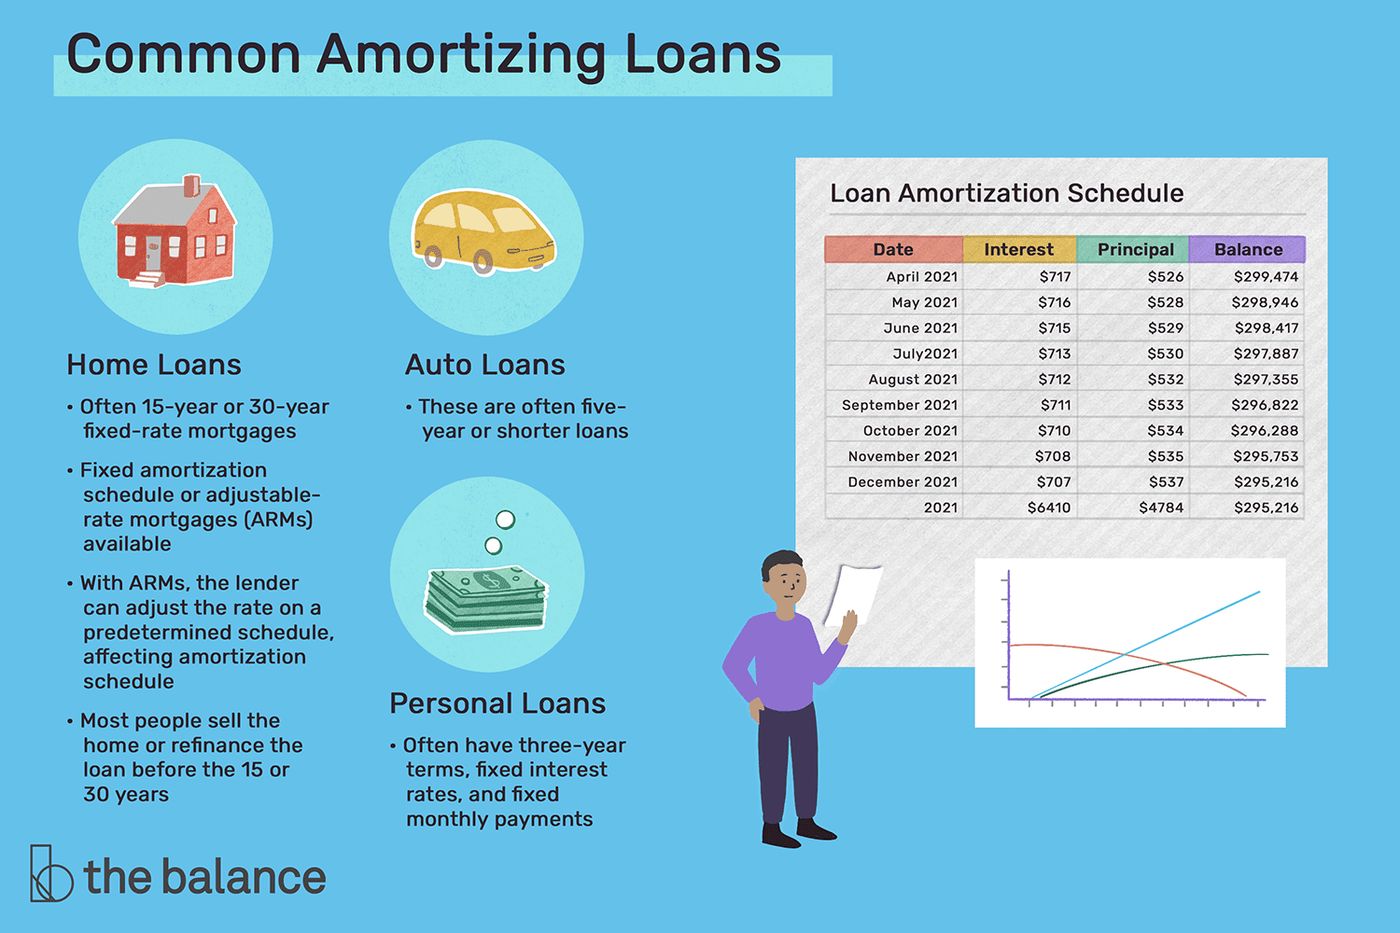
L'amortissement est le remboursement systématique d'un prêt sur une période déterminée. Lorsque vous contractez un prêt amorti comme une hypothèque ou un prêt auto, vous acceptez d'effectuer des paiements réguliers jusqu'à ce que la dette soit entièrement éteinte. Chaque paiement couvre deux composantes : les intérêts facturés sur le solde impayé du prêt et une portion qui réduit le montant du capital que vous avez initialement emprunté. Au fur et à mesure que vous continuez à effectuer des paiements, le solde du capital diminue, ce qui réduit à son tour le montant des intérêts facturés sur les paiements suivants. Ce processus se poursuit jusqu'à ce que l'intégralité du prêt, intérêts compris, soit remboursée à la fin de la période d'amortissement. Au Canada, l'exemple le plus courant est l'hypothèque, qui a généralement une période d'amortissement de 25 à 30 ans, bien que le contrat de prêt soit divisé en termes plus courts d'un à cinq ans. Ce concept est distinct de l'utilisation comptable de l'amortissement, qui fait référence à l'étalement du coût d'un actif commercial intangible sur sa durée d'utilité.
Comment fonctionne un tableau d'amortissement
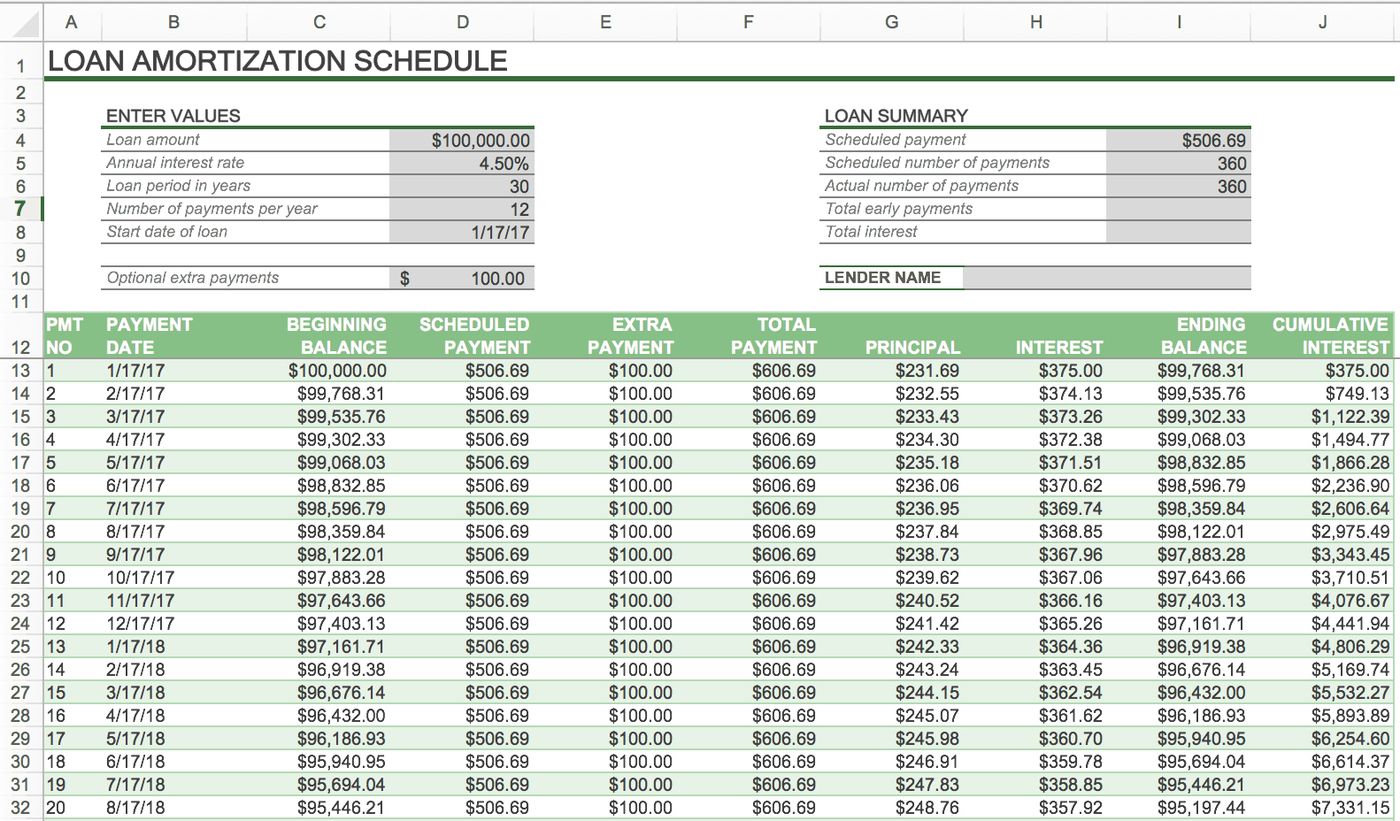
Un tableau d'amortissement, aussi appelé échéancier d'amortissement, est une ventilation détaillée de chaque paiement sur la durée de vie de votre prêt. Le calculateur génère ce tableau pour vous montrer l'impact exact de chaque paiement. Pour chaque période de paiement, le tableau indique le montant total du paiement, la portion appliquée aux intérêts, la portion appliquée au capital et le solde restant du prêt après ce paiement. Au début du terme du prêt, une plus grande partie de chaque paiement est consacrée aux intérêts parce que le capital impayé est à son plus haut niveau. À mesure que vous réduisez le capital, la portion d'intérêts de chaque paiement diminue graduellement, et une plus grande partie de votre paiement sert à réduire la dette. Ce tableau vous aide à suivre votre progrès et à comprendre exactement combien d'intérêts vous paierez sur toute la durée du prêt. Les tableaux d'amortissement de base supposent un taux d'intérêt fixe et ne tiennent pas compte des paiements supplémentaires ou des frais, qui sont des considérations distinctes. Le calculateur fournira aussi souvent un graphique visuel et un diagramme circulaire montrant la baisse du solde du prêt et la répartition entre le capital et les intérêts payés au fil du temps.
Données nécessaires pour le calculateur d'amortissement
Le calculateur d'amortissement de prêt nécessite plusieurs informations clés pour générer votre calendrier de paiements. Le montant du prêt est la somme totale d'argent que vous souhaitez emprunter, excluant les intérêts qui s'accumuleront. Le taux d'intérêt annuel est le coût d'emprunt de ce montant principal, exprimé en pourcentage annuel. Le calculateur divise ce taux par le nombre de périodes de paiement par année pour déterminer la charge d'intérêts périodique. La période d'amortissement est la durée totale que vous prendrez pour rembourser le prêt en entier, par exemple 25 ans pour une hypothèque. Vous devez aussi sélectionner une fréquence de paiement, qui détermine à quelle fréquence vous effectuez des paiements et influence directement la rapidité avec laquelle vous remboursez le prêt. Le calculateur utilise ensuite ces données pour calculer votre paiement périodique, le total des intérêts payés et le total de tous les paiements sur la durée de vie du prêt. Le chiffre des paiements totaux est la somme de tout le capital et de tous les intérêts que vous paierez, en supposant que vous effectuez tous les paiements prévus sans remboursement anticipé.
Comment la fréquence de paiement affecte votre prêt
Votre choix de fréquence de paiement est une variable puissante qui influence significativement votre échéancier de remboursement et votre coût total d'intérêts. Le calculateur offre typiquement trois options : des paiements hebdomadaires effectués 52 fois par année, des paiements aux deux semaines effectués 26 fois par année et des paiements mensuels effectués 12 fois par année. Bien qu'un paiement mensuel puisse sembler plus simple, choisir un échéancier plus fréquent accélère votre remboursement de la dette. Cela se produit parce que vous effectuez plus de paiements chaque année, chacun réduisant le solde du capital plus tôt. Un solde de capital plus bas signifie que moins d'intérêts s'accumulent entre les paiements. Sur le parcours d'un long amortissement, comme une hypothèque de 25 ans, passer de paiements mensuels à des paiements aux deux semaines peut réduire votre terme de prêt de plusieurs années et vous faire économiser des milliers de dollars en intérêts. Il est important de confirmer avec votre prêteur que votre contrat de prêt permet la fréquence de paiement souhaitée sans pénalité. Accélérer votre paiement hypothécaire en augmentant la fréquence est un privilège de remboursement anticipé courant, mais certains produits hypothécaires peuvent ne pas permettre cette option du tout.
Amortissement versus terme du prêt au Canada
Les emprunteurs canadiens, particulièrement les propriétaires, doivent comprendre la différence distincte entre l'amortissement et le terme du prêt. La période d'amortissement est la durée totale qu'il faudra pour rembourser entièrement le prêt au complet. Pour une hypothèque, c'est typiquement 25 à 30 ans, représentant le parcours de remboursement complet. Le terme, cependant, est la durée de votre contrat de prêt actuel, qui est souvent d'un à cinq ans pour une hypothèque. À la fin de chaque terme, vous devez renouveler votre hypothèque, potentiellement à un nouveau taux d'intérêt et avec des conditions mises à jour, tout en continuant sur votre échéancier d'amortissement original. Pour d'autres prêts courants comme les prêts auto ou personnels, le terme et la période d'amortissement sont habituellement de la même durée, ce qui signifie que vous obtenez un seul contrat pour toute la période de remboursement. Cette différence structurelle rend les hypothèques uniques, car elles consistent en plusieurs termes enchaînés sur l'amortissement complet. Voyez l'amortissement comme le parcours de remboursement complet, et le terme comme une seule section de ce parcours.
Règles pour les hypothèques et prêts au Canada
Plusieurs règles et seuils importants régissent l'emprunt au Canada, particulièrement pour les hypothèques. L'assurance hypothécaire est obligatoire si vous achetez une maison avec une mise de fonds inférieure à 20 pour cent du prix d'achat. Cette assurance protège le prêteur si vous faites défaut sur le prêt, et l'assureur peut intenter des poursuites pour faire respecter le paiement. Pour les maisons valant plus d'un million de dollars, les acheteurs ne sont pas admissibles à l'assurance hypothécaire et doivent obtenir une hypothèque non assurée. La période d'amortissement maximale est aussi réglementée. Prolonger votre amortissement à 30 ans n'est une option que si vous avez au moins 20 pour cent d'équité dans votre maison dès l'achat initial. Les emprunteurs devraient aussi être conscients des privilèges de remboursement anticipé, qui sont des caractéristiques courantes dans les contrats de prêt. Ces privilèges peuvent vous permettre d'augmenter le montant de votre paiement, d'augmenter votre fréquence de paiement ou d'effectuer un versement forfaitaire sur le capital, mais les limites et conditions spécifiques sont établies par votre prêteur. Il est essentiel de parler avec votre prêteur ou un courtier hypothécaire pour comprendre les conditions spécifiques rattachées à votre prêt, car des pénalités peuvent s'appliquer si vous brisez les termes de votre contrat. Certains produits hypothécaires permettent de rembourser jusqu'à un certain pourcentage du montant hypothécaire par année de façon anticipée.
- L'assurance hypothécaire est requise pour les mises de fonds inférieures à 20 %.
- Un amortissement de 30 ans nécessite au moins 20 % d'équité à l'achat.
- Les privilèges de remboursement anticipé pour les versements forfaitaires ou les paiements augmentés varient selon le prêteur.
- Les termes des prêts hypothécaires sont typiquement de 1 à 5 ans.
- Les périodes d'amortissement pour les hypothèques sont typiquement de 25 à 30 ans.
- Si vous faites défaut, l'assureur hypothécaire peut payer le prêteur pour tout manque à gagner après la vente de la propriété.
- Vous demeurez responsable de tout manque à gagner après un défaut et une vente.
Effectuer des paiements supplémentaires et ajuster l'amortissement
Rembourser votre prêt plus rapidement que prévu peut vous faire économiser une somme substantielle en intérêts. La plupart des prêteurs offrent des privilèges de remboursement anticipé qui vous permettent d'effectuer des paiements supplémentaires. Vous pouvez souvent augmenter le montant de votre paiement régulier, passer à un échéancier de paiement plus fréquent ou appliquer un versement forfaitaire contre votre capital. Chacune de ces actions réduit votre solde de capital plus rapidement, ce qui diminue le total des intérêts facturés sur la durée de vie restante du prêt. Pour une hypothèque, vous avez aussi l'opportunité d'ajuster la longueur de votre période d'amortissement lorsque vous renouvelez votre hypothèque à la fin d'un terme ou lorsque vous refinancez. Si votre situation financière s'améliore, vous pourriez choisir de raccourcir l'amortissement pour rembourser le prêt plus tôt et économiser sur les intérêts. Inversement, si vous avez besoin de paiements plus bas, vous pourriez prolonger l'amortissement, bien que cela augmentera votre coût total d'intérêts à long terme. Pour les prêts non hypothécaires comme les prêts auto, ajuster l'amortissement nécessite habituellement de renégocier un tout nouveau prêt. Il est toujours utile de parler avec un courtier hypothécaire pour des conseils personnalisés sur ces options.
Exemple pratique avec un scénario hypothécaire
Prenons l'exemple d'un acheteur canadien qui contracte une hypothèque. Il a une mise de fonds de 20 pour cent, il est donc admissible à une période d'amortissement de 30 ans. Il choisit une fréquence de paiement mensuelle, ce qui signifie 12 paiements par année. Le calculateur déterminerait son montant de paiement mensuel. Dans les paiements initiaux, une portion significative serait allouée aux intérêts parce que le capital impayé est élevé. Au fur et à mesure qu'il continue d'effectuer des paiements, la portion d'intérêts diminue lentement. S'il choisissait plutôt une fréquence de paiement aux deux semaines, il effectuerait 26 demi-paiements par année, chacun calculé proportionnellement. Cela résulterait en une réduction plus importante du capital chaque année, raccourcissant la période d'amortissement et réduisant le total des intérêts payés sur la durée de vie du prêt, démontrant ainsi le pouvoir de la fréquence de paiement. Le calculateur montrerait le total des intérêts payés et le total de tous les paiements effectués sur les 30 années complètes dans les deux scénarios.
Quels prêts ne sont pas amortis
Il est important de reconnaître que toutes les dettes ne suivent pas un tableau d'amortissement. L'exemple le plus courant est la dette de carte de crédit, qui est une forme de dette renouvelable où le solde impayé peut être reporté de mois en mois et le montant de remboursement peut varier. D'autres types de prêts qui ne sont pas entièrement amortis incluent les prêts à intérêts seulement, où vous ne payez que les intérêts pour une période déterminée avant de commencer à rembourser le capital, et les prêts à paiement forfaitaire final, qui exigent un gros versement forfaitaire du capital restant à la fin du terme du prêt. Ces prêts non amortis ont des profils de risque et des structures de remboursement différents. Les tableaux d'amortissement sont conçus pour les prêts à taux fixe et ne s'appliquent généralement pas aux hypothèques à taux ajustable, aux prêts à taux variable ou aux marges de crédit, où les montants de paiement peuvent changer avec les fluctuations des taux d'intérêt. Pour les calculs impliquant des cartes de crédit, un calculateur de carte de crédit ou de remboursement distinct devrait être utilisé.
Amortissement comptable des actifs intangibles
Dans un contexte d'affaires, l'amortissement a une signification différente, se référant à l'acte d'étaler le coût d'un actif intangible coûteux sur plusieurs périodes. C'est une pratique comptable utilisée pour des actifs comme les brevets, les droits d'auteur ou l'achalandage, qui sont achetés pour une utilisation à long terme. D'un point de vue comptable, un achat soudain important peut fausser les états financiers, donc la valeur est amortie sur la durée d'utilité prévue de l'actif. C'est similaire à l'amortissement pour les actifs tangibles comme la machinerie ou l'équipement. En vertu de l'article 197 de la loi américaine, la valeur de certains actifs intangibles peut être déduite de mois en mois ou d'année en année à des fins fiscales. Cependant, certains actifs intangibles ayant une durée d'utilité indéfinie, ou ceux qui sont créés par l'entreprise elle-même, ne peuvent pas être légalement amortis. Des exemples de coûts qui peuvent être amortis comme frais de démarrage d'entreprise incluent les honoraires de consultation, l'analyse financière d'acquisitions potentielles et les dépenses publicitaires, mais seulement si elles sont engagées avant le début de l'activité commerciale active et sous des conditions spécifiques.
Utiliser le calculateur pour le regroupement de dettes
Le calculateur d'amortissement peut être un outil précieux pour évaluer les stratégies de regroupement de dettes. Vous pouvez l'utiliser pour voir quel serait le paiement mensuel si vous consolidiez plusieurs dettes en un seul prêt. Inversement, si vous connaissez le paiement mensuel maximum que vous pouvez vous permettre, vous pouvez utiliser le calculateur pour déterminer la taille du prêt de consolidation que vous pourriez obtenir en fonction de ce paiement, de votre période d'amortissement souhaitée et du taux d'intérêt en vigueur. Le tableau d'amortissement généré vous montrera les détails de tous les paiements futurs sur ce nouveau prêt consolidé, vous aidant à prioriser votre plan de remboursement. Cela peut illustrer à quelle vitesse vous pourriez sortir de l'endettement comparé à la gestion de plusieurs dettes séparées. Le calculateur montrera votre solde de prêt en baisse sur un graphique et fournira un graphique à barres décomposant les portions de capital et d'intérêts de chaque paiement, vous donnant une visualisation claire de votre progrès.
Questions fréquentes
Quelle est la différence entre l'amortissement et le terme du prêt ?
L'amortissement est la durée totale qu'il faudra pour rembourser entièrement votre prêt, typiquement 25 à 30 ans pour une hypothèque canadienne. Le terme est la durée de votre contrat de prêt actuel, souvent d'un à cinq ans. Vous renouvellerez votre hypothèque plusieurs fois sur différents termes jusqu'à ce que la période d'amortissement complète soit achevée. Pour d'autres prêts comme les prêts auto, le terme et l'amortissement sont habituellement la même période unique.
Comment la fréquence de paiement affecte-t-elle mon prêt ?
Choisir un échéancier de paiement plus fréquent, comme aux deux semaines ou hebdomadaire au lieu de mensuel, accélère votre remboursement de la dette. Vous effectuez plus de paiements par année, chacun réduisant le capital plus tôt. Cela résulte en moins d'intérêts accumulés au fil du temps, peut raccourcir votre période d'amortissement et vous fait économiser de l'argent sur les coûts totaux d'intérêts. Vous devriez confirmer avec votre prêteur que votre prêt permet la fréquence choisie.
Puis-je obtenir une période d'amortissement de 30 ans au Canada ?
Oui, mais seulement sous des conditions spécifiques. Vous êtes admissible à une période d'amortissement de 30 ans sur une hypothèque seulement si vous avez au moins 20 pour cent d'équité dans votre maison dès l'achat initial. Cela signifie une mise de fonds de 20 pour cent ou plus. Choisir un amortissement de 30 ans réduit vos paiements mensuels mais augmente le total des intérêts que vous paierez sur toute la durée de vie du prêt.
Qu'est-ce que l'assurance hypothécaire et quand est-elle requise ?
L'assurance hypothécaire protège le prêteur si un emprunteur cesse d'effectuer ses paiements hypothécaires. Au Canada, cette assurance est obligatoire lors de l'achat d'une maison avec une mise de fonds inférieure à 20 pour cent du prix d'achat. Elle n'est pas disponible pour les maisons évaluées à plus d'un million de dollars. Pour ces propriétés de plus haute valeur, les acheteurs doivent obtenir une hypothèque non assurée avec une mise de fonds d'au moins 20 pour cent.
Puis-je effectuer des paiements supplémentaires sur mon prêt amorti ?
La plupart des prêteurs offrent des privilèges de remboursement anticipé qui permettent des paiements supplémentaires. Ceux-ci peuvent inclure l'augmentation du montant de votre paiement régulier, l'augmentation de votre fréquence de paiement ou l'effectuation d'un versement forfaitaire sur le capital. Ces actions réduisent votre capital plus rapidement, vous faisant économiser des intérêts. Il est crucial de vérifier votre contrat de prêt pour les limites et conditions spécifiques, car les dépasser pourrait déclencher une pénalité.
Que me montre un tableau d'amortissement ?
Un tableau d'amortissement est un tableau détaillant chaque paiement sur la durée de vie du prêt. Pour chaque paiement, il montre le montant total, combien est appliqué aux intérêts, combien réduit le capital et le solde restant du prêt. Au début du tableau, les paiements sont principalement des intérêts. Avec le temps, la portion allant au capital augmente. Ce tableau vous permet de voir votre trajectoire de remboursement et votre coût total d'intérêts.
Sources et lectures complémentaires
- Amortization Calculator calculator.net
- Mortgage and Loan Amortization Schedule Calculator ratehub.ca
- Amortizing Loan Calculator dynamic.ca
- Mortgage Payment Calculator | Scotiabank Canada scotiabank.com
- Free Loan Amortization Calculator & Schedule (Canada) nomoredebts.org
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.