Le taux de croissance annuel composé (TCAC) est une mesure financière utilisée pour calculer le taux de croissance annualisé moyen d'un investissement ou d'une valeur économique sur une période spécifiée, en supposant que les profits sont réinvestis et que la croissance se compose chaque année. Il lisse la volatilité des rendements d'une année à l'autre pour fournir un pourcentage de croissance annuel unique et constant. Pour les investisseurs canadiens, le TCAC est un outil crucial pour comparer la performance de divers actifs comme les actions, les obligations et l'immobilier sur des périodes de plusieurs années. Il aide également à analyser les tendances économiques plus larges, comme la croissance du produit intérieur brut du Canada. Comprendre le TCAC est fondamental pour prendre des décisions éclairées en matière de finances personnelles et d'investissement.
Définition et formule de base
Le taux de croissance annuel composé est défini comme le taux de croissance annualisé moyen pour une valeur qui se compose sur une période donnée. Il représente le taux de rendement annuel constant requis pour qu'un investissement passe de son solde initial à son solde final, en supposant que les profits sont réinvestis à la fin de chaque année. La formule standard du TCAC s'exprime comme suit : TCAC = (V(tn) / V(t0))^(1/(tn, t0)) - 1. Dans cette formule, V(t0) est la valeur initiale de l'investissement, V(tn) est la valeur finale, et tn, t0 est le nombre total d'années sur lesquelles la croissance est mesurée. Ce calcul peut également être adapté pour des périodes autres que des années, comme des trimestres ou des mois, en ajustant l'exposant en conséquence. Pour des données trimestrielles, le numérateur de l'exposant serait 4, et pour des données mensuelles, il serait 12, le dénominateur étant le nombre total de ces périodes.
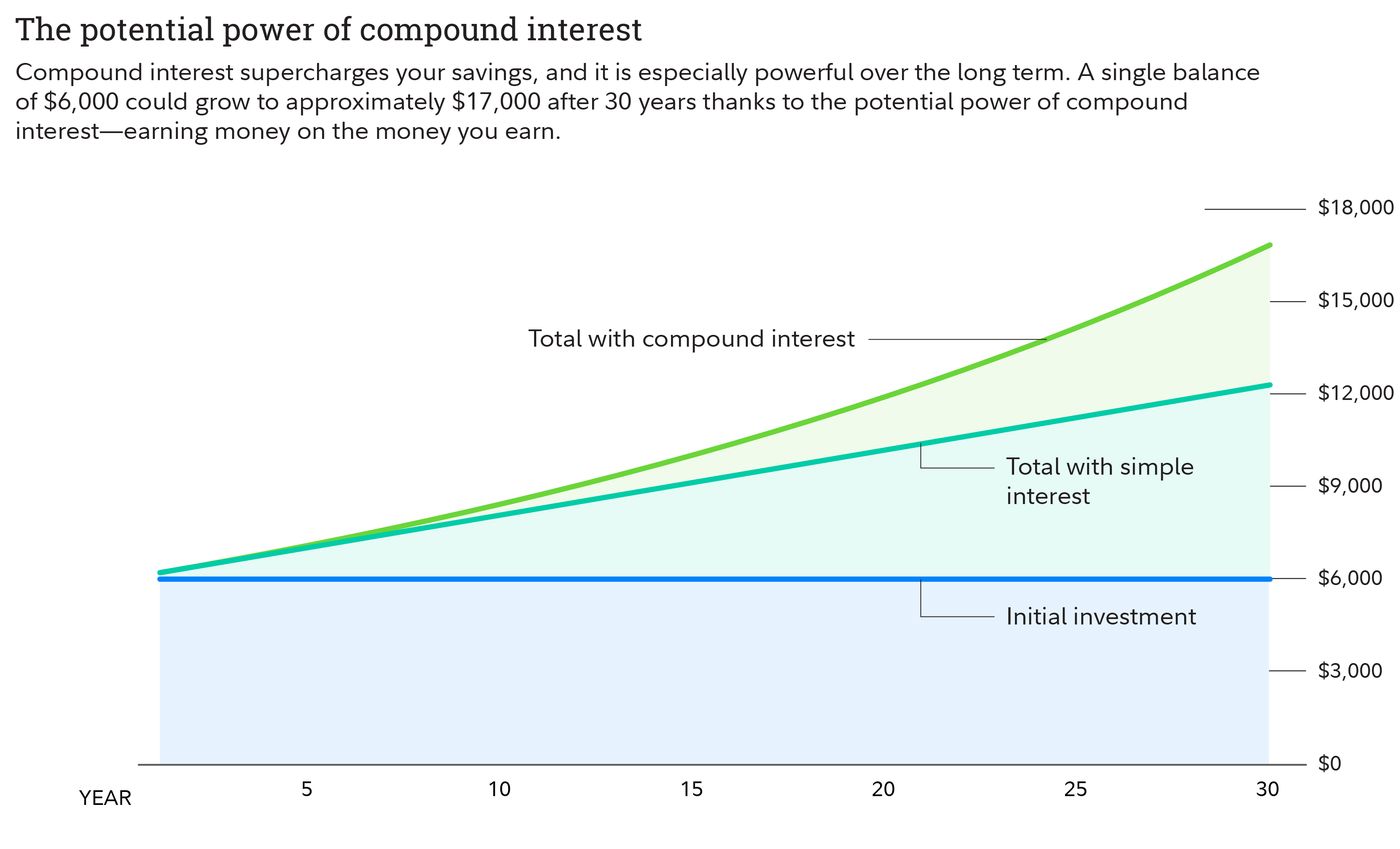
Un exemple illustre clairement le calcul. Si un investissement a une valeur initiale de 100 000 $ et atteint 150 000 $ sur une période de 5 ans, le TCAC est calculé comme suit : (150 000 / 100 000)^(1/5) - 1. Ce résultat signifie que l'investissement a augmenté à un taux annuel moyen de 8,4 % sur la période de cinq ans. La formule lisse efficacement toute volatilité annuelle, fournissant un seul chiffre de croissance qui suppose une croissance constante et composée chaque année. Il est important de noter que le TCAC est le plus approprié pour les scénarios avec un seul flux de trésorerie sortant initial (l'achat) et un seul flux de trésorerie entrant final (la vente ou le rachat).
Méthodes et outils de calcul
Bien que la formule puisse être calculée manuellement, plusieurs outils et fonctions logicielles simplifient le calcul du TCAC. En pratique, les calculs du TCAC sont souvent effectués à l'aide de logiciels de tableur comme Microsoft Excel. Excel offre une fonction intégrée conçue spécifiquement à cette fin : RRI(nper, pv, fv). Dans cette fonction, « nper » représente le nombre de périodes, « pv » désigne la valeur actuelle ou l'investissement initial, et « fv » représente la valeur future ou la valeur finale de l'investissement. La fonction RRI renvoie le taux d'intérêt constant équivalent par période, ce qui correspond exactement au TCAC lorsqu'il est appliqué sur la période spécifiée.
Une autre méthode dans Excel consiste à utiliser la fonction TRI sur une plage de cellules. Cette approche définit la première cellule sur la valeur actuelle sous forme de nombre négatif, la dernière cellule sur la valeur future sous forme de nombre positif, et toutes les cellules intermédiaires sur zéro. Pour un usage quotidien, de nombreux investisseurs et analystes canadiens utilisent des calculateurs de TCAC en ligne gratuits. Ces outils numériques vous demandent généralement de saisir la valeur de départ, la valeur de fin et la période en années. En cliquant sur calculer, l'outil fournit instantanément le pourcentage du TCAC et souvent un graphique visuel montrant la croissance. Ces calculatrices sont largement disponibles sur les sites Web financiers et les plateformes de suivi de portefeuille.
Applications principales en finance et en économie
Le TCAC sert de mesure polyvalente avec plusieurs applications clés à la fois en finances personnelles et en analyse macroéconomique. Sa fonction principale est de faciliter la comparaison en fournissant un taux de croissance standardisé, lissant les périodes de forte volatilité. L'une des utilisations les plus courantes est le calcul et la communication des rendements moyens des fonds d'investissement, permettant aux investisseurs de comparer des fonds communs de placement ou des fonds négociés en bourse avec des historiques différents. Les conseillers en placement utilisent également le TCAC pour démontrer et comparer leur performance historique auprès des clients. De plus, les investisseurs l'utilisent pour comparer les rendements historiques des classes d'actifs, comme les actions par rapport aux obligations ou à un compte d'épargne à intérêt élevé.
Dans les entreprises, les sociétés utilisent le TCAC pour analyser et communiquer l'évolution des mesures clés sur plusieurs années. Cela inclut le suivi de la croissance des ventes, de la part de marché, des coûts et de la satisfaction de la clientèle. Pour les prévisions, les analystes projettent parfois les valeurs futures en multipliant le dernier point de données d'une série par (1 + TCAC) pour chaque année future requise, bien que cette méthode comporte une erreur de calcul inhérente à toute prévision. À l'échelle nationale, les économistes calculent les taux de croissance annualisés moyens des données économiques comme le produit intérieur brut du Canada sur des intervalles annuels, trimestriels ou mensuels. Cela donne une vision claire des tendances économiques à long terme au-delà des fluctuations à court terme.
- Comparer les rendements de différents instruments d'investissement sur des périodes de plusieurs années.
- Évaluer la performance des conseillers en placement et des gestionnaires de fonds.
- Suivre les mesures de performance des entreprises comme la croissance des revenus et des profits.
- Prévoir les valeurs futures basées sur les tendances de croissance historiques.
- Analyser les données économiques à long terme comme la croissance du PIB.
- Communiquer des schémas de croissance complexes dans un format annualisé simplifié.
Le TCAC dans le contexte canadien
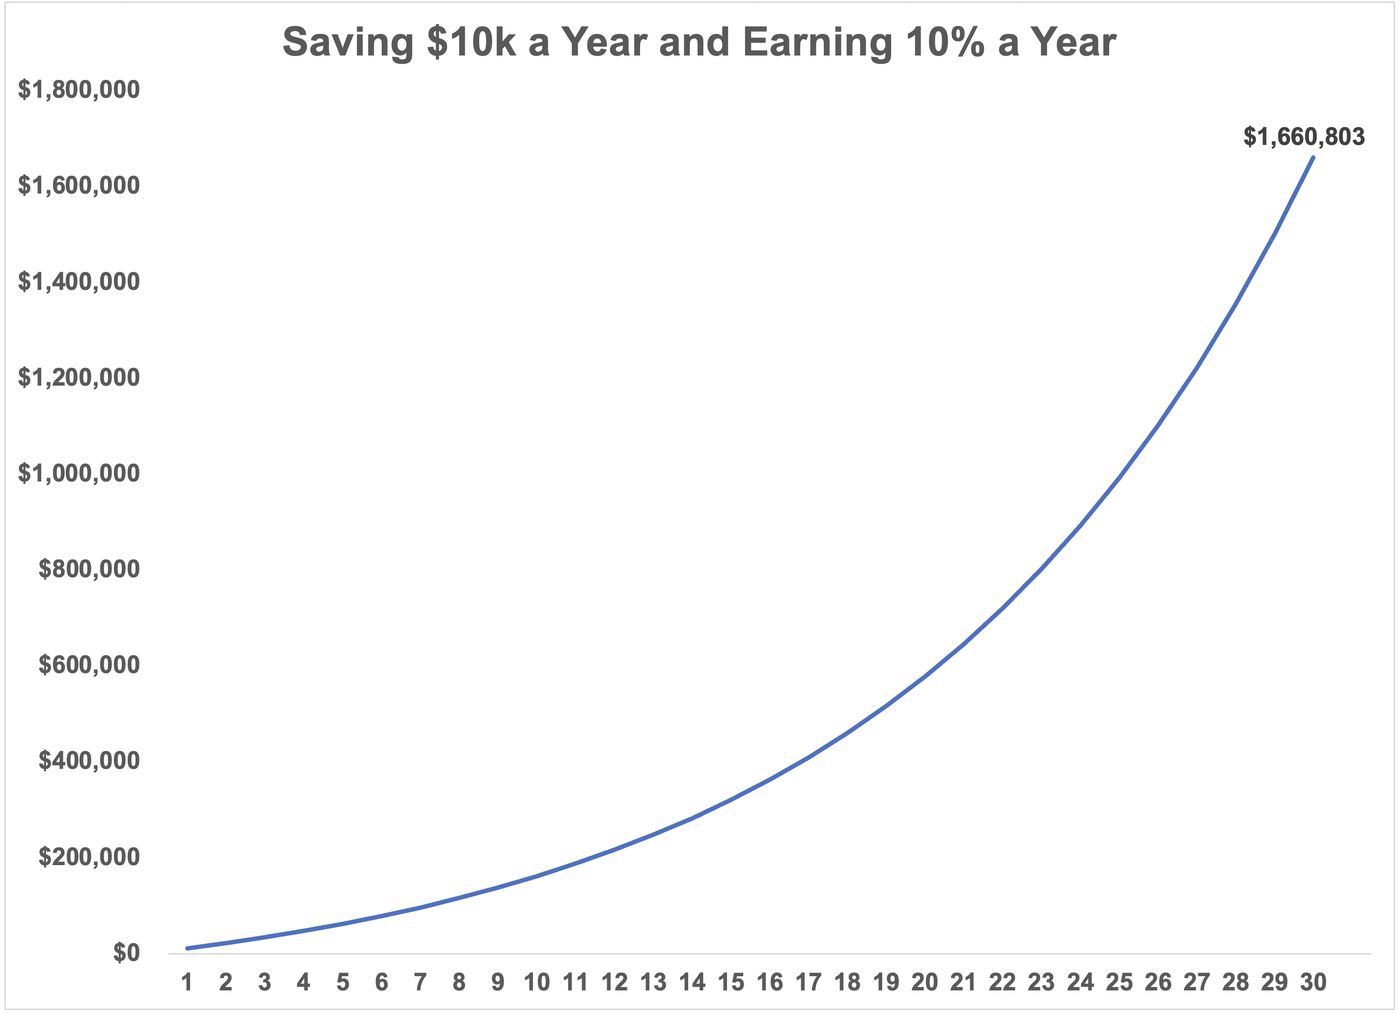
Pour les investisseurs et analystes canadiens, le TCAC est une mesure indispensable pour évaluer le paysage financier local. Il est particulièrement précieux pour comparer la croissance des investissements canadiens qui connaissent une volatilité importante, comme les actions de la Bourse de Toronto ou l'immobilier dans les grands marchés. Alors que les comptes d'épargne et les certificats de placement garanti offrent un taux d'intérêt déclaré, et que les obligations ont un rendement défini, les investissements en actions ou en immobilier n'ont pas de chiffre de croissance prédéterminé. Le TCAC comble cette lacune en calculant un taux de croissance annuel lissé à partir des données de prix historiques, permettant une comparaison plus claire entre ces différents types d'actifs.
Les données économiques canadiennes sont fréquemment analysées à l'aide du TCAC pour comprendre les tendances à long terme. Par exemple, les taux de croissance annuels composés du produit intérieur brut du Canada sur les périodes récentes donnent un aperçu de la performance de l'économie. Selon les données actuelles, le TCAC du PIB du Canada au cours des 10 dernières années était de 1,8 %. Au cours des 5 dernières années, le TCAC était plus élevé à 3,0 %, et au cours des 3 dernières années, il était de 1,6 %. Ces chiffres aident les décideurs politiques, les entreprises et les investisseurs à évaluer la santé et la trajectoire économiques du pays au-delà du bruit des rapports trimestriels ou annuels. Les conseillers financiers partout au Canada utilisent systématiquement le TCAC dans les rapports aux clients pour illustrer la performance des portefeuilles qui incluent des titres canadiens.
Comparaison avec d'autres mesures de rendement
Le TCAC est l'une des plusieurs mesures utilisées pour évaluer la performance des investissements, et comprendre sa relation avec les autres est crucial. Pour les investissements simples et prévisibles comme les comptes d'épargne et les obligations de qualité investissement, le taux d'intérêt déclaré ou le rendement fournit une image claire de la croissance. Pour les investissements plus complexes et incertains, des mesures comme le TCAC, le taux de rendement interne et le taux de rendement pondéré par les flux monétaires sont utilisées de manière similaire à un taux d'intérêt. Le TCAC est spécifiquement adapté pour juger de la performance lorsqu'il n'y a qu'un seul achat et une seule disposition, ce qui signifie qu'il n'existe qu'un seul flux de trésorerie positif et un seul négatif sur la période.
Contrairement à une simple moyenne arithmétique des rendements annuels, le TCAC tient compte de l'effet de la composition. Une moyenne simple additionnerait les variations annuelles en pourcentage et diviserait par le nombre d'années, ce qui peut être trompeur si les rendements sont volatils. Le TCAC, en revanche, fournit le rendement moyen géométrique, qui reflète avec précision l'effet cumulatif de la croissance sur le capital au fil du temps. Il est souvent comparé au taux de rendement interne, qui est mieux adapté aux scénarios avec plusieurs flux de trésorerie entrants et sortants d'un investissement. Pour un investissement d'achat et de conservation simple sans contributions ou retraits intermédiaires, le TCAC est généralement la mesure préférée et plus simple.
Limitations et considérations importantes
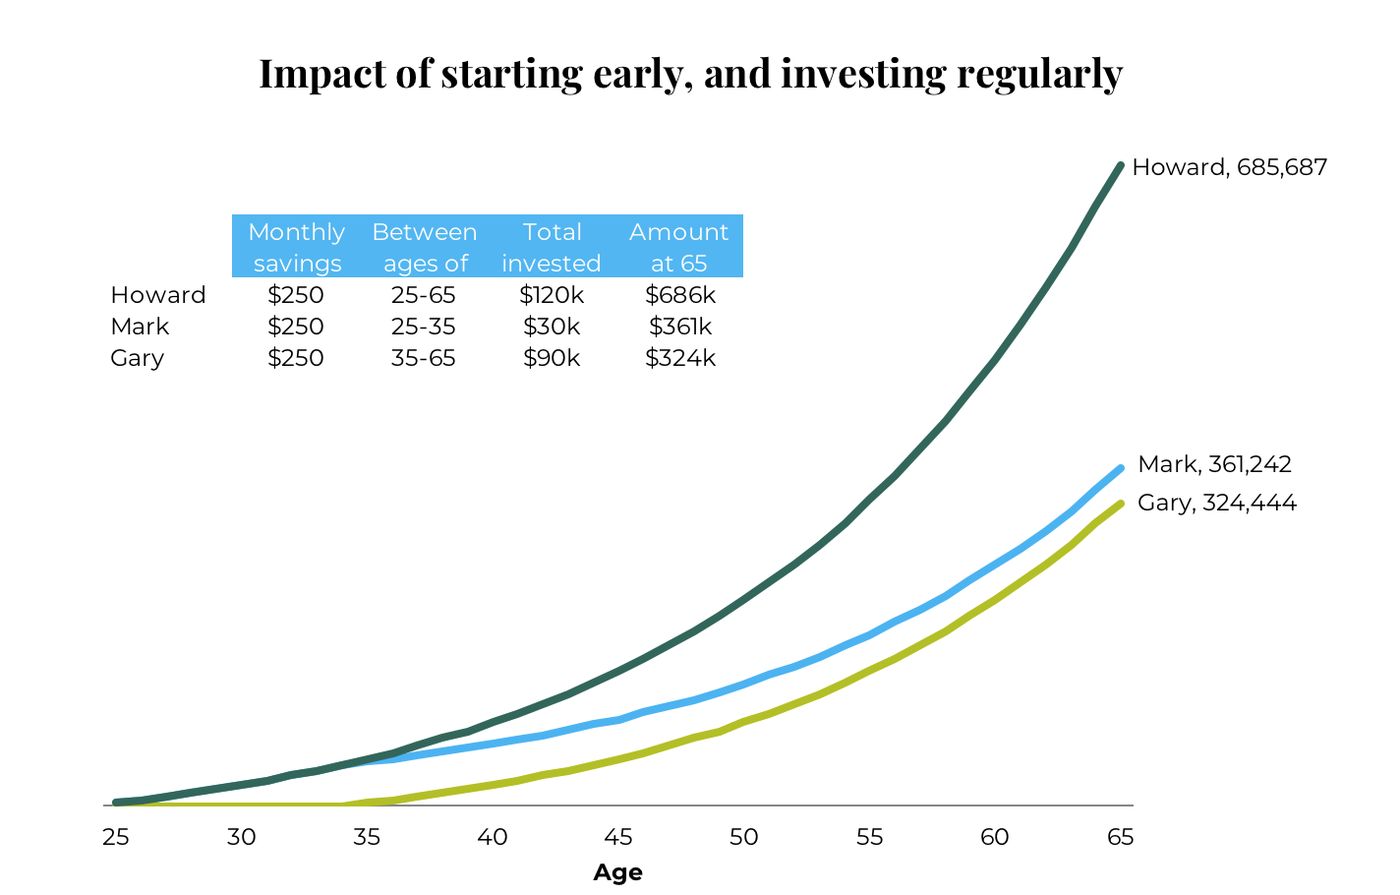
Bien que le TCAC soit un outil puissant et largement utilisé, il présente des limites inhérentes que les investisseurs doivent reconnaître. La limitation la plus importante est que le TCAC ne tient pas compte du risque ou de la volatilité de l'investissement. Il calcule uniquement le pourcentage de rendement moyen, lissant toutes les fluctuations intermédiaires en une seule ligne. Un investissement pourrait avoir connu des hauts et des bas extrêmes pendant la période, mais arriver tout de même à la même valeur finale et au même TCAC qu'un investissement à croissance régulière. Par conséquent, les valeurs du TCAC ne doivent jamais être le seul outil pour l'évaluation du rendement des investissements. Elles doivent être considérées aux côtés de mesures comme l'écart-type ou le retrait maximum qui mesurent le risque.
Le TCAC suppose également un chemin de croissance parfaitement lisse et exponentiel, ce qui est rarement le cas sur les marchés réels. Il ne reflète pas la séquence des rendements, ce qui est critique pour les investisseurs qui pourraient avoir besoin de faire des retraits pendant la période. De plus, le TCAC est purement historique et ne prédit pas les rendements futurs. Les projections basées sur le TCAC passé doivent être traitées avec prudence, car les conditions du marché changent. Lorsque vous utilisez le TCAC pour comparer des investissements, il est essentiel de vous assurer que les périodes sont identiques, car des dates de début et de fin différentes peuvent radicalement modifier le résultat. Malgré ces mises en garde, lorsqu'il est utilisé de manière appropriée et compris dans son contexte, le TCAC reste une mesure fondamentale pour la comparaison des performances.
Étapes pratiques pour les investisseurs canadiens
Les investisseurs canadiens peuvent appliquer le TCAC dans leur propre analyse de portefeuille en suivant un processus clair. La première étape consiste à recueillir les données nécessaires : la valeur initiale de l'investissement au début de la période, la valeur finale à la fin, et le nombre exact d'années pendant lesquelles l'investissement a été détenu. Avec ces trois entrées, vous pouvez appliquer la formule ou utiliser une calculatrice en ligne. De nombreux services de suivi de portefeuille canadiens et plateformes d'investissement calculent automatiquement le TCAC pour les avoirs individuels et les portefeuilles globaux. Ces outils offrent souvent des informations plus avancées en tenant compte d'éléments comme les gains en capital, les dividendes, les frais et les effets des devises étrangères, ce qui donne une image plus complète de la performance réelle. Il est conseillé aux investisseurs d'utiliser le TCAC comme faisant partie d'une boîte à outils analytique plus large. Il est excellent pour déterminer le taux de croissance annuel constant qui relie les valeurs de départ et de fin d'un investissement, mais devrait être complété par une analyse du profil de risque de l'investissement, de sa structure de frais et de son alignement avec les objectifs financiers personnels.
| Mesure | Description | Contraste avec le TCAC |
|---|---|---|
| Rendement moyen simple | Moyenne arithmétique des rendements annuels | Ne tient pas compte de la composition. Peut surestimer la croissance |
| Taux de rendement interne (TRI) | Taux d'actualisation qui rend la VAN nulle | Gère plusieurs flux de trésorerie. Plus complexe que le TCAC |
| Taux d'intérêt (CPG/Épargne) | Taux prédéterminé sur les dépôts sécurisés | Connu à l'avance. Aucune volatilité, contrairement au TCAC sur les actions |
| Rendement (Obligations) | Rendement du revenu sur un investissement obligataire | Se concentre sur le revenu. Le TCAC inclut l'appréciation du capital |
Questions fréquentes
Quelle est la formule du taux de croissance annuel composé ?
La formule du taux de croissance annuel composé est TCAC = (Valeur finale / Valeur initiale)^(1 / Nombre d'années) - 1. Dans cette équation, la valeur finale est divisée par la valeur initiale, le résultat est élevé à la puissance de 1 divisé par le nombre d'années, puis 1 est soustrait de ce résultat. Le chiffre final est exprimé sous forme décimale, qui peut être multiplié par 100 pour afficher un pourcentage. Cette formule calcule le taux de rendement annuel constant qui serait nécessaire pour que l'investissement passe du montant de départ au montant final, en supposant que les profits se composent chaque année.
Comment calculer le TCAC dans Excel ?
Dans Microsoft Excel, vous pouvez calculer le TCAC en utilisant la fonction RRI. La syntaxe est =RRI(nper, pv, fv), où « nper » est le nombre de périodes (années), « pv » est la valeur actuelle ou l'investissement initial, et « fv » est la valeur future ou le montant final. La fonction renvoie le taux par période, qui est le TCAC. Alternativement, vous pouvez utiliser la fonction TRI sur une série où la première cellule est la valeur initiale négative, la dernière cellule est la valeur finale positive, et toutes les cellules entre les deux sont zéro.
Pourquoi le TCAC est-il une meilleure mesure que le rendement moyen ?
Le TCAC est généralement une meilleure mesure qu'un simple rendement moyen parce qu'il tient compte des effets de la composition. Une moyenne arithmétique simple additionne le rendement de chaque année et divise par le nombre d'années, ce qui peut représenter de manière inexacte la croissance réelle de l'investissement, surtout si les rendements sont volatils. Le TCAC, en calculant la moyenne géométrique, fournit le taux annuel unique et constant qui produirait la croissance réelle de l'investissement du début à la fin s'il était composé chaque année. Il lisse la volatilité d'une année à l'autre pour donner une image plus précise de la performance de l'investissement sur toute la période.
Quelles sont les limites de l'utilisation du TCAC ?
Le TCAC présente plusieurs limites importantes. Il ne reflète pas le risque ou la volatilité de l'investissement. Deux investissements avec le même TCAC pourraient avoir des profils de risque très différents. Il suppose un chemin de croissance lisse avec tous les profits réinvestis, ce qui ignore l'impact potentiel de la séquence des rendements, particulièrement pour les investisseurs effectuant des retraits. Le TCAC est également purement historique et n'est pas un prédicteur fiable de la performance future. De plus, il n'est adapté qu'aux scénarios avec un seul flux de trésorerie initial et final. Il ne peut pas gérer avec précision les investissements avec plusieurs contributions ou retraits au fil du temps. Les investisseurs devraient l'utiliser aux côtés d'autres mesures.
Comment le TCAC est-il utilisé au Canada pour les données économiques ?
Au Canada, le TCAC est couramment utilisé pour analyser les tendances économiques à long terme en lissant les fluctuations annuelles des indicateurs clés. L'application la plus importante est le calcul de la croissance du produit intérieur brut du Canada sur diverses périodes. Par exemple, des données récentes montrent que le PIB du Canada avait un TCAC de 1,8 % au cours des 10 dernières années, de 3,0 % au cours des 5 dernières années et de 1,6 % au cours des 3 dernières années. Les analystes, les décideurs politiques et les entreprises utilisent ces chiffres pour comprendre la performance économique du pays au-delà des cycles à court terme. Il fournit un taux standardisé qui facilite la comparaison de la croissance économique à travers différentes décennies ou avec d'autres pays.
Le TCAC peut-il être utilisé pour des données mensuelles ou trimestrielles ?
Oui, le TCAC peut être adapté pour des périodes autres que des années, comme des mois ou des trimestres. La formule est ajustée en changeant l'exposant pour refléter le nombre de périodes par année. Pour des données trimestrielles, l'exposant devient (1 / (Nombre de trimestres / 4)). Pour des données mensuelles, il devient (1 / (Nombre de mois / 12)). Cela calcule un taux de croissance annualisé à partir des données périodiques. Par exemple, si vous avez 8 trimestres de données (2 ans), vous utiliseriez la formule standard avec les valeurs finale et initiale, mais élèveriez le ratio à la puissance (1/2) pour la période de 2 ans, ce qui équivaut à (1/(8/4)).
Sources et lectures complémentaires
- Compound annual growth rate (Wikipedia) en.wikipedia.org
- Compound Annual Growth Rate (CAGR) Calculator wowa.ca
- Compound Annual Growth Rate (CAGR) calculator sharesight.com
- CAGR Calculator, Calculate Compound Annual Growth Rate ... cagrcalculator.net
- Investment Calculator bankofcanada.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.