Un fonds négocié en bourse (FNB) est un type de fonds de placement qui s'achète et se vend sur les bourses, comme une action. Les FNB détiennent un panier d'actifs comme des actions, des obligations, des matières premières ou des devises, offrant aux investisseurs une diversification instantanée et de la liquidité. Au Canada, les FNB ont transformé l'investissement en offrant à des millions de Canadiens une façon transparente, flexible et économique d'épargner pour la retraite et de bâtir un patrimoine. Ils se négocient sur des bourses comme la Bourse de Toronto et peuvent être détenus dans des comptes de placement enregistrés et non enregistrés.
Qu'est-ce qu'un fonds négocié en bourse?
Un fonds négocié en bourse est un véhicule de placement collectif qui détient un ensemble d'actifs financiers. Ces actifs peuvent inclure des actions, des obligations, des devises, des matières premières comme des lingots d'or, des instruments de dette, des contrats à terme et même des cryptomonnaies. En détenant ces actifs diversifiés, un FNB offre aux investisseurs une exposition à un large segment de marché ou à une stratégie via un seul titre. Contrairement aux fonds mutuels, dont le prix est fixé une fois par jour après la fermeture des marchés, les FNB sont cotés en continu pendant la journée de négociation. Leurs parts sont cotées et négociées en bourse, permettant aux investisseurs de les acheter et de les vendre à tout moment où le marché est ouvert, en utilisant les mêmes types d'ordres disponibles pour les actions, comme les ordres à cours limité.
La structure juridique d'un FNB peut varier selon les pays, prenant la forme d'une société, d'une fiducie, d'une société de placement à capital variable ou d'une fiducie de placement en parts. Au Canada, les FNB sont réglementés par les autorités des valeurs mobilières provinciales et sont assujettis aux lois sur les valeurs mobilières. Les actionnaires possèdent indirectement les actifs sous-jacents du fonds et ont droit à une part des profits, comme les intérêts ou les dividendes. Ils reçoivent aussi des rapports annuels et auraient droit à toute valeur résiduelle si le fonds est liquidé. Les FNB sur matières premières, comme ceux détenant de l'or physique, sont souvent structurés en fiducies de constituant, donnant aux actionnaires un intérêt direct dans un portefeuille fixe de la matière première.
La plupart des FNB sont conçus pour être transparents quant à leurs avoirs. Aux États-Unis, les émetteurs de FNB à gestion active doivent publier la composition de leur portefeuille quotidiennement, tandis que les FNB indiciels peuvent le faire mensuellement. Le document principal décrivant les objectifs de placement, les stratégies et les frais d'un FNB s'appelle un prospectus. Les investisseurs paient des frais annuels à l'émetteur du FNB, appelés ratio de dépenses ou Ratio des frais de gestion (RFG), qui couvrent les coûts de gestion et d'exploitation. La négociation de FNB peut aussi entraîner des commissions de courtage et les taxes sur les transactions financières applicables.
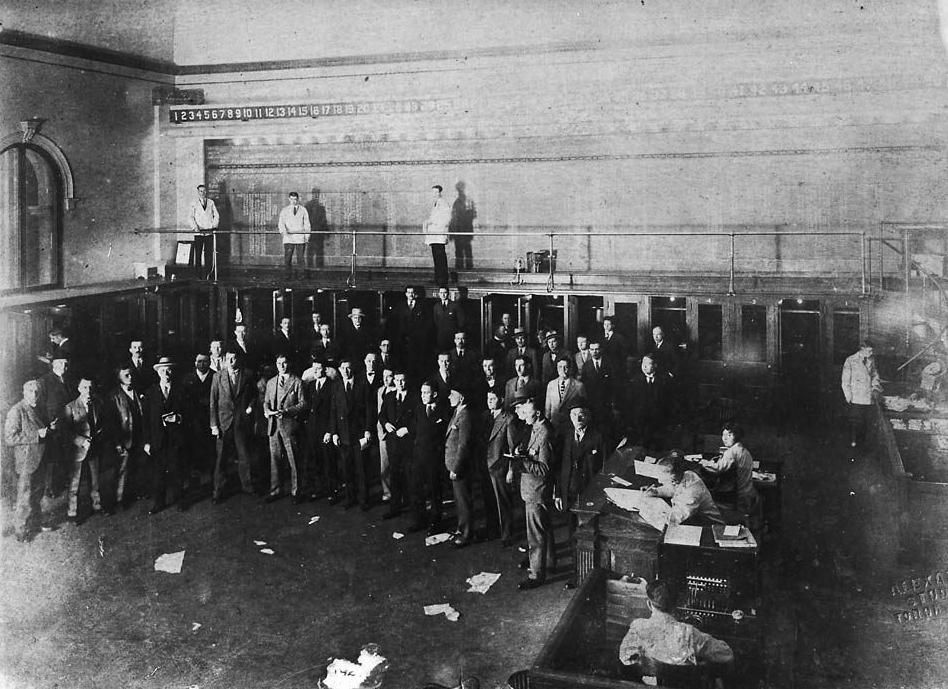
Fonctionnement des FNB : création, rachat et négociation
Les parts de FNB sont créées et rachetées par un mécanisme impliquant de grandes institutions financières appelées participants autorisés. Ces entités, typiquement des courtiers-négociants, interagissent directement avec l'émetteur du FNB. Elles créent de nouvelles parts de FNB en livrant un panier des titres sous-jacents du fonds à l'émetteur en échange d'un gros bloc de parts appelé unité de création, qui est généralement de 50 000 parts. Inversement, elles peuvent racheter des parts de FNB en les retournant à l'émetteur et en recevant les titres sous-jacents. Ce processus se fait en nature, ce qui signifie que des titres sont échangés contre des parts, et non contre de l'argent. Ce mécanisme de création et de rachat est fondamental pour que les FNB maintiennent leur prix de marché proche de la valeur liquidative de leurs avoirs sous-jacents.
Les participants autorisés sont motivés par des opportunités d'arbitrage. Si le prix de marché d'un FNB se négocie au-dessus de la valeur de ses actifs sous-jacents, un participant autorisé peut réaliser un profit en créant de nouvelles parts à la valeur liquidative plus basse et en les vendant au prix de marché plus élevé. Si le FNB se négocie en dessous de sa valeur liquidative, le participant peut acheter des parts de FNB à bas prix, les racheter pour obtenir les titres sous-jacents plus valorisés, et vendre ces titres. Cette activité d'arbitrage fournit de la liquidité de marché pour les parts de FNB et aide à garantir que leur prix de marché intrajournalière se rapproche de la valeur liquidative. Les autres investisseurs, y compris les investisseurs de détail utilisant un compte de courtage, négocient les parts de FNB existantes sur le marché secondaire entre eux.
La vraie valeur d'une part de FNB est sa Valeur liquidative par part (VLPP), calculée en prenant la valeur totale de tous les actifs sous-jacents du fonds, en soustrayant les passifs, et en divisant par le nombre de parts en circulation. Bien que le prix de marché d'un FNB puisse s'écarter de sa VLPP en raison de facteurs comme les coûts de transaction et le sentiment du marché, le mécanisme d'arbitrage maintient généralement ces écarts faibles. Une demande accrue des investisseurs menant à la création de nouvelles parts s'appelle un afflux de FNB, tandis que la conversion de parts en titres composants est un reflux de FNB. L'efficacité de ce mécanisme d'arbitrage est cruciale pour que le prix des parts d'un FNB suive fidèlement sa valeur liquidative.
Historique et développement des FNB
Le concept des fonds négociés en bourse est né en 1989 avec les Index Participation Shares, un substitut de l'indice S&P 500 qui se négociait sur les bourses américaines mais a eu une courte durée de vie en raison de contestations juridiques. Le premier produit réussi largement reconnu comme un FNB fut les Toronto Index Participation Units, qui ont commencé à se négocier à la Bourse de Toronto en 1990 et suivaient les indices TSE 35 puis TSE 100. Leur popularité a inspiré d'autres développements aux États-Unis, menant à l'introduction des Standard & Poor's Depositary Receipts, connus sous le nom de SPDRs ou Spiders, sur l'American Stock Exchange en janvier 1993. Ce fonds, qui suit le S&P 500, est devenu le plus grand FNB au monde.
L'industrie s'est développée rapidement tout au long des années 1990 et 2000. State Street Global Advisors a introduit des FNB sectoriels en 1998, et Barclays a lancé les World Equity Benchmark Shares en 1996, qui ont évolué plus tard vers la gamme iShares. Vanguard est entré sur le marché des FNB en 2001 avec son Total Stock Market ETF. Les premiers FNB obligataires ont été émis par iShares en juillet 2002, et le premier FNB sur devises a été lancé en 2005. Les jalons réglementaires incluent l'autorisation par la SEC en 2008 des FNB à gestion active et le lancement subséquent du premier fonds de ce type. Les FNB à effet de levier et inversés sont apparus en 2006. Le marché a connu une croissance phénoménale de l'actif sous gestion, atteignant 2 billions de dollars américains aux États-Unis en décembre 2014, 4 billions en novembre 2019 et 5,5 billions en janvier 2021.
Les développements historiques clés des produits FNB incluent :
- 1990 : Lancement des Toronto Index Participation Units sur le TSX.
- 1993 : Lancement du FNB SPDR S&P 500 (SPY).
- 1996 : Lancement des World Equity Benchmark Shares (plus tard iShares).
- 2001 : Vanguard entre sur le marché des FNB.
- 2002 : Lancement des premiers FNB obligataires.
- 2005 : Lancement du premier FNB sur devises.
- 2006 : Émission du premier FNB à effet de levier.
- 2008 : Premier FNB à gestion active autorisé et lancé.
- 2021 : Lancement du premier FNB sur contrats à terme Bitcoin.
- 2024 : Début de la négociation des premiers FNB au comptoir sur Bitcoin et Ethereum.
Les FNB sur l'or ont une histoire distincte. Le Central Fund of Canada, un fonds à capital fixe fondé en 1961 et coté à la Bourse de Toronto depuis 1966, a modifié sa structure en 1983 pour permettre la détention de lingots d'or et d'argent. Le premier produit négocié en bourse sur l'or spécifiquement conçu comme un FNB fut Gold Bullion Securities, lancé sur l'Australian Securities Exchange en 2003. Le plus grand FNB sur l'or aujourd'hui est SPDR Gold Shares, qui est structuré comme une fiducie de constituant où chaque part représente la propriété d'une quantité spécifique d'or physique.
Types et stratégies des FNB
Les FNB couvrent un vaste éventail de stratégies de placement et de classes d'actifs. La distinction la plus courante est entre les fonds à gestion passive et les fonds à gestion active. La plupart des FNB sur actions et à revenu fixe sont des fonds indiciels qui utilisent la gestion passive pour reproduire la performance d'un indice de marché. Ces indices peuvent être larges, comme le S&P 500 ou le S&P/TSX Composite, ou se concentrer sur des secteurs spécifiques, des capitalisations boursières, des facteurs d'investissement comme la valeur ou le momentum, ou des thèmes comme les changements climatiques ou la robotique. Les FNB passifs ont généralement des frais de gestion plus bas parce qu'ils suivent un indice prédéfini plutôt que de dépendre d'une sélection active de titres.
Les FNB à gestion active emploient des gestionnaires de portefeuille qui prennent des décisions pour tenter de surpasser un indice de référence ou d'atteindre un résultat de placement spécifique. Leurs stratégies peuvent inclure l'analyse fondamentale, la modélisation quantitative ou la sélection systématique de titres. Certains FNB actifs utilisent des stratégies d'options couvertes pour générer du revenu. Les FNB à gestion active ont généralement des frais plus élevés que leurs homologues passifs. Une autre catégorie inclut les FNB basés sur des facteurs, qui ciblent des attributs spécifiques comme la qualité, la faible volatilité ou le rendement en dividendes élevé. Les FNB thématiques se concentrent sur des tendances à long terme comme l'informatique en nuage, les véhicules électriques ou l'économie des petits boulots.
Les types de FNB spécialisés servent des objectifs d'investisseurs spécifiques. Les FNB à effet de levier utilisent des produits dérivés et de la dette pour chercher des rendements quotidiens qui sont un multiple de la performance d'un indice, tandis que les FNB inversés cherchent l'opposé du rendement quotidien de l'indice. Ces produits subissent un rééquilibrage quotidien, ce qui peut amplifier le risque et mener à une taxe sur la volatilité sur des périodes plus longues. Les FNB sur matières premières détiennent des matières premières physiques comme l'or ou utilisent des contrats à terme pour suivre les prix. Les FNB synthétiques utilisent des produits dérivés comme les swaps pour obtenir une exposition à un indice, ce qui introduit un risque de contrepartie. Les FNB obligataires peuvent se concentrer sur les obligations d'État, les obligations corporatives, la dette à haut rendement ou des durées spécifiques.
Les FNB sur le marché canadien
Le marché canadien des FNB est une composante importante et croissante du paysage de placement du pays. La Bourse de Toronto liste plus de 1 000 FNB, offrant aux investisseurs canadiens une gamme diversifiée de produits. Selon l'Association canadienne des FNB, l'actif sous gestion de l'industrie approche le jalon historique de 1 billion de dollars. Les FNB sont devenus l'une des solutions de placement à la croissance la plus rapide au Canada en raison de leur combinaison de diversification, de transparence, de flexibilité et d'efficacité des coûts. Ils aident des millions de Canadiens à épargner pour la retraite, à bâtir un patrimoine et à générer du revenu.
Les investisseurs canadiens peuvent accéder à un large éventail de stratégies via des FNB domestiques. Ceux-ci incluent des fonds suivant des indices canadiens larges comme le S&P/TSX Composite ou le FTSE Canada All Cap Index, qui inclut des sociétés à petite, moyenne et grande capitalisation. Les FNB sectoriels permettent d'investir dans des domaines comme les finances, l'énergie ou les matériaux, qui sont fortement pondérés sur le marché canadien. Il existe aussi de nombreux FNB offrant une exposition aux marchés américains, comme ceux suivant le S&P 500 ou le NASDAQ-100, et aux marchés internationaux. Les FNB à revenu fixe couvrant les obligations gouvernementales et corporatives sont largement disponibles. Plusieurs institutions financières canadiennes, dont RBC, Scotia, CIBC et TD, offrent leurs propres gammes de FNB, souvent en partenariat avec des émetteurs mondiaux comme BlackRock iShares.
L'Association canadienne des FNB sert de voix principale de l'industrie, s'engageant dans l'éducation, la défense d'intérêts et la recherche. La CETFA a proposé des initiatives politiques comme le CELI d'investissement Maple, une solution fabriquée au Canada conçue pour encourager l'investissement domestique et potentiellement rapatrier une partie des quelque 300 milliards de dollars que les Canadiens ont investis dans des FNB cotés aux États-Unis. L'association plaide aussi pour des réformes de règles comme la politique d'allocation aux porteurs pour renforcer la compétitivité des FNB cotés au Canada. Les FNB canadiens sont assujettis à la réglementation des autorités des valeurs mobilières provinciales, et les investisseurs devraient examiner le prospectus d'un fonds pour comprendre ses objectifs, stratégies, risques et frais.
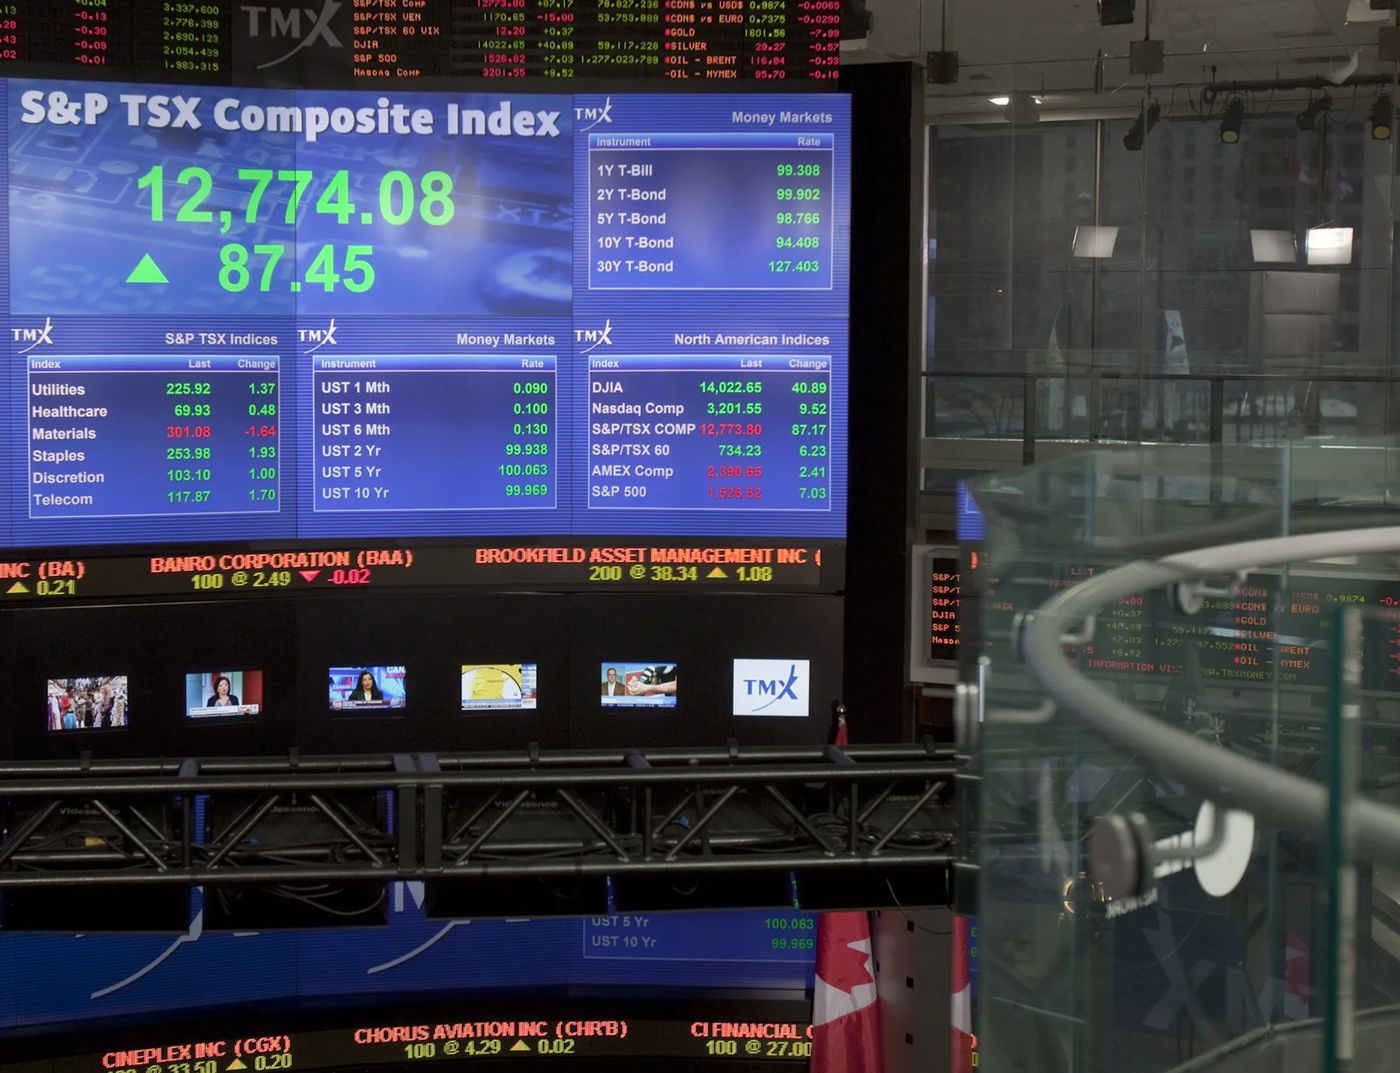
Statistiques du marché mondial des FNB et principaux émetteurs
Le marché mondial des FNB est vaste, les États-Unis étant la région dominante. Selon des données récentes, les investisseurs américains ont placé 10,2 billions de dollars américains dans des FNB sur actions, 2,4 billions dans des FNB à revenu fixe et 0,6 billion dans d'autres FNB. En Europe, les chiffres sont de 1,4 billion de dollars américains dans des FNB sur actions, 0,7 billion dans des FNB à revenu fixe et 0,1 billion dans d'autres FNB. La région Asie-Pacifique détient 1,9 billion de dollars américains dans des FNB sur actions et 0,2 billion dans des FNB à revenu fixe, avec les principaux marchés incluant la Chine (837 milliards de dollars américains), le Japon (712 milliards de dollars américains), Taïwan (242 milliards de dollars américains), l'Australie (212 milliards de dollars américains), la Corée du Sud (206 milliards de dollars américains), l'Inde (122 milliards de dollars américains) et Hong Kong (75 milliards de dollars américains). La négociation de FNB représente environ le tiers du volume total en dollars de la négociation sur le marché boursier américain, 11 % en Europe et 13 % en Asie.
La concentration des actifs parmi quelques grands émetteurs est significative. Aux États-Unis, les plus grands émetteurs de FNB par part de marché sont BlackRock iShares avec 29,5 %, Vanguard avec 28,7 %, State Street Global Advisors avec 13,4 %, Invesco avec 5 % et Charles Schwab avec 4 %. Ces firmes, avec d'autres comme ProShares, VanEck et WisdomTree, offrent des produits mondialement. Au Canada, les principaux fournisseurs incluent les divisions FNB des grandes banques et des gestionnaires d'actifs, distribuant souvent des produits de ces géants mondiaux. Les achats et ventes d'actifs sous-jacents par les grands FNB peuvent affecter significativement les prix de ces actifs, démontrant l'influence de marché substantielle de ces fonds.
Risques, coûts et considérations pour les investisseurs
Bien que les FNB offrent de nombreux avantages, ils ne sont pas sans risques ni coûts. Tous les FNB facturent un Ratio des frais de gestion annuel, qui couvre les frais de gestion et les dépenses d'exploitation. Bien que typiquement plus bas que les frais des fonds mutuels, ces coûts réduisent le rendement net de l'investisseur avec le temps. La négociation de FNB entraîne aussi des coûts de transaction, comme les commissions de courtage, bien que plusieurs plateformes offrent une sélection de FNB sans commission. Les investisseurs doivent aussi considérer l'écart acheteur-vendeur, qui est la différence entre le prix d'achat et de vente d'un FNB sur la bourse. Pour les FNB moins liquides, cet écart peut être plus large, augmentant les coûts de transaction.
Les risques de placement varient selon le type de FNB. Le risque de marché est inhérent à tous les fonds qui détiennent des titres. La valeur du FNB baissera si son marché sous-jacent décline. Les FNB qui répliquent un indice sont sujets à l'erreur de suivi, qui est l'écart entre la performance du FNB et l'indice qu'il suit. Cela peut être causé par les frais, les techniques d'échantillonnage ou l'utilisation de produits dérivés. Les FNB qui utilisent des produits dérivés, des contrats à terme ou des swaps introduisent un risque de contrepartie, où l'autre partie au contrat pourrait faire défaut. Les FNB à effet de levier et inversés sont conçus pour la négociation à court terme et peuvent subir des pertes significatives en raison du rééquilibrage quotidien, surtout dans des marchés volatils.
Les considérations structurelles et fiscales sont aussi importantes. Le mécanisme d'arbitrage qui maintient le prix d'un FNB aligné sur sa valeur liquidative dépend de la participation active des participants autorisés. Des perturbations pourraient mener à de plus grands écarts de prix. Au Canada, les implications fiscales de détenir un FNB dépendent du type de compte dans lequel il est détenu, comme un Régime enregistré d'épargne-retraite, un Compte d'épargne libre d'impôt ou un compte non enregistré. Généralement, les FNB sont considérés comme plus efficaces fiscalement que les fonds mutuels parce que les investisseurs ne réalisent généralement des gains en capital que lorsqu'ils vendent leurs parts. Cependant, les distributions du FNB, comme les dividendes ou les intérêts, sont imposables dans les comptes non enregistrés. Les investisseurs devraient toujours lire le prospectus du FNB pour comprendre ses risques, coûts et objectifs de placement spécifiques.
Questions fréquentes
En quoi un FNB est-il différent d'un fonds mutuel?
Les FNB et les fonds mutuels sont tous deux des placements collectifs, mais ils diffèrent sur des points clés. Les FNB se négocient en bourse comme des actions, permettant l'achat et la vente intrajournalière, tandis que les fonds mutuels sont cotés et négociés seulement une fois par jour après la fermeture des marchés. Les FNB ont souvent des frais de gestion plus bas, surtout pour les stratégies passives de réplication d'indice. Les FNB sont aussi généralement plus efficaces fiscalement, car les investisseurs ne réalisent généralement des gains en capital que lorsqu'ils vendent leurs parts.
Quels sont les principaux avantages d'investir dans des FNB?
Les FNB offrent plusieurs avantages de base pour les investisseurs. Ils procurent une diversification instantanée en détenant un panier de titres, ce qui réduit le risque associé à la détention d'une seule action. Ils offrent de la transparence, car la plupart divulguent régulièrement leurs avoirs. Les FNB offrent de la flexibilité de négociation, car ils peuvent être achetés, vendus ou vendus à découvert pendant les heures de marché. Ils sont aussi reconnus pour leur efficacité des coûts, ayant typiquement des ratios des frais de gestion plus bas que les fonds mutuels à gestion active.
Qu'est-ce que le Ratio des frais de gestion (RFG) d'un FNB?
Le Ratio des frais de gestion est un frais annuel exprimé en pourcentage de l'actif total du fonds. Il couvre les coûts de gestion et d'exploitation du FNB, incluant la gestion de portefeuille, l'administration et le marketing. Le RFG est déduit des actifs du fonds, ce qui réduit le rendement net des investisseurs. C'est un facteur clé à considérer lorsqu'on compare l'efficacité des coûts de différents FNB.
Que signifie FNB?
FNB signifie Fonds Négocié en Bourse. C'est un type de fonds de placement qui est aussi un produit négocié en bourse, ce qui signifie qu'il s'achète et se vend sur les bourses. Les FNB possèdent des actifs financiers comme des actions, des obligations, des devises et des matières premières. Ils sont cotés en continu pendant la journée de négociation, contrairement aux fonds mutuels, et peuvent être achetés et vendus en utilisant des ordres à cours limité. Leurs parts sont créées et rachetées en gros blocs par des participants autorisés via un mécanisme d'arbitrage conçu pour maintenir la négociation du FNB proche de sa valeur liquidative.
Puis-je acheter des FNB dans mon CELI ou mon REER?
Oui, les FNB peuvent être détenus dans des comptes enregistrés comme les Comptes d'épargne libre d'impôt (CELI) et les Régimes enregistrés d'épargne-retraite (REER), ainsi que dans des comptes non enregistrés. C'est une pratique courante car les FNB aident les Canadiens à épargner pour la retraite et à bâtir un patrimoine. Détenir des FNB dans ces comptes enregistrés peut offrir des avantages fiscaux, bien que les investisseurs devraient être conscients que la négociation de FNB peut quand même être assujettie à des commissions de courtage. Le traitement fiscal spécifique dépend du type de compte et des distributions, comme les intérêts ou les dividendes, payées par le FNB.
Tous les FNB sont-ils des fonds indiciels passifs?
Non, tous les FNB ne sont pas des fonds indiciels passifs. Bien que la plupart des FNB sur actions et à revenu fixe soient des fonds indiciels qui utilisent la gestion passive pour reproduire la performance d'un indice de marché, d'autres FNB utilisent la gestion active. Les FNB à gestion active impliquent des gestionnaires de portefeuille qui choisissent des actions ou utilisent des stratégies comme les options couvertes pour générer du revenu. Il existe aussi des FNB spécialisés, comme les FNB à effet de levier ou inversés qui utilisent des produits dérivés, et les FNB sur matières premières qui peuvent détenir des actifs physiques comme des lingots d'or. Le premier FNB à gestion active aux États-Unis a commencé à se négocier en 2008.
Sources et lectures complémentaires
- Exchange-traded fund (Wikipedia) en.wikipedia.org
- What is an Exchange Traded Fund (ETF)? td.com
- Scotia Exchanged Traded Funds (ETFs) scotiabank.com
- What is an ETF? A beginner's guide to exchange-traded ... wealthsimple.com
- Canadian ETF Association, CETFA cetfa.ca
- CIBC Exchange Traded Funds (ETFs) cibc.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.