Un krach boursier est une baisse soudaine, abrupte et rapide des cours des actions, généralement définie comme une chute de plus de 20 % par rapport aux sommets récents. Au Canada, de tels événements ont eu des conséquences économiques et sociales profondes, notamment lors du Grand Krach de 1929 qui a annoncé la Grande Dépression. Comprendre la nature des krachs, leurs causes historiques et leurs effets fournit un contexte crucial pour les investisseurs canadiens qui doivent composer avec les cycles du marché. Si les corrections sont courantes et temporaires, les krachs représentent des perturbations majeures qui peuvent remodeler les paysages financiers pendant des années.
L'anatomie d'un krach boursier
Un krach boursier se distingue des corrections de marché plus courantes par sa sévérité et sa vélocité. Alors qu'une correction implique une baisse modérée et temporaire de 10 % à 20 %, un krach est caractérisé par une chute dépassant 20 % qui survient à une vitesse alarmante. Cette dévaluation rapide déclenche souvent des ventes de panique, ce qui peut exacerber la baisse. Les krachs ne sont pas simplement de grandes corrections. Ils représentent une rupture fondamentale de la confiance et de la liquidité du marché. Les exemples historiques incluent l'éclatement de la bulle Internet, la crise financière mondiale de 2008 et la forte baisse au début de la pandémie de COVID-19 en 2020.
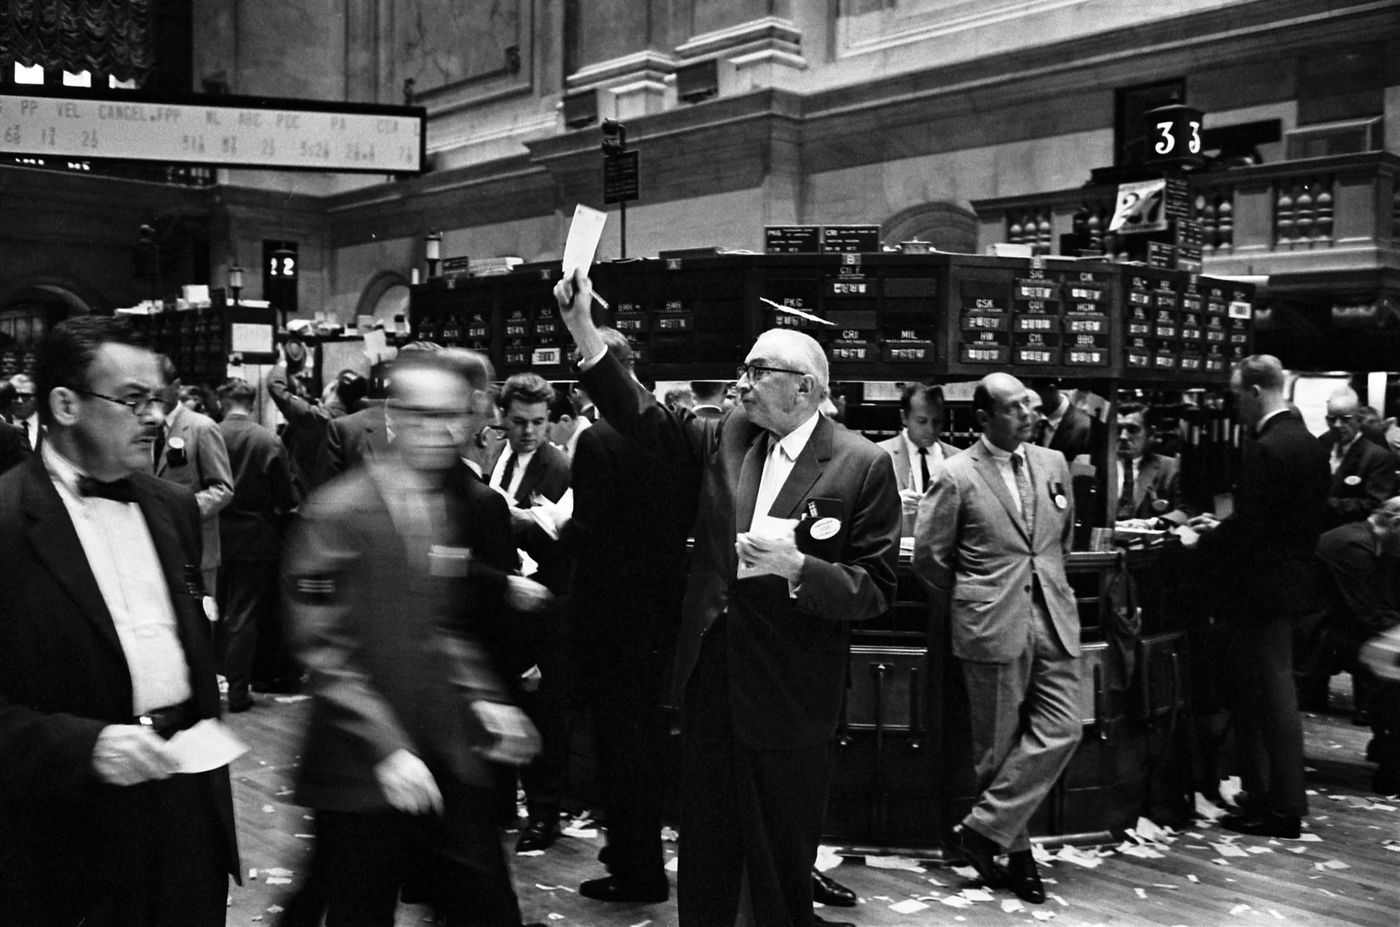
Les mécanismes d'un krach impliquent souvent une boucle de rétroaction de la peur. Alors que les prix commencent à chuter abruptement, les investisseurs craignent des pertes supplémentaires et se précipitent pour vendre leurs titres. Cette vague de ventes submerge les acheteurs, poussant les prix encore plus bas et encourageant encore plus de ventes. Pendant le krach de 1929, les transactions étaient si frénétiques que les machines à bandes ne pouvaient pas suivre, et de nombreuses transactions étaient exécutées sur la base d'informations obsolètes. L'élément psychologique de la panique est un fil conducteur constant à travers les krachs boursiers historiques, démontrant comment l'émotion humaine peut amplifier les événements financiers.
Les économistes identifient souvent plusieurs causes sous-jacentes qui peuvent précipiter un krach. Celles-ci incluent des bulles spéculatives généralisées, où les prix des actifs se détachent des valeurs fondamentales, comme on l'a vu à la fin des années 1920. Des chocs externes tels que des conflits géopolitiques, des pandémies ou des événements politiques majeurs peuvent créer de l'incertitude qui mine la confiance des investisseurs. Des problèmes dans un secteur ou une industrie critique peuvent également créer un effet d'entraînement à travers l'économie au sens large. Enfin, l'utilisation généralisée de l'effet de levier, comme l'achat d'actions sur marge, peut amplifier les pertes lorsque les prix chutent, forçant des liquidations rapides.
Le Grand Krach de 1929 au Canada
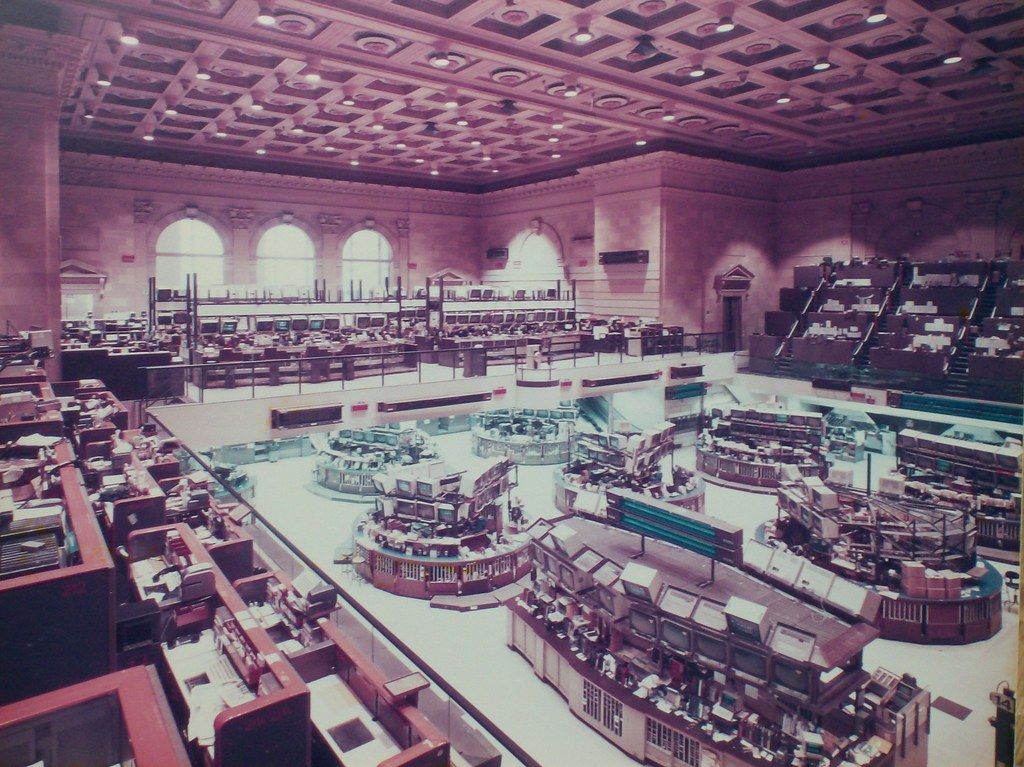
Le Grand Krach de 1929 a marqué un tournant catastrophique pour l'économie canadienne. La panique a commencé à prendre forme le 24 octobre 1929, connu sous le nom de jeudi noir, avec des baisses massives à la Bourse de New York qui ont ébranlé les cours des actions à Toronto et Montréal. L'effroi s'est propagé vers le nord, avec des ventes forcées qui ont fait rage à Montréal où pratiquement toutes les actions ont terminé la journée en baisse. La première page du Toronto Globe titrait sur les spéculateurs ébranlés et la panique sauvage, préparant le terrain pour les pires événements à venir. La caractéristique singulière du grand krach, comme l'a noté l'économiste John Kenneth Galbraith, était que le pire continuait à s'aggraver.
Le mardi suivant, le 29 octobre 1929, le mardi noir, fut le point culminant. À Wall Street, un record de 16,4 millions d'actions ont été vendues, et l'indice industriel du New York Times a chuté en flèche, effaçant les gains d'une année. Au Canada, des records de liquidation ont été établis à Toronto et Montréal. Le Canadian Annual Review of Public Affairs a noté que jamais auparavant des milliards de dollars n'avaient été perdus sur les Bourses canadiennes en si peu de temps. À Montréal, environ 500 000 actions ont été vendues, soit cinq fois la quantité habituelle. À Toronto, 330 000 actions ont été vendues, soit treize fois la quantité habituelle. Des investisseurs horrifiés ont encombré les quartiers financiers alors que les employés travaillaient jusqu'à l'épuisement.
Les conséquences ont été dévastatrices pour la richesse canadienne. Du sommet du marché haussier en 1929 à mi-1930, les 50 actions canadiennes les plus actives ont diminué en moyenne à bien moins de la moitié de leur valeur marchande. Les actionnaires de grandes sociétés comme International Nickel et Imperial Oil ont perdu plus de 500 millions de dollars chacun. Le krach a contribué au déclenchement de la Grande Dépression au Canada, la production nationale et les exportations ayant chuté d'un tiers par rapport aux niveaux de la fin des années 1920 d'ici 1933 et près d'un tiers de la main-d'œuvre étant au chômage. La récession économique a façonné le paysage politique, conduisant à la défaite du premier ministre William Lyon Mackenzie King par R.B. Bennett en 1930.
Les baisses historiques du marché canadien
Au-delà de 1929, la Bourse canadienne a connu plusieurs autres krachs et marchés baissiers significatifs. Chaque événement a eu des déclencheurs distincts mais partageait des thèmes communs de dévaluation rapide et d'anxiété généralisée des investisseurs. La crise financière mondiale de 2008 à 2009 a conduit à une importante baisse qui a duré plusieurs mois, enracinée dans un effondrement des marchés du logement et du crédit. Plus récemment, la pandémie de COVID-19 a déclenché une forte baisse au début de 2020, les principaux indices chutant d'environ 37 % entre le 19 février et le 23 mars. Les événements géopolitiques, comme l'invasion de l'Ukraine par la Russie en 2022, ont également conduit à une volatilité accrue et à un stress du marché, bien qu'à un niveau inférieur à celui d'un krach complet. Ces événements démontrent que les krachs, bien que rares, sont une caractéristique récurrente des marchés financiers. Ils suivent souvent des périodes d'optimisme et de spéculation excessifs.
- Octobre 1987 : Lundi noir, krach mondial en une seule journée.
- 2008 à 2009 : Baisse liée à la crise financière mondiale.
- 2020 : Forte baisse liée à la pandémie de COVID-19.
- 2022 : Volatilité géopolitique due à l'invasion de l'Ukraine.
Les périodes de rétablissement après ces baisses varient considérablement. Après le krach de 1929, le Dow Jones n'est revenu à ses niveaux d'avant le krach qu'en 1954. Cependant, les marchés ont systématiquement démontré une capacité à se rétablir sur des horizons temporels plus longs, bien que les dommages sociaux et économiques dans l'intervalle puissent être sévères. Comprendre ce schéma de déclin et de rétablissement est essentiel pour garder une perspective pendant les périodes de stress du marché.
Causes et facteurs contributifs
La cause principale du krach de 1929 était une longue période de spéculation qui l'a précédé, pendant laquelle des millions de personnes ont investi massivement, souvent en utilisant de l'argent emprunté. En 1929, 40 % de la dette des consommateurs américains servait à acheter des actions, et des milliers de Canadiens ont également acheté sur marge. Cela a créé une bulle économique, où les prix étaient tirés par l'attente de profits futurs plutôt que par la valeur fondamentale. Lorsque la confiance a vacillé, la bulle a éclaté. Les marchés étaient devenus un exemple classique de bulle insoutenable à la fin de l'été 1929.
Des faiblesses économiques sous-jacentes ont amplifié le krach. Dans les années 1920, le commerce mondial était en déclin, l'Europe se remettait de la guerre et les tarifs protectionnistes augmentaient. Au Canada, les producteurs de bois, de charbon et de blé avaient du mal à trouver des marchés, et une sécheresse dévastatrice a commencé dans les Prairies. Dans les villes, les salaires avaient stagné tandis que l'endettement des ménages augmentait en spirale. Ces facteurs signifiaient que l'économie était vulnérable avant même que la Bourse ne chute. Le krach a agi comme un déclencheur qui a exposé ces problèmes profonds, conduisant à une cascade de faillites bancaires et à un effondrement de la demande.
La panique est systématiquement identifiée comme un accélérateur majeur dans les krachs boursiers. La peur de perdre de la richesse pousse les actionnaires à vendre en masse pour protéger leurs actifs, ce qui à son tour fait baisser les prix. Cela était évident dans les transactions frénétiques d'octobre 1929 et à nouveau dans les ventes rapides de 1987 et 2008. Les chocs externes, tels que les pandémies ou les conflits géopolitiques, aggravent cette panique en injectant une incertitude extrême. De plus, l'interconnexion du système financier mondial signifie qu'un problème dans un secteur ou un pays peut se propager rapidement, créant un effet domino qui transforme une correction en krach.
Impact économique et social au Canada
L'impact d'un krach boursier majeur s'étend bien au-delà des portefeuilles d'investissement. Lorsque les marchés reculent brusquement, l'incertitude peut retarder les décisions d'investissement des entreprises et ralentir l'activité économique, amplifiant la volatilité à court terme et conduisant potentiellement à une récession. Le krach de 1929 a directement contribué à la Grande Dépression au Canada, une épreuve économique d'une décennie. En 1933, la production nationale et les exportations avaient chuté d'un tiers par rapport aux niveaux de la fin des années 1920, et près de 30 % de la main-d'œuvre était au chômage. La misère économique était généralisée et persistante.
Les conséquences sociales ont été profondes. Les récits de misère économique et personnelle ont abondé après le krach de 1929. Il y a eu des rapports de personnes sautant du viaduc Bloor à Toronto, d'autres trouvant des moyens de déguiser leur suicide pour que les familles puissent toucher l'assurance. De nombreux courtiers et investisseurs ont été complètement ruinés. Des professionnels honorables, comme Douglas Ward de Dominion Securities, ont passé la majeure partie des années 1930 à rembourser les pertes de leurs clients. La crise a érodé la foi dans le capitalisme et alimenté le changement politique, conduisant à l'émergence de l'État-providence dans les décennies suivantes en réponse à de tels échecs systémiques.
Les réponses gouvernementales aux krachs ont évolué. Après 1929, le gouvernement Bennett a créé la Banque du Canada et a tenté des réformes des services sociaux, bien que celles-ci aient été considérées comme trop peu trop tard. Des réglementations financières modernes, comme l'interdiction pour les banques commerciales d'être fortement investies en Bourse, ont été mises en œuvre pour éviter une répétition des faillites bancaires qui ont suivi le krach de 1929. La création de l'assurance-dépôts et des interventions plus robustes des banques centrales sont des héritages directs de l'apprentissage des krachs passés. Ces mécanismes visent à contenir la panique et à maintenir la stabilité systémique pendant les périodes de stress extrême.
Psychologie des investisseurs et cycles du marché
Les krachs boursiers sont des manifestations extrêmes du cycle naturel du marché des booms et des busts. Ils surviennent souvent après un marché haussier prolongé alimenté par un optimisme et une spéculation généralisés. Les années 1920 en sont l'exemple, avec une confiance économique euphorique et une foi en un avenir doré de prospérité poussant les marchés à des hauteurs insoutenables. Le même schéma s'est répété sous diverses formes avant d'autres krachs majeurs. Comprendre que les marchés évoluent par cycles peut fournir une perspective pendant les périodes de volatilité extrême.
La psychologie des investisseurs joue un rôle critique à la fois dans la montée et les suites d'un krach. Pendant une bulle, la force de l'imitation et l'amour du gain, comme le notent les sources historiques, poussent à la participation. Lorsque la tendance s'inverse, la peur et la nécessité de sortir rapidement prennent le dessus. Les décisions prises dans le feu de l'action, motivées par le stress et l'incertitude, peuvent nuire aux plans d'investissement à long terme. Les anecdotes historiques, comme celle de Joseph Kennedy vendant ses actions après avoir reçu un tuyau d'un groom, soulignent l'importance d'une pensée contrarienne et d'une passion pour les faits plutôt que pour le sentiment.
Gérer les périodes de volatilité nécessite une approche disciplinée. Bien qu'il soit généralement recommandé d'éviter les ventes de panique pendant un important repli du marché, car cela peut cristalliser les pertes, la situation de chaque investisseur est unique. Certains investisseurs voient les replis comme des opportunités de revoir leur plan financier et de s'assurer d'une diversification adéquate entre les classes d'actifs et les secteurs. Maintenir une mentalité à long terme est crucial, car l'histoire montre que les marchés ont démontré une capacité à se rétablir sur des périodes prolongées. Chercher des conseils auprès d'un conseiller financier peut également être une étape prudente pendant les périodes de stress extrême du marché.
Comparaison des principales baisses du marché
Les baisses historiques du marché qui ont touché les investisseurs canadiens varient considérablement dans leurs causes sous-jacentes. Ces baisses diffèrent également dans leur profondeur, c'est-à-dire la perte totale en pourcentage du sommet au creux. De plus, la durée de la baisse et le temps requis pour le rétablissement ultérieur peuvent être nettement différents d'un événement à l'autre. Le krach boursier de 1929 a conduit à une dépression prolongée, tandis que la baisse de 2020 liée à la COVID-19 a été abrupte mais relativement courte.
| Événement | Période | Déclencheur clé | Caractéristique notable |
|---|---|---|---|
| Grand Krach | 1929 à 1932 | Bulle spéculative, achat sur marge | Le Dow a chuté d'environ 90 %, a conduit à la Grande Dépression |
| Crise financière mondiale | 2008 à 2009 | Effondrement du marché du logement et du crédit | Marché baissier prolongé, faillites bancaires |
| Krach COVID-19 | Fév.-Mars 2020 | Confinements pandémiques et incertitude | Baisse rapide d'environ 37 %, rétablissement rapide |
Le tableau illustre que si tous les krachs impliquent des baisses abruptes, leurs contextes diffèrent considérablement. Le krach de 1929 a été le plus sévère en termes de perte de marché et de dommages économiques ultérieurs, avec une baisse d'environ 90 % du Dow Jones et un rétablissement qui a pris 25 ans. En revanche, le krach de 1987 a été remarquablement brutal mais s'est rétabli relativement rapidement, sans causer de récession économique majeure. Le krach de 2020 a été déclenché par un choc sanitaire externe et a connu un rétablissement en V dû en partie à un stimulus fiscal et monétaire massif. Ces comparaisons soulignent que tous les krachs boursiers ne conduisent pas à des dépressions prolongées. La réponse politique et les conditions économiques sous-jacentes sont des déterminants critiques du résultat.
Apprendre des événements historiques du marché implique de reconnaître les signes avant-coureurs communs qui précèdent souvent les baisses. Ces signes incluent des périodes de spéculation financière excessive et des niveaux élevés d'effet de levier, comme l'achat d'actions sur marge. Un autre signe avant-coureur clé est lorsque les prix des actifs se détachent de leurs fondamentaux économiques sous-jacents. Il est également important de comprendre qu'il est extrêmement difficile de chronométrer le marché avec succès, car très peu d'investisseurs sont sortis avant le krach de 1929. Par conséquent, une stratégie d'investissement à long terme qui tient compte de l'inévitabilité des cycles du marché est généralement considérée comme plus fiable que d'essayer de prédire les krachs.
Questions fréquentes
Quelle est la différence entre un krach boursier et une correction ?
Une correction boursière est une baisse modérée et temporaire d'environ 10 à 20 pour cent par rapport aux sommets récents. C'est une partie normale du cycle du marché. Un krach boursier est un événement plus sévère caractérisé par une chute abrupte de plus de 20 pour cent qui se produit rapidement. Les krachs sont souvent déclenchés par des ventes de panique et des chocs économiques ou géopolitiques majeurs, tandis que les corrections sont des replis de routine.
Qu'est-ce qui a causé le krach boursier de 1929 au Canada ?
La cause principale du krach boursier de 1929 était une longue période de spéculation qui l'a précédé. Cette spéculation a créé une bulle économique où des millions de personnes ont investi massivement, souvent en utilisant de l'argent emprunté pour acheter des actions sur marge. Des faiblesses économiques sous-jacentes, y compris un commerce mondial en déclin et des secteurs des ressources canadiens en difficulté, ont rendu l'économie vulnérable. Lorsque la confiance a vacillé, des ventes de panique ont suivi, entraînant des pertes catastrophiques sur les Bourses canadiennes de Toronto et Montréal.
Combien de temps a-t-il fallu à la Bourse pour se rétablir après 1929 ?
Le rétablissement après le krach de 1929 a été prolongé. L'indice Dow Jones Industrial Average a continué de baisser jusqu'en juillet 1932, lorsqu'il était en baisse d'environ 90 % par rapport à son sommet de 1929. Il n'est revenu à ses niveaux d'avant 1929 qu'en 1954, soit une période de rétablissement de 25 ans. Au Canada, la dépression économique a duré tout au long des années 1930, la production et l'emploi ne se rétablissant pleinement qu'avec les demandes industrielles de la Seconde Guerre mondiale.
Qu'est-ce que le mardi noir ?
Le mardi noir fait référence au 29 octobre 1929, le pire jour du Grand Krach. Ce jour-là, un record de 16,4 millions d'actions ont été vendues à la Bourse de New York et les principaux indices ont chuté en flèche. Au Canada, des records de liquidation ont été établis sur les Bourses de Toronto et Montréal, les volumes de transactions atteignant respectivement 13 fois et 5 fois leurs montants habituels. Des milliards de dollars de richesse ont été effacés en très peu de temps.
Que devraient faire les investisseurs pendant un krach boursier ?
Pendant un important repli ou krach du marché, il est généralement conseillé aux investisseurs d'éviter de prendre des décisions impulsives motivées par la panique, comme vendre tous leurs avoirs, car cela peut cristalliser les pertes. Cela peut être le moment de revoir son plan financier et ses objectifs à long terme, en s'assurant que les investissements sont correctement diversifiés entre différentes classes d'actifs. Certains investisseurs considèrent les baisses significatives comme des opportunités potentielles d'acquérir des actifs à des prix plus bas, bien que chronométrer le marché soit difficile. Chercher des conseils auprès d'un conseiller financier peut également être bénéfique.
Y a-t-il eu un krach boursier au Canada depuis 1929 ?
Oui, le Canada a connu plusieurs krachs boursiers et marchés baissiers sévères significatifs depuis 1929. Des exemples notables incluent le krach du lundi noir en octobre 1987. Plus récemment, le début de la pandémie de COVID-19 en 2020 a provoqué une baisse forte et rapide des principaux indices boursiers. Ces événements sont caractérisés par des baisses de plus de 20 pour cent et se distinguent des corrections de marché plus courantes et temporaires. La Bourse canadienne a historiquement suivi les tendances mondiales, y compris les ventes massives aux États-Unis pendant ces périodes. De tels krachs font partie du cycle naturel du marché et offrent d'importantes leçons pour les investisseurs.
Sources et lectures complémentaires
- The Great Crash of 1929 in Canada thecanadianencyclopedia.ca
- Stock market crash: What to do and how to prepare? nbc.ca
- Lessons from the Great Depression bankofcanadamuseum.ca
- Taking stock of the Great Crash cbc.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.