Le revenu passif pour les Canadiens désigne des gains qui nécessitent un effort continu minimal après un investissement initial de temps, d'argent, ou les deux. Des exemples courants incluent les revenus locatifs, les paiements de dividendes et les redevances sur des produits numériques. Ce revenu est rarement totalement automatique, car il exige généralement un travail ou un capital initial pour établir la source de revenus. Comprendre les implications fiscales canadiennes et les échéanciers réalistes pour bâtir ces sources de revenus est crucial pour la planification financière.
Définir le revenu passif dans un contexte canadien
Le revenu passif est souvent décrit comme de l'argent gagné avec un effort continu minimal après une phase de mise en place initiale. Au Canada, ce concept englobe une gamme d'activités allant des investissements financiers à la vente de produits numériques. L'Agence du revenu du Canada catégorise et impose différemment les types de revenu passif, ce qui affecte les rendements nets. Par exemple, les gains en capital et les dividendes admissibles sont généralement imposés plus favorablement que les revenus d'intérêt, qui sont imposés à votre taux marginal. Il est essentiel de comprendre que bâtir un flux de revenu passif significatif demande de la patience et de la constance, nécessitant souvent des années d'effort ou un capital substantiel avant que l'aspect passif ne devienne important. De nombreux exemples en ligne ne divulguent pas entièrement le temps ou l'argent requis au départ, donc gérer ses attentes est une partie clé du processus.
Évaluer vos ressources et votre tolérance au risque
Choisir une stratégie de revenu passif efficace dépend largement de savoir si vous avez plus de temps ou de capital disponible. Si vous avez des économies, vous pourriez vous tourner vers les investissements financiers ou l'immobilier. Si vous avez plus de temps que de capital, créer des produits numériques ou bâtir une audience en ligne pourrait être une voie viable. Votre tolérance personnelle au risque est un autre facteur majeur, car certaines options comme l'investissement en dividendes impliquent une exposition aux marchés tandis que d'autres comme les comptes d'épargne à intérêt élevé offrent plus de stabilité. Vous devez aussi considérer la quantité de maintenance continue que vous êtes prêt à gérer, car les propriétés locatives demandent plus d'attention qu'un portefeuille de fonds négociés en bourse. Une approche pratique est de sélectionner une ou deux idées pour commencer et de les développer progressivement plutôt que de tenter plusieurs flux à la fois.
Plusieurs facteurs clés nécessitent une évaluation avant de s'engager dans un flux de revenu passif. Votre capital disponible déterminera si vous pouvez poursuivre des options à faible capital comme les certificats de placement garanti ou des stratégies à capital plus élevé comme les propriétés locatives. Le temps que vous pouvez consacrer dicte si vous pouvez gérer une entreprise basée sur le contenu ou si vous devriez opter pour des investissements automatisés. Votre besoin de liquidité influence si vous choisissez des actifs que vous pouvez vendre quotidiennement ou ceux qui immobilisent le capital pendant des années. De plus, vous devriez vous assurer que les obligations financières essentielles comme les paiements de dette et un fonds d'urgence sont couverts avant d'allouer des sommes importantes. La stabilité du revenu et comment il complète vos objectifs financiers sont aussi des considérations vitales.
Comptes à avantages fiscaux pour le revenu passif
Sélectionner le bon compte enregistré est une étape fondamentale pour les Canadiens qui cherchent à bâtir un revenu passif efficacement. Le Compte d'épargne libre d'impôt permet une croissance libre d'impôt sur les cotisations et est idéal pour détenir des investissements comme les FNB de dividendes et les CPG. Les Canadiens peuvent cotiser jusqu'à leur limite annuelle, avec tout espace inutilisé reporté indéfiniment. Il est important de noter que les dividendes étrangers détenus dans un CELI peuvent être assujettis à des retenues d'impôt non récupérables. Le Régime enregistré d'épargne-retraite offre un avantage différent grâce aux cotisations avant impôt et à la croissance à imposition différée, ce qui peut réduire le revenu imposable pendant les années de revenus élevés. Les limites de cotisation au REER sont basées sur le revenu gagné annuellement et tout espace inutilisé passé, et les retraits avant la retraite peuvent déclencher des pénalités fiscales importantes.
Pour les investissements détenus à l'extérieur des comptes enregistrés, comprendre le traitement fiscal est essentiel. Dans un compte imposable, le revenu d'intérêt est entièrement imposé à votre taux marginal d'imposition. Les dividendes canadiens admissibles bénéficient du crédit d'impôt pour dividendes, ce qui réduit le taux d'imposition effectif. À partir de novembre 2025, seulement 50 % d'un gain en capital est inclus dans le revenu imposable. Les investisseurs dans des comptes imposables doivent suivre assidûment le prix de base rajusté de leurs investissements pour une déclaration précise des gains en capital. Le choix entre ces types de comptes dépend souvent de votre niveau de revenu, de votre horizon temporel et de si vous priorisez des déductions fiscales immédiates ou une croissance libre d'impôt à long terme.
Stratégies d'investissement financier traditionnelles
Investir du capital dans les marchés financiers est une méthode classique pour générer un revenu passif. Les actions versant des dividendes fournissent un revenu régulier sans avoir à vendre les actions sous-jacentes, bien qu'elles exigent souvent une base de capital substantielle pour générer un flux de trésorerie significatif. Les comptes d'épargne à intérêt élevé et les fonds du marché monétaire offrent des options à risque plus faible avec des rendements modestes, qui sont influencés par le taux directeur de la Banque du Canada. Les fonds indiciels et les fonds négociés en bourse offrent une exposition diversifiée aux marchés généraux et peuvent distribuer des intérêts ou des dividendes. Tous ces véhicules d'investissement nécessitent de l'argent pour faire de l'argent, ce qui signifie que l'échelle du revenu passif potentiel est directement liée au montant de capital investi.
- Actions versant des dividendes : Génèrent un revenu sans vendre les actions.
- Comptes d'épargne à intérêt élevé : Offrent un risque plus faible avec des rendements modestes.
- Fonds indiciels : Offrent une exposition diversifiée avec des distributions potentielles.
- Fonds du marché monétaire : Sont relativement stables avec un potentiel de gain limité.
- Prêt entre particuliers : Implique de prêter directement à des emprunteurs via des plateformes en ligne.
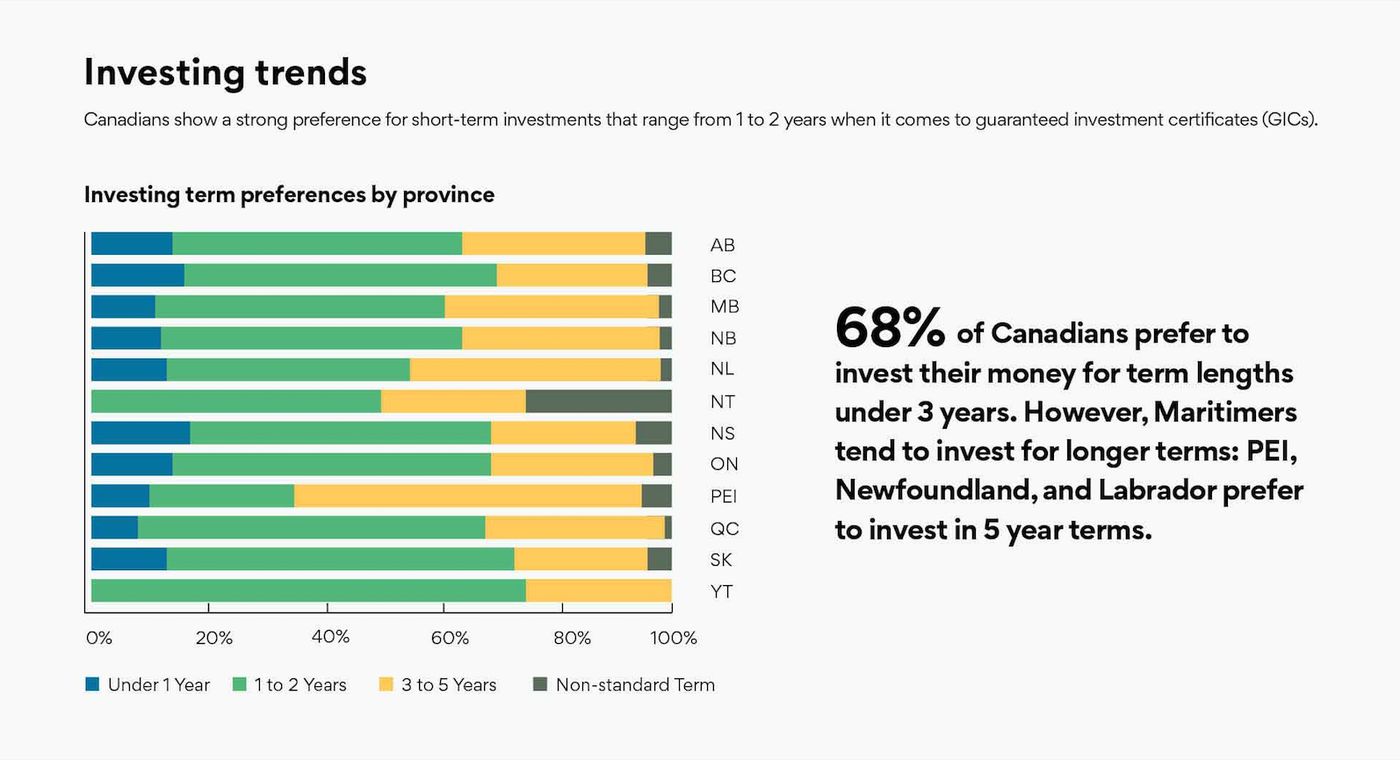
- Certificats de placement garanti (CPG) : Fournissent un revenu d'intérêt fixe sur une période déterminée.
Le prêt entre particuliers présente une alternative aux produits d'épargne traditionnels, bien qu'il comporte le risque distinct de défaut de l'emprunteur. Cette activité implique de prêter de l'argent directement à des particuliers ou à de petites entreprises via des plateformes en ligne, et elle nécessite un capital initial pour participer. Les rendements peuvent potentiellement dépasser ceux des comptes d'épargne ou des CPG, mais les investisseurs doivent être à l'aise avec le risque de crédit associé. Comme pour tous les investissements, la diversification sur plusieurs prêts est une stratégie courante pour atténuer les pertes potentielles si un seul emprunteur ne rembourse pas.
Revenus immobiliers et d'actifs tangibles
Posséder et louer de l'immobilier est une voie bien établie vers le revenu passif au Canada. Cela peut impliquer des locations résidentielles à long terme ou des locations de vacances à court terme. Le processus nécessite un capital important au départ pour un acompte et les frais de clôture, plus des fonds continus pour l'entretien, les réparations et les taxes foncières. Une fois qu'une propriété est louée à des locataires à long terme, la gestion quotidienne peut devenir relativement minimale comparée au roulement fréquent des locations à court terme. Il est crucial d'être conscient que les règlements entre propriétaires et locataires, incluant les règles sur les augmentations de loyer et les expulsions, varient significativement d'une province à l'autre.
Au-delà de la location de propriété traditionnelle, les Canadiens peuvent explorer d'autres stratégies d'actifs tangibles. Louer une chambre, un garage ou une place de stationnement sur une propriété existante nécessite moins de capital initial que d'acheter une propriété séparée. L'exploitation de distributeurs automatiques est un autre exemple, où un investissement initial d'environ 5 000 $ pour une ou deux machines peut mener à une entreprise évolutive. Cependant, cela nécessite toujours une gestion pour le réapprovisionnement de l'inventaire et l'entretien des machines. Ces options démontrent que l'immobilier et les actifs physiques peuvent fournir des flux de revenus, mais ils impliquent presque toujours des responsabilités continues et sont rarement complètement automatiques.
Créer et vendre des produits numériques
L'économie numérique offre de nombreuses avenues pour générer un revenu passif en créant des produits qui peuvent être vendus de façon répétée. Cela inclut l'écriture et l'auto-édition de livres électroniques ou imprimés via des plateformes comme Kindle Direct Publishing. Cela englobe aussi la conception et la vente d'art numérique, de feuilles de travail imprimables ou de modèles organisationnels sur des places de marché comme Etsy ou Teachers Pay Teachers. Pour ceux qui sont habiles en production vidéo, créer et monétiser des cours en ligne ou du contenu YouTube peut éventuellement mener à des revenus automatisés de publicité ou d'abonnements. Le fil commun est un investissement initial substantiel de temps et de compétence pour créer le produit, après quoi il peut être vendu avec un effort additionnel minimal.
Le succès dans la vente de produits numériques dépend souvent d'un marketing efficace et du développement d'une audience. Bien que la phase de création soit intensive, le revenu continu dépend de la capacité à rendre le produit découvrable par des acheteurs potentiels. Cela peut impliquer de l'autopromotion, de l'optimisation pour les moteurs de recherche ou du marketing sur les médias sociaux. Un autre modèle est l'impression à la demande, où vous téléversez des designs originaux à un fournisseur qui gère l'impression et l'expédition sur des produits comme des t-shirts ou des tasses, vous laissant vous concentrer sur le design et le marketing. Ces stratégies numériques ont typiquement des coûts de démarrage faibles, nécessitant peu plus qu'une connexion Internet, mais elles exigent un engagement en temps significatif pour développer et promouvoir avant de générer un revenu fiable.
Pièges courants et échéanciers réalistes
Un piège majeur dans la poursuite du revenu passif est de sous-estimer l'effort et l'investissement initiaux requis. De nombreuses idées promues en ligne passent sous silence les années qu'il peut prendre pour bâtir une audience de blogue rentable ou le capital substantiel nécessaire pour que l'investissement en dividendes produise un flux de trésorerie significatif. Une autre erreur courante est de négliger les implications fiscales, car l'ARC impose différemment les intérêts, les dividendes et les gains en capital, affectant les rendements nets. De plus, des activités comme la gestion de propriétés locatives ou d'une entreprise de distributeurs automatiques impliquent souvent plus d'administration continue et de stress qu'anticipé, ce qui contredit l'idéal passif. Le planificateur financier Ravi Chhabra note que si une source de revenus cause du stress ou nécessite un investissement de temps régulier, elle n'est pas vraiment passive.
Des échéanciers réalistes sont essentiels pour fixer des attentes. Bâtir une opération de distributeurs automatiques à un niveau générant des milliers de dollars par mois en revenus bruts peut prendre des années de développement de relations et d'affinement de l'offre de produits. Créer une boutique de produits numériques réussie nécessite du temps pour développer des produits, bâtir une audience et générer des retours notables. Même les investissements traditionnels ont besoin de temps pour que la capitalisation fonctionne efficacement. Le processus est presque toujours un projet à long terme, pas une source rapide d'argent. La patience et le réinvestissement constant des premiers gains dans l'entreprise ou l'investissement sont nécessaires pour des flux de revenu passif mis à l'échelle avec succès.
Comparaison des flux de revenu passif
Différentes idées de revenu passif ont des exigences variables en capital, temps, risque et rendement potentiel. Sélectionner le bon flux nécessite d'équilibrer ces facteurs pour correspondre à vos circonstances personnelles. Les exigences en capital peuvent aller de faibles pour des options comme les comptes d'épargne à intérêt élevé à élevées pour des stratégies comme les propriétés locatives. Les engagements en temps diffèrent aussi, avec les investissements automatisés nécessitant une surveillance minimale et d'autres options nécessitant une gestion modérée. Cette évaluation est cruciale pour bâtir des flux de revenus rentables adaptés à votre situation en 2026.
| Flux de revenus | Capital requis | Engagement en temps | Niveau de risque | Liquidité |
|---|---|---|---|---|
| Compte d'épargne à intérêt élevé | Faible | Minimal | Faible | Élevée (Quotidienne) |
| FNB de dividendes dans un CELI | Moyen | Minimal | Moyen | Élevée (Quotidienne) |
| Prêt entre particuliers | Moyen | Faible | Moyen-Élevé | Faible |
| Propriété locative | Élevé | Modéré-Élevé | Moyen | Très faible |
| Vente de produits numériques | Faible | Élevé (Initial) | Faible | Moyen |
| Exploitation de distributeurs automatiques | Moyen (5 k$ de démarrage) | Modéré | Moyen | Faible |
Cette comparaison montre que les options à risque plus faible et à capital plus faible comme les comptes d'épargne offrent une liquidité élevée mais des rendements modestes. Les stratégies impliquant plus de capital, comme l'immobilier, offrent un potentiel de revenu plus élevé mais immobilisent les fonds et nécessitent plus de gestion. Les produits numériques exigent un investissement initial en temps élevé avec un risque financier faible. Votre choix devrait s'aligner sur votre équilibre personnel de ressources disponibles, de tolérance au risque et d'implication souhaitée.
Questions fréquentes
Quel est le meilleur revenu passif au Canada ?
Il n'y a pas de seule meilleure source de revenu passif, car cela dépend de vos ressources. Si vous avez du capital, les actions à dividendes ou l'immobilier pourraient convenir. Si vous avez plus de temps, créer des produits numériques pourrait être efficace. La meilleure approche est celle qui correspond à votre capital disponible, votre temps, votre tolérance au risque et votre volonté de gérer des tâches continues, tout en considérant les implications fiscales canadiennes.
Comment le revenu passif est-il imposé au Canada ?
L'Agence du revenu du Canada impose différemment les types de revenu passif. Le revenu d'intérêt est entièrement imposé à votre taux marginal d'imposition. Les dividendes canadiens admissibles bénéficient du crédit d'impôt pour dividendes, réduisant le taux d'imposition effectif. Seulement 50 % des gains en capital sont inclus dans le revenu imposable à partir de novembre 2025. Le revenu détenu dans un CELI croît libre d'impôt, tandis que les REER diffèrent l'impôt jusqu'au retrait.
Peut-on faire un revenu passif avec peu d'argent ?
Oui, il est possible de commencer à générer un revenu passif avec peu d'argent. Les options qui nécessitent un faible capital incluent la création de produits numériques comme des livres électroniques, des feuilles de travail imprimables ou de l'art numérique. Ces avenues demandent principalement un investissement de temps et de compétence pour créer le produit et bâtir une audience. Cependant, elles exigent typiquement un investissement initial en temps significatif avant de générer un revenu fiable, car elles entrent dans la catégorie des idées nécessitant plus de temps que de capital.
Le revenu locatif est-il considéré comme passif ?
Le revenu locatif est une façon courante de faire un revenu passif, mais il est rarement complètement automatique. Il implique des responsabilités continues comme la gestion des relations avec les locataires, l'entretien de la propriété et la maintenance. Les règlements entre propriétaires et locataires varient aussi par province, ajoutant une couche d'attention requise. Bien que les locations à long terme puissent générer un revenu récurrent avec moins de gestion quotidienne que les options à court terme, elles nécessitent un investissement initial en capital important pour sécuriser la propriété.
Quel est un échéancier réaliste pour un revenu passif ?
Bâtir un flux de revenu passif significatif est un projet à long terme. Cela peut prendre des années pour développer une entreprise de distributeurs automatiques à un revenu substantiel ou pour bâtir une audience pour la vente de produits numériques. Même les portefeuilles d'investissement nécessitent du temps pour que la capitalisation génère un flux de trésorerie significatif. Des résultats immédiats sont rares, et la patience couplée à un effort constant est requise.
Devrais-je utiliser un CELI ou un REER pour un revenu passif ?
Le choix entre un CELI et un REER dépend de votre situation financière. Un CELI permet une croissance libre d'impôt sur les cotisations et est idéal pour la capitalisation à long terme, car les retraits ne sont pas imposés. Un REER offre des cotisations avant impôt et une croissance à imposition différée, fournissant une déduction fiscale immédiate particulièrement bénéfique pour les contribuables à revenu élevé. Le REER diffère les impôts jusqu'au retrait, ce qui est avantageux si vous prévoyez être dans une tranche d'imposition plus faible à la retraite.
Sources et lectures complémentaires
- 12 Smart Ideas to Make Passive Income in Canada wealthsimple.com
- 11 Passive Income Ideas to Increase Your Cash Flow coursera.org
- Passive Income Explained What It Is, and Examples for 2026 questrade.com
- Passive income jobs in Canada: Making cash with little effort neofinancial.com
- Side hustles for women and stay-at-home moms rbcroyalbank.com
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.