La CIBC offre une vaste gamme de fonds mutuels pour les investisseurs canadiens, catégorisés selon le risque et l'objectif, incluant des fonds d'épargne, de revenu et de croissance, ainsi que des portefeuilles gérés et durables. Les fonds sont disponibles dans différentes classes de frais, avec une différence de coût significative entre les unités de classe A vendues par un conseiller et les unités de classe Premium à coût réduit disponibles via les comptes de courtage à escompte. Comprendre la structure des frais, les catégories de fonds et les types de comptes disponibles est essentiel pour évaluer ces produits d'investissement dans un portefeuille canadien. Cette analyse fournit un aperçu factuel des fonds mutuels de la CIBC, de leurs caractéristiques et des coûts associés.
Catégories de fonds et objectifs de placement
Les fonds mutuels de la CIBC sont organisés en plusieurs catégories distinctes conçues pour correspondre à différentes tolérances au risque et objectifs financiers des investisseurs. Les fonds d'épargne sont positionnés comme des options à faible risque visant à préserver le capital et à fournir un revenu stable, principalement via des instruments du marché monétaire. Ces fonds offrent un accès flexible, permettant aux investisseurs de racheter des unités à tout moment sans pénalité, ce qui les rend adaptés aux plans à court et à long terme. Les fonds de revenu présentent un profil de risque faible à moyen, ciblant un flux de revenu stable avec un certain potentiel de croissance à long terme en investissant dans un mélange de titres à revenu fixe et d'actions.
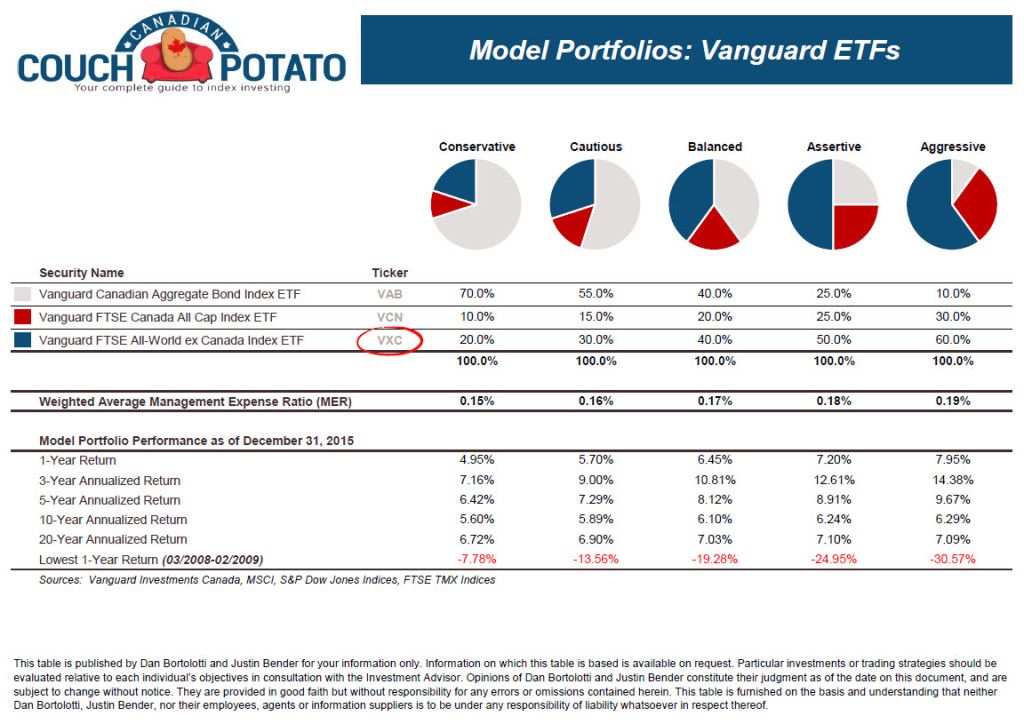
Les fonds de croissance sont destinés aux investisseurs à long terme recherchant une appréciation du capital, se concentrant principalement sur les actions, ce qui introduit une volatilité plus élevée et un plus grand potentiel de rendement par rapport aux catégories à risque plus faible. Au-delà de ces catégories de base, la CIBC propose plusieurs solutions basées sur des portefeuilles, incluant les services de portefeuille géré qui offrent une gamme de portefeuilles de revenu, équilibrés et de croissance construits pour correspondre à divers profils d'investisseurs et étapes de vie. La CIBC propose également des stratégies de placement durable, qui sont des fonds mutuels socialement responsables intégrant les principes environnementaux, sociaux et de gouvernance dans leur processus d'investissement et sont gérés activement selon des pratiques de filtrage ESG. Pour les investisseurs recherchant des rendements similaires à ceux d'un indice de marché, la CIBC offre des portefeuilles de FNB, qui sont des fonds mutuels conçus pour approximer la performance de divers indices de référence, fournissant une option d'investissement passif dans la structure de fonds mutuels.
Comprendre les structures de frais et les classes de fonds
Un aspect critique des fonds mutuels de la CIBC est la distinction entre les différentes classes de fonds, qui impacte directement le ratio des frais de gestion payé par l'investisseur. La CIBC utilise les désignations de classe A et de classe Premium au lieu des étiquettes de série courantes dans d'autres banques. Les unités de classe A incluent une commission de suivi, typiquement d'environ 1 % par année du solde de l'investissement, qui est payée au conseiller financier qui a vendu le fonds. Cette commission est intégrée dans le ratio des frais de gestion du fonds et réduit directement les rendements de l'investisseur, et de nombreux fonds gérés activement en classe A affichent des ratios des frais de gestion dépassant 2 %, ce qui peut éroder significativement la croissance de l'investissement à long terme.
Les unités de classe Premium présentent des ratios des frais de gestion plus bas parce qu'elles éliminent ou réduisent substantiellement la commission de suivi payée aux conseillers. Par exemple, les fonds indiciels de la CIBC en classe Premium ont des ratios des frais de gestion inférieurs à 0,60 %, les rendant plus compétitifs en termes de coût. L'accès aux unités de classe Premium est soumis à des exigences spécifiques, typiquement un investissement minimum de 50 000 $ par fonds lors d'un achat directement via la CIBC, ou en détenant les fonds via la plateforme de courtage à escompte CIBC Investor's Edge. Cette structure de classe crée une disparité de coût substantielle pour le même fonds sous-jacent, rendant essentiel pour les investisseurs de vérifier quelle classe ils détiennent en examinant leurs relevés de compte ou leurs documents Fiche d'information.
Caractéristiques clés des catégories de fonds mutuels de la CIBC
Chaque catégorie de fonds mutuels de la CIBC est définie par des objectifs de placement, des niveaux de risque et des placements typiques spécifiques. La CIBC offre des fonds d'épargne, qui sont à faible risque et visent à préserver le capital et à fournir un revenu stable. Elle offre des fonds de revenu, qui sont à risque faible à moyen et visent à fournir un revenu stable avec une certaine croissance à long terme. Elle offre également des fonds de croissance, qui présentent un risque plus élevé et se concentrent sur les actions pour la croissance du capital à long terme. La CIBC propose également des portefeuilles gérés et des stratégies de placement durable alignées sur les valeurs environnementales, sociales et de gouvernance.
- Fonds d'épargne : Fonds à faible risque conçus pour aider à protéger la valeur de l'investissement initial, détenant principalement des instruments du marché monétaire.
- Fonds de revenu : Fonds à risque faible à moyen visant à générer un revenu avec un certain potentiel de croissance à long terme via un mélange de titres à revenu fixe et d'actions.
- Fonds de croissance : Fonds à risque plus élevé axés sur la croissance du capital au fil du temps, investissant principalement dans des actions avec un plus grand potentiel de rendement et de volatilité.
- Services de portefeuille géré : Une gamme de portefeuilles de revenu, équilibrés et de croissance conçus pour correspondre au profil et à l'étape de vie d'un investisseur, souvent structurés comme des fonds de fonds.
- Stratégies de placement durable : Investissements socialement responsables qui répondent à un large ensemble de valeurs environnementales, sociales et de gouvernance.
- Portefeuilles de FNB : Portefeuilles qui visent à fournir des rendements approximant la performance de divers marchés via une approche de suivi d'indice.
Ces catégories permettent aux investisseurs de sélectionner des fonds en fonction de leurs objectifs financiers spécifiques, de leur horizon temporel et de leur confort face aux fluctuations du marché. Le document Fiche d'information pour chaque produit fournit des informations détaillées sur sa stratégie spécifique, sa cote de risque et les coûts d'achat et de détention d'un fonds. Les investisseurs devraient examiner ce document avant de prendre toute décision de placement. Comprendre le compromis entre risque et récompense est important pour choisir des placements qui correspondent aux objectifs et à la tolérance au risque d'un investisseur.
Plateformes d'achat et coûts associés
Les fonds mutuels de la CIBC peuvent être achetés via différents canaux, ce qui détermine les classes de fonds disponibles et les coûts associés. Le canal traditionnel du conseiller implique de travailler avec un conseiller financier de la CIBC ou un courtier autorisé, où les investisseurs obtiennent typiquement accès aux unités de classe A. Les investisseurs peuvent également acheter des fonds directement via les services bancaires de la CIBC ou sa plateforme de banque en ligne. Pour les investisseurs recherchant des options à coût réduit, CIBC Investor's Edge est la plateforme de courtage à escompte de la banque, qui permet d'accéder aux unités de classe Premium et permet l'achat de fonds négociés en bourse aux côtés des fonds mutuels.
CIBC Investor's Edge facture une commission de 6,95 $ par transaction pour les actions et les fonds négociés en bourse, tandis que les achats de fonds mutuels n'entraînent généralement pas de commission de négociation. C'est via cette plateforme que les investisseurs peuvent accéder aux fonds indiciels de classe Premium à coût réduit sans devoir respecter le minimum d'investissement élevé requis via d'autres canaux. Les clients de Simplii Financial, la marque bancaire sans frais de la CIBC, ont accès à la même gamme de fonds mutuels mais ne peuvent pas utiliser CIBC Investor's Edge, car cela nécessite un compte chèque de la CIBC. Cette structure signifie que les clients de Simplii ne peuvent pas acheter directement des unités de classe Premium ou négocier des fonds négociés en bourse via l'écosystème de la CIBC, ce qui est une considération importante pour les investisseurs soucieux des coûts qui pourraient avoir besoin d'ouvrir un compte CIBC séparé pour accéder à ces options.
Considérations et étapes courantes pour les investisseurs
Lors de l'évaluation des fonds mutuels de la CIBC, les investisseurs devraient suivre un processus logique pour comprendre les coûts, accéder à la catégorie d'actions appropriée et considérer des alternatives. Un ratio des frais de gestion plus élevé réduit directement le rendement net qu'un investisseur reçoit, et cet effet de composition sur des décennies peut entraîner une différence significative dans la valeur finale du portefeuille. Par exemple, la différence de coût entre un fonds avec un ratio des frais de gestion de 2,13 % et une alternative avec un ratio des frais de gestion de 0,20 % peut s'élever à des dizaines de milliers de dollars sur un investissement de 100 000 $ sur une période de 25 ans. Basé sur les questions courantes des investisseurs et les stratégies discutées dans les forums financiers, voici plusieurs étapes et considérations.
- Examinez vos avoirs actuels pour identifier la classe de fonds (classe A ou classe Premium) et le ratio des frais de gestion associé en utilisant votre relevé annuel CRM2 ou votre document Fiche d'information.
- Envisagez de passer aux fonds indiciels de classe Premium en ouvrant un compte CIBC Investor's Edge si vous souhaitez rester avec la CIBC mais réduire substantiellement vos frais.
- Évaluez l'achat de fonds négociés en bourse tout-en-un via Investor's Edge pour accéder à des ratios des frais de gestion encore plus bas, typiquement autour de 0,20 %, tout en payant une commission de négociation de 6,95 $ par achat.
- Comparez le coût total de rester à la CIBC avec celui d'un transfert vers un courtier comme Questrade ou Wealthsimple Trade, qui offrent des achats de FNB sans commission.
- Si vous transférez, soyez conscient des frais de transfert sortant de 100 $ par compte enregistré de la CIBC, qui peuvent être remboursés par l'institution réceptrice pour les transferts dépassant un certain montant, comme 15 000 $ à 25 000 $.
- Évitez de détenir des fonds indiciels de classe A en raison de leurs ratios des frais de gestion élevés par rapport à leur stratégie passive. Ceux-ci sont considérés comme offrant une faible valeur par rapport aux alternatives de classe Premium ou de FNB.
Les investisseurs devraient également être conscients des caractéristiques et limites spécifiques des différentes classes de fonds. L'accès aux unités de classe Premium nécessite typiquement un investissement minimum de 50 000 $ par fonds à la CIBC, ou de les détenir via la plateforme de courtage à escompte CIBC Investor's Edge. Bien que la CIBC offre un ensemble solide de fonds indiciels en classe Premium avec des ratios des frais de gestion inférieurs à 0,60 %, ceux-ci sont généralement plus élevés que ceux des fonds négociés en bourse indiciels directs ou des séries concurrentes des banques comme les séries e de TD. Leurs fonds gérés activement en classe A facturent typiquement plus de 2 % en ratios des frais de gestion.
Comparaison des fonds gérés activement et des options indicielles
La gamme de fonds mutuels de la CIBC inclut à la fois des fonds gérés activement et des fonds de suivi d'indice, avec des différences significatives en termes de coût et de structure. Les fonds gérés activement, où les gestionnaires de portefeuille font des sélections de titres spécifiques pour surperformer un indice de référence, affichent typiquement les ratios des frais de gestion les plus élevés, souvent plus de 2 % pour les unités de classe A. En contraste, les fonds indiciels de la CIBC sont conçus pour répliquer la performance d'un indice de marché, comme l'indice composé TSX, et ont donc des frais de gestion plus bas. La différence de coût entre les classes pour le même fonds indiciel est prononcée, les fonds indiciels de classe A coûtant environ 1,15 % tandis que leurs homologues de classe Premium coûtent moins de 0,60 %.
Le portefeuille équilibré géré CIBC sert d'exemple de structure de fonds de fonds. Il investit principalement dans d'autres fonds mutuels de la CIBC et des fonds négociés en bourse pour atteindre une allocation cible d'environ 60 % de titres de participation et 40 % de titres à revenu fixe. Cette structure en couches fait que les investisseurs paient des frais de gestion à la fois au niveau du portefeuille et au niveau des fonds sous-jacents. Le ratio des frais de gestion combiné pour un tel portefeuille peut dépasser 2,13 %. En comparaison, un seul fonds négocié en bourse tout-en-un avec une allocation cible similaire a souvent un ratio des frais de gestion d'environ 0,20 %.
Types de comptes et admissibilité aux régimes enregistrés
Les fonds mutuels de la CIBC offrent une flexibilité dans la façon dont ils peuvent être détenus, accommodant à la fois les comptes non enregistrés et divers types de comptes de placement enregistrés. Les investisseurs peuvent détenir ces fonds dans des comptes de placement standard, ou au sein de régimes enregistrés pour bénéficier d'avantages fiscaux. Les comptes enregistrés admissibles incluent le Régime enregistré d'épargne-retraite pour l'épargne-retraite, le Compte d'épargne libre d'impôt pour la croissance à l'abri de l'impôt, et le Régime enregistré d'épargne-études pour épargner pour les études postsecondaires d'un enfant. Cela permet aux investisseurs d'intégrer les fonds mutuels de la CIBC dans un plan financier plus large qui utilise le droit de cotisation des comptes enregistrés.
Détenir des fonds mutuels dans un compte enregistré ne change pas le ratio des frais de gestion ou la structure des frais du fonds, mais cela affecte le traitement fiscal du revenu et des gains de placement. Il est important pour les investisseurs de considérer leurs limites de cotisation et leur situation fiscale personnelle lorsqu'ils décident quel type de compte utiliser. Les transferts entre comptes ou institutions peuvent entraîner des frais, comme les frais de 100 $ par compte enregistré de la CIBC pour transférer des actifs vers une autre institution financière, bien que de nombreux courtiers récepteurs offrent un remboursement pour les transferts dépassant certains seuils, comme 15 000 $ à 25 000 $. Ces facteurs logistiques et de coût font partie du processus décisionnel global pour gérer un portefeuille de placement et optimiser son efficacité fiscale.
Questions fréquentes
Combien coûtent les fonds mutuels de la CIBC ?
Les coûts varient significativement selon le type de fonds et la classe. De nombreux fonds mutuels gérés activement de la CIBC en classe A ont des ratios des frais de gestion dépassant 2 %. Les fonds indiciels en classe Premium ont des ratios des frais de gestion inférieurs à 0,60 %, tandis que les mêmes fonds indiciels en classe A peuvent coûter environ 1,15 %. Les portefeuilles gérés, qui sont des fonds de fonds, peuvent avoir des ratios des frais de gestion combinés supérieurs à 2,13 %.
Que sont les fonds indiciels de la CIBC et comment se comparent-ils ?
La CIBC offre des fonds indiciels conçus pour suivre des indices de référence comme l'indice composé TSX. En classe Premium, ces fonds ont des ratios des frais de gestion inférieurs à 0,60 %, ce qui les rend raisonnablement prix dans le paysage des fonds mutuels de banque. Cependant, les mêmes fonds indiciels en classe A ont des ratios des frais de gestion beaucoup plus élevés, autour de 1,15 %. Comparés aux fonds négociés en bourse purs ou aux fonds des séries e de TD, même les fonds indiciels de classe Premium ont des frais plus élevés.
Quelle est la différence entre les fonds mutuels de classe A et de classe Premium de la CIBC ?
La différence principale réside dans leur structure de coût et leur accessibilité. Les unités de classe A incluent une commission de suivi payée à votre conseiller, typiquement un pour cent par année de votre solde, qui est intégrée dans le ratio des frais de gestion. Les unités de classe Premium ont des ratios des frais de gestion plus bas parce qu'elles éliminent ou réduisent cette commission de suivi. L'accès à la classe Premium nécessite habituellement un investissement minimum de 50 000 $ par fonds directement à la CIBC, ou vous pouvez les détenir via la plateforme de courtage à escompte CIBC Investor's Edge sans ce minimum élevé. Cette différence de frais est significative, les fonds indiciels de classe A coûtant environ 1,15 % de FGR tandis que leurs homologues de classe Premium coûtent moins de 0,60 %.
Puis-je acheter des fonds mutuels de la CIBC sans conseiller ?
Oui, vous pouvez acheter des fonds mutuels de la CIBC sans conseiller via leur plateforme de courtage à escompte. CIBC Investor's Edge vous permet d'acheter des fonds mutuels, incluant les fonds indiciels de classe Premium à coût réduit, sans implication d'un conseiller. Cette plateforme vous permet également de négocier des actions et des fonds négociés en bourse, facturant une commission de 6,95 $ par transaction pour les actions et les FNB. L'achat de fonds mutuels via Investor's Edge n'implique aucune commission, offrant un chemin direct vers des produits à frais réduits comme leurs fonds indiciels de classe Premium compétitifs en prix.
Les fonds mutuels de la CIBC sont-ils assurés par la SADC ?
Non, les fonds mutuels de la CIBC ne sont pas couverts par la Société d'assurance-dépôts du Canada. Les fonds mutuels sont des produits de placement, pas des dépôts bancaires, donc ils ne sont pas assurés contre les pertes de marché. Cependant, les actifs des fonds mutuels sont détenus séparément des actifs corporatifs de la CIBC. Cette séparation offre une protection contre les créanciers de la banque si l'institution rencontrait des difficultés financières, bien que l'investissement lui-même reste soumis au risque de marché et à une perte en capital potentielle.
Sources et lectures complémentaires
- Mutual Fund Rates of Return cibc.com
- Investing in CIBC mutual funds wealthprofessional.ca
- Best CIBC Mutual Funds in Canada (2026) bestmutualfunds.ca
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.