Convertir des dollars américains en roupies indonésiennes est une opération financière courante pour les Canadiens qui voyagent, envoient des fonds ou font des affaires en Indonésie. Le taux de change entre le dollar américain et la roupie est déterminé par les marchés mondiaux des changes et peut être volatil, influencé par des facteurs comme les prix des matières premières et les politiques des banques centrales. Les Canadiens ont plusieurs options pour convertir leur argent, notamment les banques, les cartes de crédit et les services spécialisés de transfert d'argent, chacun ayant une structure de frais différente. Comprendre comment le taux est fixé et les coûts impliqués peut vous aider à gérer vos finances internationales plus efficacement.
Comprendre le dollar américain et la roupie indonésienne
Le dollar américain est la principale monnaie de réserve mondiale et est émis par la Réserve fédérale des États-Unis. C'est la devise la plus échangée au monde et elle sert de référence pour de nombreuses transactions internationales, notamment le pétrole et d'autres matières premières. La roupie indonésienne est la monnaie officielle de l'Indonésie, émise par la Banque d'Indonésie. Son code de devise est IDR et son symbole est Rp. La roupie est une devise à flottement libre, ce qui signifie que sa valeur fluctue en fonction de l'offre et de la demande sur le marché des changes. Pour les Canadiens, les transactions entre ces deux devises impliquent souvent une étape intermédiaire de conversion des dollars canadiens en dollars américains d'abord, ou l'utilisation de services qui gèrent directement le taux croisé.
Comment le taux de change USD/IDR est déterminé
Le taux de change entre le dollar américain et la roupie indonésienne est fixé par le marché mondial des changes. La réflexion la plus précise de la valeur de la devise est le taux interbancaire, qui est le point médian entre les prix d'achat et de vente sur ces marchés mondiaux. Le taux que vous voyez sur les fournisseurs de données financières ou une simple recherche Google est souvent ce taux interbancaire. Cependant, le taux réel offert aux consommateurs par les banques ou les services de transfert inclura une marge ou un majoration, c'est ainsi que ces institutions gagnent de l'argent sur la conversion. Cela signifie que le taux que vous recevez pour un transfert personnel différera du taux interbancaire pur.
Plusieurs facteurs économiques clés font bouger le taux USD/IDR tout au long de la journée. La politique monétaire des banques centrales aux États-Unis et en Indonésie a un impact majeur, car les décisions sur les taux d'intérêt influencent les flux de capitaux. Le prix des principales exportations indonésiennes comme l'huile de palme, le charbon et le gaz naturel affecte la balance commerciale du pays et la demande pour sa monnaie. Le sentiment de risque mondial plus large joue également un rôle, les investisseurs se ruant souvent vers le dollar américain comme valeur refuge en période d'incertitude, ce qui peut affaiblir la roupie. La stabilité politique et les taux d'inflation en Indonésie sont des facteurs nationaux supplémentaires qui peuvent faire fluctuer la valeur de la roupie par rapport au dollar.
Contexte historique et mouvements notables des taux de change
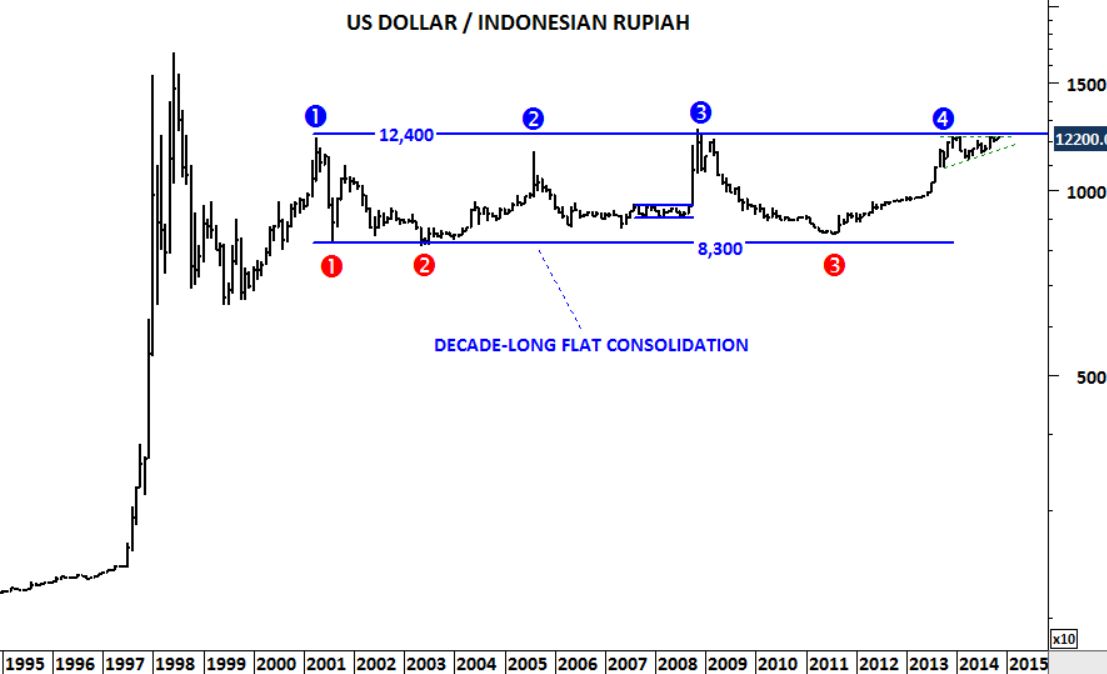
La roupie indonésienne a connu une volatilité significative par rapport au dollar américain au cours de son histoire, reflétant le parcours économique de la nation. Cette dévaluation sévère a eu de profondes conséquences économiques pour l'Indonésie. Ces dernières années, la roupie s'est généralement négociée dans une fourchette, bien qu'elle reste susceptible de périodes de faiblesse lors de stress sur les marchés mondiaux ou lorsque les prix des matières premières, vitales pour l'économie indonésienne, baissent. Les données sur les taux de change de périodes récentes illustrent cette volatilité continue. Par exemple, sur une période de 90 jours, le taux CAD/IDR (qui est étroitement corrélé aux mouvements USD/IDR) a atteint un sommet de 12 900,03 et un creux de 12 547,03. Le taux moyen sur cette période était de 12 735,97. Sur une fenêtre de 30 jours, la fourchette était comprise entre 12 547,03 et 12 793,95, avec une moyenne de 12 640,14. Ces chiffres démontrent que même sur des périodes relativement courtes, la valeur de la roupie peut varier de plusieurs points de pourcentage par rapport aux principales devises comme le dollar canadien, qui lui-même évolue par rapport au dollar américain. Surveiller ces tendances est important pour choisir le moment de la conversion de devises.
Méthodes pour les Canadiens pour convertir de l'argent
Les Canadiens ont plusieurs voies pour convertir des dollars américains en roupies indonésiennes, chacune ayant des caractéristiques distinctes. Les banques traditionnelles offrent des services de change dans leurs succursales ou en ligne, mais elles appliquent généralement une majoration significative au taux interbancaire et peuvent facturer des frais de transaction supplémentaires. Utiliser une carte de crédit ou de débit pour des achats ou des retraits aux guichets automatiques en Indonésie est une autre méthode courante. Il est crucial de vérifier auprès de votre émetteur de carte, car l'utilisation d'une carte de crédit pour une avance de fonds sur une conversion de devises peut déclencher des frais d'avance de fonds et des intérêts immédiats. Les cartes de débit peuvent avoir des frais plus bas mais incluent souvent encore des frais de transaction étrangère et une marge de taux de change défavorable.
Les services spécialisés de transfert d'argent internationaux comme Western Union, Xe et Wise sont devenus des alternatives populaires. Ces services offrent souvent des taux de change plus compétitifs et des frais plus bas comparés aux banques traditionnelles, surtout pour les transferts plus importants. Ils opèrent en ligne et via des applications mobiles, et beaucoup offrent l'option pour le bénéficiaire de retirer de l'argent comptant dans un vaste réseau de points de service dans le monde, y compris partout en Indonésie. Une caractéristique clé de ces services est la transparence, car ils affichent le taux de change, les frais de transfert et le montant total que le bénéficiaire recevra d'avance avant que la transaction ne soit confirmée. Cela permet aux Canadiens de comparer facilement les coûts entre les fournisseurs.
- Succursales bancaires traditionnelles et plateformes de banque en ligne.
- Cartes de crédit et de débit pour les transactions au point de vente ou aux guichets automatiques.
- Services en ligne et par application comme Western Union, Xe et Wise.
- Retrait d'argent comptant en personne au point de service pour le bénéficiaire.
Frais et coûts à considérer
Le coût total de la conversion de USD en IDR est rarement juste le taux de change. Les fournisseurs ajoutent divers frais qui peuvent avoir un impact significatif sur le montant d'argent qui arrive finalement en Indonésie. Il est essentiel de regarder le coût total, qui combine la marge sur le taux de change et tous les frais fixes ou variables. Les banques sont connues pour avoir des écarts importants entre leurs taux d'achat et de vente, ce qui est un coût caché.
Les services de transfert d'argent structurent leurs coûts différemment. Leurs frais peuvent varier en fonction du montant envoyé, du mode de paiement utilisé comme un compte bancaire ou une carte de débit, de l'option de paiement choisie comme un dépôt bancaire ou un retrait d'argent comptant, et du taux de change actuel. Par exemple, Western Union note que les frais sont des estimations et varient selon ces facteurs. Certains services, comme Wise, annoncent utiliser le vrai taux interbancaire et facturer un pourcentage transparent et connu d'avance. Pour éviter les mauvaises surprises, utilisez toujours l'outil de devis en ligne ou la calculatrice du fournisseur avant d'envoyer de l'argent. Cet outil montrera le taux de change exact appliqué, les frais de transfert et le montant final en roupies qui sera livré.
- Majorations ou écarts sur le taux de change des banques.
- Frais de transaction étrangère des cartes de crédit et frais d'avance de fonds potentiels.
- Frais de transfert variables basés sur le montant, le paiement et la méthode de paiement.
- Frais d'avance de fonds potentiels de l'émetteur de carte et intérêts pour les paiements par carte de crédit.
Étapes pratiques pour envoyer de l'argent
Lorsque vous devez envoyer des dollars américains en roupies indonésiennes, suivre un processus clair peut assurer une transaction fluide. Premièrement, comparez les taux de change en direct et les coûts totaux de plusieurs fournisseurs, y compris votre banque et au moins deux services de transfert dédiés. Utilisez leurs calculatrices en ligne pour obtenir une estimation en temps réel pour votre montant de transfert spécifique. Deuxièmement, rassemblez toutes les informations nécessaires sur le bénéficiaire, y compris son nom complet tel qu'il apparaît sur une pièce d'identité officielle et son emplacement en Indonésie pour un retrait d'argent comptant ou les détails bancaires pour un dépôt. Troisièmement, initiez le transfert via le site Web ou l'application de votre fournisseur choisi, en vérifiant soigneusement tous les détails avant le paiement.
Après avoir envoyé l'argent, vous recevrez une confirmation et un numéro de suivi. Pour des services comme Western Union, c'est ce qu'on appelle un MTCN (Money Transfer Control Number). Fournissez ce numéro à votre bénéficiaire afin qu'il puisse s'y référer lors de la collecte des fonds. Vous pouvez généralement suivre l'état du transfert en ligne ou via l'application mobile du fournisseur. Pour des raisons de sécurité, n'envoyez de l'argent qu'à des personnes que vous connaissez et en qui vous avez confiance, gardez votre MTCN privé et soyez vigilant face aux fraudes potentielles. Les fournisseurs réputés utilisent le chiffrement et des systèmes de prévention de la fraude pour aider à protéger votre transfert du début à la fin.
- Comparez les taux et les frais en utilisant les outils de devis en ligne de plusieurs fournisseurs.
- Rassemblez les détails précis du bénéficiaire, y compris le nom complet et l'emplacement.
- Initiez le transfert en ligne ou via l'application, en vérifiant tous les coûts d'avance.
- Sécurisez et partagez le numéro de suivi (MTCN) avec le bénéficiaire.
- Surveillez l'état du transfert en ligne ou via l'application du fournisseur.
Questions fréquentes
Qu'est-ce que le taux de change interbancaire ?
Le taux interbancaire est le point médian entre les prix d'achat et de vente mondiaux pour une paire de devises. C'est la réflexion la plus précise de la valeur d'une devise et il est utilisé comme référence. Cependant, lorsque vous convertissez de l'argent par l'intermédiaire d'une banque ou d'un service de transfert, vous ne recevrez pas ce taux exact. Les fournisseurs ajoutent une marge ou une majoration au taux interbancaire, ce qui fait partie de la façon dont ils gagnent de l'argent sur la transaction.
Comment puis-je vérifier le taux de change en direct USD vers IDR ?
Vous pouvez vérifier le taux interbancaire en direct en utilisant les convertisseurs de devises en ligne des sites Web de données financières ou des services de transfert d'argent comme Xe ou Wise. Ces outils affichent les taux en temps réel basés sur les marchés mondiaux des changes. N'oubliez pas que le taux qui vous est offert pour un transfert réel sera différent. Pour voir le taux exact que vous obtiendrez, y compris toute marge, utilisez l'outil de devis en direct sur le site Web d'un service de transfert avant d'envoyer de l'argent.
Les services de transfert d'argent sont-ils plus sécuritaires que les banques pour envoyer de l'argent en Indonésie ?
Les services de transfert d'argent réputés comme Western Union et Xe emploient des mesures de sécurité robustes, y compris le chiffrement et des systèmes de prévention de la fraude pour protéger les transferts internationaux. Ils fournissent également des numéros de suivi comme un MTCN pour surveiller votre transfert. La sécurité dépend aussi de vos actions : n'envoyez de l'argent qu'à des personnes que vous connaissez, vérifiez soigneusement les détails du bénéficiaire et gardez vos informations de suivi privées. Les banques et les services de transfert agréés sont tous deux réglementés et offrent des canaux sécurisés.
Quelle est la façon la moins chère de convertir USD en IDR ?
La méthode la moins chère dépend du montant et de l'urgence. Pour les transferts plus importants, les services spécialisés comme Wise ou Xe offrent souvent de meilleurs taux de change et des frais plus bas que les banques traditionnelles. Utiliser une carte de débit avec de faibles frais de transaction étrangère peut être rentable pour dépenser en voyage. Comparez toujours le coût total que le bénéficiaire recevra après tous les frais et marges sur le taux de change, pas seulement le taux annoncé, en utilisant les outils de devis en ligne de plusieurs fournisseurs.
Puis-je configurer une alerte pour un taux de change USD/IDR spécifique ?
Oui. Vous pouvez configurer une alerte de taux CAD/IDR sur une page d'alertes de taux ou dans une application. Vous pouvez recevoir une notification lorsque votre taux souhaité est atteint. Cela peut vous aider à rester au courant des fluctuations des devises. L'alerte concerne le taux de change interbancaire.
Combien de temps prend un transfert d'argent vers l'Indonésie ?
Les délais de transfert varient selon le fournisseur et la méthode de paiement. Les transferts pour un retrait d'argent comptant en point de service peuvent souvent être complétés en quelques minutes ou quelques heures. Les transferts envoyés directement vers un compte bancaire indonésien peuvent prendre un à trois jours ouvrables. Le délai de livraison estimé spécifique sera indiqué d'avance par le service de transfert d'argent lorsque vous obtiendrez un devis pour votre transaction, avant de vous engager à envoyer.
Sources et lectures complémentaires
- Canadian dollars to Indonesian rupiahs today wise.com
- CAD to IDR | Convert Canadian Dollar to Indonesian Rupiah westernunion.com
- 1 CAD to IDR, Canadian Dollars to Indonesian Rupiahs ... xe.com
- Convert Canadian Dollars to Indonesian Rupiah | CAD ... currency.me.uk
Cet article explique le fonctionnement des choses et ne constitue pas un conseil financier, fiscal ou juridique. Les règles, plafonds et taux changent, vérifiez donc les chiffres à jour auprès de l'Agence du revenu du Canada, de votre province ou de votre institution financière avant d'agir.